

시장 개관
| 학습 기간 | 2020 - 2031 |
|---|---|
| 산정기준연도 | 2025 |
| 예측 데이터 기간 | 2026 - 2031 |
| 시장 규모(2026년) | USD 15.86 십억 |
| 시장 규모(2031년) | USD 18.08 십억 |
| 성장률(2026년~2031년) | 2.66 % CAGR |
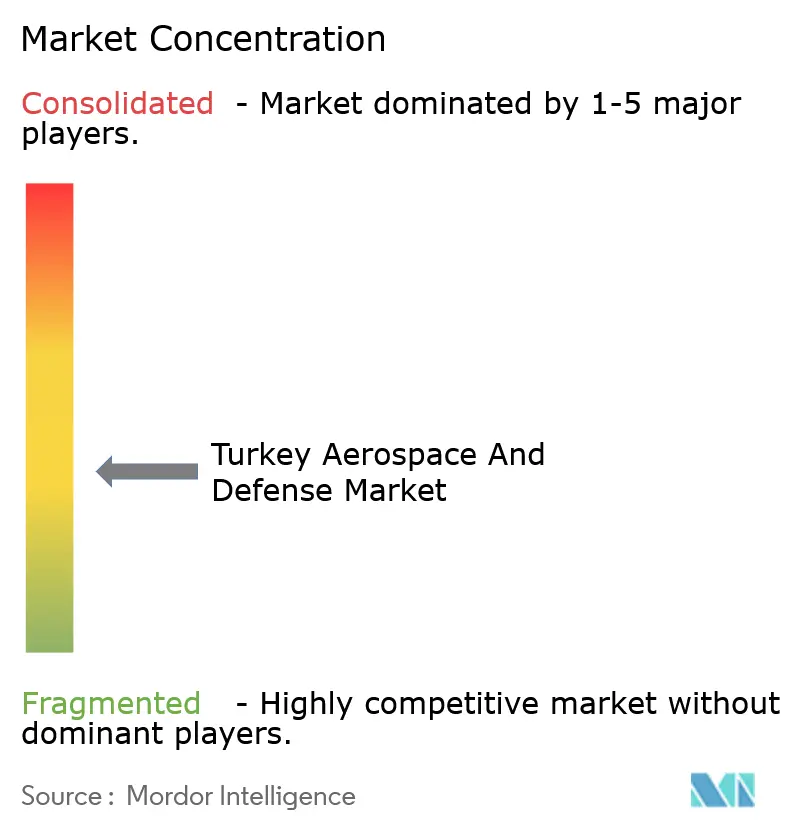
| 시장 집중 | 중급 |
주요 선수 *면책조항: 주요 플레이어는 특별한 순서 없이 정렬되었습니다. 이미지 © Mordor Intelligence. 재사용 시 CC BY 4.0에 따라 저작자 표시가 필요합니다. | |
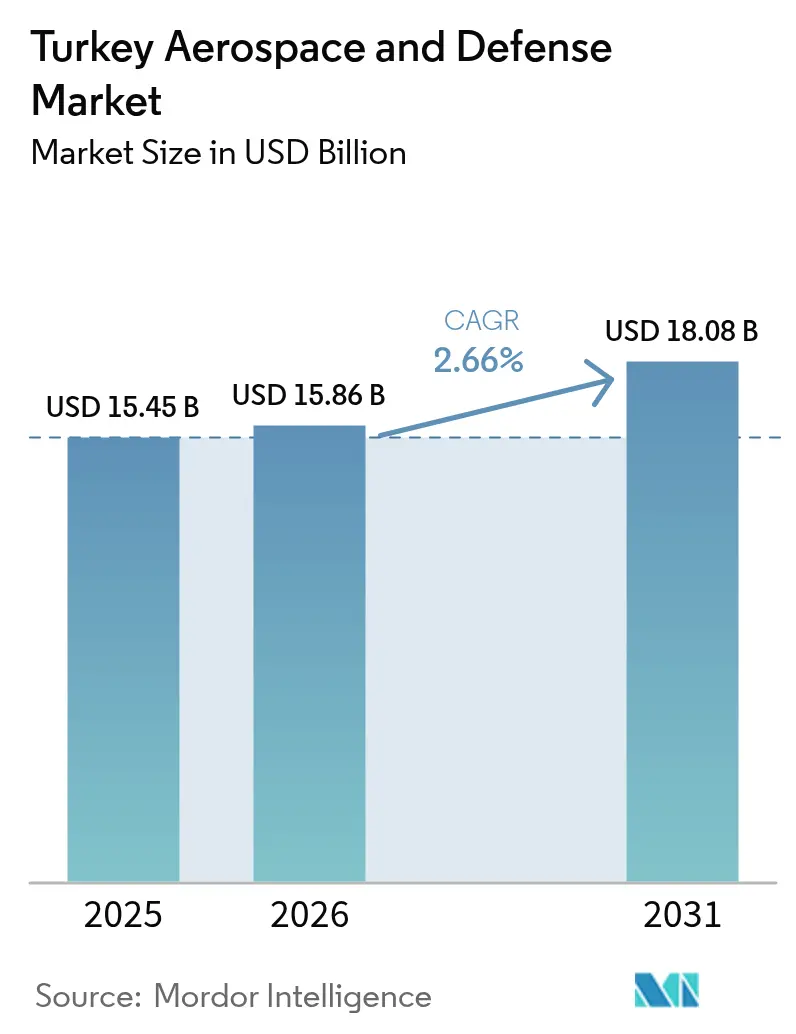
Mordor Intelligence의 터키 항공우주 및 방위 시장 분석
터키 항공우주 및 방위산업 시장 규모는 2025년 154억 5천만 달러에서 2026년 158억 6천만 달러로 성장할 것으로 예상되며, 2031년에는 180억 8천만 달러에 이를 것으로 전망됩니다. 이는 2026년부터 2031년까지 연평균 2.66%의 성장률을 의미합니다. 이러한 성장세는 터키의 자국 플랫폼 개발에 대한 집중적인 투자, 견조한 수출 수요, 그리고 2025년 470억 달러에 달한 국방 예산이라는 지원책에 기인합니다. [1] 출처: Middle East Eye, “터키의 2025년 국방 예산 470억 달러 도달”, middleeasteye.net. 드론, 미사일, 우주 시스템 납품 증가로 터키는 기존 공급업체에 대한 신뢰할 수 있는 대안으로서의 입지를 강화하고 있습니다. 동시에, 정부의 80% 국산 부품 사용 의무화 정책은 공급망 충격으로부터 해당 부문을 보호하는 역할을 합니다. 경쟁 구도는 기술 주권을 강조하며, 이는 KAAN 5세대 전투기, Hisar-O 방공 미사일, TB3 해상 드론 프로그램에서 입증됩니다. 이러한 프로그램들은 설계, 시제품 제작, 양산에 이르는 전 과정을 수행할 수 있는 생태계를 구축하고 있습니다.
주요 보고서 요약
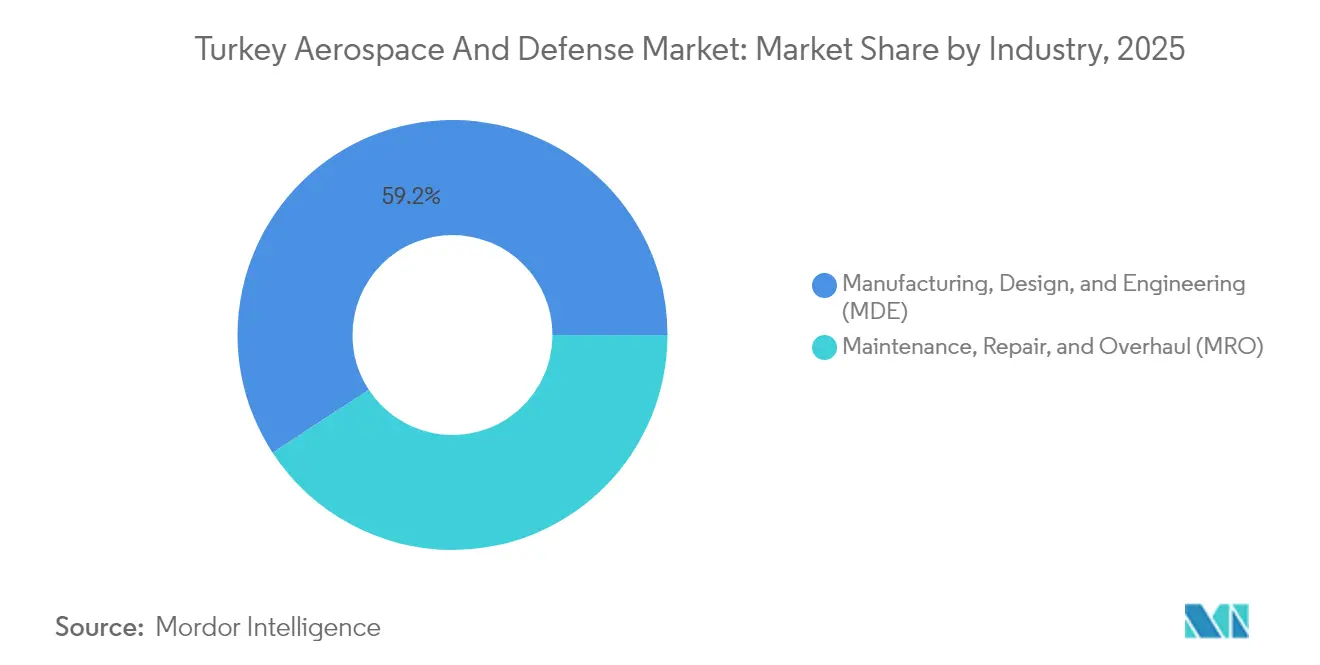
- 산업별로 보면 제조, 설계, 엔지니어링(MDE) 분야가 2025년 터키 항공우주 및 방위 시장 점유율 59.22%로 선두를 달렸고, 2031년까지 연평균 성장률 2.98%로 확대될 것으로 전망됩니다.
- 유형별로 보면, 방위 플랫폼은 2025년 터키 항공우주 및 방위 시장 규모에서 67.90%의 점유율을 차지했으며, 항공우주 부문은 2031년까지 3.24%의 CAGR로 성장할 것으로 예측됩니다.
- 최종 사용자 기준으로 보면 군사 부문은 71.60년 터키 항공우주 및 방위 시장 규모에서 2025%의 점유율을 차지했으며, 정부의 비군사적 응용 분야는 3.62년까지 2031%의 CAGR로 성장할 것입니다.
- 플랫폼별로 보면 무인 항공기(UAV)는 2025년에 터키 항공우주 및 방위 시장 점유율의 26.27%를 차지했으며 2031년까지 4.32%의 CAGR로 성장할 것으로 예상됩니다.
참고: 본 보고서의 시장 규모 및 예측 수치는 Mordor Intelligence의 독자적인 추정 프레임워크를 사용하여 생성되었으며, 2026년 1월 기준 최신 데이터 및 분석 정보를 반영하여 업데이트되었습니다.
터키 항공우주 및 방위 시장 동향 및 통찰력
드라이버 영향 분석
| 운전기사 | (~) CAGR 예측에 미치는 영향 | 지리적 관련성 | 영향 타임라인 |
|---|---|---|---|
| 증가하는 국방 예산 배정 | 0.8% | 국내 및 지역 파트너로의 파급 효과 | 중기(2~4년) |
| 무인기(UAV) 및 유도무기 수출 급증 | 0.6% | MENA, 동유럽 등에서 강력한 침투력을 갖춘 글로벌 기업 | 단기 (≤ 2년) |
| 국가적 자립과 토착 플랫폼 목표 | 0.5% | 국가적, 동맹국에 기술 이전 | 장기 (≥ 4년) |
| 상업 항공기 함대 및 공항 용량 확장 | 0.4% | 국내, 지역 연결 혜택 제공 | 중기(2~4년) |
| NATO 상호 운용성 업그레이드 프로그램 | 0.3% | 동부 측면에 초점을 맞춘 NATO 회원국 | 중기(2~4년) |
| 적층 제조 및 고급 복합재 도입 | 0.2% | 국내, 신흥시장으로의 수출 잠재력 보유 | 장기 (≥ 4년) |
| 출처: 모르도르 정보 | |||
증가하는 국방 예산 배정
2025년 국방 예산 47억 달러 중 165억 터키 리라가 방위산업지원기금에 배정되어, 국산 공중 및 미사일 프로그램에 대한 단기 수요를 확보하고 4.5억 달러 규모의 국내 연구개발(R&D)을 지원합니다. 증가된 예산 덕분에 히사르-O 방공 미사일의 양산이 이미 가속화되었고, TF35000 터보팬 엔진 시험대 도입이 가능해져 추진, 유도, C4ISR 하위 시스템 전반에 걸친 수직 통합이 더욱 강화되었습니다. 예측 가능한 자금 흐름은 중소기업들을 첨단 복합소재, 센서, 적층 제조 분야로 유인하여 터키 항공우주 및 방위 시장에 공급하는 공급 기반을 확대합니다. 이러한 투자는 터키의 전략적 자율성 확보 노력을 강화하고 기술 이전을 원하는 파트너들에게 수출 기회를 확대합니다.
무인기(UAV) 및 유도무기 수출 급증
바이카르(Baykar)의 1.76년 매출 2024억 34천만 달러는 우크라이나, 리비아, 나고르노카라바흐에서의 성과가 3개국 계약으로 이어졌으며, 우크라이나와 인도네시아에 현지 인력이 상주하는 시설이 준공되었음을 보여줍니다. TCG 아나돌루에서 운항하는 TBXNUMX의 갑판 기반 출격은 경항모 해군이 감당할 수 있는 가격대로 해상 전력 증강을 실현하는 데 기여합니다. 이와 함께 제공되는 정밀 무기 패키지와 유지 보수 서비스는 안정적인 연수익을 창출하여 기업들이 환율 변동에 대처하는 동시에 터키 항공우주 및 방위 시장의 입지를 확대하는 데 도움을 줍니다.
국가 자립 및 원주민 플랫폼 목표
KAAN 전투기는 인도네시아와 10대 이상의 항공기를 48억 달러에 수출하는 계약을 체결했으며, 반둥에 라이선스 생산 라인을 갖추고 있습니다. 이는 국내 설계가 기존 서방 전투기에 맞서 국제 입찰에서 승리할 수 있음을 보여줍니다. 터키는 80년 만에 해외 의존도를 20%에서 XNUMX%로 줄였으며, 항공전자, 탄두, 복합재 구조물 분야에서 공급망을 강화했습니다. 국산 부품 사용 의무화는 국내 공급업체에 대한 조달을 유도하여 규모의 경제를 확보하고, 이를 통해 단위 비용을 낮추고 터키의 해외 입찰 경쟁력을 강화합니다. 한때 위험 요소로 인식되었던 기술 이전 조항은 이제 산업 기술 향상을 추구하는 정부들에게 매력적인 요소로 작용하여 터키 항공우주 및 방위 시장을 확대하고 있습니다.
상업 항공기 함대 및 공항 용량 확장
터키항공은 458대의 항공기를 운항하고 있으며 2033년까지 813대로 늘리는 것을 목표로 하고 있는데, 이를 위해서는 MRO(유지보수, 수리 및 정비) 역량 확대, 국내 맞춤형 인테리어, 복합 소재 부품 도입이 필요합니다. [2] 출처: 터키항공, “2024년 2분기 이사회 활동 보고서”, investor.turkishairlines.com. 이스탄불 공항의 1억 2천만 명 수용 규모는 터키를 대륙 간 허브 공항으로 자리매김하게 했으며, 이는 레이더, 수하물 처리, 지상 지원 시스템에 대한 수요를 촉발했습니다. 이중 용도 기술은 군사 프로그램에서 비용에 민감한 상업용 제품(예: 적층 제조 방식의 객실 브래킷)으로 전환되면서 개발 주기가 단축되었습니다. 이처럼 터키 항공우주 및 방위 산업 시장은 민군 기술 융합을 통해 수익원을 다각화하고 있습니다.
제약 영향 분석
| 제지 | (~) CAGR 예측에 미치는 영향 | 지리적 관련성 | 영향 타임라인 |
|---|---|---|---|
| 통화 변동성과 높은 투입 비용 인플레이션 | -0.4 % | 국가적, 수출 경쟁력에 영향을 미치는 | 단기 (≤ 2년) |
| 수출 허가/제재 노출 | -0.3 % | 글로벌, 특히 서구 기술 접근에 영향을 미침 | 중기(2~4년) |
| 핵심 분야의 숙련 노동력 부족 | -0.2 % | 전국 단위, 지역별 인재 경쟁 | 중기(2~4년) |
| ESG/지정학적 위험에 따른 자금 조달 제약 | -0.1 % | 신흥시장 영향이 제한적인 유럽 시장 | 장기 (≥ 4년) |
| 출처: 모르도르 정보 | |||
통화 변동성과 높은 투입 비용 인플레이션
터키 리라화의 급격한 변동은 수입 엔진과 항공우주 등급 티타늄의 원가 기준을 확대하여 장기 수출 계약의 가격 책정을 어렵게 만듭니다. 완제품 시스템의 80%는 현재 국내에서 조달되지만, 해외에서 조달되는 20%는 종종 과도한 가치를 지닌 추진 장치나 센서 패키지로 구성됩니다. 경화 결제와 자연 헤지 수출 포트폴리오는 부분적인 완화 효과를 제공하지만, 상당한 인플레이션은 여전히 터키 항공우주 및 방위 시장 전반의 마진에 압력을 가하고 있습니다.
수출 허가/제재 노출
S-400 도입 이후 서방의 제재로 터키는 F-35 프로그램에서 쫓겨났고, 1.4억 달러의 매몰 비용에 대한 계획된 작업분담금 수익이 차단되었습니다. 미국산 부품에 대한 라이선스 거부는 하위 시스템 조달을 복잡하게 만들고 NATO 시장 판매를 제한합니다. 터키의 대응 전략은 국산 엔진 개발부터 아시아 및 중동 공급업체를 향한 공급망 다각화까지 다양합니다. 이러한 전략은 설계 자유도를 확대하지만 추가적인 자격 시험을 요구합니다. 따라서 단기적인 마찰로 인해 터키 항공우주 및 방위 시장의 성장이 위축되는 반면, 자립 프로그램을 통해 장기적인 회복탄력성의 기반을 마련하고 있습니다.
세그먼트 분석
산업별: 제조업이 토착 플랫폼 개발을 주도
제조, 설계 및 엔지니어링(MDE) 부문은 2025년 매출의 59.22%를 차지했으며, 연평균 2.98%의 성장률을 기록할 것으로 예상되어 터키 항공우주 및 방위산업 시장의 핵심 동력이 생산 자율성임을 보여줍니다. TUSAŞ의 4만 제곱미터 규모의 카흐라만카잔 캠퍼스는 설계, 조립 및 비행 시험 시설을 갖추고 있어 KAAN 전투기, GÖKBEY 헬리콥터, ANKA-3 무인항공기를 인접한 생산 라인에서 동시에 생산할 수 있습니다. 이러한 양산 능력은 터키 주요 기업들이 합작 투자 입찰에서 협상력을 강화하는 데 도움이 되며, 중소기업들은 배선, 3D 프린팅 덕트, 고온 수지 등을 공급하여 주요 플랫폼 전반에 걸쳐 국내 부가가치 창출률을 80%까지 끌어올리고 있습니다.
이 부문의 성장 모멘텀은 툴링 주기를 40% 단축하는 적층 제조 기술의 혁신 덕분에 가능해졌습니다. 이를 통해 프로토타입에서 저비용 초도 생산으로의 신속한 전환이 가능해졌습니다. 통합 디지털 트윈은 재작업 비용을 절감하고 수출 파트너의 오프셋 패키지와도 원활하게 연계되어 터키 항공우주 및 방위 시장의 매력을 향상시킵니다. TF35000 엔진 나셀용 하이브리드 복합 금속 구조에 대한 지속적인 투자는 터키가 R&D 예산을 독점 지식재산권(IP)으로 전환하여 높은 마진을 확보하는 방식을 잘 보여줍니다.
참고: 보고서 구매 시 사용 가능한 모든 개별 세그먼트의 세그먼트 공유
가장 세부적인 수준에서 자세한 시장 예측을 얻으세요
PDF 다운로드
유형별: 방위 플랫폼이 주도하는 가운데 항공우주 분야가 가속화되고 있습니다.
터키군이 장갑차, 방공 대대, 해군 자산을 재편하면서 방위 플랫폼이 2025년 매출의 67.90%를 차지했습니다. 실전 검증된 시스템은 해외에서의 신뢰도를 높여 터키 항공우주 및 방위 시장의 성장을 견인하는 전년 대비 30%의 수출 성장을 견인하고 있습니다. 그러나 항공우주 부문은 터키항공의 항공기 수 두 배 증편 계획과 국내 우주 프로그램의 발사대 및 위성 버스 수요 증가에 힘입어 연평균 3.24%의 성장률을 기록하며 이러한 격차를 메우고 있습니다.
앙카라에서 설계된 투르크샛 6A는 5억 명에게 서비스를 제공하고 신흥 아시아 시장의 통신 로열티를 확보합니다. 우주 인증을 받은 태양 전지판을 HALE 무인 항공기(UAV)로 재활용하는 등 민군 간 파급 효과는 터키 항공우주 및 방위 산업을 풍요롭게 하는 동시에 불안정한 방위 주기에 대한 의존도를 낮추는 기술 교차 수분 효과를 보여줍니다.
최종 사용자별: 정부 성장으로 인한 군사적 우위 확대
군 기관들은 71.60년 생산량의 2025%를 구매하여 다개년 조달 계획에 따라 정밀 무기, 전술 무인기, 해군 초계함을 대량으로 확보했습니다. 국군은 해외 구매자를 위한 시스템 검증을 담당하는 발사 고객으로서 터키 항공우주 및 방위 시장에 대한 탄탄한 기본 수요를 확고히 하고 있습니다. 그럼에도 불구하고, 정부(비군사) 애플리케이션은 국경 보안 타워, 산불 감시 드론, 위성 기반 전자 정부 연결에 힘입어 연평균 3.62%의 성장률을 보이고 있습니다.
민간 당국이 이중 용도 레이더와 암호화된 무선 네트워크를 도입함으로써 R&D 비용을 더 광범위한 규모로 분할 상환하고, 단위 비용을 절감하며, 수출 경쟁력을 강화할 수 있습니다. 이러한 다각화는 터키 항공우주 및 방위 시장을 규정하는 핵심 역량을 약화시키지 않으면서 방위 예산 배분 둔화 가능성으로부터 수익원을 보호합니다.

참고: 보고서 구매 시 사용 가능한 모든 개별 세그먼트의 세그먼트 공유
가장 세부적인 수준에서 자세한 시장 예측을 얻으세요
PDF 다운로드
플랫폼별: 무인 항공기(UAV)가 혁신과 수출 성공을 이끈다
무인 항공기(UAV)는 매출의 26.27%를 차지하며 연평균 성장률 4.32%로 시장 점유율 2위를 차지했는데, 이는 바이카르(Baykar)의 세계 무인 항공기 수출 점유율과 TB1의 XNUMX만 비행 시간 달성이라는 이정표를 반영합니다. 국산 EO/IR 포탑, SATCOM 데이터 링크, 스마트 무기는 과거 수입되었던 탑재체를 대체하여 국내 시장 가치를 유지하고 터키 항공우주 및 방위 시장을 확대하고 있습니다. KAAN 전투기와 같은 고정익 유인 항공기 프로젝트는 포트폴리오를 다각화하고 있으며, ATAK-II 중형 헬리콥터 프로그램은 지역 회전익 항공기 수요를 충족하고 있습니다.
미사일 및 정밀 무기 생산 라인은 드론 생산에서 사용되는 복합 소재 기체를 활용하여 생산 주기를 단축하고 중소득 국가에 매력적인 턴키 패키지를 제공합니다. 페르가니 스페이스의 민간 위성 발사로 촉진된 우주 플랫폼은 터키를 지구 관측 및 PNT 서비스의 지역 제공업체로 자리매김함으로써 장기적인 성장 잠재력을 제공합니다. 따라서 플랫폼의 다양성은 터키 항공우주 및 방위 시장의 지속적인 성장을 뒷받침합니다.
지리 분석
마르마라 지역에는 1,300개 회원사를 보유한 SAHA 이스탄불(SAHA Istanbul) 클러스터가 자리 잡고 있으며, 12.59년 매출은 6.08억 2024천만 달러, 수출은 XNUMX억 XNUMX천만 달러에 달했습니다. 시스템 통합업체, 항만 물류, 그리고 신공항이 밀집되어 있어 터키 항공우주 및 방위 시장의 중심지로 자리매김했습니다. 협력 R&D 파크는 초기 단계부터 시제품 제작 부티크까지 연결하여 컨셉 단계에서 양산 단계로의 전환을 가속화하고, 수출 고객 피드백에 따른 신속한 반복 작업을 가능하게 합니다.
앙카라를 중심으로 한 중부 아나톨리아 지역은 터키 항공우주(Turkish Aerospace)의 카라만카잔 공장과 TF35000 엔진 통합 라인을 중심으로 추진력 자립을 강화하고 있습니다. 국방 조달 기관과의 근접성은 신속한 의사 결정과 신속한 계약 이행을 촉진하며, 이는 신규 진입 기업을 육성하고 터키 항공우주 및 방위 시장에 공급하는 중소기업의 파이프라인을 유지하는 데 기여합니다.
에게해 지역은 이즈미르의 산업 지대와 심해 항구를 활용하여 해군-항공 통합 프로젝트를 지원하고 있으며, 지중해 조선소들은 무인기(UAV) 탑재 코르벳 갑판 사업으로 사업 다각화를 추진하고 있습니다. 흑해 허브는 레이더 및 전자전 하위 시스템에 집중하여 해상 가스 안보 수요를 활용하고 있습니다. 남동부 및 동부 아나톨리아 지역은 비용 경쟁력 있는 시설과 세제 혜택을 제공하여 적층 제조 스타트업을 유치하고 터키 항공우주 및 방위 시장의 지리적 위험 분산을 확대하고 있습니다.
규제 현황
터키의 항공우주 및 방위산업 조달과 산업화는 대통령실 산하 국방산업사무국(SSB)에서 중앙집권적으로 관리하며, 주요 사업 승인 및 전략적 결정은 대통령이 의장을 맡는 국방산업집행위원회(SSIK)에서 감독합니다. 방위산업 사업 참여는 SSB의 계약 관행과 산업 참여 및 상쇄 규정에 따라 이루어지며, 이러한 규정은 대규모 조달 사업에 현지화 및 기술 이전 요건을 포함시켜 해당 분야의 높은 현지화 지향성을 강화합니다.
생산, 무역 및 보안 규정 준수는 여러 기관과 법률에 걸쳐 분산되어 있습니다. 법률 제5201호는 군수품의 생산, 수입 및 수출을 규제하고 국방부(MSB)의 허가를 요구하며, 법률 제5202호는 기밀 프로젝트 관련 시설에 대한 국방 산업 보안 요건(인증 및 정기 감사 포함)을 규정하고 있습니다. 통제 품목은 국방부의 통제 목록(KTL)을 통해 관리되며, 이중 용도 및 통제 물품의 무역 통제에는 필수적인 디지털 위험 기반 승인 및 추적 플랫폼인 TAREKS가 사용됩니다. 결과적으로 허가, 시설 보안 및 수출 통제 규정 준수는 국내 공급업체와 해외 주요 업체 모두에게 중요한 관문 역할을 합니다.
가치 사슬 분석
터키의 항공우주 및 방위산업 가치 사슬은 SSB(전략방위위원회)가 주도하는 프로그램 포트폴리오와 탄탄한 국내 산업 기반을 바탕으로 구축되어 있으며, 주요 업체와 핵심 하위 시스템 업체들이 금속, 복합재, 전자, 소프트웨어, 에너지 등 다양한 분야에 걸쳐 단계별 공급업체들을 조율하고 있습니다. 터키항공우주산업(Turkish Aerospace Industries)은 기체 및 항공우주 통합을 담당하고, ASELSAN은 센서, C4ISR(지휘통제정보감시정찰) 및 전자전을 지원하며, Roketsan은 미사일 및 추진 시스템을, BMC/FNSS는 지상 시스템을, MKE는 군수품을 공급합니다. 또한, 이러한 구조는 SSB 역량 매핑(YETEN 2.0 등) 및 중소기업 역량 강화 계획을 포함한 클러스터링 및 역량 개발 메커니즘을 통해 자격을 갖춘 국내 조달을 확대하고 있습니다.
상류 부문의 의존성은 제재나 라이선스 제한으로 공급이 차질을 빚을 수 있는 추진 시스템, 고성능 센서, 그리고 특정 항공우주 소재에 집중되어 있습니다. 이는 국산 엔진과 국내산 전자 장치를 포함한 수직적 통합의 중요성을 더욱 강조합니다. 중류 부문의 가치 창출은 터키항공우주산업(TAII)의 카흐라만카잔 단지와 같은 대규모 생산 시설에서의 설계부터 양산에 이르기까지의 전 과정에 집중되어 있으며, 방공 및 전자 장비 제조를 통합한 생산 허브에도 초점을 맞추고 있습니다. 하류 부문의 수익은 플랫폼, 탄약, 훈련 및 유지보수를 결합한 패키지 수출에서 점차 증가하고 있습니다. 서비스 측면에서는 이스탄불 공항과 터키 테크닉을 중심으로 MRO(유지보수, 수리 및 정비) 및 수명주기 지원이 확대되고 있으며, 민간 항공 수요와 방산 등급 유지보수 및 부품 제조 역량을 연계하고 있습니다.
경쟁 구도
터키 기업 100개가 세계 방위산업 2.172대 기업에 이름을 올렸습니다. ASELSAN은 국내 매출 1.858억 90만 달러로 선두를 달리고 있으며, 레이더, 전자전, 전자광학 분야에서 강력한 입지를 확보하고 있습니다. TUSAŞ는 기체와 위성을 통합하여 2억 XNUMX만 달러의 매출을 기록하며 그 뒤를 따르고 있으며, Baykar는 수출 대비 매출 비율이 XNUMX%로 무인기 시장을 장악하고 있습니다. 경쟁 우위는 수직적 통합과 신속한 생산 능력에서 비롯됩니다. TBXNUMX 기준 인증부터 첫 수출까지 걸린 시간은 XNUMX년으로, 기존 OEM 주기보다 훨씬 짧았습니다.
적층 제조 도입은 툴링 비용을 35% 절감하고 시제품 제작 리드타임을 단축하여 중소기업이 차세대 항공기의 서브시스템 입찰에 참여할 수 있는 기반을 제공합니다. 2025년의 전략적 움직임으로는 유럽 무인 전투기 시장을 겨냥한 레오나르도와 바이카르의 합작 투자, 그리고 스페인 훈련기 프로그램에 대한 투사스(TUSAŞ)의 에어버스 파트너십 등이 있습니다. 페르가니 스페이스(Fergani Space)와 같은 혁신 기업들은 위성 버스 가격을 4만 달러 미만으로 낮춰 국가 예산을 넘어 접근 가능한 시장을 확대하고 있습니다. 이스탄불 SAHA(사우디 항공우주국) 내 협업은 인도네시아의 KAAN 수주와 같은 수출 계약에서 현지 생산이 필요할 때 신속한 확장을 가능하게 합니다. 결론적으로, 시너지 효과를 창출하는 경쟁은 터키 항공우주 및 방위 시장의 글로벌 진출을 촉진합니다.
터키 항공우주 및 방위 산업 리더
터키 항공우주산업 주식회사
ASELSAN A.Ş.
BMC Otomotiv Sanayi 및 Ticaret A.Ş.
BAYKAR MAKİNA SANAYİ VE TİCARET A.Ş.
Roketsan Inc.
- *면책조항: 주요 플레이어는 특별한 순서 없이 정렬되었습니다.
시장 참가자 및 경쟁사에 대한 자세한 정보가 필요하십니까?
PDF 다운로드
최근 산업 발전
- 2026년 5월: GE 에어로스페이스와 터키항공우주산업(Turkish Aerospace)은 HURJET 프로그램에 사용될 F404 엔진 공급 계약을 발표했습니다. 이번 엔진 공급 계약 체결로 HURJET 생산 계획 및 수출 준비가 안정화될 뿐만 아니라, 터키 내 플랫폼과 추진 시스템 공급망 간의 통합이 강화될 것입니다.
- 2026년 2월: 아셀산(ASELSAN)과 CSG 그룹은 유럽연합(EU)에 합작 투자 회사를 설립하고 타트라 포스(Tatra Force) 6x6 플랫폼에 코르쿠트(Korkut) 방공 시스템을 통합하기 위한 전략적 협력을 발표했습니다. 이번 협력을 통해 아셀산은 유럽 내 산업 입지를 강화하고, 터키의 방공 역량을 유럽의 기존 차량 OEM 및 유통망과 결합하여 잠재 수요를 확대할 수 있게 되었습니다.
- 2024년 10월: ASELSAN은 터키군을 위한 유도 키트 조달 및 아시아와 아프리카 시장 수출용 탑재체 판매를 포함한 여러 계약을 발표했습니다. 이러한 계약 체결로 ASELSAN의 정밀 및 탑재체 하위 시스템 생산 수주 잔고가 확대되었으며, 국내 전자 및 탄약 관련 역량을 국내 프로그램과 수출 모두에 통합하는 터키의 전략을 강화하게 되었습니다.
터키 항공우주 및 방위 시장 보고서 범위
터키의 항공우주 및 방위 산업에 대한 연구는 항공기, 무인 항공기, 장갑차, 방공 시스템, 해군 함정, 위성 등의 중요 시스템 및 구성 요소의 개발을 설명합니다.
터키 항공우주 및 방위 시장은 산업 및 유형별로 세분화됩니다. 산업별로는 제조, 설계 및 엔지니어링, 그리고 MRO(정비, 수리 및 정비)로 세분화됩니다. 유형별로는 항공우주 및 방위로 세분화됩니다. 본 보고서는 앞서 언급된 모든 부문의 시장 규모를 미화(USD)로 제공합니다.
산업별
| 제조, 설계 및 엔지니어링(MDE) |
| 유지보수, 수리 및 정밀검사(MRO) |
유형에 의하여
| 우주항공 | 비행 |
| 우주 산업 | |
| 방위산업 |
최종 사용자
| 상업용 항공 |
| 군 |
| 정부(비군사) |
| 개인 및 비즈니스 항공 |
플랫폼 별
| 고정익 항공기 |
| 회전익 항공기 |
| 무인 항공기 (UAV) |
| 토지 시스템 |
| 해군 시스템 |
| 미사일과 정밀 무기 |
| 우주 플랫폼 및 발사대 |
| 산업별 | 제조, 설계 및 엔지니어링(MDE) | |
| 유지보수, 수리 및 정밀검사(MRO) | ||
| 유형에 의하여 | 우주항공 | 비행 |
| 우주 산업 | ||
| 방위산업 | ||
| 최종 사용자 | 상업용 항공 | |
| 군 | ||
| 정부(비군사) | ||
| 개인 및 비즈니스 항공 | ||
| 플랫폼 별 | 고정익 항공기 | |
| 회전익 항공기 | ||
| 무인 항공기 (UAV) | ||
| 토지 시스템 | ||
| 해군 시스템 | ||
| 미사일과 정밀 무기 | ||
| 우주 플랫폼 및 발사대 | ||
다른 지역이나 세그먼트가 필요하신가요?
지금 사용자 정의
보고서에서 답변 한 주요 질문
현재 터키 항공우주 및 방위 시장 규모는 어느 정도입니까?
15.86년 시장 규모는 2026억 달러이며, 18.08년까지는 2031%의 CAGR로 2.66억 달러에 도달할 것으로 예상됩니다.
터키의 항공우주 및 방위 시장 점유율이 가장 큰 부문은 어디입니까?
제조, 설계 및 엔지니어링 분야는 59.22년 기준 2025%의 시장 점유율을 기록하며 선두를 달리고 있으며, 이는 토종 플랫폼 생산에 대한 지속적인 투자 덕분입니다.
터키 무인 항공기가 국제적으로 경쟁력을 갖춘 이유는 무엇인가?
전투 검증, 높은 국산 콘텐츠, 묶음 유지 보수 서비스 덕분에 Baykar는 34개국에서 계약을 체결하고 전 세계 UAV 수출의 65%를 차지했습니다.
터키의 국방예산이 산업 성장에 얼마나 중요한가?
47년 국방예산은 2025억 달러로, 상당한 규모의 연구개발 예산을 포함해 국내 수요를 충족하고 기술 자립 프로그램을 가속화합니다.
터키 내 어떤 지역에서 항공우주 및 방위 생산이 이루어지고 있나요?
마르마라 지역에는 SAHA 이스탄불 클러스터가 있고, 중앙 아나톨리아에는 주요 조립 및 엔진 테스트 시설이 있으며, 에게해에는 해상-항공 프로젝트를 위한 항구 인프라가 있습니다.
어떤 제약이 터키 항공우주 및 방위 시장 성장을 둔화시킬 수 있을까?
통화 변동성, 수출 허가 장벽, 숙련 노동력 부족은 단기적 위험으로 작용하지만, 토착 개발 이니셔티브는 이런 어려움을 완화하는 것을 목표로 합니다.


