

Mordor Intelligence의 아시아 태평양 Guar 시장 분석
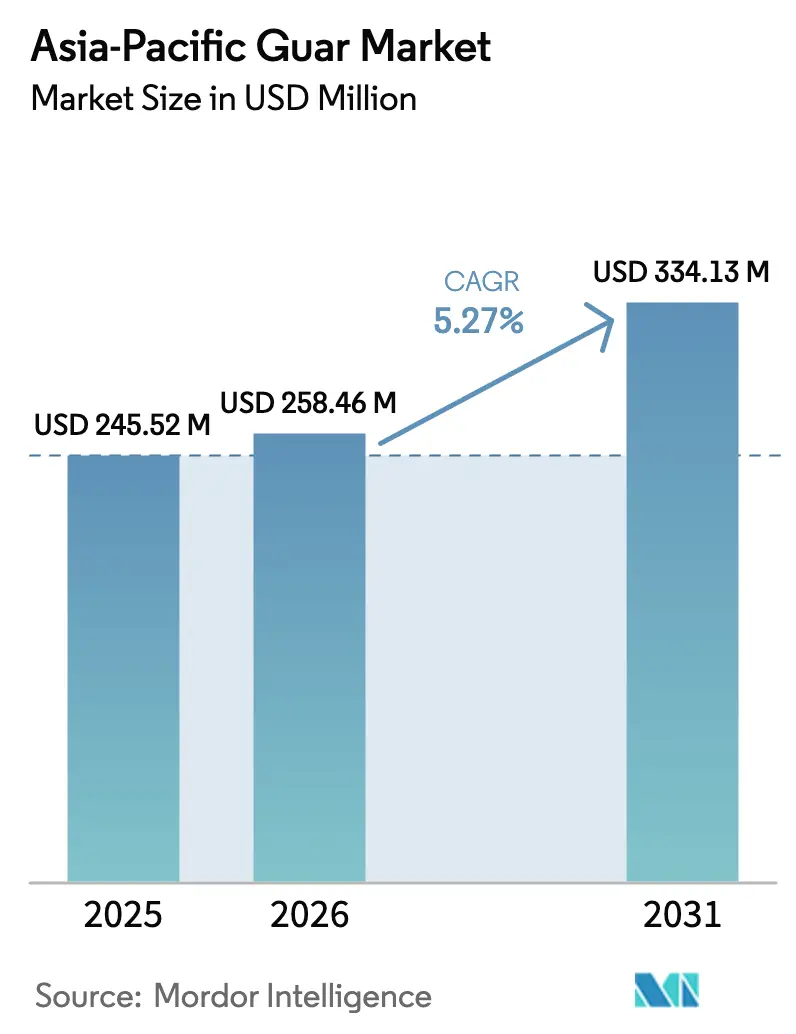
아시아 태평양 구아르 시장 규모는 2025년 2억 4,552만 달러에서 2026년 2억 5,846만 달러로 성장하고, 2031년에는 3억 3,413만 달러에 이를 것으로 전망되며, 2026년부터 2031년까지 연평균 5.27%의 성장률을 보일 것으로 예상됩니다. 이러한 성장은 최종 사용처의 변화, 특히 수압 파쇄에서 고급 식품, 음료 및 생분해성 포장재 분야로의 전환을 반영합니다. 인도는 전 세계 구아르 생산량의 약 80%를 차지하며 지역 공급의 중심 역할을 하지만, 라자스탄 지역에 집중되어 있어 기상 조건으로 인한 조달 위험이 높습니다. 중국의 셰일가스 개발 활동 증가는 수요 증가에 기여하고 있지만, 고온 유정에서 폴리아크릴아미드를 구아르로 대체하는 사례가 늘어나면서 석유 및 가스 부문에서의 구아르 성장세는 다소 둔화될 것으로 보입니다. 중국, 인도, 일본의 도시 소비자들은 클린 라벨 식품과 음료를 선호하며, 이로 인해 제조사들은 더 비싼 잔탄검이나 셀룰로오스 대신 구아검을 선택하고 있습니다. 또한 일본의 일회용 플라스틱 규제는 생분해성 구아검 기반 필름의 도입을 위한 길을 열었습니다.
주요 보고서 요약
- 지역별로는 인도가 2025년 아시아 태평양 구아르 시장 점유율 71.20%로 선두를 차지할 것으로 예상되며, 호주는 2031년까지 연평균 7.60%의 성장률을 보일 것으로 전망됩니다.
참고: 본 보고서의 시장 규모 및 예측 수치는 Mordor Intelligence의 독자적인 추정 프레임워크를 사용하여 생성되었으며, 2026년 1월 기준 최신 데이터 및 분석 정보를 반영하여 업데이트되었습니다.
아시아 태평양 Guar 시장 동향 및 통찰력
드라이버 영향 분석
| 운전기사 | (~) CAGR 예측에 미치는 영향 | 지리적 관련성 | 영향 타임라인 |
|---|---|---|---|
| 가공식품에 대한 수출 지향적 수요 증가 | 0.8% | 인도, 중국, 일본 | 중기(2~4년) |
| 고급 유제품 및 식물성 음료에서 클린 라벨 증점제로 구아검 사용이 증가하고 있습니다. | 0.9% | 중국, 인도, 호주, 일본 | 단기 (≤ 2년) |
| 중국 쓰촨 분지와 타림 분지에서 셰일가스 개발 프로젝트 증가 | 0.6% | 중국발 수출이 인도 수출에 파급 효과를 미친다 | 중기(2~4년) |
| 일본에서 일회용 플라스틱을 대체하는 생분해성 구아르계 필름의 등장 | 0.4% | 일본, 중국 도시 지역의 조기 도입 | 장기 (≥ 4년) |
| 천연 점도 조절제를 선호하는 전자상거래 화장품의 급속한 성장 | 0.5% | 중국, 인도, 일본 | 단기 (≤ 2년) |
| 호주 건조지대 농업 지역에서 가뭄에 강한 작물 재배를 위한 정부 인센티브 | 0.3% | Australia | 장기 (≥ 4년) |
| 출처: 모르도르 정보 | |||
가공식품에 대한 수출 지향적 수요 증가
인도의 가공식품 수출액은 2025년에 7.8억 달러에 달했으며, 정부 프로그램은 2030년까지 1,000억 달러를 목표로 하고 있어 수출용 제품에 사용되는 하이드로콜로이드 안정제에 대한 수요를 지속적으로 유지하고 있습니다. [1] 출처: Volza, “인도 구아검 수출 데이터,” volza.com . 중국은 2023년에 상당량의 가공식품을 수출했으며, 해산물 가공업체들은 해동 안정성 향상을 위해 구아검을 사용했습니다. 일본은 2024년에 1조 4,500억 엔(약 9.7억 달러) 상당의 식품을 수출했으며, 클린 라벨 원료 트렌드와 천연 증점제 선호도에 맞춰 프리미엄 포지셔닝을 목표로 하고 있습니다. [2] 출처: 농림수산성, “2024년 식품 수출 통계,” maff.go.jp. 가공업체들이 잔탄검의 저렴한 대안을 찾으면서 지역별 식품 증점제 수요는 세계 평균을 앞지르며 증가하고 있습니다. 인도의 구아검 출하량은 2021년 이후 증가세를 보였으며, 가치 측면에서도 더 빠른 속도로 증가하여 고급화 및 파생 상품 혁신을 나타내고 있습니다.
고급 유제품 및 식물성 음료에서 클린 라벨 증점제로 구아검 사용이 증가하고 있습니다.
전 세계 식물성 우유 시장은 2024년에 성장세를 보일 것으로 예상되며, 특히 아시아 태평양 지역의 도시 소비자들이 유제품 대체품을 선호함에 따라 가장 빠른 성장세를 기록할 것으로 전망됩니다. 구아검은 중성적인 맛과 빠른 수분 흡수력으로 0.1~0.3% 첨가 시 음료의 질감을 향상시켜 고급 귀리 및 아몬드 음료에서 셀룰로오스보다 선호됩니다. 2024년 동료 평가를 거친 연구에 따르면 구아검은 전 세계 갈락토만난 공급량의 90%를 차지하며 합성 증점제에 비해 우수한 팽윤율을 제공하는 것으로 확인되었습니다. Syensqo는 2025년에 블록체인 기반 추적 시스템을 도입하여 프리미엄 브랜드에 매력적인 공급망 투명성을 확보했습니다. [3] 출처: Syensqo, “지속 가능한 구아검 이니셔티브”, syensqo.com . 제조사들은 구아검을 로커스트콩검과 혼합하여 총 하이드로콜로이드 함량을 낮추면서도 시너지 효과를 내는 점도를 얻어 원료 비용을 10~15% 절감할 수 있습니다.
중국 쓰촨 분지와 타림 분지에서 셰일가스 개발 프로젝트 증가세
중국은 2024년에 422.2억 세제곱미터의 천연가스를 소비했는데, 이는 쓰촨성과 타림 지역의 셰일 가스 생산량 증가에 힘입어 7.8% 증가한 수치입니다. 150°C 이상의 고온 심층 가스전에서는 열 안정성이 높은 폴리아크릴아미드를 사용하여 구아검을 대체하는 경우가 많아지면서, 유정 수는 증가하고 있지만 구아검의 비중은 줄어들고 있습니다. 인도 수출업체들은 2024년에 중국에 구아검을 수출했기 때문에, 어떤 대체재가 도입되더라도 무역량에 직접적인 영향을 미칠 것입니다. 환경 규제가 강화되면서 파쇄액 잔류물 허용 기준이 높아지고 있으며, 지층 손상을 줄이는 합성 고분자 사용이 선호되고 있습니다. 중국의 셰일 가스 개발이 제한적이기 때문에, 중국 셰일 가스 관련 구아검 수요 증가세는 상대적으로 더디게 나타나고 있습니다.
일본에서 일회용 플라스틱을 대체하는 생분해성 구아르계 필름의 등장
2022년 일본의 플라스틱 자원 순환법(PRCA)은 일회용 플라스틱에서 생분해성 대체재로의 전환을 촉진하고 있습니다. 구아르 필름은 킬로그램당 2~5달러로 셀룰로스 대체재보다 저렴하여 중간급 용도에 적합합니다. 기술적 난제로는 생분해성을 저해하는 화학적 변형 없이 인장 강도와 내습성을 확보하는 것이 있습니다. 원료 공급업체와 가공업체는 지속 가능한 포장에 프리미엄 가격을 지불할 의향이 있는 소비자가 많은 도시 시장을 겨냥하여 필름을 상용화하고자 합니다.
제약 영향 분석
| 제지 | (~) CAGR 예측에 미치는 영향 | 지리적 관련성 | 영향 타임라인 |
|---|---|---|---|
| 원자재 공급이 라자스탄에 집중되어 조달 위험이 발생하고 있습니다. | -0.7 % | 전 세계적인 현상이며 특히 중국, 일본, 호주 수입업체에 심각한 영향을 미칩니다. | 단기 (≤ 2년) |
| 몬순 변동성과 관련된 높은 전년 대비 가격 변동성 | -0.8 % | 글로벌 | 단기 (≤ 2년) |
| 증점제로 사용할 수 있는 저렴한 셀룰로오스 및 잔탄 대체재의 이용 가능성 | -0.6 % | 중국, 일본, 호주 | 중기(2~4년) |
| 환경 규정에서 수압파쇄 첨가제에 대한 엄격한 잔류 허용 기준 | -0.4 % | 중국의 규제 영향이 호주에 파급될 전망 | 중기(2~4년) |
| 출처: 모르도르 정보 | |||
라자스탄 지역에 원자재 공급이 집중되어 조달 위험이 발생하고 있다.
라자스탄주는 인도 구아 생산량의 70~72%를 차지하며 전 세계 생산량의 약 56%를 차지하기 때문에, 지역적인 기상 이변은 전 세계 공급망에 큰 영향을 미칩니다. 약한 몬순은 수확량을 최대 30%까지 감소시켜 몇 주 안에 두 자릿수 가격 변동을 초래할 수 있습니다. 인도는 2024년에 5억 6,896만 달러 상당의 구아검 453,612톤을 수출했으며, 이러한 공급 차질은 미국, 독일, 중국 등 주요 구매국에까지 파급 효과를 미칩니다. 호주는 실험적인 생산지이고 파키스탄은 소량 생산에 그치고 있어 대체 생산지는 아직 미미한 수준입니다. 시엔스코(Syensqo)의 이니셔티브에 따른 블록체인 추적 시스템은 투명성을 향상시키지만, 물리적 공급망 위험을 완전히 해소하지는 못합니다.
전년 대비 높은 가격 변동성은 몬순 변동성과 관련이 있습니다.
구아르는 주로 빗물에 의존하여 재배되기 때문에 수확량이 몬순 시기와 분포에 매우 민감합니다. 2025년 초 평균 가격은 100kg당 10,300~10,800루피(미화 123~129달러)였지만, 2012년처럼 톤당 12,000달러를 넘는 등 가격이 급등한 사례도 있습니다. 2024년에는 불안정성 지수에서 구아르가 인도 수출품목 중 가장 가격 변동성이 큰 품목으로 선정되었습니다. 가격이 급등할 경우 구매자들은 잔탄검, 셀룰로오스, 타라검 등으로 대체재를 만들어 사용하는데, 이로 인해 기능적 동등성이 있는 경우 구아르의 시장 점유율이 감소합니다. 선물 시장이 아직 발달하지 않아 대부분의 사용자는 현물 가격 변동성에 노출되어 있습니다.
지리 분석
인도 구아르 시장
인도의 구아르 생산 지배력은 라자스탄 주의 건조한 기후와 구아르 재배에 적합한 칸도솔 토양, 그리고 수십 년에 걸친 종자 개량 및 농업 기술에 기반합니다. 조드푸르 인근의 가공 시설에서는 구아르 콩을 조각내거나 분말 형태로 가공하여 전 세계 구매자에게 신속하게 수출할 수 있도록 지원합니다. 인도산 구아르를 중심으로 형성된 아시아 태평양 시장 규모는 수출업체들이 프리미엄 계약 수주를 위해 지속 가능한 인증 등급을 도입함에 따라 더욱 성장할 것으로 예상됩니다. 그러나 몬순 기후에 대한 의존성은 공급망을 수확량 변동에 취약하게 만들며, 최근 몇 시즌 동안 10~15%의 가격 변동성을 보인 것처럼 급격한 가격 상승을 초래할 수 있습니다.
호주 구아르 마켓
호주는 제2의 공급 기반 구축을 목표로 하고 있습니다. 노던 테리토리에서 실시된 시험 결과, 보충 관개 시설을 활용하면 유망한 수확량을 얻을 수 있으며, 이를 통해 현지 가공업체들이 제분 및 파생 제품 생산에서 부가가치를 창출할 수 있을 것으로 예상됩니다. 정부의 수자원 인프라 지원책은 농장 내 댐 및 저압 관개 시스템 설치를 가능하게 하여, 수수와 병아리콩을 포함하는 작물 순환에 구아르를 통합하는 것을 촉진할 수 있습니다. 가공 공장이 가동되면 호주는 동아시아 고객들에게 시장 수요에 근접한 물량을 공급하여 지역 공급 안정성을 강화할 수 있을 것입니다.
중국 및 일본 구아르 시장
중국과 일본은 수요 측면에서 막대한 역할을 하고 있습니다. 중국의 셰일가스 시추에는 한때 구아르가 상당량 사용되었지만, 현재는 고온 유전에서 폴리아크릴아미드를 선호합니다. 그럼에도 불구하고 중국의 포장식품 및 전자상거래 화장품 산업은 점도와 질감 개선을 위해 여전히 구아르를 수입하고 있습니다. 일본의 플라스틱 자원 순환법(PRCA)은 생분해성 구아르 필름 연구를 가속화하고 있으며, 일본의 고급 가공식품 수출은 클린 라벨 안정제를 필요로 합니다. 이러한 수요처들은 인도의 지리적 집중으로 인한 공급 위험을 상쇄하는 역할을 합니다.
규제 현황
구아검은 코덱스 알리멘타리우스(INS 412)에 따라 식품 첨가물로 규제되며, 사용 조건은 일반적으로 우수 제조 기준(GMP)에 따라 관리됩니다. GMP는 식품 및 음료 분야에서 구아검의 국경 간 제조 및 무역을 지원합니다. 아시아 태평양 지역에서는 국가별 규정이 추가적인 준수 요건을 더하고 있는데, 특히 중국의 의무적인 국가 식품 안전 기준인 GB 28403-2012는 구아검의 안전 및 품질 기준(중금속 및 미생물 지표에 대한 제한치 포함)을 명시하고 있습니다. 이러한 요건들은 수입업체의 규격 및 공급업체의 시험 프로토콜을 결정하는 데 영향을 미칩니다.
무역 및 수출 측면에서 인도의 구아르 수출업체들은 APEDA(농산물 수출개발청)가 마련한 규제 체계와 DGFT(무역총국)에서 관리하는 수출 정책 고시를 준수하며 사업을 운영하고 있습니다. 프리미엄 시장 진출은 일반적으로 품질 및 안전 기준 준수 여부에 달려 있습니다. 예를 들어, 유럽 연합(EU)으로 수출되는 인도산 구아르는 특정 제품에 대한 EU의 강화된 공식 통제 체제를 준수해야 하며, 여기에는 EU 집행위원회 시행규정(EU) 2019/1793 및 이후 개정안에 명시된 공식 인증 절차가 포함됩니다. 이로 인해 더 많은 수출업체들이 국경 통관 거부 및 고객 감사를 줄이기 위해 공식적인 서류 작성, 추적성 확보, 제3자 검사 등을 강화하고 있습니다.
가치 사슬 분석
지역 가치 사슬은 주로 인도, 특히 라자스탄에 집중된 빗물에 의존하는 구아 재배에서 시작됩니다. 소규모 농가들은 꼬투리와 씨앗을 지역 집하 채널에 공급하는데, 여기에는 농가 직거래 및 기본적인 품질 선별을 지원하는 농민 생산자 조직(FPO)이 포함됩니다. 가공 시설은 조드푸르 지역을 포함한 라자스탄에 집중되어 있으며, 가공업체들은 구아 콩을 쪼개고, 분쇄 및 정제 과정을 거쳐 다양한 용도에 맞는 구아검 분말을 생산합니다. 이러한 최종 제품은 일반 상품 등급부터 고급 식품 및 산업용 등급에 이르기까지 다양한 최종 용도로 가공된 후, 국내 유통 및 수출 물류로 이어지며, 잘 구축된 수출 촉진 채널의 지원을 받습니다.
품질 보증, 추적성 및 물류 집중은 경쟁력을 좌우합니다. 조드푸르 인근에 정제 시설을 집중시키면 규모의 경제와 수출 준비 태세가 향상되지만, 지역 기후 변화, 인프라 장애 및 규제 준수 문제에 대한 취약성도 커집니다. 2025년 8월, 남아시아 생명공학센터(SABC)는 조드푸르에 기반을 둔 가공업체 및 아그로넛 FPO, 지카카 FPO를 포함한 지역 농업생산자조직(FPO)과 함께 라자스탄에서 지속 가능한 구아르 생산 이니셔티브를 출범했습니다. 이 이니셔티브는 추적 가능한 공급망이 요구되는 고급 식품, 화장품 및 기타 분야에서 구매자의 요구에 부응하여 농업 기술 개선과 일관된 품질 향상을 위한 공급 측면의 노력을 반영합니다.
경쟁 구도
아시아 태평양 구아르 시장은 비교적 집중도가 높습니다. 힌두스탄 검(Hindustan Gum)이 통합 농업 프로그램과 자체 테스트를 통해 제품 일관성을 보장하며 시장 점유율 1위를 차지하고 있습니다. 자이 바라트 검(Jai Bharat Gum), 닐칸트 폴리머스(Neelkanth Polymers), 비카스 WSP(Vikas WSP)는 수출 물류와 에너지 시추용 속수성 구아르, 동물 사료용 고단백 구아르 등 파생 상품 혁신에 주력하는 중견 기업입니다.
체계적인 기업 감독과 산업 표준화에서 벗어나 운영되는 소규모, 전통적, 비공식 사업체로 구성된 비조직 부문은 가공업체 수로 따지면 90%를 차지하지만 품질 인증이 부족하여 제약 및 고급 식품 분야 진출이 제한적입니다. 조직화된 수출업체들은 작물 건강 모니터링 및 수확 시기 조정을 위한 원격 감지 기술 등 정밀 농업에 투자하여 품질을 안정화하고 낭비를 줄이고 있습니다. 글로벌 주요 원료 기업들이 이러한 환경을 재편하고 있습니다. 테이트앤라일(Tate & Lyle)은 2024년 1.8억 달러 규모의 CP 켈코(CP Kelco) 인수를 완료하여 펙틴과 특수 검류를 포트폴리오에 추가하고 아시아 태평양 지역에 걸쳐 7개의 지역 공장과 9개의 응용 센터를 통합했습니다.
합병된 회사는 하이드로콜로이드 혼합물을 교차 판매하고 기술적인 제형 지원을 제공함으로써 지역 구아 가공업체에 대한 경쟁 압력을 높일 수 있습니다. 로레알, 프록터앤갬블, 헨켈과 함께 2025년에 출범한 시엔스코의 지속 가능한 구아 이니셔티브는 블록체인 기반 추적성의 선례를 만들어 시장을 일반 상품과 인증된 공급망으로 나눌 수 있습니다. 투명한 소싱을 채택하는 가공업체는 화장품 및 고급 식품에서 5~10%의 가격 프리미엄을 요구할 수 있습니다.
최근 산업 발전
- 2026년 7월: 국립상품선물거래소(NCDEX)는 2026년 7월 24일부터 구아르 코르마 선물 계약을 출시한다고 발표했습니다. 이는 가공업체, 수출업체 및 사료 사용자에게 규제된 헤지 수단을 제공하는 것입니다. 이번 발표는 몬순으로 인한 가격 변동성과 현물 시장 구매에 취약했던 가치 사슬에 가격 발견 및 위험 관리 인프라를 추가합니다. 또한 사료 배합에 사용되는 코르마와 같은 부가가치 파생 상품에 대한 장기 계약을 지원합니다.
- 2026년 1월: 란텍 코퍼레이션(Rantec Corporation)은 구아르 시장 현황 보고서를 발표하며, 라자스탄 공급 지역의 공급 부족 상황과 공급량에 따른 구아르 가격의 지속적인 민감도를 강조했습니다. 보고서는 재고 부족과 조달 불확실성이 일관된 점도 성능에 의존하는 하류 사용자에게 갑작스러운 비용 상승으로 이어질 수 있음을 지적했습니다. 이러한 시장 신호는 구매자들이 공급처를 다변화하고 품질 및 재고 계획을 강화하도록 유도합니다.
- 2025년 8월: 남아시아 생명공학센터(SABC)는 라자스탄 주 조드푸르에 기반을 둔 가공 파트너 및 지역 농민 생산자 조직(Agronaut FPO 및 Jikaka FPO 포함)과 함께 지속 가능한 구아르 이니셔티브를 출범했습니다. 이 프로그램은 농가 수준에서 재배 방식과 품질 일관성을 개선하는 데 중점을 두어, 엄격한 규격이 요구되는 고급 식품, 화장품 및 기타 분야의 병목 현상을 해결하고자 했습니다. 이러한 상류 부문의 협력적인 개입은 가공업체가 더 나은 원료에 접근할 수 있도록 하고, 추적 가능한 상업화를 지원합니다.
아시아 태평양 Guar 시장 보고서 범위
아시아 태평양 구아르 시장 보고서는 지역별(인도, 중국, 일본, 호주)로 세분화되어 있습니다. 보고서에는 생산량(물량), 소비량(가치 및 물량), 수입량(가치 및 물량), 수출량(가치 및 물량), 도매 가격 추세 분석 및 예측, 규제 체계, 주요 업체 목록, 물류 및 인프라, 계절성 분석이 포함됩니다. 시장 예측은 가치(USD) 및 물량(톤) 기준으로 제공됩니다.
지리학
| China | 생산 분석 (수확 면적, 수확량 및 생산량) |
| 소비 분석 (소비액 및 소비량) | |
| 수입 시장 분석 (수입액, 수입량 및 주요 공급 시장) | |
| 수출 시장 분석 (수출액, 물량 및 주요 수출 대상 시장) | |
| 도매가 추세 분석 및 예측 | |
| 규제 프레임 워크 | |
| 주요 플레이어 목록 | |
| 물류 및 인프라 | |
| 계절성 분석 | |
| Australia | 생산 분석 (수확 면적, 수확량 및 생산량) |
| 소비 분석 (소비액 및 소비량) | |
| 수입 시장 분석 (수입액, 수입량 및 주요 공급 시장) | |
| 수출 시장 분석 (수출액, 물량 및 주요 수출 대상 시장) | |
| 도매가 추세 분석 및 예측 | |
| 규제 프레임 워크 | |
| 주요 플레이어 목록 | |
| 물류 및 인프라 | |
| 계절성 분석 | |
| India | 생산 분석 (수확 면적, 수확량 및 생산량) |
| 소비 분석 (소비액 및 소비량) | |
| 수입 시장 분석 (수입액, 수입량 및 주요 공급 시장) | |
| 수출 시장 분석 (수출액, 물량 및 주요 수출 대상 시장) | |
| 도매가 추세 분석 및 예측 | |
| 규제 프레임 워크 | |
| 주요 플레이어 목록 | |
| 물류 및 인프라 | |
| 계절성 분석 | |
| Japan | 생산 분석 (수확 면적, 수확량 및 생산량) |
| 소비 분석 (소비액 및 소비량) | |
| 수입 시장 분석 (수입액, 수입량 및 주요 공급 시장) | |
| 수출 시장 분석 (수출액, 물량 및 주요 수출 대상 시장) | |
| 도매가 추세 분석 및 예측 | |
| 규제 프레임 워크 | |
| 주요 플레이어 목록 | |
| 물류 및 인프라 | |
| 계절성 분석 |
| 지리학 | China | 생산 분석 (수확 면적, 수확량 및 생산량) |
| 소비 분석 (소비액 및 소비량) | ||
| 수입 시장 분석 (수입액, 수입량 및 주요 공급 시장) | ||
| 수출 시장 분석 (수출액, 물량 및 주요 수출 대상 시장) | ||
| 도매가 추세 분석 및 예측 | ||
| 규제 프레임 워크 | ||
| 주요 플레이어 목록 | ||
| 물류 및 인프라 | ||
| 계절성 분석 | ||
| Australia | 생산 분석 (수확 면적, 수확량 및 생산량) | |
| 소비 분석 (소비액 및 소비량) | ||
| 수입 시장 분석 (수입액, 수입량 및 주요 공급 시장) | ||
| 수출 시장 분석 (수출액, 물량 및 주요 수출 대상 시장) | ||
| 도매가 추세 분석 및 예측 | ||
| 규제 프레임 워크 | ||
| 주요 플레이어 목록 | ||
| 물류 및 인프라 | ||
| 계절성 분석 | ||
| India | 생산 분석 (수확 면적, 수확량 및 생산량) | |
| 소비 분석 (소비액 및 소비량) | ||
| 수입 시장 분석 (수입액, 수입량 및 주요 공급 시장) | ||
| 수출 시장 분석 (수출액, 물량 및 주요 수출 대상 시장) | ||
| 도매가 추세 분석 및 예측 | ||
| 규제 프레임 워크 | ||
| 주요 플레이어 목록 | ||
| 물류 및 인프라 | ||
| 계절성 분석 | ||
| Japan | 생산 분석 (수확 면적, 수확량 및 생산량) | |
| 소비 분석 (소비액 및 소비량) | ||
| 수입 시장 분석 (수입액, 수입량 및 주요 공급 시장) | ||
| 수출 시장 분석 (수출액, 물량 및 주요 수출 대상 시장) | ||
| 도매가 추세 분석 및 예측 | ||
| 규제 프레임 워크 | ||
| 주요 플레이어 목록 | ||
| 물류 및 인프라 | ||
| 계절성 분석 | ||
다른 지역이나 세그먼트가 필요하신가요?
지금 사용자 정의
보고서에서 답변 한 주요 질문
2026년 아시아 태평양 구아르 시장 규모는 얼마나 될까요?
아시아 태평양 지역의 구아르 시장 규모는 2026년에 2억 5,846만 달러에 달할 것으로 추산됩니다.
2031년까지의 예상 성장률은 어떻게 되나요?
시장은 2026년부터 2031년까지 5.27%의 CAGR을 기록할 것으로 전망됩니다.
어느 나라가 가장 많은 공급량을 제공합니까?
2025년에는 인도가 지역 총생산량의 71.20%를 차지할 것으로 예상되며, 이는 라자스탄 지역에서의 인도 생산이 지배적임을 반영합니다.
호주가 가장 빠르게 성장하는 국가 부문으로 여겨지는 이유는 무엇일까요?
정부의 가뭄 저항성 작물 장려책과 호주 연방 과학산업연구기구(CSIRO)의 농업 기술 시험은 2031년까지 연평균 7.60%의 성장률을 뒷받침합니다.
고급 유제품 및 식물성 음료에서 구아르 사용량이 증가하는 이유는 무엇일까요?
소비자들은 클린 라벨 제품을 선호하며, 구아검은 낮은 첨가량에서도 효율적인 식감과 안정성을 제공합니다.
테이트 앤 라일과 CP 켈코의 인수합병은 시장 경쟁에 어떤 영향을 미칠까요?
합병된 회사는 더욱 폭넓은 하이드로콜로이드 포트폴리오와 응용 지원을 제공하여 지역 가공업체 간의 경쟁을 심화시킬 것입니다.


