

시장 개관
| 학습 기간 | 2019 - 2031 |
|---|---|
| 산정기준연도 | 2025 |
| 예측 데이터 기간 | 2026 - 2031 |
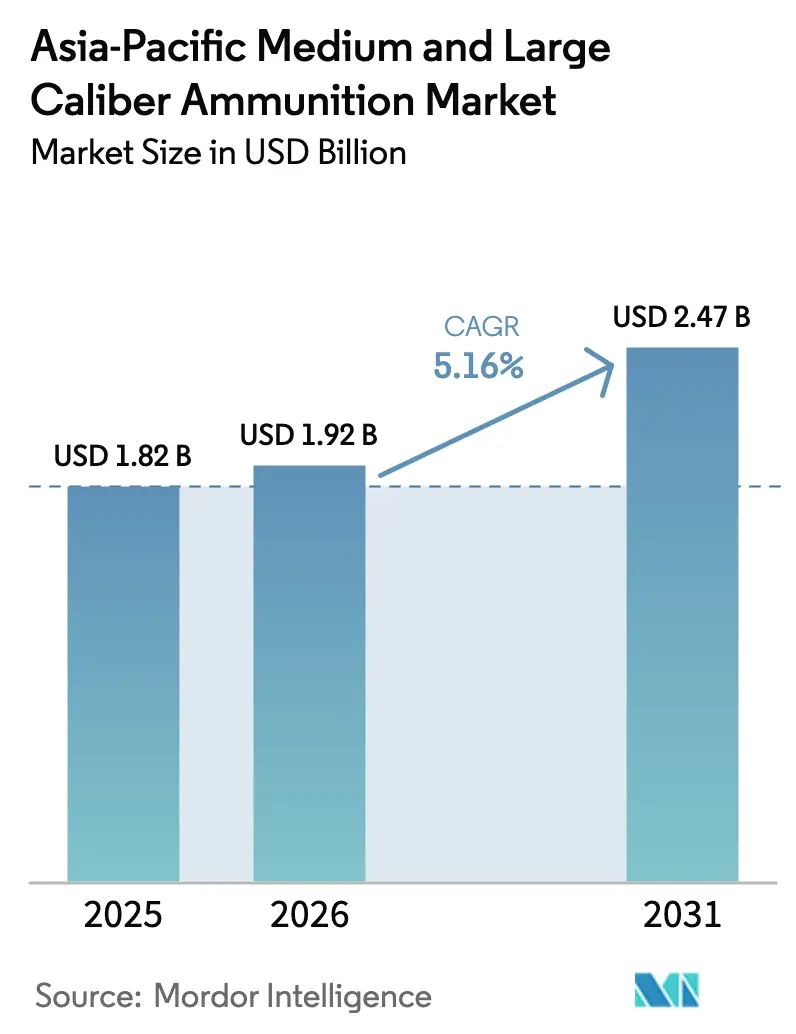
| 시장 규모(2026년) | USD 1.92 십억 |
| 시장 규모(2031년) | USD 2.47 십억 |
| 성장률(2026년~2031년) | 5.16 % CAGR |
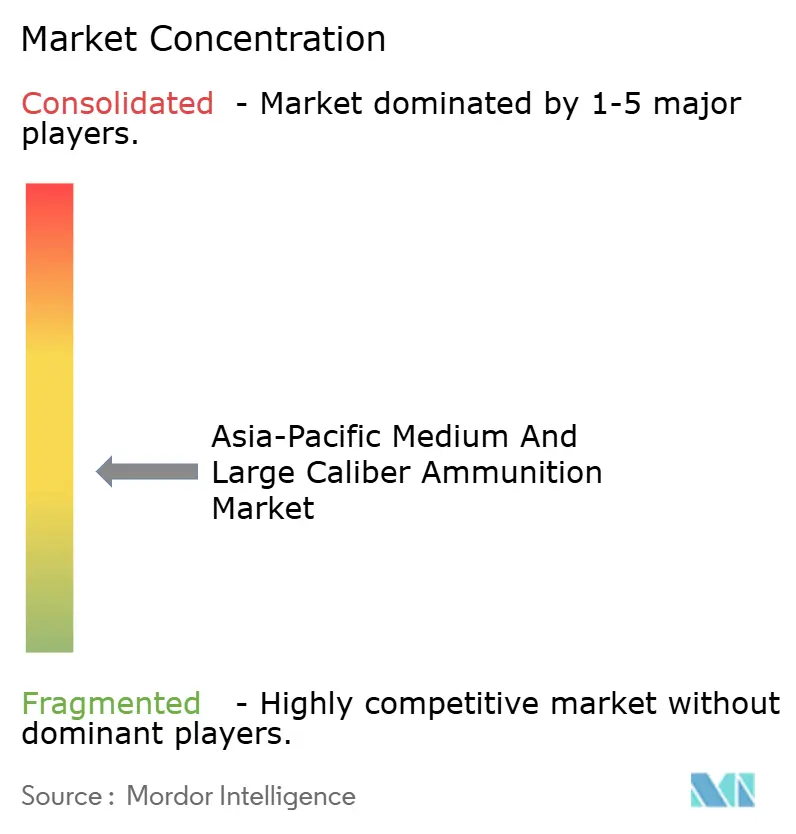
| 시장 집중 | 중급 |
주요 선수 *면책조항: 주요 플레이어는 특별한 순서 없이 정렬되었습니다. 이미지 © Mordor Intelligence. 재사용 시 CC BY 4.0에 따라 저작자 표시가 필요합니다. | |
모르도르 인텔리전스의 아시아 태평양 중대구경 탄약 시장 분석
아시아 태평양 지역의 중대형 구경 탄약 시장 규모는 2025년 18억 2천만 달러에서 2026년 19억 2천만 달러로 성장하고, 2031년에는 24억 7천만 달러에 이를 것으로 전망됩니다. 이는 2026년부터 2031년까지 연평균 5.16%의 성장률을 의미합니다. 이러한 성장은 일본, 대만, 인도, 호주 등의 재무장 프로그램과 국내 생산 능력 강화 노력에 힘입은 것으로, 이러한 노력은 조달 기간 단축 및 해외 군수 판매(FMS) 의존도 감소로 이어지고 있습니다. 해군 현대화 가속화, 인공지능(AI) 기반 사격 통제 시스템 도입, 우크라이나의 탄약 부족 사태 경험 등이 수요 증가를 더욱 촉진하고 있으며, 특히 155mm 함포탄과 127mm 해군용 탄약에 대한 수요가 두드러집니다. 그러나 구리와 황동 가격 상승으로 단가가 높아지고 있으며, 지향성 에너지 시스템에 대한 투자 증가는 장기적으로 탄약 대체에 어려움을 초래할 수 있습니다.
주요 보고서 요약
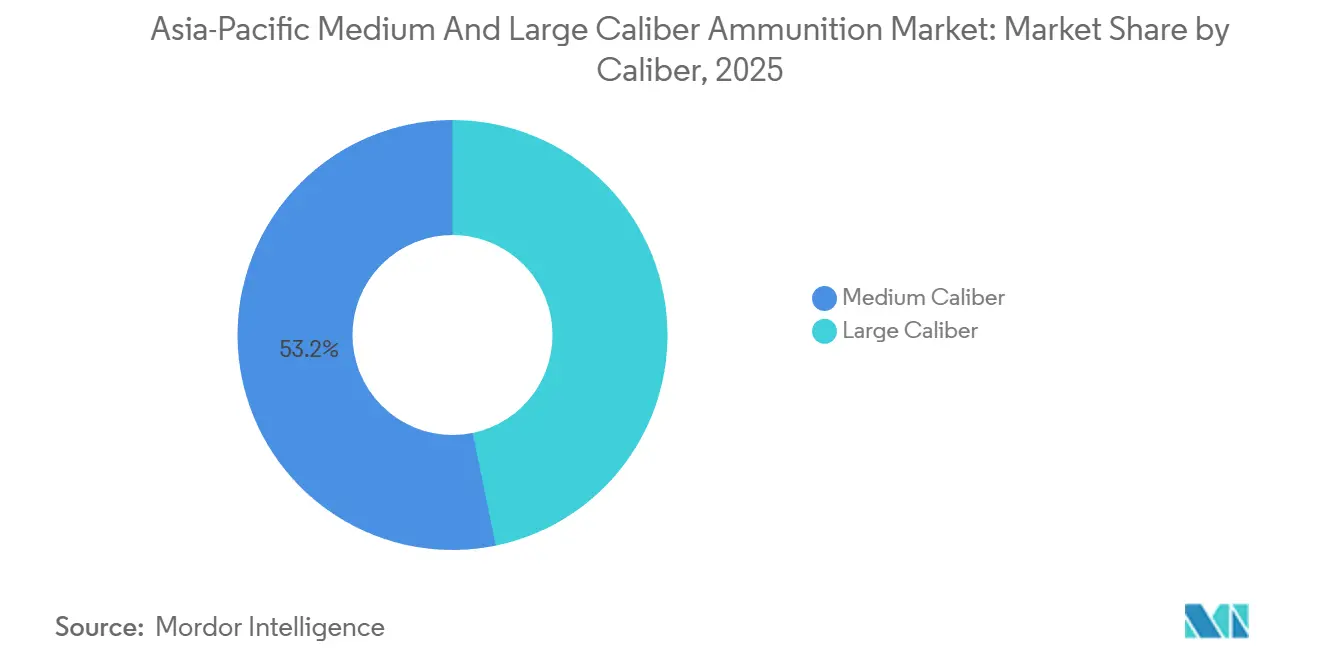
- 구경별로는 중구경이 2025년 아시아 태평양 중대구경 탄약 시장 점유율의 53.23%를 차지하며 선두를 달렸고, 대구경은 2031년까지 연평균 6.55% 성장할 것으로 예상됩니다.
- 제품별로 보면, 포탄과 박격포탄이 2025년 아시아 태평양 중대형 구경 탄약 시장의 38.95%를 차지했으며, 공중 폭탄과 수류탄은 2031년까지 연평균 6.04% 성장할 것으로 예상됩니다.
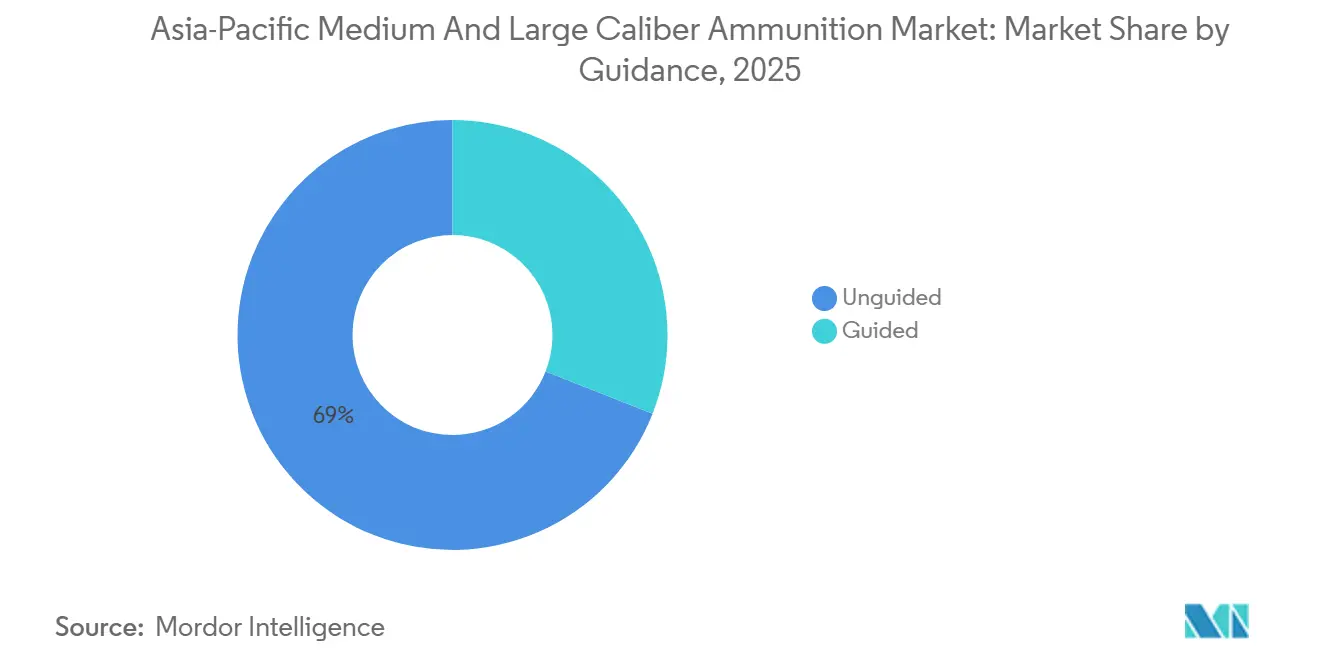
- 유도탄은 2025년에 69.04%의 시장 점유율을 차지할 것으로 예상되는 반면, 유도탄은 2031년까지 연평균 7.85%의 성장률을 보일 것으로 전망됩니다.
- 최종 사용자별로 보면, 군사 부문이 2025년에 86.95%의 점유율을 차지할 것으로 예상되며, 법 집행 부문은 2031년까지 연평균 6.01%의 성장률을 보일 것으로 전망됩니다.
- 플랫폼별로 보면, 지상 시스템이 2025년 매출의 56.93%를 차지했지만, 항공 플랫폼은 2031년까지 연평균 6.58%의 성장률을 보일 것으로 예상됩니다.
- 지역별로 보면, 중국은 2025년 지역 지출의 33.49%를 차지할 것으로 예상되며, 인도는 2031년까지 연평균 6.49%의 성장률을 보일 것으로 전망됩니다.
참고: 본 보고서의 시장 규모 및 예측 수치는 Mordor Intelligence의 독자적인 추정 프레임워크를 사용하여 생성되었으며, 2026년 1월 기준 최신 데이터 및 분석 정보를 반영하여 업데이트되었습니다.
아시아 태평양 중대구경 탄약 시장 동향 및 분석
드라이버 영향 분석
| 운전기사 | (%) CAGR 예측에 미치는 영향 | 지리적 관련성 | 영향 타임라인 |
|---|---|---|---|
| 인도 태평양 국방군 전반에 걸쳐 2026년 이상의 재무장 주기 | 1.20% | 일본, 한국, 대만, 필리핀, 호주 | 중기(2~4년) |
| 국내 생산 및 수출 중심지의 급증 | 1.00% | 인도, 한국, 호주를 중심으로 중동 및 동남아시아까지 수출 파급 효과가 있다. | 장기 (≥ 4년) |
| 급속한 해군 현대화로 76~127mm 및 155mm 함포 개발이 가속화되고 있습니다. | 0.70% | 중국, 인도, 일본, 한국, 호주 | 중기(2~4년) |
| 인공지능 기반 사격 통제 시스템이 "스마트" 포탄에 대한 수요를 창출하고 있습니다. | 0.60% | 인도, 한국, 일본에서 조기 도입을 시작으로 전 세계적으로 확산되고 있습니다. | 장기 (≥ 4년) |
| 우크라이나 분쟁 이후 물자 보충의 교훈 | 0.50% | 전 세계, 특히 일본, 한국, 호주 | 단기 (≤ 2년) |
| 무인항공기 대응용 공중폭발탄에 대한 특정 수요 | 0.30% | 인도, 한국, 대만, 동남아시아 | 중기(2~4년) |
| 출처: 모르도르 정보 | |||
2026년 이후 인도태평양 방위군의 재무장 주기
도쿄의 사상 최대 규모인 2025 회계연도 580억 달러 국방 예산에는 지난 3년간의 총 구매량을 합친 것과 맞먹는 탄약 구매 예산이 포함되어 있습니다. 이러한 규모로 인해 공급업체들은 현물 시장 변동성을 완화하기 위해 구리와 추진제 계약을 2년 앞서 확보해야 합니다. 대만의 11.1억 달러 규모 대외군사판매(FMS) 계약서에는 분기별 발주를 허용하는 급증 조항이 포함되어 있어 유연성은 높지만 미국 주요 계약업체의 생산 일정은 더욱 복잡해집니다. 한국은 2025년까지 155mm 곡사포 비축량을 1.2만 5천 발 증량하면서 풍산의 선택적 생산능력 확장 계획을 확정 물량으로 전환했습니다. 초기 참여국인 필리핀은 ATMOS 곡사포 탄약에 대해 40%의 국산 부품 사용 의무를 도입했고, 이에 따라 이스라엘의 주요 업체인 엘비트는 정부 소유의 정부 병기창과 협력하여 탄약 충전 작업을 진행하고 있습니다. 이들 국가 전반에 걸쳐 조달 활동은 2026년부터 2028년까지 집중되어 초과 근무가 증가하고 단조 프레스 가동률이 95%를 넘어설 것으로 예상됩니다. 2028년 이후에는 재고 보충은 감소하지만, 유지 주문은 기준 수준을 유지할 것으로 예상됩니다. 이러한 다년간의 전망은 아시아 태평양 중대형 구경 탄약 시장의 연평균 성장률(CAGR)이 1.2%포인트 안정적으로 상승할 것이라는 예측을 뒷받침합니다.
토착 생산 및 수출 중심지의 급증
인도의 Munitions India Limited(MIL)는 155mm 포탄 본체용 열연 압연 라인 6개를 운영하고 있으며, 2025년에 자동 초음파 결함 탐지 시스템을 도입하여 불량률을 30% 감소시켰습니다. 칼리아니(Kalyani)의 NATO 등급 수출품은 엄격한 STANAG 4110 로트 승인 기준을 충족하여 폴란드가 25,000발에 대한 추가 문의를 제기했습니다. 한국의 풍산(Poongsan)은 황동 케이스 생산량을 두 배로 늘리고 압출 프레스 유지보수를 수직 통합하여 가동 중지 시간을 최소화했는데, 이는 런던금속거래소(LME)의 구리 가격 변동성 증가에 대한 전략적 대응입니다. 호주의 Thales가 운영하는 베날라(Benalla) 공장은 인근 태양광 발전소에서 친환경 전력을 확보하여 탄소 가격 책정 관련 벌금을 완화하고 캔버라의 산업 주권 목표를 강화했습니다. 이러한 허브들은 종합적으로 운송 시간을 단축하고 ITAR 관련 위험을 줄여 아시아 태평양 중대형 구경 탄약 시장의 성장 궤도에 1%포인트의 구조적 이점을 제공합니다.
76-127mm 및 155mm 포탄을 사용하는 신속한 해군 현대화
일본의 모가미급 호위함은 127mm 벌케이노 유도탄을 사용하여 기존에는 순항 미사일만 운용 가능했던 지상 공격 임무를 수행할 수 있게 되었습니다. 이러한 변화는 함대 작전 개념을 바꾸고 정밀 유도 무기(PGM) 예산을 증액시키고 있습니다. 한국의 KDX-III 2차 구축함은 127mm 함포에 첨단 사격 통제 레이더를 통합하여 최대 100km 거리에서 명중률을 향상시켰습니다. 호주의 헌터급 구축함 사업은 경량 127mm 포탄을 채택하여 400톤의 연료 절감 효과를 달성했으며, 이를 통해 저항이 적은 베이스 블리드(base-bleed) 방식의 포탄에 대한 지속적인 주문을 확보했습니다. 중국의 055식 구축함은 베이스 블리드 및 로켓 부스터 옵션을 갖춘 130mm 장거리 포탄을 사용하여 국내 수요를 유지하고 파키스탄 수출용 포탄 개발을 지원하고 있습니다. 전통적으로 76mm 시스템에 의존해 온 인도 해군은 장거리 수상 사격 교리에 발맞춰 127mm 시스템에 대한 정보 요청서(RFI)를 준비하고 있습니다. 이러한 해군 현대화는 2031년까지 아시아 태평양 지역 중대구경 탄약 시장의 연평균 성장률(CAGR)을 0.7%포인트 증가시킬 것으로 예상됩니다.
인공지능 기반 사격통제 시스템이 '스마트' 포탄에 대한 수요를 촉진하고 있습니다.
인도 국방연구개발기구(DRDO)는 155mm 포탄의 디지털 트윈을 활용하여 4만 번의 시뮬레이션을 통해 포신 내부 응력과 외부 탄도를 분석함으로써 개발 시간을 8개월 단축하고 1만 달러 미만의 스마트 포탄 생산을 가능하게 했습니다. 한국의 K9 전투기 업그레이드 패키지에는 무기 장착형 GPS 안테나와 암호화된 군용 GPS 수신기가 포함되어 비행 중 신관의 경로를 수정하고 초탄 명중률을 높이는 동시에 물류 부담을 줄입니다. 일본 육상자위대(GSDF)는 사격통제센터에 머신러닝 알고리즘을 통합하여 기상, 드론 영상, 과거 탄착군 분산 데이터를 분석하고 비용 효율성을 위해 유도 사격과 비유도 사격을 동적으로 선택합니다. 호주 육군은 임무 성공을 위한 가장 비용 효율적인 탄약 조합을 추천하는 AI 모델을 연구하고 있으며, 이를 통해 5년간 탄약 수명주기 비용을 최대 3,500만 달러까지 절감할 수 있을 것으로 예상합니다. 이러한 발전으로 센서에서 발사까지의 시간이 몇 분에서 몇 초로 단축되어 고가의 스마트 포탄 구매가 촉진되는 동시에 전체 구매량이 감소하여 시장 성장률이 0.6포인트 상승했습니다.
제약 영향 분석
| 제지 | (%) CAGR 예측에 미치는 영향 | 지리적 관련성 | 영향 타임라인 |
|---|---|---|---|
| 쿼드(Quad) 및 EU 내 ITAR과 유사한 엄격한 수출 통제 | -0.40 % | 전 세계적으로, 특히 미국 FMS 수혜국(대만, 일본, 필리핀)에 심각한 영향을 미치고 있습니다. | 단기 (≤ 2년) |
| 구리/황동 가격의 지속적인 인플레이션 | -0.30 % | 전 세계적으로, 특히 인도, 한국, 호주 생산자들에게 영향을 미치고 있습니다. | 중기(2~4년) |
| 새롭게 떠오르는 지향성 에너지 대안 | -0.20 % | 미국, 일본, 한국, 호주 | 장기 (≥ 4년) |
| 환경 보호를 위한 무연 제품 개발 추진 | -0.20 % | 호주, 일본, 한국은 EU 주도의 규제 확산 효과를 경험하고 있습니다. | 중기(2~4년) |
| 출처: 모르도르 정보 | |||
쿼드(Quad) 및 EU 내 ITAR과 유사한 엄격한 수출 통제
호주 프로젝트 담당자들은 155mm 포탄 생산에 사용되는 단조 금형에 대한 미국 수출 허가를 받는 데 평균 270일이 소요된다고 보고했으며, 이로 인해 기존 설비를 임시로 사용해야 하는 상황입니다. 대만은 대외군사판매(FMS)에 대한 의존도가 높아 포탄 납품이 지연되었고, 이에 따라 인도 및 한국과 대체 공급망 구축을 위한 논의를 진행하고 있습니다. 일본은 2025년에 수출 규제를 완화했지만, 미국산 유도 키트에 대한 국제 무기 거래 규정(ITAR)으로 인해 엑스칼리버 포탄의 공동 생산이 최소 12개월 지연되고 있습니다. 이러한 수출 통제 문제는 단기적으로 연평균 성장률(CAGR)을 0.4%포인트 감소시키지만, 동시에 국내 투자를 촉진하여 장기적으로는 그 영향을 상쇄하는 효과를 가져옵니다.
구리/황동 가격의 지속적인 인플레이션
2025년 구리 가격은 톤당 평균 9,200달러로 2023년 대비 18% 상승하여, 탄약 한 발 가격의 최대 40%를 차지하는 황동 탄피 비용을 크게 부풀렸습니다. [1] 런던 금속 거래소, "구리 가격", lme.com. 풍산은 9개월 선물 헤지 프로그램에도 불구하고 마진이 3%포인트 하락하여 금속 가격 인플레이션 관리의 어려움을 보여주었습니다. MIL은 인도 국방부와 재협상을 통해 LME 가격에 연동된 가격 인상 조항을 포함시켜 155mm 포탄 가격을 8% 인상했습니다. 호주의 베날라 공장은 10%의 비용 초과에 직면하여 BHP의 올림픽 댐 광산과 5년 구리 공급 계약을 체결했습니다. 지속적인 투입 비용 인플레이션은 중기 연평균 성장률(CAGR)을 0.3%포인트 감소시켜 재량적 현대화 예산에 부담을 가중시킵니다.
세그먼트 분석
구경별 화력 변화: 대구경 총열 쪽으로 화력 집중
대구경 탄약은 2025년 매출의 46.77%를 차지했으며, 연평균 6.55%의 성장률을 보일 것으로 예상되어 2030년에는 중구경 탄약과 비슷한 수준에 도달할 가능성이 있습니다. 예를 들어, 인도의 ATAGS 및 Dhanush 곡사포는 훈련 중에 연간 약 7만 발의 155mm 포탄을 소모하며, 유도 기능 개량을 통해 포탄당 가격이 크게 상승했습니다. [2] 국방부 산하 병기창 위원회, "155mm 탄약", ofb.gov.in. 또한, 호주가 75대의 M1A2 SEPv3 전차를 배치할 계획에 따라 연간 약 1만 8천 발의 120mm 포탄이 필요하게 되었는데, 이전에는 수입에 의존했지만 곧 국내 생산으로 전환될 예정입니다. 이러한 변화는 중구경 탄약에 대한 증가하는 수요를 충족하기 위해 국내 생산 능력이 점점 더 중요해지고 있음을 보여줍니다.
20mm에서 57mm에 이르는 중구경 탄약은 보병전투차량, 공격헬기, 그리고 근접방어시스템(CIWS)에 사용됩니다. 2025년 국방부 군수국(조정 및 서비스)은 BMP-2 장갑차에 30mm 탄약 2만 발을 공급했는데, 이는 연간 탄약 매출의 12%에 해당합니다. 그러나 네트워크 화력과 유도 장비의 중요성이 커짐에 따라 대구경 탄약의 가치가 상승하고 있으며, 이는 아시아 태평양 지역의 중대구경 탄약 시장에서 향후 매출 배분이 단순히 물량보다는 살상력을 우선시하게 될 것임을 시사합니다. 유도 및 네트워크 시스템으로의 전환은 현대전의 변화하는 양상과 탄약 수요에 미치는 영향을 보여줍니다.
가장 세부적인 수준에서 자세한 시장 예측을 얻으세요
PDF 다운로드
제품별: 프로그래밍 가능 탄약이 주목을 받고 있습니다
2025년 전체 판매량에서 포탄과 박격포탄이 38.95%를 차지할 것으로 예상되며, 아시아 태평양 지역의 중대형 구경 포탄 시장은 군사 교리에서 지속 화력의 중요성이 강조됨에 따라 꾸준히 성장할 것으로 전망됩니다. 한국은 2025년에 K9 장갑차 패키지와 연계된 155mm 포탄 800,000만 발을 수출하여 나토의 추가 수요에 맞춰 생산 규모를 확대할 수 있는 역량을 입증했습니다. 이러한 포탄 및 박격포탄의 꾸준한 성장은 현대 군사 전략, 특히 지정학적 긴장이 고조된 지역에서 지속 화력에 대한 의존도가 높아지고 있음을 반영합니다.
규모는 작지만 공중 폭탄과 수류탄은 연평균 6.04%의 가장 빠른 성장률을 기록할 것으로 예상됩니다. 대만이 전방 섬 기지에 40mm 프로그래밍 가능 수류탄을 배치한 사례는 틈새 시장의 무인 항공기 대응 요구 사항이 어떻게 상당한 규모의 조달로 이어질 수 있는지를 보여줍니다. 또한 인도가 라인메탈의 AHEAD 신관을 35mm 포탄에 채택함으로써 캐니스터 재장전용 탄약에 대한 지속적인 애프터마켓이 형성되었으며, 이는 기술 이전이 어떻게 공급업체 의존도를 높이는지 보여줍니다. 호주에 공급된 사브의 칼 구스타프 84mm 포탄과 같은 무반동 소총탄은 수익원을 더욱 다변화하고 포신 수명 주기에 영향을 받지 않는 유연한 조달 옵션을 제공합니다. 이러한 발전은 아시아 태평양 지역의 중대구경 탄약 시장을 형성하는 데 있어 기술 발전과 다양한 제품 제공의 중요성이 점점 더 커지고 있음을 강조합니다.
Guidance 제공: Precision의 프리미엄 제품, 상승세 지속
유도탄이 아닌 탄약은 지역 봉쇄에 있어 비용 효율성이 뛰어나 2025년에도 69.04%의 시장 점유율을 유지할 것으로 예상됩니다. 그러나 10,000만 달러 미만의 가격으로 출시되는 인도의 스마트탄 도입은 가격 민감도를 낮추고 인도네시아와 베트남 등 중소 규모 사용자들의 관심을 끌 것으로 보입니다. 이러한 변화는 아시아 태평양 지역의 중대형 구경 탄약 시장을 점차 유도탄 중심으로 전환시키고 있지만, 기존의 대량 생산 탄약 역시 중요한 역할을 계속해서 수행할 것입니다. 비용 효율성과 정밀도 사이의 균형은 이 지역의 조달 결정에 영향을 미치는 핵심 요소로 남을 것입니다.
유도탄 시장은 연평균 7.85% 성장할 것으로 예상됩니다. 예를 들어, 일본은 2025년에 엑스칼리버 유도탄 1,000발을 1억 2천만 달러에 구매했는데, 이는 비유도 M795 포탄 15만 발에 해당하는 금액입니다. 이처럼 유도탄에 대한 상당한 투자는 현대 군사 작전에서 정밀성과 효율성이 얼마나 중요한지를 보여줍니다.
가장 세부적인 수준에서 자세한 시장 예측을 얻으세요
PDF 다운로드
최종 사용자별: 군사 수요가 압도적이지만 준군사 부문 예산도 증가하고 있다
군사 관련 지출은 2025년 총 지출액의 86.95%를 차지하며, 이는 단기적인 재정 변동으로부터 조달을 보호하는 5개년 자본 예산에 의해 뒷받침됩니다. 이러한 군사비 지출의 안정성은 경제적 불확실성 시기에도 탄약에 대한 지속적인 수요를 보장합니다.
유엔 평화유지 활동 보상금 덕분에 법 집행 부문은 연평균 6.01%의 성장률을 기록하며 점진적인 성장을 이루고 있습니다. 이러한 자금은 인도와 태국 같은 국가의 준군사 부대가 화력을 증강하는 데 사용됩니다. 예를 들어, 인도의 중앙예비경찰(CRPF)은 카슈미르 지역의 장갑차용 12.7mm 및 30mm 포탄을 조달하여 군사 주문 감소 시기에도 현지 생산 시설을 유지했습니다. 이러한 병행 수요 기반은 국방비 지출의 경기 침체기에도 아시아 태평양 지역의 중대형 구경 탄약 시장의 회복력을 강화합니다. 국내 안보 유지 및 평화유지 임무 참여에 있어 준군사 부대의 역할이 커짐에 따라 이들은 주요 최종 사용자 부문으로서 더욱 중요해지고 있습니다.
플랫폼별: 공중 전력 경쟁 심화
지상 플랫폼용 탄약은 포병 및 전차 보급 수요에 힘입어 2025년 매출의 56.93%를 차지하며 시장을 선도했습니다. 예를 들어, 인도의 다누쉬 연대는 훈련 및 작전을 위해 매년 포 한 문당 180발의 실탄을 할당합니다. 이처럼 지상 플랫폼용 탄약에 대한 꾸준한 수요는 전체 탄약 시장을 유지하는 데 있어 지상 플랫폼의 중요한 역할을 보여줍니다.
호주, 일본, 인도 등 여러 국가들이 30mm 기관포(회당 300발 사격 가능)를 장착한 AH-64E 아파치 헬리콥터를 도입함에 따라 공중 플랫폼 시장은 연평균 6.58% 성장할 것으로 예상됩니다. 또한, 윙룽 II와 바이락타르 TB2 같은 무인 전투기(UCAV)의 동남아시아 전역 배치가 증가하면서 경량 12.7mm 탄띠와 일회용 20mm 포드에 대한 수요가 증가하고 있습니다. 이러한 추세는 아시아 태평양 지역의 중대구경 탄약 시장을 지속적인 출격 횟수에 따른 재보급 주기로 이끌고 있습니다. 공중 플랫폼에 대한 관심 증가는 현대 군사 작전, 특히 복잡한 안보 문제에 직면한 지역에서 공중 플랫폼의 전략적 중요성을 반영합니다.
지리 분석
중국은 2025년 매출의 33.49%를 차지했으며, 노린코의 수직 통합 공급망 덕분에 단위당 비용을 낮게 유지할 수 있었습니다. [3] Minnie Chan, “Norinco Expands Ammunition Production 2025,” South China Morning Post, scmp.com 중국은 국가 비축량을 활용하여 구리 가격 변동에 대한 노출을 완화했습니다. 유도 기술 분야의 국내 연구 개발은 서구의 발전 수준에 비해 뒤처지지만, 베이징은 파키스탄과 미얀마와 같은 파트너 시장에 널리 유통되는 비유도탄을 대량 생산하여 이를 보완하고 있습니다. 또한, 중국 인민해방군 해군의 130mm 장거리 포탄 프로그램은 자체 개발 추진제 혼합물에 대한 수요를 창출하여 국내 원료 통제를 더욱 강화했습니다.
인도는 아시아 태평양 중대구경 탄약 시장에서 연평균 6.49%의 성장률을 기록하며 최고 수준을 달성할 것으로 예상됩니다. 이러한 성장은 1억 달러 규모의 군사 수주와 민간 부문 확장 계획에 힘입은 것입니다. 인도 국방연구개발기구(DRDO)의 스마트 포탄 프로그램은 정밀도 부족 문제를 해결하는 동시에 미국과 유럽 공급업체에 대한 의존도를 줄여 외환 유출을 억제하는 것을 목표로 합니다. 칼리아니(Kalyani)의 나토(NATO) 판매 계약 이후 수출 신뢰도가 향상되었으며, 기존 공급업체들이 국제 무기 거래 규정(ITAR) 관련 제재에 직면하면서 발생하는 공급 부족분을 메울 수 있는 유리한 위치에 서게 되었습니다.
일본, 한국, 호주는 2025년까지 역내 총 수익의 약 40%를 차지할 것으로 예상됩니다. 일본은 내각 차원에서 군수품 재고 투명성을 중시하여 납품 일정을 단축했습니다. 한국의 한화는 환율 변동 위험을 완화하고 물류를 효율화하기 위해 해외 생산 라인을 구축했습니다. 한편, 호주의 GWEO(Global Weapons Opportunities and Exploited Opportunities) 프로그램은 자국 내 제조업 육성을 장려하여 국방 주권 목표와 부합하는 동시에 안보 지원 협정에 따라 태평양 도서국으로의 수출을 가능하게 합니다.
태국, 베트남, 인도네시아, 필리핀을 포함한 나머지 아시아 태평양 지역은 한 자릿수 중반대의 성장률을 기록했습니다. 태국군은 기존의 105mm 곡사포에서 M777과 ATMOS 장비로 전환하면서 대구경 탄약 수요가 증가하고 있습니다. 베트남은 여전히 러시아산 탄약에 의존하고 있지만, 공급처 다변화를 위해 인도와 한국 공급업체를 물색하고 있습니다. 인도네시아는 탄약 예산을 15% 증액하여 영토 방어를 위한 155mm 및 30mm 탄약 구매를 지원하고 있습니다. 필리핀은 미국의 해외 군사 자금 지원을 활용하여 40mm 수류탄을 순차적으로 주문함으로써 현금 흐름을 원활하게 하고 납품 위험을 줄이고 있습니다.
규제 현황
아시아 태평양 지역 전반에 걸쳐 중대형 구경 탄약의 제조 및 무역은 안전, 포장 및 수출 통제와 같은 복합적인 규제 체계의 영향을 받으며, 이는 특히 유도 신관 및 미국산 하위 시스템에 대한 리드 타임과 허용 가능한 기술 이전에 영향을 미칩니다. 호주에서는 국방전략물자 목록(DSGL) 2024와 폭발물 규정 2024가 국방 폭발물 간행물 101과 함께 탄약 및 관련 생산 설비의 통제 물품, 취급, 보관 및 이동을 관리합니다. 또한, 호주 국방군(ADF)에 공급되는 탄약에 대한 DEF(AUST)1000C 포장 표준은 ADF에 공급되는 탄약에 대한 규정 준수 요건을 더욱 강화합니다.
인도에서는 국방 생산 및 수출 촉진 정책(DPEPP) 2020에 따라 자립과 수출 활성화를 지속적으로 강조하는 정책을 시행하고 있으며, 합동 서비스 규격(Joint Services Specifications)과 단일 통합 표준화 프로그램(Single Integrated Standardisation Programme)을 통해 표준화국(Directorate of Standardisation)에서 품질과 공통성을 강화하고 있습니다. 탄약 수출은 SCOMET 목록에 포함된 품목에 한해 사전 승인을 받아야 하며, 이는 인도 제조업체가 해외 고객에게 중대형 구경 탄약을 공급할 때 기술 협력, 문서화 및 최종 사용자 관리 체계를 구축하는 방식에 영향을 미칩니다.
가치 사슬 분석
탄피와 구동 밴드용 구리 및 황동, 탄체용 강철, 추진제 및 폭발물과 같은 에너지 재료와 같은 상류 투입재에서부터 탄피 본체의 단조 또는 압연, 기계 가공, 열처리, 충전, 신관 조립 및 로트 검사와 같은 중간 단계의 가공 공정에 이르기까지 가치 사슬이 이어집니다. 하류 물류 단계에서는 완성된 탄약을 군수창고와 플랫폼 OEM 연계 유지 보수 채널로 운송합니다. 투입재 가격 변동성은 점점 더 중요한 제약 요인으로 작용하고 있으며, 황동과 구리 가격 변동에 대한 노출로 인해 생산 업체들은 장기 구매 계약 및 헤지 전략을 모색하고, 국가 정책이 허용하는 경우 뇌관 및 추진제의 국산화를 추진하고 있습니다.
유도 미사일 부문에서 공급망 병목 현상이 가장 두드러지게 나타나는데, 탐색기, GPS 관련 부품 및 기타 제어 하위 조립품으로 인해 외부 공급업체 및 수출 허가에 대한 의존도가 높아지고 있습니다. 이 지역의 산업 프로그램들은 국내 생산 능력 강화와 자동화를 통해 이러한 제약을 해결하고 있습니다. 호주는 GWEO 엔터프라이즈 사업(210억 호주 달러)에 자금을 지원하고 베날라에 새로운 155mm 단조 설비를 구축하기 위한 우선협상대상자로 탈레스를 선정했으며, 록히드 마틴 호주는 포트 웨이크필드에 GMLRS 로켓 및 발사대 컨테이너 생산을 위한 정부 소유 시설(2025년 12월 개장 예정)을 개설하여 지역 탄약 제조 역량을 확대했습니다. 인도 또한 에너지 및 부품 투자를 통해 탄약 자급자족을 추진하고 있는 반면, 대만의 제한적인 155mm 포탄 국내 생산량으로 인해 외부 공급망은 전략적으로 중요한 위치를 차지하고 있습니다.
경쟁 구도
아시아 태평양 지역의 중대구경 탄약 시장은 비교적 세분화되어 있으며, 경쟁 구도는 꾸준히 변화하고 있습니다. 서구 기업들은 고급 유도탄 시장을 계속해서 장악하고 있습니다. 예를 들어, BAE 시스템즈는 엑스칼리버 프로그램을 운영하고, 라인메탈은 AHEAD 프로그래밍 가능 신관에 대한 지적 재산권을 보유하고 있으며, 탈레스는 127mm 해군용 포탄의 베이스 블리드 기술을 전문으로 합니다. 한편, 지역 업체들도 역량을 확대하고 있습니다. MIL은 하루 5,000발을 처리할 수 있는 새로운 자동 충전 라인을 도입하여 서구 제조업체들의 생산 능력과 동등한 수준에 도달했습니다. 한화의 호주 합작 회사는 국내 및 수출 시장 모두를 공략할 수 있는 입지를 구축했습니다. 또한, 풍산은 구리 가격 변동기에 경쟁력 있는 가격을 제공하기 위해 잉여 황동 탄피 생산량을 활용하고 있습니다.
시장에서의 핵심 전략적 노력은 수직적 통합과 지적 재산(IP)의 현지화에 집중되어 있습니다. 예를 들어, 칼리아니(Kalyani)는 독일 공구 제조업체 쿠카(KUKA)로부터 하부 보어 용접 기술을 라이선스하여 이음매 없는 포탄 본체 생산을 가능하게 하고 기계 가공 시간을 18% 단축했습니다. 풍산(Poongsan)은 리오틴토(Rio Tinto)와 10년 구리 광석 구매 계약을 체결하여 가격 변동 위험을 완화했습니다. 또한, 탈레스(Thales)의 베날라(Benalla) 공장은 수출 입찰과 관련된 탄소 배출량 감사 가능성에 대비하여 재생 에너지원으로 전환했습니다. 기술적인 측면에서, 인도 국방연구개발기구(DRDO)와 라인메탈(Rheinmetall)의 파트너십은 신관 논리 개발을 위한 현지 팀을 구성하여 상류 부문에서 가치 창출을 강화했습니다.
상위 5개 업체의 시장 점유율은 50~55%로 추산되며, 공급 측면에서 균형을 유지하고 있습니다. 구매자는 여러 공급업체로부터 제품을 조달할 수 있어 단일 공급업체에 대한 의존도를 줄일 수 있습니다. 그러나 기존 업체들은 신속한 인증 절차와 탄탄한 가이드 라운드 포트폴리오를 통해 시장 지위를 방어하고 있습니다.
아시아 태평양 지역 중대형 구경 탄약 산업 선도 기업
BAE 시스템 plc
군수품 인도 제한
㈜한화
Rheinmetall Denel Munition (Pty) Ltd. (라인메탈 AG)
탈레스 그룹
- *면책조항: 주요 플레이어는 특별한 순서 없이 정렬되었습니다.
시장 참가자 및 경쟁사에 대한 자세한 정보가 필요하십니까?
PDF 다운로드
최근 산업 발전
- 2026년 4월: 한화항공우주는 플랫폼과 탄약 전반에 걸친 수직적 통합 가능성을 타진한 후 풍산의 탄약 사업부 인수 검토를 중단했다. 이러한 움직임은 주요 지역 방위산업체가 플랫폼 수출 및 반복적인 재보급 프로그램을 지원하기 위해 탄피 및 탄약 생산에 대한 통제권을 어떻게 평가하는지를 보여준다.
- 2025년 2월: Munitions India Limited는 인도 국방부와 PINAKA 다연장 로켓 시스템(MLRS)용 고폭 파편탄(HEPF) Mk-1(강화형) 로켓 조달 계약을 공식 체결했습니다. 이번 계약은 국내 에너지 및 탄두 장전 능력에 대한 수요를 명확히 보여주고, 인도군의 포병 및 로켓 부대용 탄약 생산 라인 확대를 뒷받침하는 계기가 되었습니다.
- 2024년 2월: Munitions India Limited는 세계방위산업전시회 2024 기간 동안 사우디아라비아에 2억 2,500만 달러 규모의 포병 탄약을 공급하는 계약을 Nadrah Company와 체결했습니다. 이번 수출 계약은 아시아 기반 탄약 공급업체에 대한 국경을 넘는 수요를 보여주는 동시에 대구경 탄약에 대한 국제 품질 및 규정 준수 요건 충족의 중요성을 강조했습니다.
아시아 태평양 중대구경 탄약 시장 보고서 범위
중대구경 탄약은 20mm에서 155mm에 이르는 탄약통, 포탄, 발사체를 포함합니다. 이러한 탄약은 아시아 태평양 지역의 지상, 해상, 공중 무기 체계에 사용하기 위해 제조, 장전, 포장, 비축, 재정비 또는 폐기됩니다. 본 시장 분석은 단조 프레스 탄피 성형, 신관 조립, 유도 키트 통합, 추진제 장전, 최종 로트 검사를 포함한 전체 가치 사슬을 포괄합니다. 또한 이 지역의 국방 기관 및 일부 준군사 기관에서 수행하는 신규 생산 탄약과 재장전 또는 폐기 관련 활동을 모두 포함합니다.
아시아 태평양 중대구경 탄약 시장은 구경, 제품 유형, 유도 기술, 최종 사용자, 플랫폼 및 지역별로 세분화됩니다. 구경별로는 중구경과 대구경으로 구분됩니다. 제품 유형별로는 포탄, 포탄 및 박격포탄, 공중 폭탄 및 수류탄으로 나뉩니다. 유도 기술별로는 유도탄과 비유도탄으로 구분됩니다. 최종 사용자별로는 군대와 법 집행 기관으로 분류됩니다. 플랫폼별로는 지상, 해상 및 공중으로 구분됩니다. 본 보고서는 또한 아시아 태평양 지역 5개국의 중대구경 탄약 시장 규모 및 전망을 다룹니다. 각 부문별 시장 규모는 가치(USD) 기준으로 제공됩니다.
구경별
| 중구경 |
| 대구경 |
제품 별
| 라운드 |
| 포탄과 박격포 |
| 공중 폭탄 및 수류탄 |
지도에 따라
| 가이드 |
| 안내되지 않음 |
최종 사용자별
| 군 |
| 법 집행 |
플랫폼 별
| 땅 |
| 해군 |
| 공기로 운반되는 |
지리학
| China |
| Japan |
| India |
| 대한민국 |
| Australia |
| 아시아 태평양 기타 지역 |
| 구경별 | 중구경 |
| 대구경 | |
| 제품 별 | 라운드 |
| 포탄과 박격포 | |
| 공중 폭탄 및 수류탄 | |
| 지도에 따라 | 가이드 |
| 안내되지 않음 | |
| 최종 사용자별 | 군 |
| 법 집행 | |
| 플랫폼 별 | 땅 |
| 해군 | |
| 공기로 운반되는 | |
| 지리학 | China |
| Japan | |
| India | |
| 대한민국 | |
| Australia | |
| 아시아 태평양 기타 지역 |
다른 지역이나 세그먼트가 필요하신가요?
지금 사용자 정의
보고서에서 답변 한 주요 질문
2031년 아시아 태평양 중대형 구경 탄약 시장의 예상 규모는 얼마입니까?
아시아 태평양 지역의 중대형 구경 탄약 시장 규모는 2025년 18억 2천만 달러에서 2026년 19억 2천만 달러로 성장할 것으로 예상되며, 2026년부터 2031년까지 연평균 5.16%의 성장률을 기록하여 2031년에는 24억 7천만 달러에 이를 것으로 전망됩니다.
아시아 태평양 지역에서 가장 빠르게 성장하고 있는 구경은 무엇입니까?
155mm 곡사포탄과 120mm 전차포탄을 주 연료로 하는 대구경 탄약은 2031년까지 연평균 6.55%의 성장률을 기록할 것으로 예상됩니다.
아시아 국가들이 155mm 유도탄에 투자하는 이유는 무엇일까요?
인공지능 기반 사격 통제 시스템은 목표물당 발사 횟수를 줄여주므로, 높은 단가에도 불구하고 정밀 사격의 경제적 타당성을 확보할 수 있습니다.
ITAR 제한은 지역 공급망에 어떤 영향을 미칠까요?
장기간의 인허가 절차로 인해 납품이 최대 18개월까지 지연되면서 인도, 한국, 호주는 자국 생산 능력을 확대하고 있다.
중대형 구경 탄약의 구매량이 가장 빠르게 증가하는 국가는 어디입니까?
인도는 자립 인도 정책과 새로운 수출 성과에 힘입어 연평균 6.49%의 성장률을 기록할 것으로 전망됩니다.
레이저가 단기적으로 탄약 수요에 위협이 될까요?
지향성 에너지 시스템은 드론 방어와 같은 틈새 시장에 진출하고 있지만, 장기적인 성장률을 약 0.2%포인트 정도만 감소시키는 데 그치고 있다.


