

의료 시장 규모 및 점유율에서의 증강 현실(AR)
시장 개관
| 학습 기간 | 2020 - 2031 |
|---|---|
| 시장 규모(2026년) | USD 1.91 십억 |
| 시장 규모(2031년) | USD 6.13 십억 |
| 성장률(2026년~2031년) | 26.29 % CAGR |
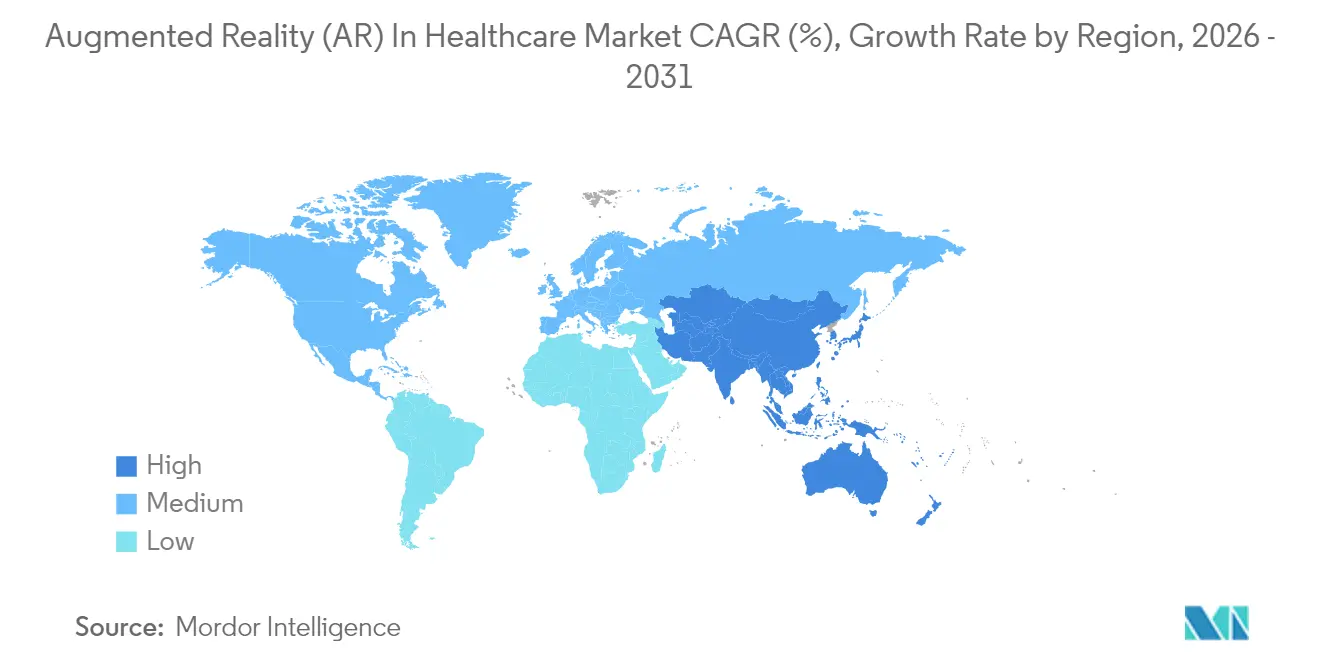
| 가장 빠르게 성장하는 시장 | 아시아 태평양 |
| 가장 큰 시장 | 북아메리카 |
| 시장 집중 | 중급 |
주요 선수 *면책조항: 주요 플레이어는 특별한 순서 없이 정렬되었습니다. 이미지 © Mordor Intelligence. 재사용 시 CC BY 4.0에 따라 저작자 표시가 필요합니다. | |

Mordor Intelligence의 의료 시장 분석에서 증강 현실(AR) 활용
증강현실 의료 시장 규모는 2026년 19억 1천만 달러로 추산되며, 2025년 15억 1천만 달러에서 성장하여 2031년에는 61억 3천만 달러에 이를 것으로 전망됩니다. 2026년부터 2031년까지 연평균 26.29%의 성장률을 보일 것으로 예상됩니다. 이러한 성장세는 병원, 교육 센터, 가정 간호 서비스 제공업체들이 소규모 시범 운영에서 벗어나 수술 정확도 향상, 학습 곡선 단축, 환자 참여도 제고 등을 위한 전사적 도입으로 나아가고 있음을 보여줍니다. 수술 중 헤드 마운트 시스템에 대한 FDA 승인과 팬데믹 이후 비접촉식 시각화 도구에 대한 중요성 증대로 증강현실은 실험적인 부가 기능이 아닌 임상 필수 요소로 자리 잡았습니다. [1] 미국 식품의약국, "몰입형 의료기기에 대한 신규 및 510(k) 승인", fda.gov . 하드웨어가 현재 매출의 대부분을 차지하고 있지만, 워크플로 통합, 데이터 보안, 결과 모니터링을 포괄하는 턴키 서비스 계약에 대한 수요가 증가하고 있습니다. 북미는 성숙한 의료비 상환 시스템 덕분에 증강현실(AR) 도입을 선도하고 있으며, 아시아 태평양 지역은 정부의 의료 인력 부족 완화 기술 투자 덕분에 가장 가파른 성장세를 보이고 있습니다. 주요 의료기기 업체들이 영상 진단 시스템에 AR 기능을 통합하고, 신생 기업들이 효능을 검증하는 다기관 임상시험을 확보하면서 경쟁은 더욱 치열해지고 있습니다.
주요 보고서 요약
- 구성 요소별로 보면, 하드웨어는 54.72년 헬스케어 증강현실 시장 점유율의 2025%를 차지했습니다. 서비스는 27.90년까지 2031%의 CAGR로 성장할 것으로 예상됩니다.
- 응용 분야별로 보면, 수술 계획 및 안내는 41.86년에 의료 증강 현실 시장 규모의 2025%를 차지했으며 28.35년까지 2031%의 CAGR로 확대될 예정입니다.
- 기술별로 보면, 핸드헬드 기기가 38.12년에 2025%의 매출을 기록하며 매출을 주도했고, 헤드 마운트 디스플레이가 가장 빠른 28.12%의 CAGR을 기록했습니다.
- 제품별로 보면 AR 디스플레이는 35.02년 수익의 2025%를 창출했으며 27.86% CAGR로 성장하고 있습니다.
- 최종 사용자 기준으로 보면 병원 및 진료소가 51.20년 수익의 2025%를 차지했고, 연구소가 가장 높은 28.80% CAGR을 기록했습니다.
- 지역별로 보면 북미는 42.60년에 2025%의 매출을 올렸고, 아시아 태평양 지역은 27.10%의 CAGR로 성장하고 있습니다.
참고: 본 보고서의 시장 규모 및 예측 수치는 Mordor Intelligence의 독자적인 추정 프레임워크를 사용하여 생성되었으며, 2026년 1월 기준 최신 데이터 및 분석 정보를 반영하여 업데이트되었습니다.
글로벌 증강현실(AR) 헬스케어 시장 동향 및 통찰력
운전자 영향 분석
| 운전기사 | CAGR 예측에 미치는 영향(%) | 지리적 관련성 | 영향 타임라인 |
|---|---|---|---|
| 수술 훈련 및 안내를 위한 증강 현실 도입 증가 | 6.2% | 글로벌, 북미 및 EU에서 가장 강력함 | 중기(2~4년) |
| 증강현실 헬스케어 스타트업에 대한 투자 및 자금 조달 확대 | 4.8% | 북미 및 EU 핵심 지역, APAC로 확장 | 단기 (≤2년) |
| 시각화로 강화된 최소 침습적 시술에 대한 수요 증가 | 5.1% | 글로벌, 특히 선진 시장 | 장기(≥4년) |
| 환자 교육 및 재활에 증강 현실 활용 확대 | 3.9% | APAC가 선두를 달리고 신흥 시장이 뒤따릅니다. | 중기(2~4년) |
| 증강 현실과 의료 영상 시스템의 통합 | 4.3% | 글로벌, 주요 의료 허브에 집중 | 중기(2~4년) |
| COVID 이후 디지털 혁신 및 원격 진료 도입 가속화 | 2.7% | 글로벌, 농촌 및 서비스가 부족한 지역이 우선시됨 | 단기 (≤2년) |
| 출처: 모르도르 정보 | |||
수술 훈련 및 안내를 위한 AR 도입 증가
의과대학과 주요 의료기관들은 고해상도 오버레이와 햅틱 피드백을 결합한 몰입형 시뮬레이터를 도입하여 오류율을 낮추고 숙련도 달성에 필요한 시간을 단축하고 있습니다. 메이요 클리닉(Mayo Clinic)은 전공의들이 수술실에 들어가기 전에 AR 모듈에서 연습할 경우 시술 합병증 발생률이 낮아진다고 보고했습니다 [2] Daniel Sorin et al., “Voice-Controlled Navigation in AR-Guided Pancreatic Surgery,” arXiv, arxiv.org . 최근 개발된 프로토타입은 음성 제어 내비게이션 기능을 추가하여 외과의가 화면을 터치하지 않고도 가상 해부학적 구조를 재배치할 수 있도록 함으로써 감염 위험과 정신적 부담을 줄였습니다. 이러한 기능은 객관적인 성과 추적을 의무화하는 역량 기반 교육과정에 부합하며, 마커 기반 카메라와 모션 분석은 이러한 추적 기능을 기본적으로 제공합니다. 의료비 상환 정책이 성과 중심으로 변화함에 따라 교육 책임자들은 AR을 더 빠른 자격 인증을 위한 비용 효율적인 방법으로 보고 있습니다. 따라서 중기적인 성장 동력은 확보되었으며, 클라우드 기반 라이브러리가 전체 전공의 교육 네트워크에 업데이트를 제공하게 되면 향후 성장이 더욱 가속화될 것입니다.
AR 헬스케어 스타트업에 대한 투자 증가
벤처 자금 조달은 실험적 프로토타입에서 다수의 FDA 승인을 획득하고 병원 계약을 체결한 기업으로 전환되었습니다. Augmedics는 82.5년 시리즈 D 투자에서 2024만 달러를 유치하여 총 149억 250만 달러의 투자를 유치하고 XNUMX개 병원의 Xvision 척추 시스템 출시를 지원했습니다. Stryker와 Philips와 같은 전략적 인수자들은 이제 원시 광학 장치보다 임상 데이터 세트와 통합 노하우를 더 중요하게 생각하며, 시장 출시 기간을 단축하는 턱인(tuck-in) 거래를 촉진합니다. 자본 유입은 컨셉 개발과 상업 생산 간의 격차를 줄여 제품 수명 주기를 단축하고 경쟁 압력을 높입니다. 향후 XNUMX년 동안 이사회는 XR에 대한 일반적인 과대 광고에 의존하는 플랫폼보다는 동료 평가 결과를 발표하고 비용 절감을 입증하는 플랫폼에 보상을 제공할 것입니다.
시각화로 강화된 최소 침습적 시술에 대한 수요 증가
AR 유도 복강경을 사용하는 외과의들은 표준 비디오 내시경 대비 수술 중 출혈량과 수술 후 감염 발생률이 43% 감소했다고 보고했습니다. 43차원 오버레이는 숨겨진 혈관과 담관을 실시간 영상에 투사하여 의사가 더 좁은 절개 경로를 선택하고 인접 조직을 보호할 수 있도록 합니다. 포스 피드백이 장착된 로봇은 외상을 더욱 제한하며, 시제품 시스템은 전임상 시험에서 최대 수술 기구 힘을 XNUMX%까지 줄였습니다. 병원들은 총 수술 비용을 정량화하는 과정에서 입원 기간이 단축되고 재입원율이 감소하여 묶음 지불 방식 하에서 마진이 증가합니다. 따라서 장기적인 성장은 관리자에게 강력한 투자 수익률(ROI)을 제공하는 임상적, 경제적 이점의 선순환에 달려 있습니다.
환자 교육 및 재활에서 AR 활용 확대
Patients who preview their own anatomy with AR tablets grasp procedural steps more clearly, which reduces pre-operative anxiety and raises consent quality, highlighting the broader potential of mixed reality in healthcare. Post-stroke individuals using gesture-tracked rehabilitation games regained wider ranges of motion and reported higher adherence than peers on standard exercise sheets. Tele-rehab extensions now stream clinician dashboards that score movement accuracy in real time, letting therapists adjust routines remotely. APAC health ministries back these programs to stretch limited specialist staff across rural populations. As 5G networks mature, cross-border services will widen, positioning patient-facing AR as the next high-volume contributor to the augmented reality in healthcare market.
제약 영향 분석
| 제약 영향 분석 | (~) CAGR 예측에 미치는 영향 | 지리적 관련성 | 영향 타임라인 |
|---|---|---|---|
| 증강 현실 하드웨어 및 통합의 높은 초기 비용 | -3.8 % | 글로벌, 소규모 시설에 가장 심각함 | 단기 (≤2년) |
| 임상 환경에서의 데이터 개인정보 보호 및 사이버 보안 문제 | -2.9 % | 글로벌, EU에서 가장 엄격 | 중기(2~4년) |
| 표준화된 규제 및 환급 프레임워크 부족 | -3.2 % | 글로벌, 신흥시장에 뚜렷한 영향 | 중기(2~4년) |
| 제한된 임상적 증거와 장기적 결과에 대한 검증 | -2.5 % | 증거 기반 구매 정책을 갖춘 글로벌 병원 | 장기(≥4년) |
| 출처: 모르도르 정보 | |||
AR 하드웨어 및 통합의 높은 초기 비용
보급형 스마트 글래스는 미화 5천 달러에서 시작하지만, 소프트웨어 라이선스, 교육, IT 구축 등을 포함하면 기업용 수술실의 전체 비용은 미화 000만 달러를 훌쩍 넘습니다. 소규모 지역 병원들은 AR 지원 시술에 대한 보험금 지급 코드가 여전히 제한적이어서 자본 비용을 선불로 부담해야 하기 때문에 도입을 망설입니다. 공급업체 간 공통 상호 운용성 표준이 부족한 경우, PACS, EMR, 내비게이션 스택에 대한 맞춤형 링크는 추가 비용을 발생시킵니다. 얼리어답터들은 운영 리스 모델과 시술 시간이 단축되어 수술실 용량을 확보할 수 있다는 증거를 제시하며 이러한 우려를 해소합니다. 그럼에도 불구하고, 자금이 부족하거나 CFO가 250년의 투자 회수 기간을 요구하는 경우 단기 성장은 제한적입니다.
임상 환경에서의 데이터 프라이버시 및 사이버 보안 문제
몰입형 오버레이는 실시간 영상, EMR 데이터 및 생체 신호를 하나의 뷰포트로 끌어들여 해커가 악용할 수 있는 공격 표면을 확장합니다. 규제 기관은 이제 헤드셋 펌웨어와 클라우드 렌더러를 HIPAA 및 GDPR의 적용 대상 구성 요소로 간주하여 규정 준수 부담을 높이고 있습니다. 연구원들은 악의적인 픽셀이 잘못된 혈관 윤곽을 삽입할 수 있음을 입증하여 환자 안전 위험이 데이터 도난을 넘어선다는 것을 보여주었습니다. [3] IEEE Spectrum Staff, “Hacking the Operating Room Headset,” spectrum.ieee.org . 따라서 병원에서는 암호화된 전송 계층과 다중 요소 인증을 도입하고 있는데, 시스템이 최적화되지 않으면 이러한 조치로 인해 지연이 발생할 수 있습니다. 공급업체 위험 평가 설문지는 2023년 이후 두 배로 늘어나 유럽과 아시아 일부 지역에서 조달 주기가 지연되고 있습니다.
세그먼트 분석
구성 요소별: 서비스는 장기적 가치 창출을 촉진합니다.
2025년 하드웨어는 의료 증강현실 시장 매출의 54.72%를 차지했으며, 이는 광학 엔진, 센서, 컴퓨팅 팩의 선불 구매를 반영합니다. 그러나 서비스 부문의 의료 증강현실 시장 규모는 병원에서 턴키 방식의 워크플로 매핑, 직원 인증, 사이버 보안 지원 등을 요구함에 따라 27.90년까지 연평균 성장률 2031%로 가장 빠르게 성장할 것으로 예상됩니다. 공급업체 계약은 정기 구독 패키지로 전환되어 공급업체에게 전년 대비 매출 가시성을 제공하는 동시에 공급업체의 자본 예산 책정 부담을 덜어줍니다. 반면, 일반 도파관과 범용 프로세서의 등장으로 차별화가 약화되면서 하드웨어 마진은 하락하고 있습니다. 관리형 서비스로 전환하는 기업은 수익성을 유지할 수 있습니다. 예측 기간 동안 맞춤형 분석 대시보드, 원격 교정, 가동 시간 보장 조항이 표준으로 자리 잡으면서 증강현실 조달이 더 광범위한 디지털 헬스케어 소싱 모델과 연계될 것입니다. 이러한 변화는 서비스 매출이 하드웨어 매출을 초과하는 영상의학 PACS와 수술 로봇이 이미 거쳐 온 경로를 반영합니다. 임상적 온보딩과 플랫폼 간 통합에 능숙한 제조업체는 더 높은 갱신율을 확보하고, 서비스를 평생 고객 가치의 주요 동력으로 자리매김할 수 있습니다.
40세대 구축 사례는 견고한 서비스가 학습 곡선을 단축하고 활용도를 높인다는 것을 보여줍니다. 구조화된 지원 없이 기기를 구매한 병원은 75개월 후에도 사용률이 XNUMX% 미만으로 떨어지는 경우가 많은 반면, 풀서비스 플랜을 사용하는 병원은 첫해에 사용률이 XNUMX%를 초과합니다. 이러한 지표는 CFO가 구독형 지출을 정당화하는 데 도움이 되며, 예산 증가분을 서비스 품목으로 전환하는 자체 강화형 순환 구조를 형성합니다. 결과적으로 투자자들은 광학 사양 자체보다는 현장 지원팀의 규모와 구현 플레이북의 심도에 따라 경쟁 우위를 평가하는 경향이 커지고 있습니다. 따라서 서비스 제공업체는 협상력을 부품 공급업체에서 임상 관계를 소유한 통합업체로 전환시켜 의료 증강 현실 시장 전반의 경쟁 구조를 재편합니다.

참고: 보고서 구매 시 사용 가능한 모든 개별 세그먼트의 세그먼트 공유
기술별: 헤드 마운트 디스플레이가 수술에 도입되다
휴대용 태블릿과 휴대폰은 익숙한 폼팩터 덕분에 환자 교육 키오스크 및 병상용 기기의 진입 장벽이 낮아져 38.12년 매출의 2025%를 차지했습니다. 수술실 의료진이 복잡한 시술에 필수적인 핸즈프리 내비게이션과 28.12D 깊이 신호를 중요하게 여기면서 헤드 마운트 디스플레이는 현재 연평균 3%의 성장률을 기록하고 있습니다. Apple Vision Pro의 첫 번째 어깨 교체 사례는 외과의가 19D 화면을 사용하는 외과의보다 2% 더 빠르게 수술을 완료하는 것을 보여주며 임상적 타당성을 입증했습니다. 경량 광학 장치와 배터리 슬리브 덕분에 헤드셋 무게가 220g 미만으로 줄어들어 이전에는 도입을 저해했던 목 피로가 완화되었습니다. 향후 출시될 제품에는 근전도 제스처 센서가 추가되어 시끄러운 수술실에서 음성 명령이 제대로 작동하지 않는 무균 상호작용이 가능해집니다. 향후 하이브리드 아키텍처가 등장할 것으로 예상됩니다. 외과의는 헤드셋을 통해 환자별 홀로그램을 확인하고, 순회 간호사는 휴대용 콘솔에서 복약 알림을 작동시킬 수 있습니다. 두 장치 클래스 모두에서 주석을 동기화하는 공급업체는 여러 부서 예산을 확보하고 클라우드 렌더링 구독을 확보할 수 있습니다.
상업적 성장 모멘텀은 규제 경로의 진전을 반영합니다. FDA의 510(k) 패널은 16년에만 2024개의 헤드 마운트 시스템을 승인했으며, 이는 단체 구매 기관들이 회원 병원 전체의 수요를 모으는 프레임워크 계약을 협상하도록 촉구했습니다. 이러한 계약은 행정적 마찰을 해소하고 생산량 증가를 가속화합니다. 장기적으로 3나노미터 노드 기반의 확장 현실 칩셋은 안구당 4K 해상도를 구현하여 병리학 및 카테터 삽입실 워크플로우를 안정적으로 고정하는 헤드셋을 제공할 것입니다. 결과적으로, 차세대 광학 기술에 투자하는 연구실들은 XNUMX년 안에 헤드 마운트 방식으로 전환될 기술 믹스의 기반을 마련하고 있습니다.
제품별: AR 디스플레이가 점유율과 성장을 모두 선도
AR 디스플레이는 35.02년 매출의 2025%를 차지했으며, 연평균 성장률(CAGR) 27.86%로 성장하고 있습니다. 이는 모든 워크플로우에서 AR 디스플레이가 차지하는 중요성을 강조하는 흔치 않은 이중 시장 선도 전략입니다. 의료 분야에서 증강 현실(AR)의 시장 점유율 우위는 선명하고 넓은 시야각이 외과의의 자신감과 환자의 이해도에 직접적인 영향을 미치기 때문입니다. SCHOTT의 고굴절률 유리 웨이퍼는 이제 광학 장치 확대 없이 밝기를 40% 높이는 도파관의 대량 생산을 가능하게 합니다. 백플레인에서 마이크로 OLED 어레이는 3,000니트를 제공하여 수술용 조명 아래에서도 해부학적 오버레이를 선명하게 볼 수 있도록 합니다. 센서와 입력 장치는 공간 매핑 및 제스처 캡처를 제공하는 핵심 분야로 자리 잡았지만, 많은 장치가 디스플레이 섀시 내부에 내장되어 있기 때문에 매출 순위는 낮습니다. 반도체 부품은 필수적이지만, 공급업체가 디자인 승자를 확보하면 일용품처럼 작동하기 때문에 판매량이 증가하더라도 가격이 하락하는 추세입니다.
디스플레이의 지배력은 광학 보정 및 살균 가능 렌즈 커버에 대한 애프터마켓의 성장을 촉진하며, 두 제품 모두 서비스 계약에 포함되어 평생 계정 가치를 높입니다. 원격 원격 멘토링을 실험하는 병원들은 대역폭이 아닌 디스플레이 선명도가 멘토 만족도를 좌우한다는 사실을 발견했으며, 이는 시각화 성능이 임상적 수용도를 좌우한다는 가설을 뒷받침합니다. 초기 징후는 엣지에 통합된 AI 업스케일러가 모델 오버레이를 실시간으로 개선할 수 있음을 보여주며, 향후 차별화 전략은 광학 하드웨어와 온디맨드 인텔리전스를 결합할 것임을 시사합니다. 현재로서는 독점 코팅 레시피와 에탈론 스택을 제어하는 기업들이 성과 한계를 설정하고, 따라서 의료 증강 현실 시장에서 프리미엄 마진을 확보하고 있습니다.
응용 프로그램별: 수술 계획이 모든 지표에서 우세
수술 계획 및 안내는 41.86년 매출의 2025%를 차지했으며, 연평균 성장률(CAGR) 28.35%로 성장하여 의료 증강 현실 시장 규모에서 핵심 부문으로서의 입지를 굳건히 했습니다. 임상의들은 절개 길이 단축, 투시 검사 노출 감소, 재입원 감소 등 정량화된 결과 향상을 높이 평가하고 있습니다. Augmedics xvision과 ImmersiveTouch에 대한 FDA 승인은 병원들이 시범 단계를 넘어 확장할 수 있는 규제적 확신을 제공합니다. 척추 및 두개악안면 의료 워크플로가 정형외과 및 구조적 심장 분야로 확장됨에 따라 성장세는 지속되고 있으며, 이러한 분야는 고충실도 오버레이 등록을 요구합니다. 훈련 및 교육은 두 번째로 높은 비중을 차지하지만, 수술 모듈과 상당 부분 중복되는 것으로 나타나 많은 공급업체가 두 가지 수익원 모두에서 해부학적 모델을 재활용하고 있음을 시사합니다. 재활 및 원격 모니터링은 관성 센서와 클라우드 분석을 활용하여 환자 운동을 게임화하고 보험사에 순응도 지표를 제공하는 가장 초기의 하위 클러스터를 형성합니다.
수술 분야에서 제품-시장 적합성은 생태계 효과를 촉발합니다. 임플란트 제조업체는 멸균된 드라이브에 AR 시각화 파일을 미리 로드하고, 영상 업체는 CT 데이터세트에 공간 등록 태그를 내장합니다. 이러한 연결은 외과의를 수직 통합된 툴체인에 묶어두고, 이는 전환 비용을 증가시킵니다. 동시에, 머신러닝 라이브러리는 수술 중 영상을 지속적인 품질 보증 데이터세트로 변환하고, 병원은 이를 성과 개선 프로그램에 활용합니다. 결론적으로, 수술 계획은 기기 판매를 촉진할 뿐만 아니라 서비스, 소프트웨어 및 데이터 분석 수익을 촉진하여, 의료 분야의 증강 현실 시장 전반을 움직이는 원동력이 됩니다.

참고: 보고서 구매 시 사용 가능한 모든 개별 세그먼트의 세그먼트 공유
최종 사용자별: 연구실에서 번역 도입 가속화
병원 및 진료소는 51.20년 매출의 2025%를 창출했는데, 이는 구매력과 급성 치료에서의 중심적인 역할을 반영합니다. 그러나 연구 기관의 의료 증강현실 시장 규모 기여도는 연평균 성장률 28.80%로 빠르게 성장하고 있는데, 이는 연구비 지원을 받는 기관들이 실험적 기능을 시범적으로 도입하고 동료 심사를 거친 근거를 발표하기 때문입니다. 이러한 검증을 통해 병원 이사회는 더 광범위한 제안 요청서를 발행하게 되고, 이는 미래 임상 수익을 창출하는 파이프라인 효과를 창출합니다. 학술 센터는 이러한 역할 사이에 위치하여 레지던트들에게 향후 주치의로서 요구할 AR 플랫폼을 교육합니다. 제약 회사와 의료기기 제조업체는 R&D 과정에서 분자 구조를 시각화하거나 임플란트 식립을 시뮬레이션하기 위해 AR을 활용하는데, 이는 규모는 작지만 전략적으로 중요한 틈새 시장입니다.
연구실 또한 표준을 형성합니다. 클리블랜드 클리닉과 유니버시티 칼리지 런던이 이끄는 컨소시엄은 헤드셋에 구애받지 않는 오버레이를 지원하는 오픈 데이터 형식을 초안하고 있으며, 이를 통해 병원의 통합 부담을 줄이고 있습니다. 따라서 이러한 연구실과의 벤더 파트너십은 두 가지 이점을 제공합니다. 초기 성과 피드백과 더불어 새로운 상호운용성 기준에 대한 영향력입니다. 결과적으로, 연구실과의 협력을 모색하는 기업들은 장기적인 임상 지출에서 과도한 점유율을 차지할 수 있으며, 이는 의료 증강현실 시장에서 연구실의 중추적인 역할을 더욱 강화할 것입니다.
지리 분석
북미는 42.60년 매출 2025%를 유지했는데, 이는 프리미엄 가격 결정력과 현재까지 69개의 증강현실(AR) 또는 가상현실(VR) 기기를 승인한 규제 환경을 반영합니다. 미국은 통합 전송 네트워크(IPN)가 AR을 디지털 수술실 재건에 통합하는 한편, 캐나다의 공적 자금 지원 시스템은 농촌 지역 원격 재활 시범 사업에 보조금을 지원하면서 지역 내 도입률을 주도하고 있습니다. 멕시코는 의료 관광 회랑과 관련된 수요가 급증하고 있으며, 사립 병원들은 유입 환자를 대상으로 AR 유도 정형외과 패키지를 홍보하고 있습니다. 국경 간 협력을 통해 미국 학계 외과의들이 멕시코 시술을 실시간으로 지도할 수 있게 되면서, 새로운 기기 공급을 위한 서반구 지역 서비스 라인이 구축될 가능성이 예고됩니다.
아시아 태평양 지역은 연평균 성장률 27.10%로 가장 높은 성장률을 기록하며 향후 의료 증강현실 시장 성장에 지대한 영향을 미칠 것으로 예상됩니다. 중국은 레지던트 교육을 위한 AR 시뮬레이터의 지방 단위 조달에 자금을 지원하고 있으며, 2030년까지 전문의 수를 두 배로 늘리는 것을 목표로 하고 있습니다. 인도는 최소 침습 시술 비용을 보상하는 정부 보험과 원격 멘토링 헤드셋을 결합하여 도시와 농촌 간의 치료 결과 격차를 줄이고 있습니다. 일본은 로봇 산업과 융합하는 정밀 애플리케이션을 추진하고 있으며, 한국은 섬 지역 간 원격 시신 해부를 위해 수술 피드에 5G 슬라이싱을 적용하고 있습니다. 호주 CSIRO는 토착민 건강에 초점을 맞춘 다기관 임상시험을 주도하여 글로벌 알고리즘을 형성하는 지역 데이터 다양성을 확보하고 있습니다. 아시아 태평양 지역 구매자들은 확장 가능하고 비용 효율적인 패키지를 선호하며, 공급업체들은 모듈식 설계와 공격적인 가격 대비 성능 로드맵을 채택하고 있습니다.
유럽은 보건부가 인수 전에 엄격한 비용-편익 서류를 요구함에 따라 꾸준하지만 더딘 확장세를 보이고 있습니다. 독일은 광학 공급망을 활용하여 헤드셋 생산을 국산화함으로써 EU 주권 목표를 달성하고 수입 의존도를 줄였습니다. 영국은 NHS 임상 기업가 프로그램에 AR 평가를 도입하여 소규모 혁신보다 인구 전체에 미치는 영향을 중시합니다. 프랑스와 이탈리아는 심장학, 종양학, 정형외과 분야에서 다학제 팀이 AR을 검증하는 학술 허브를 운영하여 생태계의 폭을 넓히고 있습니다. 중동 및 아프리카와 남미는 아직 초기 단계에 있습니다. 걸프 지역 병원들은 의료 관광 클러스터를 위한 턴키 시스템을 수입하고 있으며, 브라질 연구 기관들은 아마존 유역으로의 서비스 확장을 위해 공공 부문 원격 재활을 모색하고 있습니다. 현재 인프라 격차로 인해 규모는 제한적이지만, 빠른 모바일 광대역 구축으로 이 지역들은 2020년대 후반 가속화될 것으로 예상됩니다.
규제 현황
미국에서 수술 안내, 시각화 및 기타 임상 워크플로우에 사용되는 AR 기반 시스템은 일반적으로 FDA 의료기기 감독을 받습니다. FDA 디지털 헬스 센터(Digital Health Center of Excellence)는 AR/VR 기기 목록을 공개하고 있으며, 2026년 2월 기준으로 104개의 기기가 등록되었습니다. 대부분의 승인은 510(k) 승인 절차를 통해 이루어지며, 소수의 기기는 De Novo 승인을 받습니다. 2025년 말, FDA CDRH는 기술 기반 의미 있는 환자 결과(TEMPO) 시범 사업을 시작하고 2026년 1월 2일부터 관심 표명서 접수를 시작했습니다. 이는 실제 임상 데이터 생성을 위한 방향성을 강화하고, 일상적인 진료 환경에서 소프트웨어 중심의 연결형 기기 성능에 대한 명확한 기대치를 제시하는 것입니다.
유럽에서 의료기기 소프트웨어의 정의를 충족하는 증강현실(AR) 소프트웨어는 일반적으로 EU 의료기기 규정(EU) 2017/745의 규칙 11에 따라 분류되며, MDCG 2019-11(개정 1, 2025년 6월 업데이트)은 의도된 사용과 임상적 영향이 IIa, IIb 또는 III 등급으로 분류되는 방식을 안내하고, 인증기관의 노력과 문서화 범위를 규정합니다. 인공지능(AI)을 통합한 AR 기능을 개발하는 개발자에게 국제적인 조화 작업은 점점 더 중요한 의미를 갖습니다. IMDRF는 우수 머신러닝 실무(GMLP) 지침(N88, 2025)을 발표했으며, 2026년 4월 10일에는 AI 수명주기 관리 기술 프레임워크(N93) 초안에 대한 공개 의견 수렴을 시작하여 2026년 7월 10일에 마감했습니다. 이는 업데이트, 위험 관리 및 시판 후 성능 모니터링을 위한 더욱 강력한 수명주기 관리 체계를 예고합니다.
경쟁 구도
의료 시장에서 증강 현실은 상위 업체들이 상호 보완적이지만 지배적인 위치는 아닌, 다소 세분화된 분야를 지원합니다. 마이크로소프트는 HoloLens 플랫폼과 Azure 규정 준수 블록을 활용하여 주요 EMR 공급업체와 통합되는 풀스택 제공을 제공함으로써 의료 시스템 전반의 구축에 있어 기업 경쟁력을 확보합니다. Siemens Healthineers와 Philips는 영상 제품군에 AR을 내장하고, 수술 중 CT와 헤드 마운트 내비게이션을 결합하여 기존 영상의학 예산을 활용합니다. Augmedics, Surgical Theater, ImmersiveTouch는 고도의 정밀 수술 틈새 시장을 전문으로 하며, 자체 등록 알고리즘을 사용하여 소규모 리소스 풀에도 불구하고 임상적 차별화를 유지합니다. Brainlab은 소프트웨어 우선 전략을 추구합니다. Elements 제품군은 AI 기반 세분화를 멀티모달 헤드셋에 제공하며, AI-AR 융합에 대한 심층적인 투자를 위한 IPO를 통해 이러한 접근 방식을 가속화할 계획입니다.
경쟁의 중심이 광학에서 워크플로우로 이동하고 있습니다. 하드웨어 부품 비용이 매년 12%씩 하락하면서 고급 도파관이 필수품으로 자리 잡고 있습니다. 결과적으로 기업들은 이제 병원들을 시술 점수를 매기고, 감사 로그를 작성하고, 임플란트 크기를 예측하는 클라우드 대시보드에 묶어두기 위해 경쟁하고 있습니다. 이러한 분석 루프는 2030년 전 전자 건강 기록 경쟁에서 나타났던 것처럼 플랫폼 전환을 막는 데이터 해자를 생성합니다. 따라서 인수합병(M&A)은 렌즈 특허보다는 소프트웨어 인재와 규제 서류 확보에 집중되고 있습니다. 또 다른 요인은 사이버 보안 성숙도입니다. 종단 간 암호화와 제로 트러스트 아키텍처를 인증할 수 있는 공급업체는 GDPR(개인정보보호규정) 위반이 심각한 유럽의 여러 병원 계약을 따낼 수 있습니다. 마지막으로, AR 전문가와 로봇 기업 간의 파트너십은 XNUMX년까지 더 적은 공급업체로 조달을 통합할 수 있는 통합 디지털 수술 제품군을 시사합니다.
투자자들은 소프트웨어 구독 갱신율, 참고 가능한 동료 평가 연구의 심도, 그리고 단일 인터페이스에서 지원되는 다분야 워크플로우의 수라는 세 가지 주요 지표를 모니터링합니다. 세 가지 지표 모두에서 높은 점수를 받은 기업은 자금력이 풍부한 신규 진입 기업조차도 진입 장벽을 높입니다. 한편, 학계 컨소시엄의 지원을 받는 오픈소스 이니셔티브는 기준 시각화 엔진의 상용화를 위협하며, 기존 기업들이 AI 기반 안전 알림과 같은 프리미엄 기능을 제공하도록 압박하고 있습니다. 경쟁 구도는 여전히 유동적이지만, 광학적 혁신에만 의존하는 기업보다는 임상 운영에 깊이 관여하는 기업에 유리한 궤적을 그리고 있습니다.
의료 산업의 증강 현실(AR) 리더
지멘스 헬스 너
Koninklijke 필립스 네바다
㈜아큐베인
Vuzix Corporation
증강 픽셀 Inc
- *면책조항: 주요 플레이어는 특별한 순서 없이 정렬되었습니다.

최근 산업 발전
- 2026년 4월: Pixee Medical은 새로운 소형 증강현실 플랫폼을 기반으로 하는 슬관절 전치환술용 Knee+ NexSight 솔루션에 대해 FDA 510(k) 승인을 획득했다고 발표했습니다. 이번 승인으로 병원에서 기존 미국 규제 경로를 통해 조달할 수 있는 시술별 증강현실 안내 시스템의 범위가 확대되어 정형외과 분야의 상용화가 더욱 용이해졌습니다. 또한 기존 내비게이션 및 디지털 수술 솔루션 공급업체들이 워크플로 적합성과 임상 통합성을 확보하기 위한 경쟁 압력을 강화할 것으로 예상됩니다.
- 2025년 6월: 스피어(Sphere)는 자사의 AI 기반 혼합 현실 플랫폼을 뷰직스(Vuzix) 스마트 안경과 통합한다고 발표했습니다. 이 결합은 워크플로 자동화 및 핸즈프리 정보 접근을 목표로 하며, 이는 원격 지원 및 시각적 오버레이와 실시간 협업이 필요한 안내 작업과 같은 의료 분야 활용 사례에 적합합니다. 이러한 소프트웨어-하드웨어 결합은 단일 제품 출시보다는 생태계 방식의 구축을 강화합니다.
- 2024년 7월: Vuzix는 린커우 창궁 기념병원과 다롄 의과대학 제1부속병원이 Vuzix M400 스마트 안경을 활용한 실시간 수술 생중계를 진행했다고 발표했습니다. 이러한 사례는 대형 병원 환경에서 증강현실(AR) 기반 원격 수술 교육 및 협업의 가능성을 보여주며, 핸즈프리 촬영 및 스트리밍에 대한 수요를 입증했습니다. 이러한 활용 사례는 교육, 멘토링 및 절차 표준화 프로그램에서 Vuzix 제품 구매의 타당성을 강화합니다.
범위 및 방법론
이 보고서의 범위에 따라 의료 분야의 증강 현실은 화면, 카메라 및 센서를 사용하여 실제 환경을 개선한 것입니다. 디지털 정보를 현재 주변 환경에 투사하여 실제 세계를 표현합니다. 의료 시장의 증강 현실은 기술(헤드 마운트 장치, 핸드헬드 장치), 제품(AR 디스플레이, AR 센서, AR 입력 장치, AR 반도체 구성 요소 등), 최종 사용자(병원 및 진료소, 연구소, 기타)별로 분류됩니다. 및 지리(북미, 유럽, 아시아 태평양, 중동 및 아프리카, 남미). 시장 보고서는 또한 전 세계 주요 지역에 걸쳐 17개국의 예상 시장 규모와 추세를 다룹니다. 이 보고서는 위 세그먼트에 대한 가치(백만 달러)를 제공합니다.
| 하드웨어 |
| 소프트웨어 |
| 서비스 |
| 헤드 마운트 장치 |
| 휴대용 장치 |
| AR 디스플레이 |
| AR 센서 |
| AR 입력 장치 |
| AR 반도체 부품 |
| 기타 제품 |
| 수술 계획 및 지침 |
| 의료 훈련 및 교육 |
| 환자 모니터링 및 재활 |
| 다른 응용 프로그램 |
| 병원 및 클리닉 |
| 연구소 |
| 학술 및 교육 기관 |
| 기타 최종 사용자 |
| 북아메리카 | United States |
| Canada | |
| Mexico | |
| 유럽 | 독일 |
| 영국 | |
| France | |
| 이탈리아 | |
| 스페인 | |
| 유럽의 나머지 | |
| 아시아 태평양 | China |
| Japan | |
| India | |
| Australia | |
| 대한민국 | |
| 아시아 태평양 기타 지역 | |
| 중동 및 아프리카 | GCC |
| 남아프리카 공화국 | |
| 중동 및 아프리카의 나머지 지역 | |
| 남아메리카 | Brazil |
| Argentina | |
| 남아메리카의 나머지 지역 |
| 구성 요소 별 | 하드웨어 | |
| 소프트웨어 | ||
| 서비스 | ||
| 기술 별 | 헤드 마운트 장치 | |
| 휴대용 장치 | ||
| 제품 별 | AR 디스플레이 | |
| AR 센서 | ||
| AR 입력 장치 | ||
| AR 반도체 부품 | ||
| 기타 제품 | ||
| 애플리케이션 | 수술 계획 및 지침 | |
| 의료 훈련 및 교육 | ||
| 환자 모니터링 및 재활 | ||
| 다른 응용 프로그램 | ||
| 최종 사용자 | 병원 및 클리닉 | |
| 연구소 | ||
| 학술 및 교육 기관 | ||
| 기타 최종 사용자 | ||
| 지리학 | 북아메리카 | United States |
| Canada | ||
| Mexico | ||
| 유럽 | 독일 | |
| 영국 | ||
| France | ||
| 이탈리아 | ||
| 스페인 | ||
| 유럽의 나머지 | ||
| 아시아 태평양 | China | |
| Japan | ||
| India | ||
| Australia | ||
| 대한민국 | ||
| 아시아 태평양 기타 지역 | ||
| 중동 및 아프리카 | GCC | |
| 남아프리카 공화국 | ||
| 중동 및 아프리카의 나머지 지역 | ||
| 남아메리카 | Brazil | |
| Argentina | ||
| 남아메리카의 나머지 지역 | ||
보고서에서 답변 한 주요 질문
현재 헬스케어 시장에서 증강현실의 가치는 얼마입니까?
1.91년 시장 규모는 2026억 6.13천만 달러였으며, 2031년까지는 XNUMX억 XNUMX천만 달러에 이를 것으로 예상됩니다.
2031년까지 가장 빠르게 성장하는 부문은 어디일까요?
병원들이 턴키 방식의 구현 계약을 점점 더 많이 추구함에 따라 서비스 부문은 가장 높은 27.90%의 CAGR을 기록했습니다.
전반적인 기회 내에서 수술 계획은 얼마나 큰가요?
수술 계획 및 안내는 41.86년 매출의 2025%를 차지하며 28.35% CAGR로 확대되고 있어 핵심 애플리케이션이 되었습니다.
어느 지역이 가장 강력한 성장을 보입니까?
대규모 공공 프로그램을 통해 의사 교육과 원격 진료 서비스 제공에 자금이 지원되면서 아시아 태평양 지역은 연평균 성장률 27.10%로 성장합니다.
채택의 주요 장벽은 무엇입니까?
높은 초기 인수 비용과 높아진 사이버 보안 요구 사항으로 인해 단기 도입이 늦어지고 있으며, 특히 소규모 시설에서 그렇습니다.
경쟁 역학을 형성하는 주요 인물은 누구입니까?
Microsoft, Siemens Healthineers, Philips, Augmedics, Brainlab, Surgical Theater는 플랫폼 규모, 규제 승인, 전문 수술 워크플로를 통해 선두를 달리고 있습니다.


