

시장 개관
| 학습 기간 | 2020 - 2031 |
|---|---|
| 산정기준연도 | 2025 |
| 예측 데이터 기간 | 2026 - 2031 |
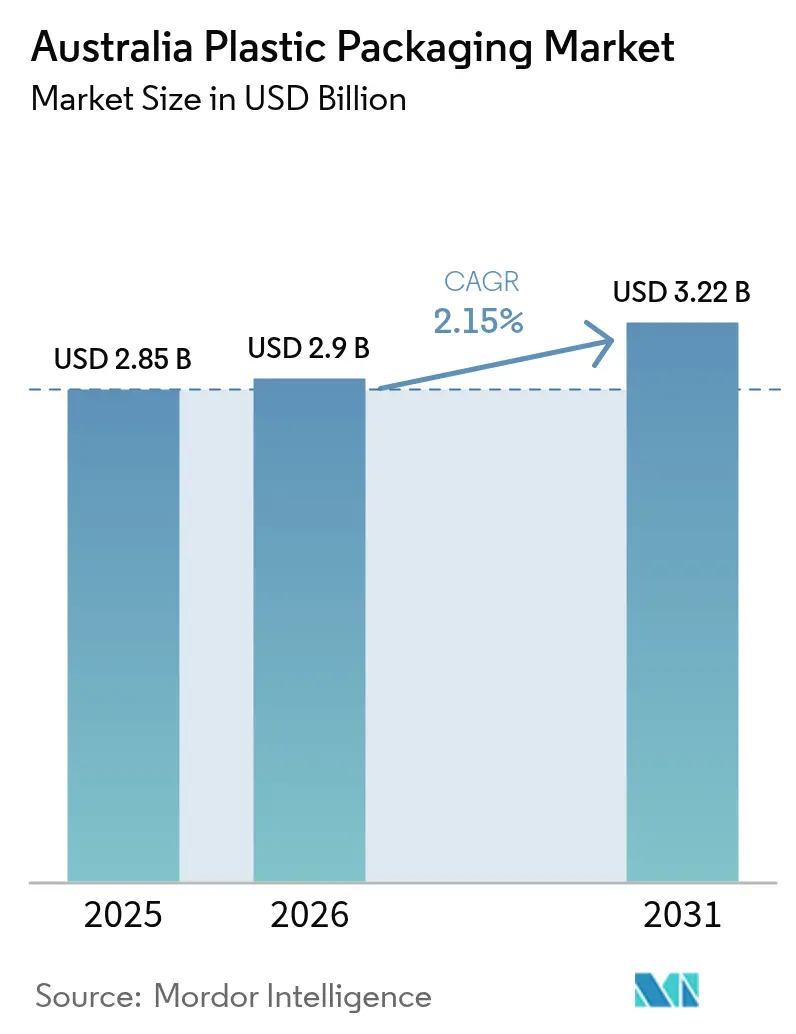
| 시장 규모(2026년) | USD 2.9 십억 |
| 시장 규모(2031년) | USD 3.22 십억 |
| 성장률(2026년~2031년) | 2.15 % CAGR |
| 시장 집중 | 높음 |
주요 선수 *면책조항: 주요 플레이어는 특별한 순서 없이 정렬되었습니다. 이미지 © Mordor Intelligence. 재사용 시 CC BY 4.0에 따라 저작자 표시가 필요합니다. | |
Mordor Intelligence가 분석한 호주 플라스틱 포장 시장
호주 플라스틱 포장 시장 규모는 2025년 28억 5천만 달러에서 2026년 29억 달러로 성장할 것으로 예상되며, 2031년에는 32억 2천만 달러에 이를 것으로 전망됩니다. 2026년부터 2031년까지 연평균 2.15%의 성장률을 보일 것으로 예상됩니다. 최종 사용 패턴은 식품 등급 재활용 소재, 전자상거래에 최적화된 유연한 디자인, 그리고 주정부 용기 보증금 제도와 호환되는 폴리에틸렌 테레프탈레이트(PET) 병으로 전환되고 있습니다. 절대적인 물량 증가는 더디지만, 식료품, 미용, 제약 브랜드들이 호주 포장 협약 기구(APCO)의 2025년 목표를 충족하기 위해 포장을 재설계함에 따라 부문별 대체가 가속화되고 있습니다. 폴리에틸렌은 2025년에도 시장을 선도했지만, 뉴사우스웨일스와 빅토리아 주의 보증금 제도를 통해 생산된 폐쇄형 원료에 대한 프리미엄이 반영되어 폴리에틸렌 테레프탈레이트의 성장세가 더욱 두드러지고 있습니다. 파우치나 필름과 같은 유연한 포장재는 단위당 재료 사용량을 최대 70%까지 줄이고, 브리즈번-시드니-멜버른 구간의 운송 비용을 낮추며, 호주의 462억 3천만 달러(690억 호주 달러) 규모 온라인 소매 채널의 소포 네트워크 효율성을 향상시키기 때문에 기존의 경질 용기에 비해 판매량이 증가하고 있습니다.
주요 보고서 요약
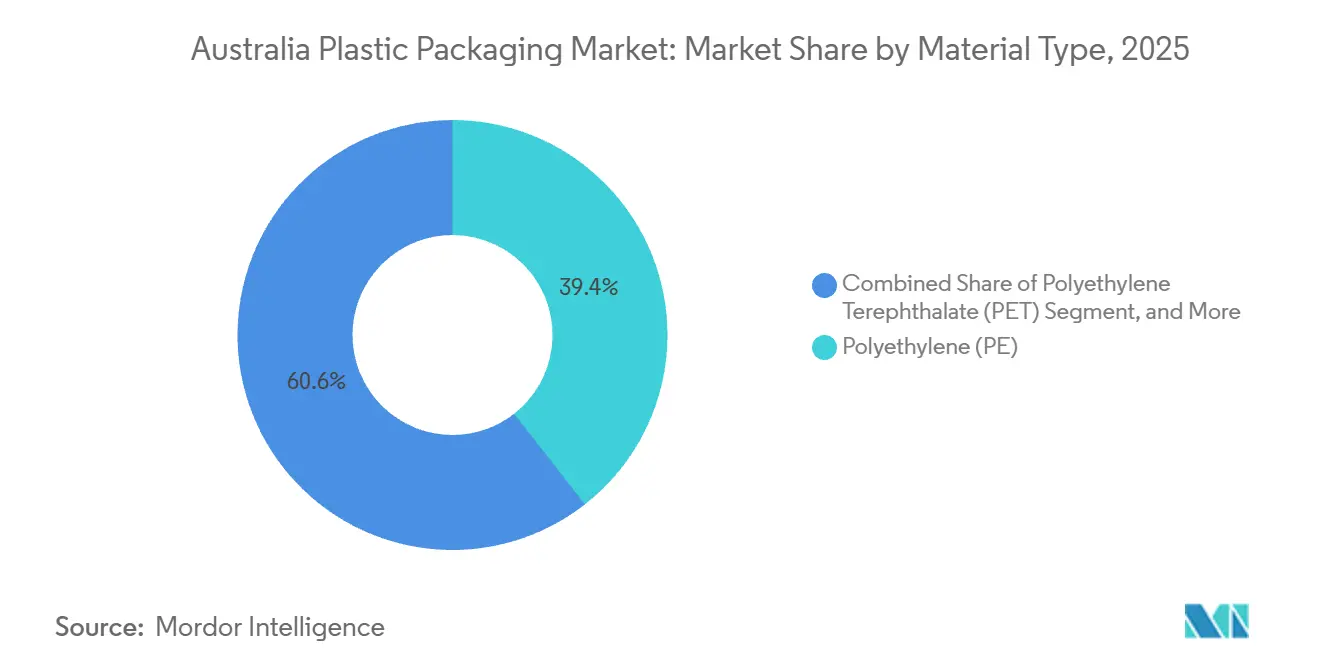
- 재질 유형별로 보면, 폴리에틸렌은 2025년 호주 플라스틱 포장 시장 규모의 39.44%를 차지했으며, 폴리에틸렌 테레프탈레이트는 2031년까지 연평균 3.56%의 성장률을 보일 것으로 예상됩니다.
- 포장 유형별로는 연성 플라스틱 포장이 2025년 호주 플라스틱 포장 시장 규모의 55.56%를 차지하며 선두를 달렸고, 2031년까지 연평균 3.87%의 성장률을 보일 것으로 예상됩니다.
- 제품 형태별로 보면, 파우치와 사셰는 2025년 호주 플라스틱 포장 시장 점유율의 31.37%를 차지했으며, 필름과 랩은 2026년부터 2031년까지 4.22%의 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 예상됩니다.
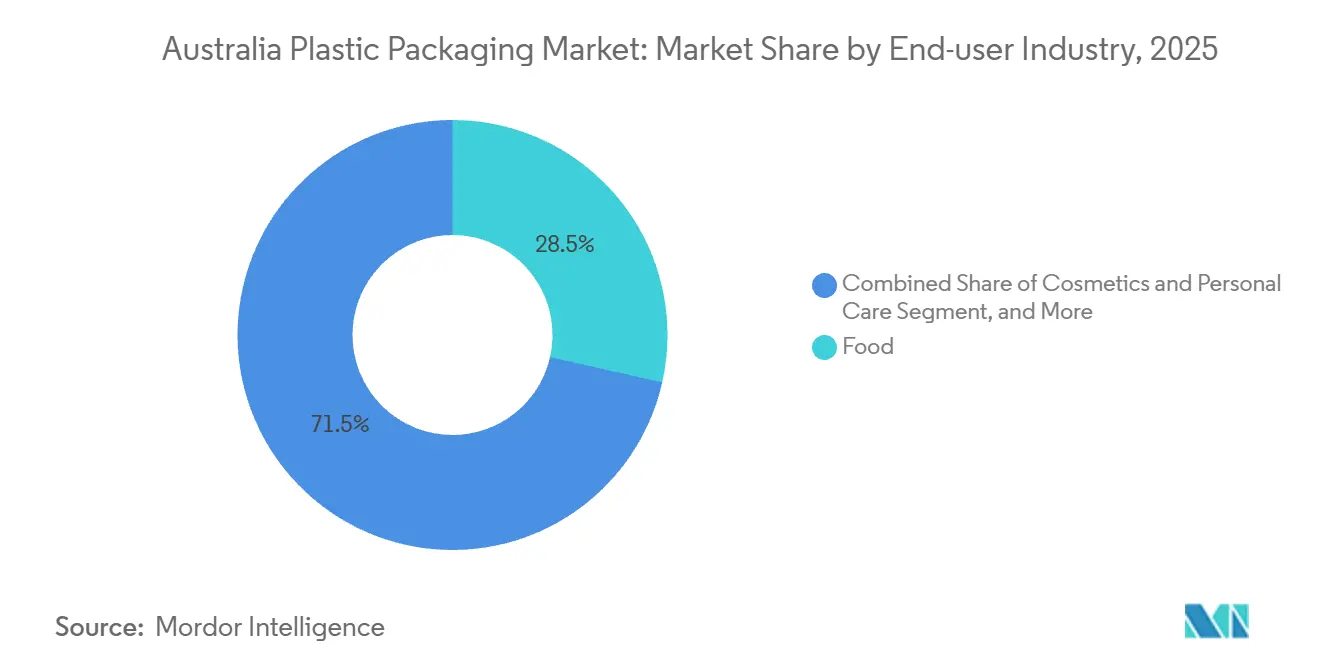
- 최종 사용자 산업별로 보면, 식품 분야는 2025년 호주 플라스틱 포장 시장 규모의 28.54%를 차지할 것으로 예상되며, 화장품 및 개인 위생용품 분야는 2031년까지 연평균 3.21% 성장할 것으로 전망됩니다.
- 제조 공정별로 보면, 압출 방식은 2025년 호주 플라스틱 포장 시장 점유율의 30.02%를 차지할 것으로 예상되며, 열성형 방식은 2031년까지 연평균 4.13%의 성장률을 기록할 것으로 전망됩니다.
참고: 본 보고서의 시장 규모 및 예측 수치는 Mordor Intelligence의 독자적인 추정 프레임워크를 사용하여 생성되었으며, 2026년 1월 기준 최신 데이터 및 분석 정보를 반영하여 업데이트되었습니다.
호주 플라스틱 포장 시장 동향 및 통찰력
드라이버 영향 분석
| 운전기사 | (~) CAGR 예측에 미치는 영향 | 지리적 관련성 | 영향 타임라인 |
|---|---|---|---|
| 식품 및 음료 부문의 포장 수요 증가 | 0.6% | 전국적, 뉴사우스웨일스, 빅토리아, 퀸즐랜드에 집중 | 중기(2~4년) |
| 전자상거래 및 택배 배송 급증으로 경량화 및 보호 기능 강화 포맷 수요 증가 | 0.5% | 전국적으로, 시드니, 멜버른, 브리즈번 대도시 지역에서 초기 상승세 | 단기 (≤ 2년) |
| 친환경적이고 재활용 가능한 플라스틱 포장 솔루션에 대한 규제 강화 | 0.4% | 전국적으로, 뉴사우스웨일스, 빅토리아, ACT에서 더욱 엄격한 단속 시행 | 장기 (≥ 4년) |
| 국내 첨단 재활용 용량 확대로 식품 등급 rPET 공급 가능 | 0.3% | 앨버리, 스미스필드, 라버턴에 위치한 국가 주요 시설 | 중기(2~4년) |
| 고품질 PET 및 HDPE 원료 생산을 위한 통일된 주별 용기 보증금 제도 | 0.2% | 국가 차원의 제도, 6개 관할 구역에서 시행 | 장기 (≥ 4년) |
| 연방 정부의 순환 경제 인센티브 정책으로 플라스틱 재처리 분야에 대한 지역 투자가 촉진되고 있습니다. | 0.2% | 전국 단위, 뉴사우스웨일스, 퀸즐랜드, 빅토리아 지역 보조금 | 중기(2~4년) |
| 출처: 모르도르 정보 | |||
식음료 부문의 포장재 수요 증가
식음료 가공업체들은 2025년 전국 플라스틱 포장재 사용량의 28.54%를 차지할 것으로 예상되며, 특히 단백질, 유제품, 제빵 부문이 재활용성보다는 차단성을 우선시하여 사용량이 증가할 것으로 전망됩니다. 가구 수는 2024년 9.8만 가구로 증가하여 인구 증가율을 앞지르고 있으며, 이로 인해 수요가 더 작은 단위로 세분화되어 킬로그램당 포장재 사용량이 증가하고 있습니다. [1] 호주 통계청, "호주 가구 및 가족 전망", abs.gov.au 음료 업계는 원료 확보에 박차를 가하고 있으며, 아사히가 2024년 알버리에 설치한 500억 병 규모의 rPET 생산 라인이 그 예입니다. 육류 및 해산물 브랜드는 발포 폴리스티렌 대신 폴리프로필렌과 폴리에틸렌 테레프탈레이트(PET) 트레이를 사용하고 있는데, 이는 단계적 퇴출 규정을 충족하면서도 변성 대기 포장으로 인한 유통기한을 유지할 수 있기 때문입니다. 와인 업체들은 폴리머 병과 백인박스(bag-in-box) 포장으로 전환하고 있으며, 팩카마마(Packamama)의 폴리머 병은 유리병에 비해 배출량을 56% 줄였습니다.
전자상거래 및 택배 배송 급증으로 경량화 및 보호 기능 강화 포맷 수요 증가
2024년 온라인 소매 매출은 690억 호주 달러(462억 3천만 미국 달러)에 달했고, 980만 가구가 온라인 쇼핑을 이용하면서 물류업체들은 진열대에 바로 진열할 수 있는 포장재 대신 포장재를 설계해야 했습니다. 얇은 폴리에틸렌 우편 봉투와 에어 쿠션은 주간 운송에서 부피 중량 요금을 최대 40%까지 줄여주며, 특히 시드니-퍼스 간 3,000km가 넘는 장거리 운송에서 절감 효과가 더욱 커집니다. 마스터푸드(MasterFoods)는 2024년 11월에 종이 기반의 짜는 용기를 출시하여 병에 비해 플라스틱 사용량을 58% 줄였으며, 우편 네트워크에 의존하는 구독형 박스 시장을 겨냥했습니다. 브룩팜(Brookfarm)은 재활용 가능한 파우치를 도입하여, 파우치를 단단한 형태로 변형시킬 수 있도록 함으로써 재활용 시설에서의 분류 효율을 높였습니다. 물류 센터에서는 두께가 얇은 스트레치 랩을 사용하여 좁은 롤 형태로 배송함으로써 팔레트당 플라스틱 사용량을 2023년 기준 대비 28% 줄였습니다.
친환경적이고 재활용 가능한 플라스틱 포장 솔루션에 대한 규제 강화
호주 포장 협약 기구(Australian Packaging Covenant Organisation)는 2025년까지 100% 재활용 또는 퇴비화 가능한 포장재와 70%의 플라스틱 회수율, 그리고 평균 20%의 재활용 함량을 의무화했지만, 2021-22년 회수율은 14%에 불과하여 56%포인트의 격차가 있었습니다. 각 주는 추가적인 조치를 취하고 있습니다. 뉴사우스웨일스주는 2030년까지 뚜껑에 끈이 달린 포장재를 의무화했고, 빅토리아주는 30개 지방 자치 단체에서 연질 플라스틱 재활용 쓰레기통을 시범 운영하고 있으며, 서호주는 전국에서 가장 강력한 일회용품 사용 금지 조치를 시행하고 있습니다. [2] 뉴사우스웨일스 환경보호청, "플라스틱 계획 2.0", epa.nsw.gov.au. 호주 연질 플라스틱 관리 기구(Soft Plastic Stewardship Australia)는 2025년 11월 호주 경쟁소비자위원회(ACCC)로부터 8년 기한의 승인을 받아 브랜드 소유주에게 톤당 160호주달러(미화 107.2달러)의 부담금을 부과하여 수거 및 처리 비용을 충당하고 있습니다. [3] 호주 경쟁소비자위원회, "소프트 플라스틱 관리 호주 제출에 대한 답변" accc.gov.au 다국적 그룹은 광범위한 포트폴리오에 부담금을 분산시킬 수 있지만 500~1,000개의 SKU를 처리하는 소규모 변환업체는 단위당 3~5배 더 높은 비용을 흡수하여 통합을 가속화합니다. 2027년에 예정된 연방 환경 조정 제안은 단일 재질 재활용 가능 포장재와 재활용이 어려운 라미네이트 간의 수수료 차이를 확대할 것입니다.
국내 첨단 재활용 용량 확대로 식품 등급 rPET 공급 가능
Circular Plastics Australia의 Altona North 공장과 Pact Group의 Albury 공장은 국내 식품 등급 rPET 처리량을 연간 4만 톤으로 늘려 20억 개의 병을 처리하지만 여전히 국내 수요의 60%만 충족하고 있습니다. 수입 의존도는 2024년에서 2025년 사이에 톤당 1,200~1,800달러 사이의 가격 변동에 노출되어 있습니다. Licella와 Amcor가 2025년 2월에 체결한 협약은 열분해 기반 화학 재활용을 도입하여 병 간 회수율을 75%로 제한하는 기계적 수율 손실 없이 의약품 접촉에 적합한 거의 새것과 같은 품질의 폴리머를 생산할 수 있도록 합니다. iQRenew의 Taree에 있는 SPEC 시설은 6.10만 달러(910만 호주 달러)의 연방 지원금 덕분에 연질 플라스틱 처리 용량이 1만 5천 톤에서 2만 4천 톤으로 증가하여 호주 우체국 소포와 RM Williams 신발 상자에 사용되는 펠릿을 생산할 예정입니다. 용기 보증금 제도를 통해 처리된 2023-24년의 용기 중 오염도가 2% 미만인 용기는 9.6억 개에 달했습니다. 이 정도의 투명도 기준을 충족하면 rPET는 섬유로 재활용되지 않고 병 재활용 시스템에 그대로 남아 있게 됩니다.
제약 영향 분석
| 제지 | (~) CAGR 예측에 미치는 영향 | 지리적 관련성 | 영향 타임라인 |
|---|---|---|---|
| 환경 운동 강화와 일회용 플라스틱에 대한 소비자 반발 | -0.3 % | 전국적으로, 특히 ACT, 빅토리아, NSW의 주요 도시 지역에서 강한 여론이 나타났습니다. | 단기 (≤ 2년) |
| 주 전역에서 문제가 있는 포장 형식에 대한 금지 및 세금 부과 확대 | -0.2 % | 뉴사우스웨일스, 빅토리아, 서호주, 퀸즐랜드의 국가별, 서로 다른 시간표 | 중기(2~4년) |
| 수입 rPET 가격 변동성이 국내 재활용 PET 경쟁력을 저해하고 있다 | -0.1 % | 국가적으로, 전환업체들은 수입 원료에 의존합니다. | 단기 (≤ 2년) |
| REDcycle 붕괴 이후, 연질 플라스틱 수거 인프라 부족 심화 | -0.1 % | 전국적, 뉴사우스웨일스, 퀸즐랜드, 사우스오스트레일리아 지역의 심각한 격차 | 중기(2~4년) |
| 출처: 모르도르 정보 | |||
환경 운동 강화와 일회용 플라스틱에 대한 소비자 반발
2022년 11월 REDcycle의 파산으로 12,000톤의 연질 플라스틱이 처리되지 못하고 버려졌으며, 언론은 이를 시스템적인 문제로 규정하며 소비자의 불신을 빠르게 확산시켰습니다. 울월스, 콜스, 알디는 2025년 호주 연질 플라스틱 관리 위원회(Soft Plastic Stewardship Australia)에 참여했지만, 이 제도는 2033년까지 연간 23,000톤의 재활용량만을 예상하고 있어 기존 재활용량에 훨씬 못 미칩니다. 소매업체들은 호주 재활용 라벨(Australasian Recycling Label) 인증을 받지 않은 포장재를 판매 목록에서 제외하고 있으며, 이로 인해 공급업체들은 포장재를 재설계하거나 전국 식품 소비의 65%를 차지하는 식료품 유통 채널에서 철수할 수밖에 없습니다. 소셜 미디어 캠페인은 단 몇 주 만에 브랜드 매출을 5~10% 감소시킬 수 있으며, 포장재 선택 주기를 18개월에서 6개월로 단축시킵니다. 재활용 소재 중심의 계약을 잃은 후 2025년 10월 자발적 파산에 들어간 프로팩 패키징(Pro-Pac Packaging)의 사례는 지속가능성 격차로 인한 매출 위험을 보여줍니다. MasterFoods와 SIG 같은 선두 기업들은 이미 플라스틱 사용량을 58% 줄이고 재활용이 가능한 제품으로 매장 진열대를 확보했으며, 이는 곧 시행될 규정을 준수합니다.
주 전역에서 문제가 있는 포장 형식에 대한 금지 및 세금 부과 확대
호주의 연방제 정책으로 인해 7개의 개별 규정집이 생겨 전국적으로 사업을 운영하는 브랜드의 규정 준수 비용이 연간 최대 33만 5천 달러(50만 호주 달러)에 달합니다. 뉴사우스웨일스주는 2030년까지 뚜껑에 끈이 달린 포장재 사용을 의무화했고, 빅토리아주는 도로변에 연질 플라스틱 쓰레기통을 시범 운영했으며, 서호주는 가장 광범위한 일회용품 사용 금지 조치를 시행하여 가공업체들이 여러 가지 재고 관리 방식을 병행하도록 강요하고 있습니다. 톤당 107.2 호주 달러(미국 달러)의 연질 플라스틱 관리 부담금은 소비자 대상 필름에만 부과되어 산업용 스트레치 랩은 면제되므로 경쟁이 왜곡됩니다. 발포 폴리스티렌(EPS) 사용 금지로 2024~2025년 동안 8천 톤의 수요가 감소했지만, 가공업체들은 폴리에틸렌 테레프탈레이트(PET), 폴리프로필렌(PPP), 펄프 등 각기 다른 비용 구조를 가진 대체재 중에서 선택해야 하는 상황에 놓였습니다. 오로라는 2025년 2월에 상장 폐지를 중단하여 1,340만~2,010만 호주 달러(2,000만~3,000만 호주 달러) 규모의 연동형 상장 폐지 요건 상향 조정을 피했는데, 이는 규제가 자본 배분을 어떻게 바꿀 수 있는지를 보여줍니다.
세그먼트 분석
재질 유형별: PET, 식품 등급 재활용 추진으로 점유율 증가
폴리에틸렌은 고밀도 우유병, 저밀도 필름, 선형 저밀도 스트레치 랩 등의 수요 증가에 힘입어 2025년 호주 플라스틱 포장 시장 규모의 39.44%를 차지할 것으로 예상됩니다. 폴리에틸렌 테레프탈레이트(PET)는 용기 보증금 제도 도입으로 재활용 원료 공급이 증가하고 음료 브랜드들이 순환 경제 구축에 박차를 가하면서 연평균 3.56%의 성장률을 기록하며 PET보다 높은 성장세를 보일 것으로 전망됩니다. 호주 순환 플라스틱 협회(Circular Plastics Australia)는 알토나 노스와 라버턴 공장에서 연간 2억 개의 플라스틱 병을 재활용하고 있지만, 식품 등급 PET 수요의 40%를 수입에 의존하고 있어 구매자들은 불안정한 수입 가격에 노출되어 있습니다. 폴리프로필렌(PPP)은 세 번째로 큰 플라스틱이지만, 2017-18년 기준 재활용 PPP를 사용한 포장재는 전체의 3%에 불과하여 마토그(Martogg)의 금형 교체 없는 재활용 PPP(rPP)와 같은 혁신적인 기술 개발이 시급합니다(2024년 출시 예정). 폴리스티렌(PS)은 세 개 주에서 사용 금지 조치가 시행된 후 빠르게 시장 점유율이 감소하고 있으며, 냉장 유통 분야에서는 재사용 가능한 쿨팩(KoolPak) 솔루션이 스티로폼을 대체하고 있습니다. 폴리염화비닐 및 바이오 기반 폴리에틸렌을 포함한 품질이 낮은 소재들은 재활용 문제와 높은 가격 때문에 여전히 활용도가 낮은 편입니다.
폴리에틸렌은 2031년까지 규모를 유지하겠지만, 일회용품 규제 강화로 타격을 입은 비닐 봉투와 농업용 필름 시장의 성숙기를 반영하듯 시장 성장률은 둔화될 것으로 예상됩니다. 한편, 폴리에틸렌 테레프탈레이트(PET)의 성장은 식품 안전을 저해하지 않으면서도 거의 새것과 같은 외관을 제공하는 병 재활용 시스템에 기반하고 있으며, 이는 아사히의 알버리 라인과 리셀라의 화학 재활용 사업을 통해 입증되었습니다. 폴리프로필렌(PP)은 마토그의 솔루션이 호주 의약품청(TGA)의 승인을 받으면 재활용 원료 의무화와 실제 공급 간의 격차를 해소하여 성장이 가속화될 수 있습니다. 호주 플라스틱 포장 시장을 추적하는 업계 관계자들은 주 정부가 폴리프로필렌의 소비자 사용 후 수거 방식을 표준화할지 여부를 예의주시하고 있습니다. 이러한 조치는 원료 품질을 표준화하고 규모의 경제를 실현하는 데 도움이 될 수 있습니다. 만약 그렇게 된다면, 폴리프로필렌은 예측 기간 후반에 식품 용기와 화장품 용기 시장에서 폴리에틸렌의 지배력을 위협할 수 있습니다.
참고: 보고서 구매 시 사용 가능한 모든 개별 세그먼트의 세그먼트 공유
가장 세부적인 수준에서 자세한 시장 예측을 얻으세요
PDF 다운로드
포장 유형별: 유연한 포맷이 전자상거래 성장 잠재력을 포착합니다
2025년 호주 플라스틱 포장 시장 점유율 55.56%를 차지한 연성 플라스틱 포장은 파우치, 소형 포장재, 전자상거래용 택배 포장재의 성장에 힘입어 2031년까지 연평균 3.87%의 성장률을 기록할 것으로 예상됩니다. MasterFoods의 2.01만 달러(300만 호주 달러) 규모의 종이 기반 스퀴즈 팩, Detpak의 플라스틱 사용량을 71% 줄인 포도 포장 백, Brookfarm의 재활용 가능한 시리얼 파우치는 단일 소재 라미네이트가 기능성을 희생하지 않고도 재활용 목표를 달성할 수 있음을 보여줍니다. 가공업체들이 밀키트 및 개인 위생용품 사업을 위한 새로운 생산 라인을 설치함에 따라 수평 및 수직 성형 충진 밀봉 기계의 수주 잔고는 2025년에 두 자릿수 증가를 기록했습니다. 초박형 스트레치 필름은 2020년과 2025년 사이에 팔레트당 수지 사용량을 거의 3분의 1로 줄여 동부 해안 주요 운송 경로 전반에 걸쳐 운송 비용 절감 효과를 가져왔습니다. 브랜드들이 고화질 플렉소그래픽 잉크의 광고 효과를 활용함에 따라, 유연한 포장재는 과자나 인스턴트 커피와 같이 이전에는 딱딱한 PET 용기가 사용되던 분야까지 흡수하고 있습니다.
경질 플라스틱 포장재는 2025년에도 44.44%의 시장 점유율을 유지할 것으로 예상되며, 아사히의 500억 개 규모 rPET 생산 확대에도 불구하고 음료수 병 시장의 포화 상태를 반영하여 연평균 성장률(CAGR)은 0.43%에 그칠 것으로 전망됩니다. 블로우 성형 업체들은 경량화 압력에 직면해 있는데, 음료수 병의 평균 무게가 2020년 28g에서 2025년 24g으로 감소하면서 생산량은 꾸준히 유지되고 있음에도 불구하고 톤수는 줄어들 것으로 보입니다. 열성형 폴리프로필렌 유제품 용기와 고급 화장품용 폴리프로필렌 용기는 재활용 소재 사용에 따른 추가 비용을 정당화하는 높은 마진 덕분에 유망한 분야로 남아 있습니다. 그러나 경질 포장재 생산 능력을 확대하는 업체들은 규제 불확실성, 특히 뚜껑 고정 및 착색제 제한과 관련된 불확실성에 직면해 있으며, 이로 인해 2030년 이전에 추가적인 금형 투자가 필요할 수 있습니다. 결과적으로 호주 플라스틱 포장 시장의 주요 다국적 기업들은 차별화를 통해 느린 생산량 증가를 상쇄할 수 있는 의료 및 건강기능식품용 고차단성 라미네이트에 자본을 집중하고 있습니다.
제품 형태별: 필름이 파우치보다 두께 감소 측면에서 우위를 점하고 있습니다.
파우치와 사셰는 2025년 시장 점유율 31.37%를 차지하며, 재밀봉 및 포장 내 조리가 중요한 커피, 제과류, 애완동물 사료 분야에서 인기를 얻고 있습니다. 그러나 필름 및 랩은 물류 센터에서 운송비를 절감하고 소포 파손을 최소화하는 30미크론 두께의 포장재를 선호함에 따라 2031년까지 연평균 4.22%의 더 빠른 성장률을 기록할 것으로 예상됩니다. 호주의 플라스틱 포장재 시장 규모는 온라인 식료품 판매업체들이 완충재가 있는 상자를 배송당 수지 사용량을 80% 절감하는 에어 쿠션이 내장된 공압출 포장재로 대체하면서 급격히 성장했습니다. UPM Raflatac이 2025년에 도입한 세척 라벨 기술은 접착제 제거율을 99.94%까지 높여 투명 rPET 베일의 순도를 향상시키고 여러 번의 재활용 과정에서 발생하는 황변 현상을 줄여줍니다.
음료 브랜드들이 알루미늄 용기와 백인박스(bag-in-box)로 전환하면서 병과 항아리 생산량은 정체되고, 발포 스티로폼이 식품 소매 시장에서 퇴출됨에 따라 트레이와 용기는 폴리프로필렌과 폴리에틸렌 테레프탈레이트로 재탄생하고 있습니다. 한때 대량 생산 채널이었던 비닐 봉투와 자루는 재사용 가능한 봉투 의무화와 퇴비화 가능한 대체재의 등장으로 생산량이 감소하고 있습니다. 마개, 클램쉘, 블리스터 팩과 같은 틈새 시장 제품은 의약품관리국(TGA)의 변조 방지 규정과 각 주의 뚜껑 고정 규정을 준수해야 하므로 고가의 금형 제작이 필요합니다. 결과적으로 필름은 호주 플라스틱 포장 시장에서 생산량 증대를 추구하는 업체들에게 가장 빠른 수단이 되고 있는데, 이는 자본 집약적인 장비 변경 없이 6개월 이내에 두께 감소를 적용할 수 있기 때문입니다.
최종 사용자 산업별: 프리미엄 포맷에서 화장품이 식품을 앞지르고 있다
식품은 2025년에도 호주 플라스틱 포장 시장 규모에서 28.54%라는 가장 높은 점유율을 유지했는데, 이는 단백질, 유제품, 제빵 제품 생산에 있어 산소 차단막과 변형 대기 포장이 중요한 역할을 하기 때문입니다. 소매업체들이 재사용 또는 재활용 가능한 제품에 대한 지침을 강화하고 소비자들이 포장을 최소화한 신선 농산물을 선호함에 따라 성장률은 연평균 2.1%로 둔화될 것으로 예상됩니다. 화장품 및 개인 위생용품은 피부과 및 고급 브랜드들이 재활용 가능한 폴리프로필렌 용기와 40~60%의 높은 마진을 제공하는 리필 카트리지에 투자하면서 2031년까지 연평균 3.21%의 성장률을 기록할 것으로 전망됩니다. 대형 뷰티 기업들이 글로벌 규격을 표준화함에 따라 호주 지사들은 유럽 연합과 캘리포니아의 시범 설계를 활용하여 현지 출시 기간을 단축하고 있습니다. 음료는 판매량 기준으로는 두 번째로 큰 시장이지만, 알루미늄 캔과 백인박스 와인이 폴리에틸렌 테레프탈레이트 병의 시장 점유율을 잠식하면서 성장세는 정체될 것으로 보입니다.
의약품 포장재는 고령화와 만성 질환 유병률 증가로 인해 2.5%의 성장률을 보이고 있습니다. 호주 의약품청(TGA)의 어린이 보호 잠금장치 및 블리스터 팩 변조 방지 규정은 정밀 사출 및 열성형 라인에 대한 수요를 촉진하고 있습니다. 산업 부문은 광업 부문의 경기 변동성으로 인해 1.8% 성장했지만, 벌크 드럼 및 중간 벌크 컨테이너(IBC) 시장에서 여전히 중요한 위치를 차지하고 있습니다. 전자제품, 자동차 및 가전제품 부문은 틈새시장이지만, 2027년 시행 예정인 생산자 책임 확대(EPR) 제도의 수혜를 입을 것으로 예상됩니다. 화장품 부문의 급성장은 고마진 품목이 재활용 소재 사용에 따른 추가 비용을 흡수할 수 있음을 보여주며, 이는 호주 플라스틱 포장 시장의 미래 자본 배분을 좌우하는 중요한 요소입니다.
참고: 보고서 구매 시 사용 가능한 모든 개별 세그먼트의 세그먼트 공유
가장 세부적인 수준에서 자세한 시장 예측을 얻으세요
PDF 다운로드
제조 공정별: 열성형 공정이 폼 대체재 시장에서 두각을 나타내고 있다
압출 성형은 2025년 호주 플라스틱 포장 시장 점유율의 30.02%를 차지하며, 식료품, 농업 및 산업용 스트레치 랩에 사용되는 블로운 필름과 캐스트 필름의 대부분을 생산합니다. 그러나 열성형은 육류 및 해산물 포장에 발포 폴리스티렌 트레이가 대체되면서 2031년까지 연평균 4.13%의 성장률을 보일 것으로 예상됩니다. 이 방식의 금형 비용은 사출 성형보다 60~70% 저렴하며, 8~12초의 사이클 타임은 백만 개 미만의 소량 생산을 하는 지역 가공업체에 적합합니다. Pact와 Circular Plastics Australia는 기존 생산 라인에서 원활하게 열성형이 가능한 rPET 시트를 공급하기 위해 협력하여 두께 제한 문제를 해결했습니다.
사출 성형은 여전히 두 번째로 큰 시장 점유율을 차지하고 있으며, 임팩트 인터내셔널(Impact International)의 산업용 부품 대상 3억 3,500만 달러(호주 달러 5억 달러) 규모 프로젝트 덕분에 성장세를 보이고 있습니다. 그러나 식품 및 미용 제품 포장업체들은 뚜껑 고정 의무화 시행을 앞두고 고비용의 사출 성형기 도입을 주저하고 있습니다. 블로우 성형은 병 경량화 목표와 알루미늄 이동 현상으로 인해 2.3%의 완만한 성장을 기록했습니다. 회전 성형과 압축 성형은 특수 탱크 및 마개 생산에 국한된 틈새시장으로 남아 있습니다. 전반적으로 열성형은 발포 플라스틱 사용 금지 규제의 가장 큰 수혜자로 떠오르며, rPET 및 rPP의 도입을 촉진하여 2031년까지 호주 플라스틱 포장 시장을 재편할 것으로 예상됩니다.
지리 분석
호주의 플라스틱 포장재 소비는 브리즈번, 시드니, 멜버른 등 동부 해안 지역에 집중되어 있으며, 이 세 도시가 전국 수요의 약 65%를 차지합니다. 뉴사우스웨일스와 빅토리아주는 시드니 서부와 멜버른 북부에 위치한 식품 가공 산업의 밀집도를 바탕으로 2025년까지 호주 플라스틱 포장재 시장 점유율의 약 55%를 확보할 것으로 예상됩니다. 알토나 노스, 스미스필드, 라버턴의 용기 보증금 제도를 통한 원료 공급과 첨단 재활용 시설 덕분에 rPET와 rHDPE의 물류 비용이 절감되어 지역 업체들이 경쟁력 있는 원가 우위를 확보할 수 있습니다. 퀸즐랜드주는 Visy의 4억 6,900만 달러(7억 호주 달러) 규모의 다년간 투자 패키지에 힘입어 약 20%의 점유율을 기록할 것으로 전망됩니다. 이 패키지에는 연간 10억 병 생산 능력을 갖춘 야탈라 유리 공장과 신선 농산물 수출업체에 골판지를 공급하는 헤만트 골판지 복합 단지가 포함됩니다.
서호주, 남호주, 태즈메이니아, 노던 테리토리, 그리고 호주 수도 특별구는 2025년 수요의 약 25%를 차지했습니다. 동부 해안의 rPET 가공업체까지의 운송 거리와 지역 재활용 인프라의 부족으로 인해 재료 비용이 상승했으며, 이로 인해 퍼스 지역의 가공업체들은 서호주의 엄격한 일회용품 사용 금지 규정을 준수하는 재사용 가능하거나 섬유 기반 시스템으로 전환하고 있습니다. 뉴사우스웨일스와 퀸즐랜드의 지역에서는 REDcycle 시행 이후에도 수거 공백이 발생하여 iQRenew가 타리(Taree) 지역으로 사업을 확장했지만, 내륙 지역 사회는 여전히 비경제적인 비용으로 주간 트럭 운송을 통해 압축 필름을 운반해야 하는 상황입니다. 태즈메이니아와 노던 테리토리에는 주 내에 rPET 처리 시설이 없어 브랜드들은 신규 수지를 수입하거나 배스 해협을 건너 원료를 운송해야 하는데, 이로 인해 재료 비용이 킬로그램당 0.06달러씩 추가될 수 있습니다.
주별 정책 차이가 투자에 영향을 미칩니다. 뉴사우스웨일스주는 2030년 폐기물 배출량 상한제 시행을 앞두고 시드니에 기반을 둔 밀폐형 용기 금형 업그레이드를 추진하고 있습니다. 빅토리아주의 연질 플라스틱 재활용 시범 사업은 이미 92.4%의 가구 참여율과 2% 미만의 오염률을 기록하며, 뉴사우스웨일스주의 기존 사업보다 우수한 성과를 보이고 있으며, 다른 주들이 모방할 수 있는 모델을 제시하고 있습니다. 서호주의 포괄적인 폐기물 금지 일정은 퍼스 기업들을 단일 소재 폴리프로필렌 배리어 트레이와 펄프 성형 식품 용기 생산 라인으로 이끌고 있습니다. 퀸즐랜드주의 브랜드 소유권과 디지털 방식으로 연동된 보증금 제도는 Visy의 수직 통합 모델을 뒷받침하는 세부 데이터를 제공하며, 아시아 태평양 지역 전반의 재활용 및 재제조 허브로서 퀸즐랜드주의 위상을 강화하고 있습니다.
규제 현황
호주의 플라스틱 포장 규제는 공동 규제 목표에서 보다 구체적인 국가적 차원의 규제 방향으로 전환되고 있습니다. 호주 포장 협약 기구(APCO)는 2025년 국가 포장 목표(재사용, 재활용 또는 퇴비화 가능한 포장재 100% 사용, 플라스틱 회수율 70%, 평균 재활용 함량 20%)를 중심으로 업계 활동을 이끌어 왔지만, 플라스틱 회수율이 목표치에 크게 못 미치면서 더욱 엄격한 규제에 대한 압력이 커지고 있습니다. 연방 차원에서는 기후변화·에너지·환경·수자원부(DCCEEW)가 2011년 제정된 국가 환경 보호법(사용済み 포장재)을 대체하기 위해 포장 규제를 개정하고 있으며, 포장 디자인 요건, 최소 재활용 함량, 유해 화학물질 제한 등을 포함한 다양한 규제 수단을 계획하고 있습니다.
여러 분야에서 여전히 주 정부 주도로 시행되고 있어 전국적인 브랜드 소유주와 가공업체에 규정 준수의 복잡성을 야기하고 있습니다. 환경부 장관들은 문제가 되고 있는 불필요한 일회용 플라스틱 품목 8가지를 단계적으로 퇴출하기로 합의했지만, 각 관할 구역에서는 발포 폴리스티렌 식품 용기나 경량 비닐봉투와 같은 제품에 대해 서로 다른 금지 일정과 정의를 적용하고 있습니다. 뉴사우스웨일스주는 입법안(플라스틱 감축 및 용기 재활용에 중점을 둔 2026년 법안 포함)을 통해 규제를 더욱 강화할 계획이며, 2030년까지 뚜껑 고정 장치 의무화와 같은 장기적인 설계 변경 사항도 추진하고 있습니다. 이러한 설계 변경은 마개 금형 및 PET 병 규격에 영향을 미칩니다.
가치 사슬 분석
가치 사슬은 수지 및 첨가제 공급(신규 폴리머와 rPET, rHDPE와 같은 재활용 수지)에서 시작하여 가공 공정(필름 압출, 트레이 열성형, 병 블로우 성형, 마개 사출 성형)을 거쳐 포장 형식과 재활용 함량을 결정하는 브랜드 소유주와 소매업체에 도달합니다. 수거 시스템(도로변 수거, 용기 보증금 제도, 그리고 새롭게 등장하는 연질 플라스틱 회수 모델), 재활용 시설에서의 분류, 그리고 재처리(기계적 및 화학적 또는 고급 공정)는 포장재에 다시 사용되는 지역 재활용 원료의 품질과 가용성을 결정합니다. 호주에서는 용기 보증금 제도가 고품질 PET 및 HDPE 원료의 공급을 보장하는 역할을 하는 반면, 연질 플라스틱 수거는 REDcycle 사태 이후 구조적인 병목 현상으로 남아 있습니다.
책임 경영과 표준은 가치 사슬 경제 작동 방식에 점점 더 큰 영향을 미치고 있습니다. 호주 소프트 플라스틱 관리 협회(2025년 설립, 2025년 말 호주 경쟁소비자위원회 승인)는 전국적인 수거 및 처리에 필요한 자금을 조달하기 위한 부과금 제도를 도입했으며, APCO 서명 기업 보고 및 호주 재활용 라벨(ARL) 정렬은 디자인 및 재료 선택에 영향을 미치고 있습니다. 2026년 2026월에는 포장재 생산자 책임 확대 제도(폐기물 없는 생산자 의무화 법안)가 호주 상원에 제출되었는데, 이는 포장재 생산자와 수입업체에 직접적인 영향을 미치는 의무적 책임 경영 체제로의 전환, 브랜드 소유주에 대한 비용 전가, 그리고 국내 재처리 시설 투자 촉진을 위한 신호로 작용할 것입니다.
경쟁 구도
호주 플라스틱 포장 시장은 여전히 파편화되어 있습니다. 암코(Amcor)의 130억 달러 규모 베리 글로벌(Berry Global) 인수로 그룹은 글로벌 리더로 발돋움했으며, 성장세가 둔화된 경질 음료 사업 부문을 매각하는 방안을 검토하여 중견 병 가공업체들에게 새로운 기회를 열어주었습니다. 비시(Visy)는 도로변 수거, 재료 회수, 고분자 재처리 및 가공에 이르는 수직 통합 사업을 통해 원료 가격 변동에 따른 수익 변동을 최소화했지만, 향후 10년간 13억 4천만 달러(20억 호주 달러) 이상의 지속적인 자본 투입이 필요합니다. 팩트 그룹(Pact Group)은 2024년 7월 상장 폐지를 통해 70.35만 달러(1억 5백만 호주 달러) 규모의 공장 현대화 투자 이후 장기적인 관점에서 민간 자금으로 인프라 구축에 집중할 계획입니다. 오로라는 1,340만~2,010만 달러를 투자해 테더드 캡 재정비에 나서는 대신 마개 사업부를 매각하고 유리 및 골판지 포장 사업에 집중했습니다. 한편, 프로팩 패키징의 파산은 재활용 소재 제품 제공에 뒤처질 경우 발생하는 상업적 비용을 여실히 보여줍니다.
틈새시장 혁신 기업들은 규제상의 어려움을 공략하여 규모를 확장하고 있습니다. iQRenew는 연방 보조금을 활용하여 REDcycle 이후 남은 연질 필름의 공백을 메우고, 호주 우체국 소포와 RM Williams 포장재에 펠릿을 공급하고 있습니다. Martogg의 특허 출원 중인 재활용 폴리프로필렌은 수백만 달러에 달하는 금형 개조 없이 식품 등급 rPP를 원하는 가공업체의 진입 장벽을 낮춥니다. Licella와 Amcor의 화학적 재활용 제휴는 기계적 불순물을 제거하여 제약 접촉 규정을 충족하는 원료를 제공할 수 있습니다. 새로운 시장 기회는 호주 의약품 관리국(TGA) 규정을 준수하는 어린이 보호 뚜껑, 50% rPP를 함유한 화장품 에어리스 디스펜서, 그리고 일회용 제한을 우회하는 폐쇄형 임대 계약 방식의 산업용 드럼에 있습니다.
전략적 움직임은 원료 확보와 유연한 생산 능력 확장에 중점을 두고 있습니다. 암코(Amcor)는 이팩(ePac)의 지분을 늘려 최소 주문량을 5,000개로 줄이는 디지털 파우치 인쇄 기술을 확보했는데, 이는 신속한 자체 브랜드 제품 생산에 이상적입니다. 비시(Visy)는 재활용 소재 함량이 83%인 알루미늄 캔을 출시하여 음료 고객들이 높은 보증금 환급률을 적용받을 수 있도록 했습니다. 팩트(Pact)는 미국 식품의약국(FDA)으로부터 유제품 병에 사용되는 rFresh100 rHDPE 수지에 대한 승인을 획득했는데, 이는 북미 수출 전 식품 등급 재활용 혁신 기술의 시험대로서 호주의 역할을 강조하는 것입니다. 이러한 통합이 진행됨에 따라, 대규모 합병과 전문화된 틈새시장 간의 균형이 향후 예측 기간 동안 경쟁 강도를 결정할 것입니다.
호주 플라스틱 포장 산업 리더
Amcor PLC
Visy Industries Australia Pty Ltd
Orora Packaging Australia Pty Ltd
팩트 그룹 홀딩스 Ltd
프로팩패키징(Pro-Pac Packaging Ltd)
- *면책조항: 주요 플레이어는 특별한 순서 없이 정렬되었습니다.
시장 참가자 및 경쟁사에 대한 자세한 정보가 필요하십니까?
PDF 다운로드
최근 산업 발전
- 2026년 6월: Visy는 플라스틱 에어캡을 대체할 수 있는 재활용 가능한 호주산 종이 에어캡을 출시했습니다. 이 회사는 플라스틱 사용량을 73% 줄였다고 밝혔습니다. 이번 출시를 통해 Visy는 전자상거래 및 택배 배송 증가로 경량 완충재 및 포장재 수요가 늘어남에 따라 종이 기반 완충재로 보호 포장 포트폴리오를 확장했습니다.
- 2026년 1월: Visy는 연간 최대 10억 병 생산을 목표로 설계된 야탈라 유리 공장의 시운전을 시작했습니다. 이번 시운전은 음료 포장재의 국내 공급을 강화하고, 고품질 원료 순환을 뒷받침하는 용기 보증금 제도와 더불어 순환 경제 목표 달성에 기여할 것입니다.
- 2024년 4월: APCO와 기후변화·에너지·환경·수자원부(DCCEEW)는 국가 포장 규제 논의를 진전시켜 조화로운 설계 요건 및 재활용 소재 함량 목표 설정에 박차를 가했습니다. 이러한 노력은 포장 관리의 지속적인 변화 추세와 맥락을 같이하며, 향후 여러 국가의 정책 결정에 영향을 미칠 수 있습니다.
호주 플라스틱 포장 시장 보고서 범위
플라스틱은 식품, 음료 및 오일의 포장재로 사용됩니다. 주로 성능, 비용 효율성 및 내구성 때문에 사용됩니다. 포장되는 제품의 유형에 따라 플라스틱은 폴리에틸렌, 폴리프로필렌 및 폴리염화비닐과 같이 다양한 등급과 재료 조합이 될 수 있습니다.
호주 플라스틱 포장 시장 보고서는 재질 유형(폴리에틸렌, 폴리프로필렌, 폴리에틸렌 테레프탈레이트, 폴리스티렌 및 EPS, 기타 재질), 포장 유형(연성 플라스틱 포장, 경질 플라스틱 포장), 제품 형태(병 및 항아리, 트레이 및 용기, 파우치 및 사셰, 백 및 자루, 필름 및 랩, 기타 제품 형태), 최종 사용자 산업(식품, 음료, 제약 및 의료, 화장품 및 개인 관리, 산업, 기타 최종 사용자 산업), 제조 공정(압출, 사출 성형, 블로우 성형, 열성형, 기타 제조 공정)별로 세분화되어 있습니다. 시장 예측은 가치(USD) 기준으로 제공됩니다.
재료 유형별
| 폴리에틸렌 (PE) |
| 폴리 프로필렌 (PP) |
| 폴리에틸렌 테레 프탈레이트 (PET) |
| 폴리스티렌과 EPS |
| 기타 재료 유형 |
포장 유형별
| 유연한 플라스틱 포장 |
| 경질 플라스틱 포장 |
제품 형태별
| 병 및 항아리 |
| 쟁반 및 용기 |
| 파우치 및 향낭 |
| 가방과 자루 |
| 필름 및 랩 |
| 기타 제품 양식 |
최종 사용자 산업별
| 음식 |
| 마실 것 |
| 제약 및 의료 |
| 화장품 및 퍼스널 케어 |
| 산업(공업) |
| 기타 최종 사용자 산업 |
제조공정별
| 밀어 냄 |
| 사출 성형 |
| 블로우 성형 |
| 열 성형 |
| 기타 제조 공정 |
| 재료 유형별 | 폴리에틸렌 (PE) |
| 폴리 프로필렌 (PP) | |
| 폴리에틸렌 테레 프탈레이트 (PET) | |
| 폴리스티렌과 EPS | |
| 기타 재료 유형 | |
| 포장 유형별 | 유연한 플라스틱 포장 |
| 경질 플라스틱 포장 | |
| 제품 형태별 | 병 및 항아리 |
| 쟁반 및 용기 | |
| 파우치 및 향낭 | |
| 가방과 자루 | |
| 필름 및 랩 | |
| 기타 제품 양식 | |
| 최종 사용자 산업별 | 음식 |
| 마실 것 | |
| 제약 및 의료 | |
| 화장품 및 퍼스널 케어 | |
| 산업(공업) | |
| 기타 최종 사용자 산업 | |
| 제조공정별 | 밀어 냄 |
| 사출 성형 | |
| 블로우 성형 | |
| 열 성형 | |
| 기타 제조 공정 |
다른 지역이나 세그먼트가 필요하신가요?
지금 사용자 정의
보고서에서 답변 한 주요 질문
2031년까지 호주의 플라스틱 포장재 시장 규모는 얼마나 될까요?
2026년부터 2031년까지 연평균 2.15% 성장하여 2031년에는 32억 2천만 달러에 이를 것으로 예상됩니다.
국내 플라스틱 포장 시장에서 가장 빠르게 성장하는 부문은 무엇입니까?
필름 및 포장재는 전자상거래 업체들이 초박형 우편 봉투와 스트레치 필름을 선호함에 따라 연평균 4.22%의 성장률을 기록하며 성장을 주도하고 있습니다.
폴리에틸렌 테레프탈레이트가 폴리에틸렌에 비해 시장 점유율을 높이는 이유는 무엇일까요?
용기 보증금 제도는 고순도 rPET를 공급하여 음료 및 미용 브랜드가 순환 경제를 구축할 수 있도록 지원하며, 이로 인해 PET 시장은 연평균 3.56% 성장하고 있습니다.
국가 정책이 포장 투자에 어떤 영향을 미치고 있습니까?
서로 다른 금지 조치와 부과금으로 인해 각기 다른 준수 전략이 필요하며, 이로 인해 뉴사우스웨일스 주에서는 금형 개선이, 빅토리아 주에서는 연질 플라스틱 시범 사업이 추진되고 있습니다.
주요 기업들은 재활용 원료를 확보하기 위해 어떤 전략을 사용하고 있습니까?
Visy와 Amcor 같은 기업들은 식품 등급 공급을 확보하기 위해 수직적 통합, 보증금 제도를 통한 회수, 화학 물질 재활용 파트너십에 투자합니다.


