

행동 및 정신 건강 소프트웨어 시장 규모 및 점유율
시장 개관
| 학습 기간 | 2022 - 2031 |
|---|---|
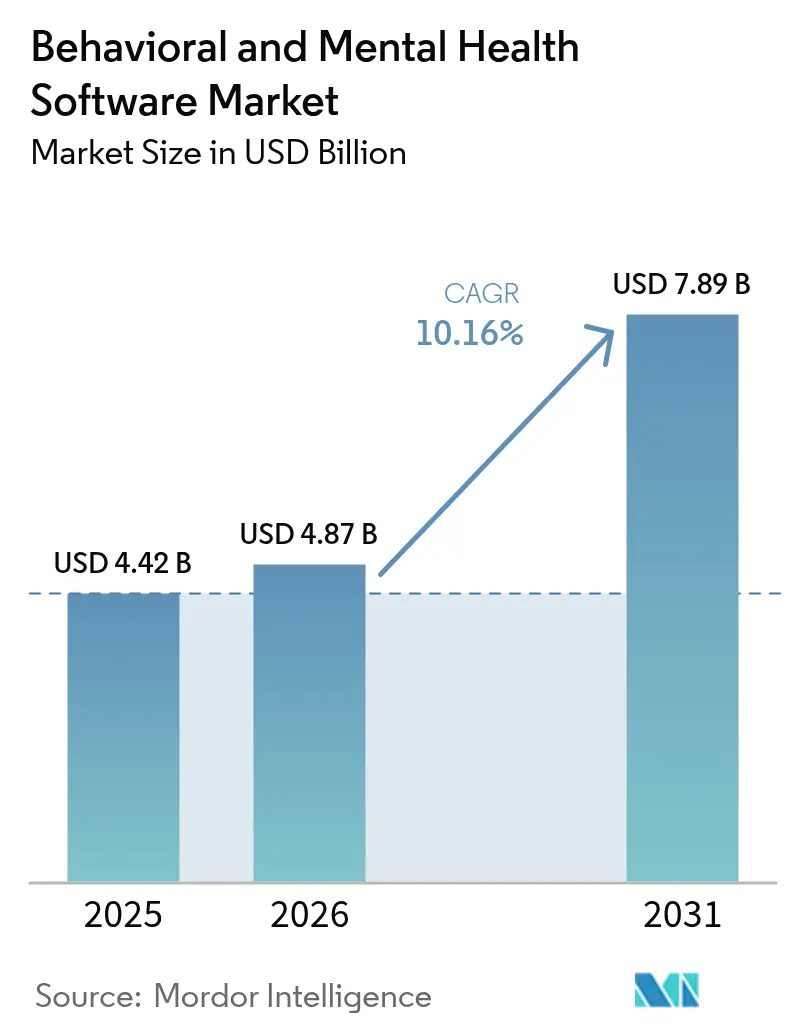
| 시장 규모(2026년) | USD 4.87 십억 |
| 시장 규모(2031년) | USD 7.89 십억 |
| 성장률(2026년~2031년) | 10.16 % CAGR |
| 가장 빠르게 성장하는 시장 | 아시아 태평양 |
| 가장 큰 시장 | 북아메리카 |
| 시장 집중 | 중급 |
주요 선수
*면책조항: 주요 플레이어는 특별한 순서 없이 정렬되었습니다. 이미지 © Mordor Intelligence. 재사용 시 CC BY 4.0에 따라 저작자 표시가 필요합니다. |
|
Mordor Intelligence의 행동 및 정신 건강 소프트웨어 시장 분석
행동 및 정신 건강 소프트웨어 시장 규모는 2025년 44억 2천만 달러에서 2026년 48억 7천만 달러로 성장할 것으로 예상되며, 2031년까지 연평균 10.16%의 성장률을 기록하며 78억 9천만 달러에 이를 것으로 전망됩니다. 모든 의료 환경에서 보험사, 의료 제공자, 고용주들은 AI 기반 분류, 측정 기반 치료, 자동화된 문서화 기능이 의료진의 업무 부담을 줄이고 치료 결과를 향상시킬 수 있다는 것이 입증됨에 따라 기존 워크플로우를 행동 건강 전용 도구로 전환하고 있습니다. 주요 성장 요인으로는 원격 정신 건강 진료에 대한 영구적인 보험금 지급 코드, 소규모 의료기관의 자본 장벽을 제거하는 클라우드 비용 효율성, 그리고 행동 건강 서비스 제공자들이 급성기 치료 제공자들과 동등한 수준의 EHR 보조금을 받을 수 있도록 하는 연방 정부의 인센티브 등이 있습니다. 이와 동시에, 기후 변화에 대한 불안감과 직장 내 소진에 대한 대중의 우려가 커지면서 자기 관리 관련 사용자들이 근거 기반 앱으로 눈을 돌리고 있으며, 검증된 평가 도구와 인지행동치료(CBT) 기반의 소규모 개입 프로그램을 제공하는 소프트웨어 업체에 대한 전체 수요가 증가하고 있습니다. 업체 간 합병 가속화와 사모펀드 및 전략적 투자자들의 지속적인 자금 유입은 행동 및 정신 건강 소프트웨어 시장의 중장기적인 성장 전망을 더욱 강화하고 있습니다.
주요 보고서 요약
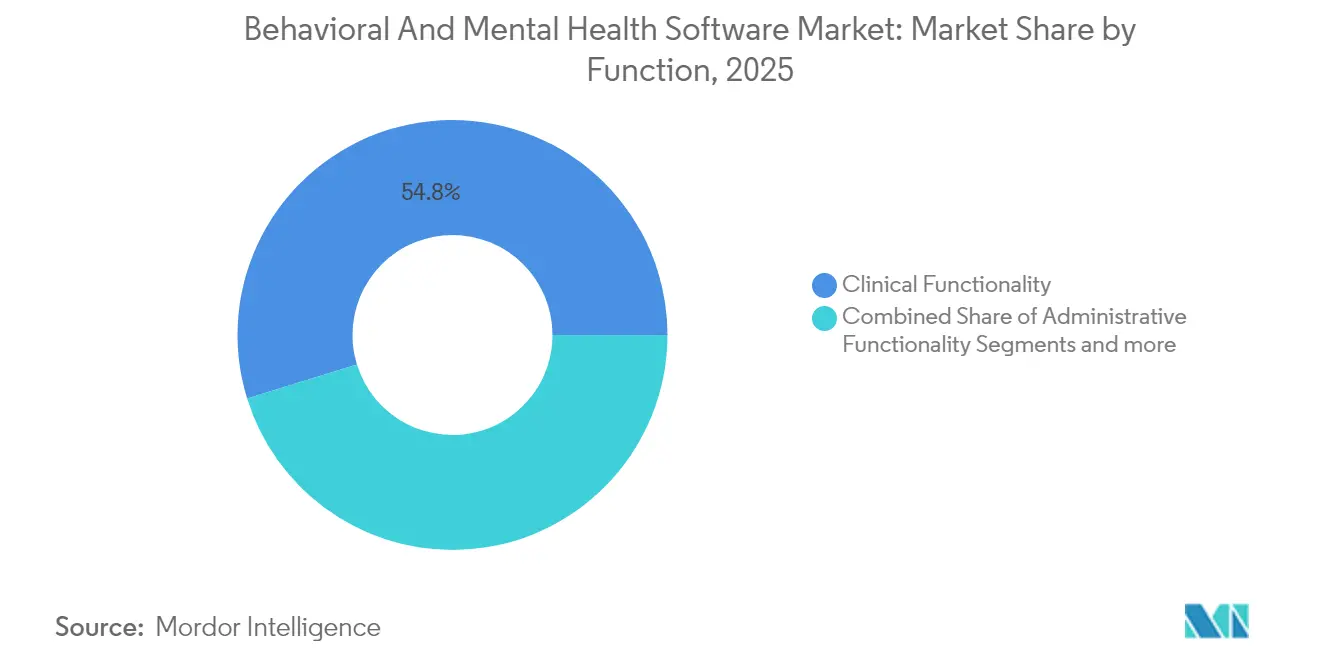
- 기능별로 보면, 임상 기능이 54.78년 행동 및 정신 건강 소프트웨어 시장에서 2025%의 매출 점유율을 기록하며 선두를 달렸고, 관리 기능은 11.02년까지 2031%의 CAGR로 성장할 것으로 예상됩니다.
- 솔루션별로 보면, 소프트웨어는 63.08년 행동 및 정신 건강 소프트웨어 시장 규모의 2025%를 차지했으며, 서비스 부문은 10.88년까지 2031%의 CAGR로 가장 빠르게 성장할 것입니다.
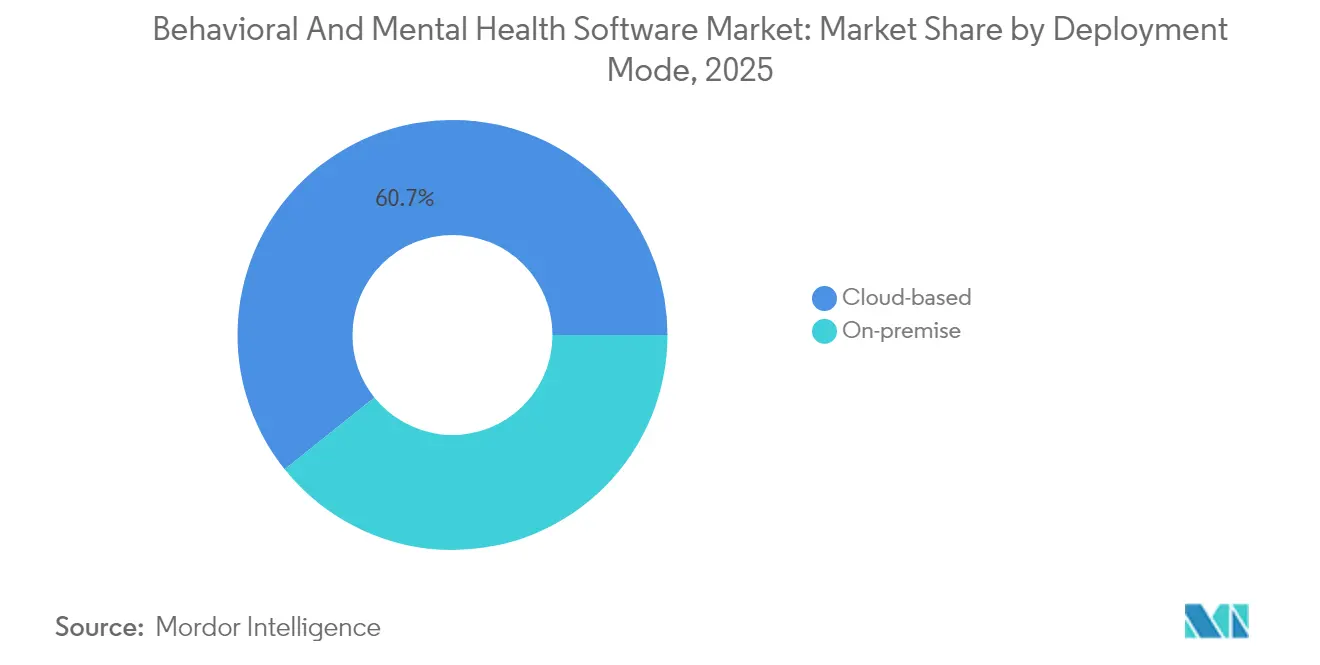
- 배포 모드별로 보면, 클라우드 솔루션은 60.74년에 행동 및 정신 건강 소프트웨어 시장 점유율의 2025%를 차지했지만, 온프레미스는 주권 문제로 인해 11.05%의 CAGR로 성장할 것으로 예상됩니다.
- 최종 사용자 기준으로 보면, 병원은 42.71년에 행동 및 정신 건강 소프트웨어 시장 규모의 2025%를 차지했고, 개인 진료소는 11.06년까지 2031%의 CAGR로 성장할 것으로 예상됩니다.
- 지역별로 보면 북미가 41.86년에 2025%의 점유율로 우위를 점했고, 아시아 태평양 지역은 11.18년까지 2031%의 가장 높은 CAGR을 기록할 것으로 예상됩니다.
참고: 본 보고서의 시장 규모 및 예측 수치는 Mordor Intelligence의 독자적인 추정 프레임워크를 사용하여 생성되었으며, 2026년 1월 기준 최신 데이터 및 분석 정보를 반영하여 업데이트되었습니다.
글로벌 행동 및 정신 건강 소프트웨어 시장 동향 및 통찰력
드라이버 영향 분석
| 운전기사 | (~) CAGR 예측에 미치는 영향 | 지리적 관련성 | 영향 타임라인 |
|---|---|---|---|
| 스트레스 관련 정신 건강 문제 증가 | 2.8% | 글로벌, 북미 및 유럽에서 가장 강력함 | 중기(2~4년) |
| 행동 건강을 위한 정부 자금 지원 및 EHR 인센티브 | 2.1% | 북미를 중심으로 아시아 태평양 지역으로 확장 | 단기 (≤ 2년) |
| 원격 정신 건강에 대한 지불자 승인 및 환불 | 1.9% | 북미, 유럽, 선택된 APAC | 중기(2~4년) |
| AI 기반 임상 의사 결정 지원으로 결과 개선 | 1.7% | 글로벌, 선진 시장에서 조기 도입 | 장기 (≥ 4년) |
| 기후 불안으로 인해 디지털 셀프헬프 도구에 대한 수요가 증가합니다. | 1.2% | 글로벌, 친환경 지역 | 중기(2~4년) |
| 고용주가 후원하는 정신 건강 플랫폼 급증 | 1.5% | 북미 및 유럽, APAC에서 부상 | 단기 (≤ 2년) |
| 출처: 모르도르 정보 | |||
스트레스 관련 정신 건강 문제 증가
미국 성인의 26% 이상이 매년 진단 가능한 정신 질환을 겪고 있다고 보고하고 있으며, 이러한 유병률은 여러 유럽 국가에서도 유사하게 나타나고 있어 의료 서비스 제공자들은 확장 가능한 디지털 선별 및 치료 안내 도구에 대한 필요성을 느끼고 있습니다. [1] 미국 보건정보기술국(Office of the National Coordinator for Health IT), “2025 행동 건강 기금 지원 기회”, healthit.gov . 소프트웨어 공급업체들은 기후 불안, 직장 소진, 소셜 미디어로 인한 스트레스 위험을 감지하는 400개 이상의 표준화된 평가 도구와 실시간 분석 기능을 제공하고 있습니다. 아시아에서는 정신 질환과 관련된 장애 조정 수명(DALY)이 1990년 4,390만 년에서 2019년 6,900만 년으로 급증하여 대규모 농촌 인구를 대상으로 하는 다국어 모바일 앱에 대한 수요가 증가하고 있습니다. 인터마운틴 헬스(Intermountain Health)가 뉴로플로우(NeuroFlow)의 AI 위험 모델을 도입한 사례는 예측 점수 시스템을 통해 일상적인 1차 진료 과정에서 자살 충동을 조기에 발견하여 치료 개입 시간을 단축하는 데 도움이 된다는 것을 보여줍니다. 이러한 모듈들이 핵심 EHR 워크플로우와 원활하게 통합됨에 따라, 기업형 의료 시스템과 개인 병원 모두에서 도입이 가속화되고 있습니다. 이러한 역학적 및 기술적 추세가 결합되어 행동 및 정신 건강 소프트웨어 시장의 잠재적 시장 규모가 확대되고 있습니다.
행동 건강을 위한 정부 자금 지원 및 EHR 인센티브
미국 행동 건강 정보 기술 접근성 향상법(Improving Access to Behavioral Health Information Technology Act)은 CMS가 심리학자, 정신병원, 지역 정신 건강 센터의 공인 전자건강기록(EHR) 도입 비용을 상환할 수 있도록 하는 길을 마련했습니다. 별도의 ONC 프로그램은 행동 워크플로우에 20천만 달러를 배정했으며, SAMHSA는 위기 대응 및 원격 행동 기능을 지원하는 소프트웨어에 대한 주 메디케이드 매칭 기금을 확대했습니다. 이러한 노력들을 통해 전문 행동 시설의 6%만이 전자건강기록(EHR)을 사용하는 반면, 병원의 97%는 EHR을 사용하고 있는 기존의 디지털 격차가 해소되었습니다. 소규모 병원들은 이제 맞춤형 보조금과 기술 지원 허브를 통해 공급업체 평가 및 변경 관리를 간소화할 수 있습니다. [2]메디케어 및 메디케이드 서비스 센터, "정신 건강 및 약물 사용 장애 치료 및 관리 조정 접근성 향상을 위한 주 정보 기술 지출에 대한 연방 메디케이드 매칭 요율 강화", medicaid.gov달러가 유입됨에 따라 공급업체들은 기록적인 수의 RFP를 접수하며 행동 및 정신 건강 소프트웨어 시장의 성장을 촉진하고 있습니다.
원격 정신 건강에 대한 지불자 승인 및 환불
유나이티드헬스케어의 2025년 진료비표는 임상 심리학자를 위한 영구적인 원격 행동 코드를 명시하고 있으며, 여기에는 소프트웨어가 자동으로 입력해야 하는 원격 생리 모니터링 CPT(임상 행동 평가)가 포함됩니다. 메디케어는 새로운 행동 건강 수정 항목을 추가했고, 대부분의 미국 주에서는 동기식 원격 진료 환급에 있어 동등한 수준에 가까워졌습니다. 유럽에서는 독일과 프랑스의 보험사들이 증상 점수 개선에 따른 묶음 지불 방식을 도입하여 플랫폼들이 결과 문서화에 집중하도록 유도했습니다. 따라서 공급업체들은 자동 코딩 엔진, 사전 승인 프롬프트, 청구 스크러빙 기능을 내장하여 거부율을 줄입니다. 이러한 환급 체계의 명확성은 수익 창출을 가속화하고, 행동 및 정신 건강 소프트웨어 시장을 확대하는 ROI(투자 수익률)에 대한 확신을 강화합니다.
AI 기반 임상 의사 결정 지원으로 결과 개선
Oracle Health의 2025 클라우드 EHR은 음성 명령, 앰비언트 스크라이브, 예측 약물 알림을 통합하여 문서 작성 시간을 40% 단축합니다. 동료 심사 임상시험 결과 Therabot은 51주 이내에 우울증 증상 31%, 불안 증상 84.2% 감소를 달성했으며, WiseMind의 다중 에이전트 프레임워크는 전문가 대비 89.1%의 진단 정확도를 달성했습니다. NeuroPal의 다중 모드 LLM은 513명의 환자를 대상으로 한 무작위 대조군 임상시험(RCT)에서 XNUMX%의 순응도를 기록하여 수면의 질 지표에서 치료사 주도 CBT를 능가했습니다. 근거 기반 CDS 도구를 통합하는 공급업체는 경쟁력을 확보할 수 있으며, 특히 지불자가 검증된 개선 척도에 따라 보너스를 지급하는 경우 더욱 그렇습니다. 이러한 데이터는 투자자의 신뢰를 강화하고 M&A를 촉진하여 행동 및 정신 건강 소프트웨어 시장 전반의 역량을 강화합니다.
제약 영향 분석
| 제지 | (~) CAGR 예측에 미치는 영향 | 지리적 관련성 | 영향 타임라인 |
|---|---|---|---|
| 데이터 개인 정보 보호 및 사이버 보안 격차 | -1.8 % | 글로벌, 규제 시장에서 가장 강력함 | 단기 (≤ 2년) |
| 소규모 공급업체의 지속적인 종이 워크플로 사용 | -1.4 % | 전 세계의 농촌 및 서비스가 부족한 지역 | 중기(2~4년) |
| 일반 EHR과 BH 전용 EHR 간의 상호 운용성 격차 | -1.1 % | 북미 및 유럽 | 중기(2~4년) |
| 디지털 치료제 환급에 대한 불확실한 동등성 법률 | -0.9 % | 북미, 신흥 유럽 | 장기 (≥ 4년) |
| 출처: 모르도르 정보 | |||
데이터 개인 정보 보호 및 사이버 보안 격차
행동 데이터는 낙인 위험을 증가시키므로, 침해 발생 시 막대한 규제 및 평판 침해 처벌이 뒤따릅니다. Cerebral에 대한 FTC의 단속 조치는 추적 픽셀 오용을 부각시켜 공급업체들이 온디바이스 분석, 지오펜싱된 동의, 그리고 제로 트러스트 아키텍처를 도입하도록 압박했습니다. EU GDPR 규정은 국가 간 배포를 더욱 복잡하게 만들어 세분화된 데이터 최소화와 "잊힐 권리" 워크플로우를 강요합니다. 많은 소규모 의료기관들은 24시간 연중무휴 모니터링을 위한 사이버 예산이 부족하여 민감한 차트를 클라우드 스택으로 이전하는 데 주저하고 있습니다. 결과적으로, 개인정보 보호에 대한 의문이 해결되지 않은 곳에서는 단기적인 행동 및 정신 건강 소프트웨어 시장 성장이 둔화되고 있습니다.
소규모 공급업체의 지속적인 종이 워크플로 사용
행동 임상의의 30%만이 EHR을 사용하는 반면, 일반 진료소 의사의 74%가 EHR을 사용하고 있으며, 시골 지역 진료소는 가장 뒤처져 있습니다. 이러한 장벽에는 선불 라이선스 비용, 교육 피로, 그리고 전환 기간 동안 생산성 저하에 대한 두려움이 포함됩니다. 연구에 따르면, 공급업체가 인터페이스를 맞춤화하고 직접 온보딩을 위한 자금을 지원하지 않는 한, 낮은 컴퓨터 활용 능력, 알림 피로, 그리고 복잡한 템플릿은 도입을 저해할 수 있습니다. 비용 절감 버전과 소액 보조금이 이 계층에 도달할 때까지 행동 및 정신 건강 소프트웨어 시장은 수천 개의 소규모 진료소에 충분히 침투하지 못할 것입니다.
세그먼트 분석
기능별: 임상 기능이 핵심 도입을 촉진합니다.
임상 모듈은 54.78년 매출의 2025%를 차지하며 모든 최신 배포 결정의 기반이 되었습니다. 이러한 우세는 임상의들이 매일 사용하는 전자 차트, 주문 세트, 통합 케어 플랜에서 비롯됩니다. Oracle Health의 주변 환경 문서화 기능은 기록 시간을 40% 단축하며, 이는 의료 서비스 제공업체들이 임상적 깊이를 기반으로 플랫폼을 선택하는 이유를 잘 보여줍니다. 진료소들이 자동화된 접수, 의뢰 경로, 사전 승인 확인을 추구함에 따라 관리 추가 기능은 연평균 11.02%의 성장률로 가장 빠르게 성장하고 있습니다. 수익 주기 위젯은 클린 클레임 요율을 추구하는 구매자들을 더욱 끌어들이고 있습니다. 종합 제품군은 이제 진행 기록과 접수 설문지, 청구 수정 기능을 통합하고 있어 행동 및 정신 건강 소프트웨어 시장 전반에서 교차 판매 증가세가 여전히 강세를 보이고 있습니다.
인라인 분석과 AI 분류는 임상적 가치를 더욱 높입니다. NeuroFlow의 위험 엔진은 PHQ-9, 활력 징후, 사회적 결정 요인을 종합하여 자살 성향을 파악하여 의료진이 조기에 개입할 수 있도록 지원합니다. 인구 건강 대시보드는 우편번호별 우울증 유병률을 지도화하여 보조금 신청을 안내합니다. 정밀 측정이 보험급여와 연계됨에 따라, 임상 기능 부문의 점유율은 2031년까지 행동 및 정신 건강 소프트웨어 시장 규모의 절반 이상을 차지할 것입니다. 한편, 행정 자동화는 스프레드시트에서 벗어나 서비스가 부족한 단독 진료소에서 새로운 수익을 창출합니다.
참고: 보고서 구매 시 사용 가능한 모든 개별 세그먼트의 세그먼트 공유
솔루션별: 통합 소프트웨어 선두, 서비스 가속화
의료 시스템이 통합 기술 스택으로 표준화됨에 따라 63.08년 지출의 2025%가 소프트웨어에 집중되었습니다. 구매자들은 개별 솔루션의 복잡성을 줄이고 API 유지 관리를 간소화하는 단일 공급업체 제품군을 선호합니다. 그럼에도 불구하고 전문 서비스 매출은 워크플로우 재설계 수요와 규제 보고 설정에 힘입어 연평균 10.88% 성장세를 보이고 있습니다. 공급업체들은 DSM-5 템플릿을 FHIR 리소스에 매핑하고, 직원을 교육하고, 클라우드 구성을 보호하는 자문 서비스를 통해 수익을 창출합니다.
모바일 앱은 진료소 외벽까지 케어를 확장하여 고객과의 유대감을 강화합니다. 질환별 맞춤형 도구는 매일 CBT(행동 치료)를 유도하고, 측정 일지는 적시(just-in-time) 개입을 위한 의료진 대시보드에 직접 반영됩니다. 고객 성공 팀이 참여 원격 측정을 최적화함에 따라 구독 갱신이 증가하고 총 계약 금액이 증가합니다. 결과적으로 소프트웨어와 서비스를 결합한 패키지가 이제 RFP(제안 제안서) 채점을 주도하며 행동 및 정신 건강 소프트웨어 업계 전반의 지갑 점유율을 확대하고 있습니다.
배포 모드별: 클라우드가 우세하지만 온프레미스는 틈새 시장을 찾습니다.
클라우드는 탄력적인 컴퓨팅, 자동 확장, 간소화된 패치 덕분에 2025년까지 전체 설치량의 60.74%를 차지할 것으로 예상됩니다. 의료기관 IT 책임자의 70%는 이미 최소 하나 이상의 핵심 업무 워크로드를 클라우드에서 운영하고 있으며, 94%는 동료에게 클라우드 마이그레이션을 권장할 의향이 있습니다. 오라클의 오토노머스 쉴드(Autonomous Shield)는 1,000개 이상의 EHR(전자건강기록) 고객에게 능동적인 침해 분석 및 지속적인 규정 준수 강화 기능을 제공하여 병원의 마이그레이션을 간소화합니다.
하지만 데이터 주권이나 파트 2 규정 준수 문제가 클라우드의 이점보다 우선시되는 경우 온프레미스 구축은 매년 11.05%씩 성장하고 있습니다. 약물 남용 치료 센터는 종종 에어갭 백업이 가능한 로컬 저장소를 선호합니다. 하이브리드 솔루션이 등장하면서 컴퓨팅은 로컬에서 유지되고 분석은 강화된 클라우드에서 실행되지만, 규제 준수 측면에서는 다소 타협이 필요할 수 있습니다. 이러한 양분으로 인해 공급업체는 행동 및 정신 건강 소프트웨어 시장에서 선택의 폭을 넓히기 위해 두 가지 구축 로드맵을 모두 유지해야 합니다.
참고: 보고서 구매 시 사용 가능한 모든 개별 세그먼트의 세그먼트 공유
최종 사용자별: 병원이 선두를 유지하고 개인 진료소가 급증
병원들은 전사적 EHR 시스템 갱신과 정신과 병동 구축 덕분에 2025년까지 지출의 42.71%를 유지할 것으로 예상됩니다. 병원들은 부서 간 상호 운용성과 전사적 분석 기능을 중요하게 생각합니다. 반면, 개인 병원(대부분 5명 규모의 소규모 진료 그룹)은 11.06%라는 가장 높은 연평균 성장률을 보이고 있습니다. 의사 1인당 200달러 미만의 구독 플랜과 즉시 사용 가능한 클라우드 기반 솔루션은 진입 장벽을 크게 낮춥니다. 행동 건강 정보 기술 조정법(Behavioral Health Information Technology Coordination Act)에 따른 보조금은 이 분야에 매년 2천만 달러를 지원하여 최초 구매자들의 도입을 촉진하고 있습니다.
지역 병원들 또한 SAMHSA 기금의 혜택을 받고 있으며, 1차 진료 EHR에 원격 정신과 모듈을 추가하여 접근성을 확대하고 있습니다. 솔루션이 템플릿 중심적이고 모바일 친화적으로 발전함에 따라, 개인 상담사들조차 디지털 메모 작성 및 결과 대시보드를 도입하여 행동 및 정신 건강 소프트웨어 산업에 기술을 더욱 깊이 확산시키고 있습니다.
지리 분석
북미 행동 및 정신 건강 소프트웨어 시장
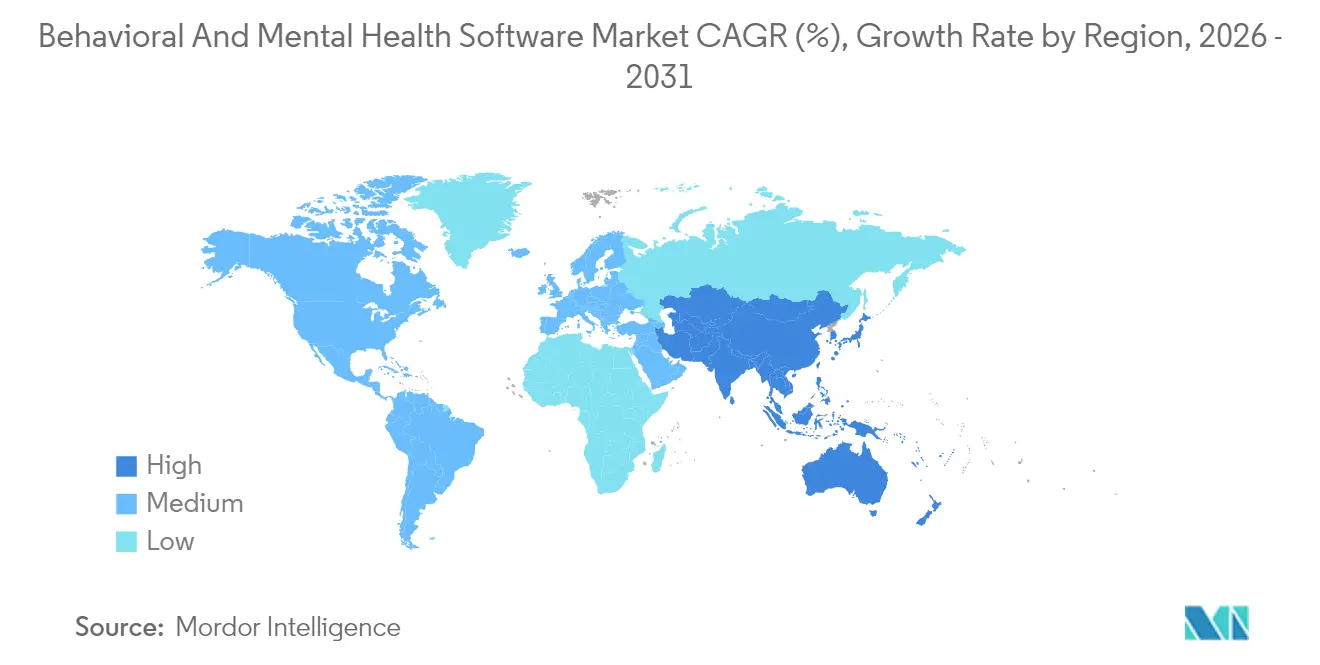
북미는 연방 정부 환급 제도의 명확성과 지속적인 보조금 공급에 힘입어 41.86년 매출의 2025%를 차지했습니다. CMS의 2025년 의사 수가표는 소프트웨어 플랫폼이 청구 규정 준수를 위해 자동화하는 새로운 진료 조정 조정 요소를 도입했습니다. 향상된 메디케이드 매칭 비율을 활용하는 주들은 위기 전화 분류 도구와 실시간 병상 등록 시스템을 구축하고 공공 네트워크에 소프트웨어를 내장하고 있습니다. 오라클의 1.2만 제곱피트(약 XNUMX만 제곱피트) 규모의 내슈빌 캠퍼스는 지역 디지털 헬스 수요에 대한 기술 대기업들의 장기적인 투자를 시사합니다.
아시아 태평양 행동 및 정신 건강 소프트웨어 시장
아시아 태평양 지역은 11.18년까지 연평균 성장률 2031%로 가장 빠르게 성장하는 지역입니다. 정신 질환으로 인한 DALY(장애인 평균 연령)는 57년 이후 1990% 급증했으며, 치료되지 않은 질환으로 인한 GDP 감소분은 9년까지 인도와 중국에서 2030조 달러를 넘어설 수 있습니다. 각국 정부는 모바일 중심 프레임워크를 통해 대응하고 있으며, APEC 디지털 허브는 검진 프로토콜 확산을 위해 FHIR 기반 19차 진료 통합을 장려하고 있습니다. XNUMX가지 유형의 정신 건강 모바일 앱이 지역별 다운로드 차트를 장악하고 있으며, 이는 언어적, 문화적 맞춤형 요구를 반영합니다. COVID-XNUMX는 원격 진료의 정상화를 가속화했지만, 접근성 불평등은 여전히 존재하며, 저대역폭 지역에서는 오프라인 지원 앱과 SMS 체크인이 필요합니다. 행동 및 정신 건강 소프트웨어 시장이 지역적으로 확대됨에 따라, UX를 현지화하고 통신사와 협력하는 벤더들이 시장 점유율을 확대하고 있습니다.
유럽, 중동, 아프리카 및 남미 행동 및 정신 건강 소프트웨어 시장
유럽은 꾸준하지만 완만한 도입률을 보이고 있습니다. GDPR은 개인정보보호 설계를 의무화하여 동의 오케스트레이션의 복잡성을 높이는 동시에 최종 사용자 간의 신뢰를 구축합니다. 여러 국가 보건 서비스 기관에서 단계적 관리형 디지털 치료제에 자금을 지원하여 공급업체들이 동료 검토를 거친 근거를 발표하도록 유도합니다. 다국어 지원 시스템 구축과 엄격한 CE 마크 인증 절차로 인해 출시 일정이 길어지지만, 승인 후에는 대량으로 환급이 이루어져 지속적인 수익을 창출합니다. 중동과 아프리카에서는 걸프만 국가의 정신 건강 예산이 증가하고 있으며, 남미에서는 클라우드 플랫폼을 활용하여 자본 인프라 격차를 해소하고 있습니다. 전반적으로 지리적 다각화는 행동 및 정신 건강 소프트웨어 시장 전반의 통화 및 정책 리스크를 완화합니다.
경쟁 구도
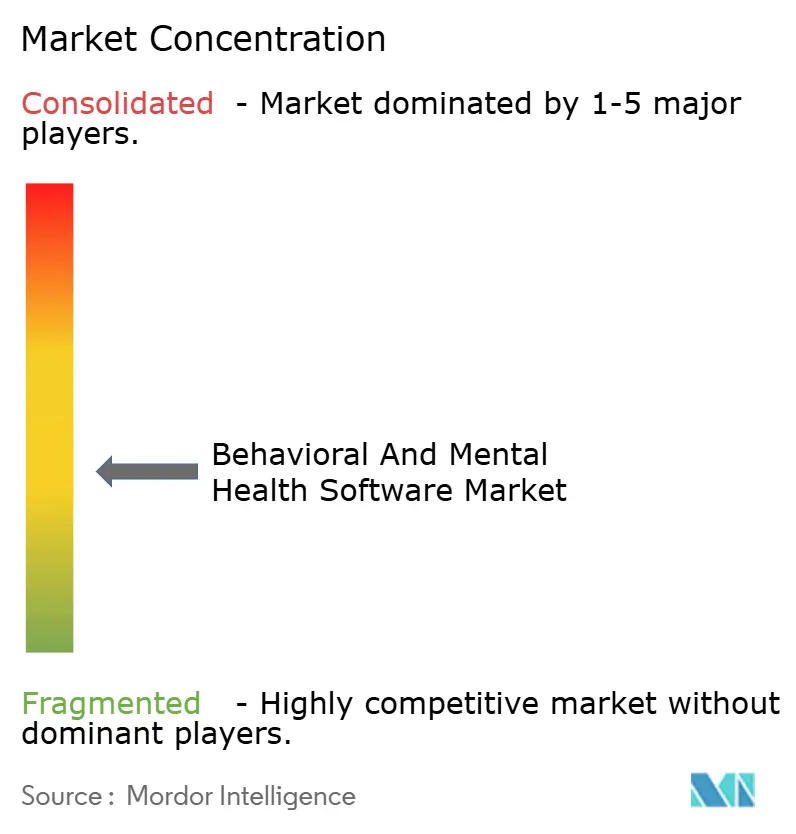
시장은 여전히 다소 세분화되어 있지만, 통합은 가속화되고 있습니다. 오라클이 28.3억 달러 규모의 서너(Cerner)를 인수하면서 규모는 커졌지만, 통합이라는 과제도 안게 되었습니다. 이로 인해 일부 고객사는 176년 동안 29,399개 병원과 2024개 병상을 추가한 에픽(Epic)으로 전환했습니다. 텔라닥(Teladoc)의 업리프트(UpLift) 인수는 베터헬프(BetterHelp)를 급성 치료 분야로 확장하며, 원격 진료 전문 기업들이 전문 행동 기술을 추가하는 추세를 반영합니다. 뉴로플로우(NeuroFlow)가 아울(Owl)을 인수하면서 현재 17만 명의 생명을 다루는 측정 기반 의료 플랫폼이 구축되었습니다.
AI 기능은 차세대 솔루션을 차별화합니다. 오라클은 앰비언트 스크라이브(ambient scribe)와 예측 플래깅(predictive flagging) 기능을 내장하고 있으며, 소규모 진입 기업들은 임상의 대시보드로 원활하게 확장되는 챗봇 분류(triage) 기능을 출시했습니다. 멘테일리(Mentaily)가 LIV 평가 봇을 위해 3만 달러 규모의 시드 투자를 유치한 것은 초기 진단 AI에 대한 투자자들의 관심을 보여줍니다. 또한, 공급업체들은 세분화된 동의 엔진과 환자 관리 데이터 저장소를 통해 42 CFR Part 2 분리 문제를 해결하기 위해 경쟁하고 있습니다.
공백 혁신은 기후 불안 모듈, 고용주 ROI 분석, 그리고 문화적으로 적응적인 CBT 콘텐츠에 중점을 둡니다. 지불자 및 고용주와의 채널 파트너십은 시장 진출 경제를 재편하여 청구 비용 상쇄를 입증할 수 있는 공급업체를 선호합니다. 결과적으로 행동 및 정신 건강 소프트웨어 시장은 기존 기능 체크리스트보다 임상적으로 검증되고 상호 운용 가능하며 규정 준수 중심의 플랫폼을 선호합니다.
행동 및 정신 건강 소프트웨어 업계 리더
-
베스트노트
-
(주)웰리전트
-
어큐메딕 컴퓨터 시스템즈
-
Qualifacts Systems, LLC의 신뢰할 수 있는 일부입니다.
-
텔러스 건강
- *면책조항: 주요 플레이어는 특별한 순서 없이 정렬되었습니다.
최근 산업 발전
- 2026년 6월: Behavioral Health Insights와 HealthVerity는 실제 임상 데이터 생성을 위해 행동 건강 데이터를 보다 광범위한 데이터 세트와 개인정보 보호를 준수하며 교환할 수 있도록 데이터 연계 파트너십을 발표했습니다. 이번 협력을 통해 의료 서비스 제공을 넘어 활용 사례를 확장하고, 결과 중심 프로그램의 검증 경로를 강화할 수 있게 되었습니다.
- 2026년 4월: Osmind는 CareNet GPO와 독점 파트너십을 체결하여 독립적인 정신과 진료 기관 전반에 걸쳐 전문 의약품 구매 시 협상력을 강화하고, REMS 규정 준수 자동화 및 중재 중심 워크플로우를 통합적으로 제공합니다. 이는 임상적 가치, 약물 안전성 및 행정적 가치를 결합한 플랫폼에 대한 수요를 보여줍니다.
- 2026년 3월: 피라미드 헬스케어는 넷스마트와의 협력을 확대하여 여러 주에 걸쳐 있는 정신 건강 및 중독 치료 시스템에 myAvatar EHR과 AI 기반 Bells 문서화 제품군을 배포함으로써, 다수의 의료기관 네트워크 전반에 걸쳐 AI 지원 문서화 및 표준화된 임상 경로를 구축할 수 있는 단기적인 기회를 강화합니다.
글로벌 행동 및 정신 건강 소프트웨어 시장 보고서 범위
행동/정신 건강 소프트웨어는 환자의 행동, 인지 및 중독 데이터를 기록하고 관리하는 데 사용됩니다. 이 소프트웨어는 또한 청구, 약속 및 침대 관리를 수행하여 조직이 원활하게 운영되도록 돕습니다. 행동/정신 건강 소프트웨어는 일반적으로 클리닉 및 병원 관행과 관련된 임상, 행정 및 운영 작업을 관리하도록 설계되었습니다.
행동/정신 건강 소프트웨어 시장은 기능(임상 기능(임상 의사 결정 지원, 치료 계획/건강 관리 및 기타 임상 기능), 관리 기능(환자/클라이언트 예약, 사례 관리, 기타 관리 기능) 및 재무 기능별로 분류됩니다. (수익 주기 관리, 미지급금/일반 원장 및 기타 재무 기능), 솔루션(소프트웨어(통합 및 독립형 소프트웨어) 및 서비스), 최종 사용자(커뮤니티 클리닉, 병원, 개인 진료 및 기타 최종 사용자), 및 지리(북미, 유럽, 아시아 태평양, 중동 및 아프리카, 남미). 시장 보고서는 또한 전 세계 주요 지역의 17개 국가에 대한 예상 시장 규모와 추세를 다룹니다. 이 보고서는 위 세그먼트에 대한 가치(백만 달러)를 제공합니다.
| 임상 기능 | 전자 건강 기록 |
| 임상 의사 결정 지원 | |
| 케어 플랜/인구 건강 | |
| 기타 임상 기능 | |
| 관리 기능 | 환자 일정 |
| 케이스 관리 | |
| 기타 관리 기능 | |
| 재무 기능 | 수익주기 관리 |
| 미지급금/총계정원장 | |
| 기타 재무 기능 |
| 소프트웨어 | 통합 스위트 |
| 독립형 모듈 | |
| 모바일 앱 | |
| 서비스 |
| 클라우드 기반 |
| 온 - 프레미스 |
| 커뮤니티 클리닉 |
| 병원 |
| 개인 연습 |
| 기타 |
| 북아메리카 | United States |
| Canada | |
| Mexico | |
| 유럽 | 독일 |
| 영국 | |
| France | |
| 이탈리아 | |
| 스페인 | |
| 유럽의 나머지 | |
| 아시아 태평양 | China |
| Japan | |
| India | |
| Australia | |
| 대한민국 | |
| 아시아 태평양 기타 지역 | |
| 중동 및 아프리카 | GCC |
| 남아프리카 공화국 | |
| 중동 및 아프리카의 나머지 | |
| 남아메리카 | Brazil |
| Argentina | |
| 남아메리카의 나머지 지역 |
| 기능별 | 임상 기능 | 전자 건강 기록 |
| 임상 의사 결정 지원 | ||
| 케어 플랜/인구 건강 | ||
| 기타 임상 기능 | ||
| 관리 기능 | 환자 일정 | |
| 케이스 관리 | ||
| 기타 관리 기능 | ||
| 재무 기능 | 수익주기 관리 | |
| 미지급금/총계정원장 | ||
| 기타 재무 기능 | ||
| 솔루션 별 | 소프트웨어 | 통합 스위트 |
| 독립형 모듈 | ||
| 모바일 앱 | ||
| 서비스 | ||
| 배포 모드별 | 클라우드 기반 | |
| 온 - 프레미스 | ||
| 최종 사용자 | 커뮤니티 클리닉 | |
| 병원 | ||
| 개인 연습 | ||
| 기타 | ||
| 지리학 | 북아메리카 | United States |
| Canada | ||
| Mexico | ||
| 유럽 | 독일 | |
| 영국 | ||
| France | ||
| 이탈리아 | ||
| 스페인 | ||
| 유럽의 나머지 | ||
| 아시아 태평양 | China | |
| Japan | ||
| India | ||
| Australia | ||
| 대한민국 | ||
| 아시아 태평양 기타 지역 | ||
| 중동 및 아프리카 | GCC | |
| 남아프리카 공화국 | ||
| 중동 및 아프리카의 나머지 | ||
| 남아메리카 | Brazil | |
| Argentina | ||
| 남아메리카의 나머지 지역 | ||
보고서에서 답변 한 주요 질문
현재 행동 및 정신 건강 소프트웨어 시장 규모는 어느 정도입니까?
행동 및 정신 건강 소프트웨어 시장 규모는 4.87년에 2026억 7.89천만 달러에 달했으며, 2031년까지는 XNUMX억 XNUMX천만 달러로 증가할 것으로 예상됩니다.
어떤 기능 부문이 지출에서 가장 큰 비중을 차지합니까?
임상 기능은 핵심 전자 건강 기록, 치료 계획, 의사 결정 지원 도구에 힘입어 54.78%로 가장 큰 점유율을 차지했습니다.
아시아 태평양 시장은 얼마나 빨리 성장하고 있나요?
정부가 디지털 정신 건강 인프라와 모바일 앱 도입을 확대함에 따라 아시아 태평양 지역은 11.18년까지 연평균 2031%의 성장률을 기록할 것으로 예상됩니다.
개인 의료기관이 소프트웨어를 더 빨리 도입하는 이유는 무엇일까요?
타겟형 연방 보조금, 임상의 200인당 11.06달러 미만의 클라우드 구독 모델, 간소화된 사용자 인터페이스 덕분에 소규모 병원의 장벽이 낮아져 이 부문에서 XNUMX%의 CAGR이 성장할 것으로 예상됩니다.
새로운 행동 건강 플랫폼에서 인공지능은 어떤 역할을 할까요?
AI는 현재 주변 환경 문서화, 위험 계층화, 챗봇 분류를 지원하여 통제 시험에서 문서화된 증상이 30~50% 감소하고 임상의 서류 작업이 최대 40%까지 줄었습니다.
데이터 개인정보 보호에 대한 우려로 인해 시장 성장이 둔화되고 있는가?
그렇습니다. 심각한 침해 사건과 GDPR과 같은 엄격한 규정으로 인해 도입이 주저되고 있으며, 더욱 강력한 보안 프레임워크가 표준이 될 때까지 시장의 전체 CAGR이 약 1.8% 포인트 감소할 것으로 예상됩니다.


