

시장 개관
| 학습 기간 | 2021 - 2031 |
|---|---|
| 산정기준연도 | 2025 |
| 예측 데이터 기간 | 2026 - 2031 |
| 시장 규모(2026년) | USD 2.03 십억 |
| 시장 규모(2031년) | USD 2.62 십억 |
| 성장률(2026년~2031년) | 5.24 % CAGR |
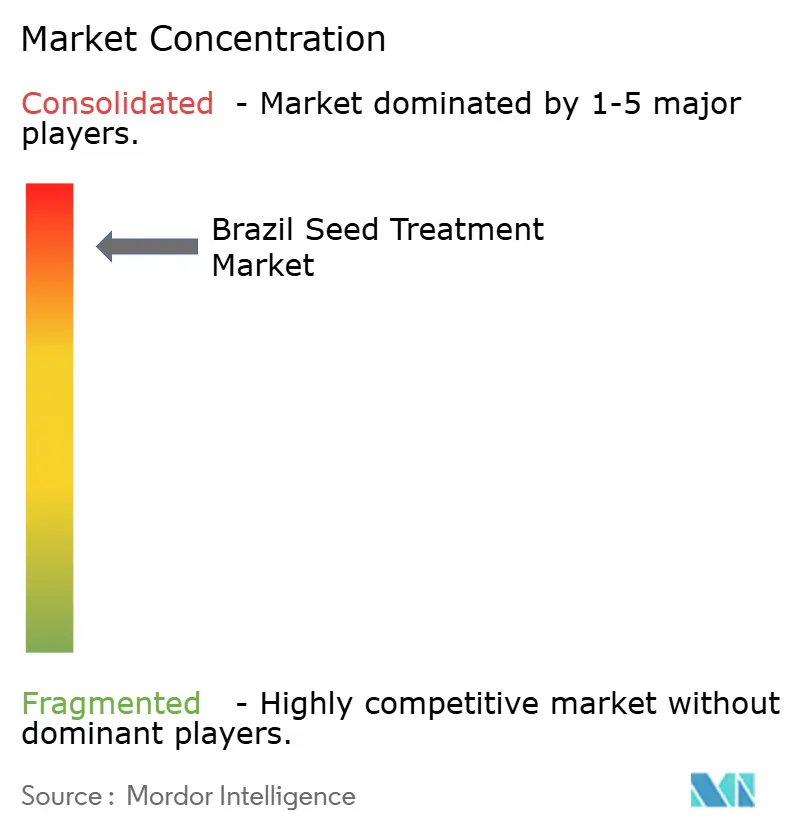
| 시장 집중 | 높음 |
주요 선수 *면책조항: 주요 플레이어는 특별한 순서 없이 정렬되었습니다. 이미지 © Mordor Intelligence. 재사용 시 CC BY 4.0에 따라 저작자 표시가 필요합니다. | |
Mordor Intelligence의 브라질 종자 처리 시장 분석
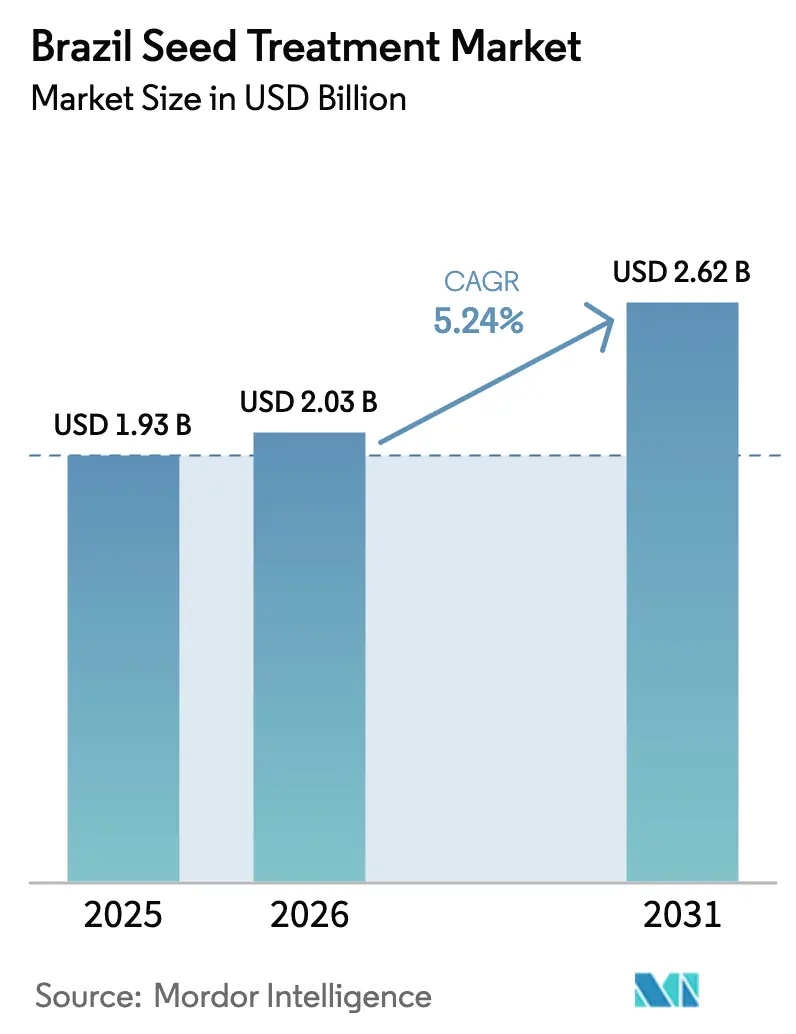
브라질 종자 처리 시장은 2025년 19억 3천만 달러 규모이며, 2026년 20억 3천만 달러에서 2031년 26억 2천만 달러로 성장할 것으로 예상되며, 예측 기간(2026~2031년) 동안 연평균 성장률(CAGR)은 5.24%입니다. 합성 화학 물질이 여전히 높은 비중을 차지하고 있지만, 중국의 잔류물 규제 강화와 브라질의 국가 생물 투입 프로그램 확대로 재배 농가들은 생물학적 제제로의 전환을 모색하고 있습니다. 살균 코팅은 병해 방제에 중요한 역할을 계속하고 있지만, 콩 시스트 선충으로 인한 손실 증가로 인해 고부가가치 살선충제에 대한 투자가 증가하고 있습니다. 종자 코팅은 여전히 널리 사용되는 적용 방법이지만, 미생물 활성 성분을 보호하고 고속 파종 시 분진 발생을 최소화하는 폴리머 기반 펠릿 시스템이 점차 선호되고 있습니다. 곡물 재배가 수요를 주도하고 있지만, 땅콩과 강낭콩 재배 면적이 확대됨에 따라 콩과 식물 및 기타 유지종자 병해충에 특화된 작물별 방제제 시장이 확대되고 있습니다.
주요 보고서 요약
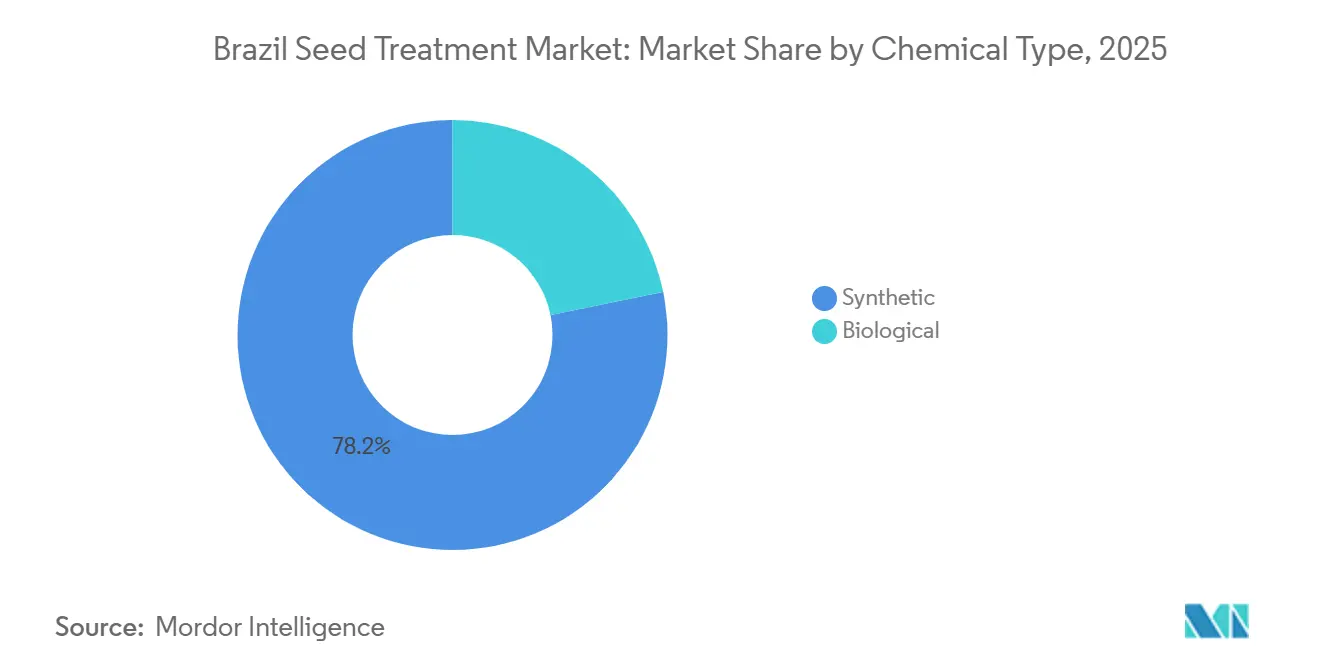
- 화학적 유형별로 보면, 합성 제제는 2025년 브라질 종자 처리 시장 점유율의 78.2%를 차지할 것으로 예상되며, 생물학적 제제는 2031년까지 연평균 7.5%의 가장 높은 성장률을 보일 것으로 전망됩니다.
- 제품 유형별로는 살균제가 2025년 매출의 45.3%로 가장 큰 비중을 차지할 것으로 예상됩니다. 살선충제는 2031년까지 연평균 8.1%의 성장률을 보일 것으로 전망됩니다.
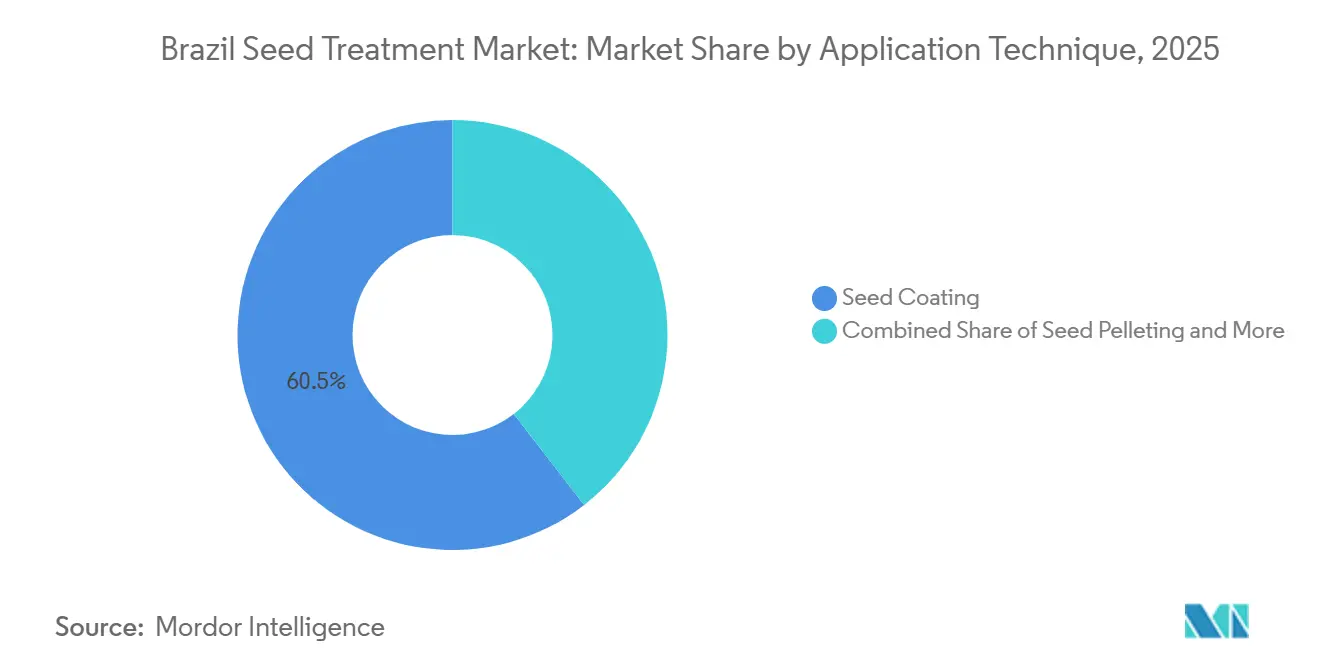
- 적용 기술별로 보면, 종자 코팅은 2025년 브라질 종자 처리 시장 규모의 60.5%를 차지했으며, 펠릿화는 2031년까지 연평균 7.2%의 성장률을 보일 것으로 예상됩니다.
- 작물 종류별로는 곡물류가 2025년 브라질 종자 처리 시장 규모의 38.1%를 차지할 것으로 예상됩니다. 콩류와 유지종자는 2031년까지 연평균 8.8%의 가장 빠른 성장률을 기록할 것으로 전망됩니다.
참고: 본 보고서의 시장 규모 및 예측 수치는 Mordor Intelligence의 독자적인 추정 프레임워크를 사용하여 생성되었으며, 2026년 1월 기준 최신 데이터 및 분석 정보를 반영하여 업데이트되었습니다.
브라질 종자 처리 시장 동향 및 통찰력
드라이버 영향 분석
| 운전기사 | (~) CAGR 예측에 미치는 영향 | 지리적 관련성 | 영향 타임라인 |
|---|---|---|---|
| 콩 수출 급증으로 종자 품질 투자 확대 | 1.2% | 마투그로소, 파라나, 히우그란지두술 | 중기(2~4년) |
| 브라질의 잔류물 제로 목표를 충족하는 생물학적 제제의 증가 | 0.9% | 전국 수출 지향형 농장 | 장기 (≥ 4년) |
| 기후 변화로 인한 종자 매개 질병 압력 심화 | 0.8% | 중서부 및 남부 | 단기 (≤ 2년) |
| 농장용 이동식 종자 처리 장치 도입 | 0.6% | 마투그로수, 고이아스, 바이아 | 중기(2~4년) |
| 종자 처리 권장 사항을 묶어 제공하는 디지털 자문 플랫폼 | 0.5% | 기술 주도형 협동조합 | 장기 (≥ 4년) |
| 저독성 농업 투입재에 대한 정부 보조금 | 0.7% | 전국의 가족 농장 | 중기(2~4년) |
| 출처: 모르도르 정보 | |||
콩 수출 호조로 종자 품질 투자 확대
브라질은 2024년에 1억 4백만 톤의 대두를 수출했으며, 국내 생산량은 2025/26년에 1억 6,900만 톤에 이를 것으로 예상되어 잔류물 없는 생산에 대한 보상으로 대두 수출 프리미엄이 공고히 되었습니다. [1] 출처: 미국 농무부 해외농업서비스(USDA Foreign Agricultural Service)의 유채씨 및 제품 연보(Oilseeds and Products Annual), apps.fas.usda.gov . 중국 구매자들은 거의 제로에 가까운 농약 사용량 제한을 요구하기 때문에 재배 농가들은 수출 계약을 유지하기 위한 첫 번째 방어 수단으로 고품질 생물학적 코팅을 고려합니다. 농장 관리자들은 선적 서류에 분석 증명서를 통합하여 항구에서의 반출 거부를 줄입니다. 연방 정부의 B20 바이오디젤 의무 사용 정책은 국내 대두유 수요를 증가시키고 공급을 제한하여 고품질 종자에 대한 지불 의사를 강화합니다. 결과적으로 브라질 종자 처리 시장의 보급률은 전체 작물 보호 지출 증가율을 앞지르고 있습니다.
브라질의 잔류물 제로 목표를 충족하는 생물학적 제제의 증가
2024년 법률 15,070호는 생물학적 투입재에 대한 1억 8,300만 달러(10억 브라질 헤알) 규모의 신용 한도를 설정하고 적격 미생물 제품에 대한 브라질 국가위생감시국(ANVISA)의 승인 기간을 36개월에서 12개월 미만으로 단축했습니다. [2] 출처: 브라질 농림축산부 국가생물투입 프로그램, gov.br. 2020년에서 2024년 사이에 612개의 생물농약이 승인되었으며, 이 중 28%는 종자 처리를 위한 것으로 규제 추진력이 강화되고 있습니다. 트리코더마, 바실러스, 브래디리조비움 접종제는 이제 합성 물질과 함께 사용되어 활성 성분 함량을 30~40% 줄이면서도 효능을 유지하고 있습니다. UPL의 바이오플란타 시설은 연간 5천만 리터의 생물학적 코팅제를 생산하여 규모의 경제를 입증하고 있습니다. FMC Corporation과 Ballagro는 질소 고정과 인산 용해를 한 번에 처리하는 기술을 개발했는데, 이는 인산 고정으로 인해 수확량이 감소하는 세라도 토양에 특히 효과적입니다. 이러한 개발은 브라질 종자 처리 시장에서 생물학적 제제가 기록한 7.50%의 연평균 성장률(CAGR)을 더욱 강화하고 있습니다.
기후 변화로 인한 종자 전염성 질병 압력 심화
2000년 이후 1.2°C의 기온 상승과 15%의 극한 강우량 증가는 푸사리움(Fusarium)과 리족토니아(Rhizoctonia) 발생에 유리한 환경을 조성합니다. [3] 출처: 브라질 농업에 대한 기후 변화 영향, MDPI, mdpi.com . 밀 도열병과 콩 녹병은 이제 더 일찍 발생하고 더 오래 지속되어 엽면 살충제 처리의 기회가 줄어들고 있습니다. 특히 프라틸렌쿠스 브라키우루스(Pratylenchus brachyurus)를 비롯한 선충 개체군은 토양 온난화로 인해 생육 주기가 가속화되면서 북쪽으로 이동하고 있으며, 마토 그로소(Mato Grosso) 지역의 표본 콩 재배지 중 76%가 경제적 피해 한계를 초과했습니다. 결과적으로 살선충제 종자 처리는 표준 처리 방식이 되었으며, 이는 해당 제품군에서 가장 높은 8.1%의 연평균 성장률(CAGR)을 견인하고 있습니다. 기후 모델은 2040년까지 1.5~2°C의 추가 온난화를 예측하고 있으며, 이는 브라질 종자 처리 시장의 주요 구조적 동인으로서 질병 압력을 더욱 강조합니다.
농장용 이동식 종자 처리 장치 도입
10,000헥타르가 넘는 대규모 농장에서는 솔루비오(Solubio)와 그라즈멕(Grazmec) 장비를 활용하여 위탁 처리 과정의 병목 현상을 해소하고 파종 시점에 맞춤형 생물학적 제제를 생산합니다. 단일 공정 폴리머 코팅을 통해 액상 생물학적 제제와 화학 약품의 처리 시간을 몇 주에서 몇 시간으로 단축하여 미생물의 생존력을 보장합니다. 솔루비오의 농장 내 생물 공장(OnFarm Biofactory)은 접종제 비용을 40% 절감하는 동시에 종자당 10^9 CFU 이상의 미생물 수를 보장합니다. 그라즈멕 시스템은 근적외선 센서를 사용하여 폴리머 두께를 조절함으로써 균일성을 향상시키고 폐기물을 줄입니다. 임대 계약을 통해 중소 규모 농장까지 서비스 범위를 확대하여 브라질 종자 처리 시장의 추가 성장을 지원합니다.
제약 영향 분석
| 제지 | (~) CAGR 예측에 미치는 영향 | 지리적 관련성 | 영향 타임라인 |
|---|---|---|---|
| 내성 유전자를 가진 유전자 변형 생물 종자 특성의 신속한 도입 | -0.8 % | 전국 콩과 옥수수 | 단기 (≤ 2년) |
| 소규모 농가의 농약 살포 장비 접근성이 제한적입니다. | -0.5 % | 북동부 및 북부 내륙 | 중기(2~4년) |
| 엄격한 ANVISA 재등록 절차로 제품 출시가 지연되고 있습니다. | -0.4 % | 국가 | 장기 (≥ 4년) |
| 비료 가격 충격 속 가격 민감도 | -0.6 % | 수익성 악화에 직면한 재배 농가 | 단기 (≤ 2년) |
| 출처: 모르도르 정보 | |||
내재적 저항성을 지닌 유전자 변형 생물 종자 특성의 신속한 도입
유전자 변형 콩은 2024/25년까지 47.6만 헥타르의 재배 면적 중 99%를 차지할 것으로 예상되며, 나비목 해충과 콩 시스트 선충에 대한 식물체 내 방제 효과를 제공하여 살충제 및 살선충제 코팅 필요성을 15~20% 절감합니다. 옥수수 잡종 또한 96%의 유사한 보급률을 보입니다. 살균제 종자 처리는 여전히 필수적이지만, 유전자 변형 작물(GMO) 형질은 종자 전염성 병원균 문제를 해결하지 못합니다. 이러한 제약 요인은 특히 살충제 및 살선충제 제품군에서 시장 성장을 저해하는 주요 요인입니다. 헥타르당 15~25달러의 추가 비용이 발생하는 형질 라이선스 비용은 재배자들이 종자 처리 비용을 대체하는 용도로 부담하면서 이러한 대체 현상을 더욱 심화시키고 있습니다.
소규모 농가의 농약 살포 장비 접근성 제한
50헥타르 미만의 소규모 농가는 전체 농가의 77%를 차지하지만, 총 생산량에서는 23%에 불과합니다. 이는 주로 5,000달러에서 300,000달러에 달하는 처리 시스템에 필요한 자본 접근성이 부족하기 때문입니다. 헥타르당 3~8달러의 비용이 드는 유료 서비스 또한 소규모 농가에서는 기피되는 경우가 많습니다. 게다가 냉장 보관이 필요한 생물학적 제품은 외딴 지역에서 유통에 상당한 어려움을 겪습니다. 장비 금융을 포함한 신용 지원이 없다면, 이 부문에서의 도입은 제한적일 수밖에 없으며, 이는 시장 확대를 저해합니다. 이러한 접근성 격차는 브라질 전체 경작 면적의 40%를 차지하는 소규모 농가의 시장 침투를 방해하여 종자 처리 시장의 잠재 고객 기반을 축소하고 판매량 증가를 둔화시킵니다.
세그먼트 분석
화학적 유형별: 합성 의약품이 지배적임에도 불구하고 생물학적 제제의 규모
합성 제제는 검증된 효능과 낮은 초기 비용 덕분에 2025년에도 브라질 종자 처리 시장 점유율 78.2%를 유지할 것으로 예상됩니다. 그러나 생물학적 제제는 잔류물 제로 인증과 브라질 보건감시청(ANVISA)의 신속한 승인 절차 덕분에 신뢰도가 높아지면서 연평균 7.5%의 성장률을 기록하고 있습니다. 트리코더마 살균제와 브라디리조비움 접종제는 대두 재배에서 주류를 이루고 있으며, BASF SE의 폰초 보티보(Poncho Votivo)와 같은 하이브리드 제품은 화학 성분과 미생물 성분을 결합하여 상호 보완적인 방제 효과를 제공합니다. 로벤사(Rovensa)가 2022년 5월 코스모셀(Cosmocel)을 7,600만 달러(7,000만 유로)에 인수하면서 생물학적 제제 부문에 3,300만 달러(1억 8,000만 브라질 헤알)의 매출을 추가한 것은 투자자들의 높은 관심을 보여줍니다.
수익성을 중시하는 국내 재배 농가들은 여전히 저렴한 합성 살충제에 의존하고 있지만, 마토 그로소와 파라나 지역의 수출 농장들은 잔류물 반입 거부를 방지하는 생물학적 처리제를 선호합니다. 현장 시험 결과, 트리코더마 코팅은 푸사리움 발생률을 40% 감소시키고 수확량을 3~5% 증가시켜 높은 가격을 상쇄하는 수익을 창출하는 것으로 나타났습니다. 콜드체인 물류가 확대되고 제품의 유통기한이 개선됨에 따라, 생물학적 처리제의 보급률은 2031년까지 30%에 달할 것으로 예상되며, 브라질 종자 처리 시장의 경쟁 구도를 재편할 전망입니다.
참고: 보고서 구매 시 사용 가능한 모든 개별 세그먼트의 세그먼트 공유
가장 세부적인 수준에서 자세한 시장 예측을 얻으세요
PDF 다운로드
제품 유형별: 살선충제 시장이 살균제 시장을 앞지르고 있습니다.
살균제는 2025년 매출의 45.3%를 차지하며, 종자 전염성 곰팡이에 대한 대체 불가능한 방제 효과를 반영합니다. 한편, 살선충제는 콩 시스트 선충으로 인한 연간 1.5억 달러의 손실 때문에 연평균 8.1%의 성장률을 보이고 있습니다. 아바멕틴과 플루오피람 코팅은 병해충 발생률이 높은 재배지에서 일상적으로 사용됩니다. 2028년까지 선충 저항성 형질의 높은 보급률을 목표로 하고 있지만, 면화나 사탕수수와 같은 비저항성 작물에는 종자 처리가 여전히 필수적입니다.
생장 조절제 및 미량 영양소 코팅제를 포함한 다른 제품 유형은 잔류 농약 시장에서 점유율을 차지하고 있으며, 정밀 농업 플랫폼을 통해 맞춤형 종자 처리 처방이 가능해짐에 따라 그 비중이 완만하게 증가하고 있습니다. 신젠타의 바이브런스 인테그럴(Vibrance Integral)은 살균제, 살충제, 살선충제를 하나의 제형으로 결합한 제품으로, 적용을 간소화하고 노동 비용을 절감하는 다기능 제품으로의 업계 동향을 보여주는 대표적인 사례입니다.
적용 기술별: 펠릿 제조 속도 향상
종자 코팅은 기존 장비 활용과 처리 효율 향상 덕분에 2025년 매출의 60.5%를 차지할 것으로 예상됩니다. 펠릿화 기술은 폴리머 껍질이 활성 성분 방출량을 조절하고, 종자 분리를 개선하며, 미생물 생존율을 높여주기 때문에 연평균 7.2%의 성장률을 보일 것으로 전망됩니다. 파라나 주에서 실시된 시험 결과, 펠릿 처리된 종자는 가뭄 조건에서도 90%의 발아율을 유지한 반면, 기존 코팅 방식은 78%에 그쳤습니다. 그라즈멕(Grazmec) 장비는 근적외선 피드백을 통해 코팅 두께를 조절하여 균일성을 향상시킵니다.
종자 처리 공정은 진입 장벽이 낮아 소규모 농가에서 여전히 널리 사용되고 있지만, 협동조합들이 코팅 설비를 도입하면서 성장세는 둔화되고 있습니다. 필름 코팅과 프라이밍 처리는 종자 단위당 가치가 높아 추가 비용을 정당화할 수 있는 고부가가치 채소 및 잔디 재배 분야에서 인기를 얻고 있습니다. 농장 내 종자 처리 시설이 확산됨에 따라, 맞춤형 처리와 적시 적용을 중시하는 대규모 농장에서는 펠릿 코팅이 선호되는 기술이 되고 있으며, 처리량과 비용 관리가 중요한 위탁 처리 시설 및 협동조합 시설에서는 코팅 처리가 여전히 주를 이루고 있습니다.
참고: 보고서 구매 시 사용 가능한 모든 개별 세그먼트의 세그먼트 공유
가장 세부적인 수준에서 자세한 시장 예측을 얻으세요
PDF 다운로드
작물 유형별: 콩류 및 유지종자류, 수요 다양화
곡물류는 2025년 총 수출액의 38.1%를 차지했으며, 콩과 옥수수가 그 뒤를 이었습니다. 콩류와 유지종자는 2031년까지 연평균 8.8%의 가장 빠른 성장률을 기록했습니다. 상파울루와 마토그로소에 집중된 땅콩 재배는 콩의 병해 주기를 차단하고 토양 건강을 개선하는 윤작 프로그램의 혜택을 받고 있습니다. 수출 시장에서는 아스페르길루스 플라부스와 아플라톡신 오염 방지를 위한 땅콩 종자 처리가 의무화되어 특수 살균제 제형에 대한 수요가 증가하고 있습니다. 미국 농무부 해외농업서비스(USDA Foreign Agricultural Service)에 따르면, 마토그로소와 고이아스에서 150,000만 헥타르에 걸쳐 재배되는 해바라기는 콩과 면화의 윤작 작물로 부상하고 있으며, 균핵병과 노균병을 방제하는 종자 처리가 2024년에 주목받고 있습니다.
목화와 같은 상업 작물은 유전자 변형 작물(GMO)이 효과를 발휘하지 못하는 목화바구미 방제를 위해 종자 처리 기술을 사용하고, 사탕수수는 묘목 번식 시 흑수병 방지를 위해 코팅제를 사용합니다. 고부가가치 과일 및 채소 재배 면적은 아직 작지만, 이식 성공률을 높이기 위해 첨단 펠릿 처리 기술이 선호됩니다. 잔디와 관상용 식물은 상파울루 스타디움 건설 주변의 도시 조경 수요를 충족하고 있지만, 브라질 전체 종자 처리 시장에서 차지하는 비중은 여전히 미미합니다.
지리 분석
브라질 중서부와 남부 지역은 콩과 옥수수 재배 면적의 상당 부분을 차지하며, 이는 지역 차원에서 브라질 종자 처리 시장 규모를 주도하는 요인입니다. 마토 그로소 주만 해도 12.3만 헥타르에 달하는 콩을 재배하며, 농장 내 코팅 및 펠릿화 장비 도입을 선도하고 있습니다. 이러한 장비를 통해 농가들은 맞춤형 생물학적 제제를 생산할 수 있습니다. 파라나 주와 히우 그란데 두 술 주는 2024년 브라질 전체 콩과 밀 생산량에 상당한 기여를 했습니다. 이 지역의 재배 농가들은 특히 습한 기후에서 밀 도열병과 콩 급사병을 예방하기 위해 살균 코팅을 우선적으로 사용하고 있습니다. 파라나 주에서는 협동조합 장비 비용에 대한 정부 보조금이 중소 농가들의 생물학적 처리법 도입을 촉진하고 있습니다.
MATOPIBA 개척지의 핵심 지역인 고이아스와 바이아 주는 개간된 세라도 토양에서 콩과 면화 재배를 확대하고 있으며, 이로 인해 뿌리혹선충 방제를 위한 살선충 코팅제 수요가 가장 빠르게 증가하고 있습니다. 그라즈멕의 이동식 펠릿화 시스템은 실시간으로 폴리머 두께를 최적화하여 대량 종자 생산 과정에서 균일성을 향상시키고 브라질 종자 처리 시장의 발전에 기여하고 있습니다. 또한, 이들 개척지의 생산자들은 산성 토양에서 흔히 발생하는 인산 결합 문제를 해결하기 위해 미량 영양소 첨가제를 사용하고 있습니다.
북동부와 북부 지역은 상당수의 농업 시설을 보유하고 있지만 경작 면적은 전체의 15%에 불과하여 처리 장비를 거의 사용하지 않는 소규모 농지가 대부분임을 보여줍니다. 유료 서비스 비용은 헥타르당 3~8달러로, 많은 가족 농가들이 부담스러워 이용률이 전국 평균보다 약 25% 낮습니다. 국가 생물 투입재 프로그램은 이러한 지역에 보조금 지원을 통해 2028년까지 생물학적 처리 도입률을 30% 이상으로 높이는 것을 목표로 하고 있습니다. 상파울루와 리우데자네이루 같은 지역에서는 조경업체들이 경기장과 공원 프로젝트를 위해 고부가가치 잔디와 장식용 코팅재에 투자하고 있습니다. 그러나 이러한 분야는 브라질 전체 종자 처리 시장에서 여전히 틈새시장으로 남아 있습니다.
규제 현황
브라질의 종자 처리는 2003년 법률 10.711호에 의해 제정되고 2020년 시행령 10.586호로 규정된 국가 종자 및 묘목 시스템(SNSM) 체계 하에 있으며, 농업축산부(MAPA)가 종자 생산, 인증, 처리 및 거래를 감독합니다. 생산, 가공 또는 처리 활동을 수행하는 기업은 국가 종자 및 묘목 등록부(RENASEM)에 등록해야 하며, 이는 상업적 종자 처리 작업을 시설 수준의 규정 준수 및 추적성 요건과 연계합니다.
종자 처리에 사용되는 작물 보호 활성 성분에 대해 브라질은 농약관리청(MAPA), 농약관리국(ANVISA), 브라질 의약품관리청(IBAMA)이 참여하는 기관 간 협력 절차를 운영하고 있습니다. 2025년 9월부터 절차가 변경되어, 살충제 등록 신청은 MAPA에만 제출해야 하며, MAPA는 관련 기관들을 조율하는 역할을 수행합니다(2025년 9월 1일자 농약관리청 공고 제40호). 이 변경 사항은 2025년 9월 15일부터 시행되었습니다. 또한, 처리된 종자는 의무적인 시각적 구분 및 라벨링 의무를 준수해야 하며, 라벨에는 활성 성분, 용량, 처리 날짜, 휴약 기간 등을 명시해야 합니다. 수입국의 식물위생 기준에서 브라질에서 해당 작물에 대해 승인되지 않은 살충제 사용을 요구하는 경우, 수출용 종자 처리에 MAPA의 승인이 필요할 수 있습니다.
경쟁 구도
브라질 종자 처리 시장은 고도로 집중되어 있으며, 신젠타 그룹, 바스프(BASF SE), 코르테바 애그리사이언스, FMC 코퍼레이션, 바이엘(Bayer AG) 등 5개 다국적 기업이 2025년까지 시장을 장악할 것으로 예상됩니다. 신젠타 그룹의 바이브런스 인테그럴(Vibrance Integral)은 세 가지 활성 성분을 하나의 코팅에 혼합한 제품이며, 바이엘은 처방된 처리제가 함께 제공되는 인탁타 5+(Intacta 5+) 형질을 통해 재배 농가의 시장 점유율 확보를 목표로 하고 있습니다. 코르테바 애그리사이언스는 500만 헥타르가 넘는 농지에 걸쳐 파종 결정을 지원하는 디지털 플랫폼에 처리 권장 사항을 통합하여 상당한 시장 점유율을 확보하고자 합니다.
지역 전문 기업들이 생물학적 제제 분야에서 빠르게 성장하고 있습니다. 로벤사는 2022년 5월 코스모셀을 7,600만 달러에 인수하여 미생물 관련 매출 3,300만 달러를 추가하고 마토 그로소와 고이아스 지역으로 사업 영역을 확장했습니다. 스미토모는 누팜의 남미 사업부를 1.2억 달러에 인수하여 하이브리드 코팅 제품의 강력한 유통망을 확보했습니다. 솔루비오와 그라즈멕은 투입재 제조업체와 협력하여 하드웨어, 생물학적 제제, 데이터 분석을 통합한 완벽한 농장 설비를 판매함으로써 종자 품질 관리를 원하는 농가들을 공략하고 있습니다.
브라질 국가위생감시국(ANVISA)의 신속 심사 기준인 참조 규격(Reference Specification) 경로는 미생물 제품에 유리하게 작용하여 시장 출시 기간을 1년으로 단축하는 반면, 합성 제품의 재등록은 4년이 소요되고 최대 500만 달러의 비용이 발생할 수 있습니다. UPL Limited 및 Rizobacter Argentina SA(Bioceres Crop Solutions Corp.)와 같이 미생물 연구 개발 파이프라인이 탄탄한 공급업체는 이러한 이점을 통해 속도와 수익성 측면에서 우위를 점할 수 있습니다. 장비 혁신 기업 또한 생물학적 리필 계약을 통해 지속적인 수익을 확보하면서 기존의 경계를 허물고 있습니다. 디지털 플랫폼이 구매 데이터를 선호하는 파트너에게 집중시키면서 전환 비용이 증가하고 브라질 종자 처리 시장의 현재 선두 위치가 더욱 강화됨에 따라 경쟁은 더욱 심화될 것으로 예상됩니다.
브라질 종자 처리 산업 리더
바스프 SE
코르 테바 농업 과학
FMC 공사
신젠타 그룹
바이엘 AG
- *면책조항: 주요 플레이어는 특별한 순서 없이 정렬되었습니다.
시장 참가자 및 경쟁사에 대한 자세한 정보가 필요하십니까?
PDF 다운로드
최근 산업 발전
- 2026년 7월: 코르테바 애그리사이언스는 아레보와 협력하여 아르기닌 기반 대두 종자 영양 처리 기술을 추가했으며, 2027년까지 브라질로 기술을 확대할 계획이라고 밝혔습니다. 이번 협력을 통해 종자 처리 기술의 가치를 보호 효과를 넘어 영양 공급 및 활력 증진까지 확장하여, 경쟁이 치열한 시장에서 차별화를 꾀할 수 있게 되었습니다.
- 2025년 8월: BASF SE, Corteva Agriscience, 그리고 MS Technologies는 브라질 시장에 새로운 대두 형질 통합 솔루션을 도입하기 위한 계약을 체결했습니다. 형질 기반 해충 및 선충 방제는 특정 화학 종자 처리 부문에 대한 대체재 압력을 증가시켜, 공급업체들이 유전학, 처리 시스템, 그리고 보완적인 생물학적 제제를 결합한 통합 패키지를 통해 더욱 경쟁력을 확보하도록 유도하고 있습니다.
- 2024년 9월: 코르테바 아그리사이언스는 브라질에서 콩 종자 처리용 살균제인 루미트레오(Lumitreo)를 출시했습니다. 이 제품은 옥사티아피프롤린, 피콕시스트로빈, 입코나졸을 함유하여 초기 병해 방제에 효과적입니다. 이번 출시를 통해 살균제가 가장 큰 시장 점유율을 차지하고 있으며, 재배 농가들이 병해 발생 시 작물 정착과 균일한 생육을 중시하는 시장에서 복합 살균제의 입지를 강화했습니다.
브라질 종자 처리 시장 보고서 범위
종자 처리란 파종 전에 종자의 성장과 발달을 촉진하기 위해 화학 물질을 종자에 적용하는 과정입니다. 브라질 종자 처리 시장은 화학 물질 유형(합성 및 생물학적), 제품 유형(살충제, 살균제, 살선충제 및 기타 유형), 적용 기술(종자 코팅, 종자 펠릿화, 종자 드레싱 및 기타 적용 기술), 작물 유형(상업 작물, 과일 및 채소, 곡물, 콩류 및 유지종자, 잔디 및 관상용 식물)별로 세분화됩니다. 본 보고서는 위의 모든 부문에 대한 시장 규모 및 예측치를 미국 달러(USD) 기준으로 제공합니다.
화학물질 종류별
| 인조 |
| 생물 학적 |
제품 유형별
| 살충제 |
| 살 진균제 |
| 살선충제 |
| 기타 유형 |
응용 기법을 통해
| 종자 코팅 |
| 종자 펠렛화 |
| 종자 드레싱 |
| 다른 기술 |
작물 유형별
| 상업용 작물 |
| 과일과 채소 |
| 곡물 및 곡물 |
| 펄스 및 유지종자 |
| 잔디 및 장식품 |
| 화학물질 종류별 | 인조 |
| 생물 학적 | |
| 제품 유형별 | 살충제 |
| 살 진균제 | |
| 살선충제 | |
| 기타 유형 | |
| 응용 기법을 통해 | 종자 코팅 |
| 종자 펠렛화 | |
| 종자 드레싱 | |
| 다른 기술 | |
| 작물 유형별 | 상업용 작물 |
| 과일과 채소 | |
| 곡물 및 곡물 | |
| 펄스 및 유지종자 | |
| 잔디 및 장식품 |
다른 지역이나 세그먼트가 필요하신가요?
지금 사용자 정의
보고서에서 답변 한 주요 질문
2026년 브라질 종자 처리 시장 규모는 얼마나 될까요?
브라질 종자 처리 시장 규모는 2026년 20억 3천만 달러이며, 2031년까지 26억 2천만 달러에 이를 것으로 예상됩니다.
어떤 제품 카테고리가 가장 빠르게 확장되고 있나요?
콩 재배 주요 지역 전반에 걸쳐 콩 시스트 선충 감염이 계속 증가함에 따라 살선충제는 2031년까지 연평균 8.1%라는 가장 빠른 성장률을 기록할 것으로 예상됩니다.
생물학적 종자 처리법이 시장 점유율을 확대하는 이유는 무엇일까요?
해외 구매자들의 엄격한 잔류물 제한과 국가 생물 투입재 프로그램의 신용 한도 덕분에 생물학적 제제는 2031년까지 연평균 7.5%의 성장률을 보일 것으로 예상됩니다.
어떤 지역들이 농장 내 처리 시스템을 가장 빠르게 도입하고 있습니까?
마토 그로소, 고이아스, 바이아 지역의 농장들은 맞춤형 생물학적 혼합물을 생산하고 위탁 생산 시설의 병목 현상을 방지하기 위해 농장 내 도입을 선도하고 있습니다.


