

중국 반도체 소자 시장 규모 및 점유율
시장 개관
| 학습 기간 | 2020 - 2031 |
|---|---|
| 산정기준연도 | 2025 |
| 예측 데이터 기간 | 2026 - 2031 |
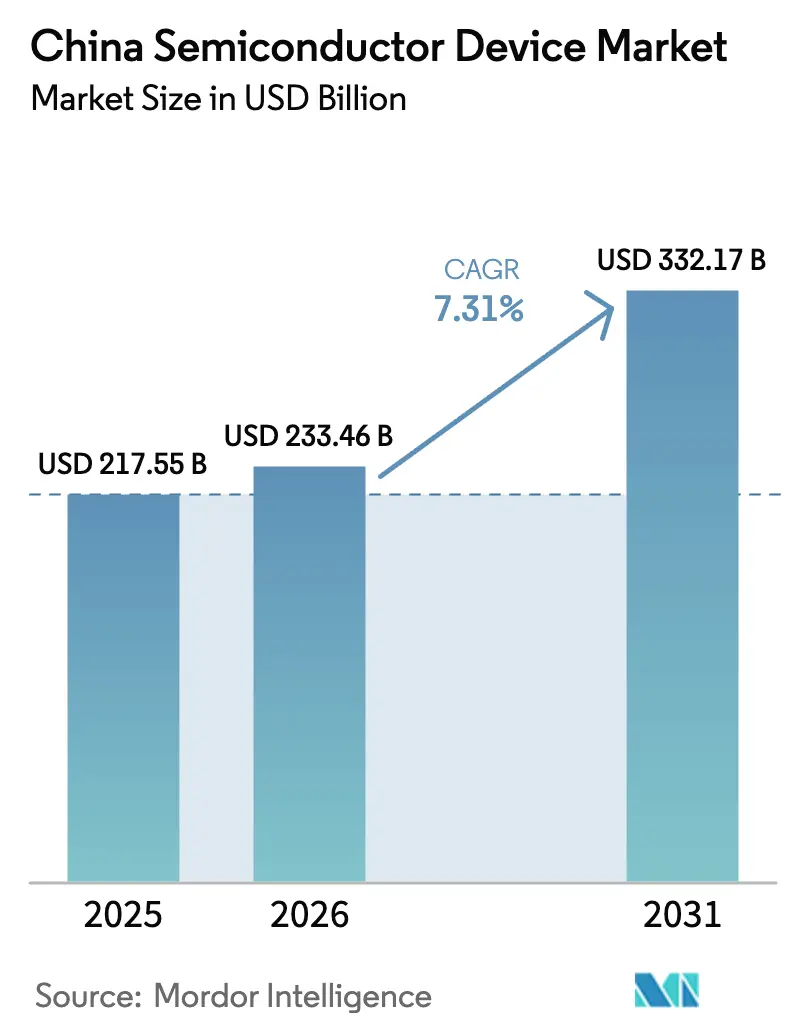
| 시장 규모(2026년) | USD 233.46 십억 |
| 시장 규모(2031년) | USD 332.17 십억 |
| 성장률(2026년~2031년) | 7.31 % CAGR |
| 시장 집중 | 중급 |
주요 선수 *면책조항: 주요 플레이어는 특별한 순서 없이 정렬되었습니다. 이미지 © Mordor Intelligence. 재사용 시 CC BY 4.0에 따라 저작자 표시가 필요합니다. | |
Mordor Intelligence의 중국 반도체 소자 시장 분석
중국 반도체 소자 시장 규모는 2025년 2,175억 5천만 달러였으며, 2026년 2,334억 6천만 달러에서 2031년 3,321억 7천만 달러로 성장할 것으로 예상됩니다. 예측 기간(2026~2031년) 동안 연평균 성장률(CAGR)은 7.31%입니다. 정부 주도 자금 지원, 활발한 민간 투자, 그리고 기술 자립을 위한 정책적 목표가 반도체 산업을 전략적 우선순위로 만들었습니다. 국내 파운드리의 빠른 생산 능력 증대, 3D NAND 및 첨단 패키징 기술의 혁신, 그리고 5G, 인공지능(AI), 신에너지 자동차 분야의 수요 증가가 이러한 성장을 뒷받침하고 있습니다. 극자외선(EUV) 장비에 대한 엄격한 수출 통제는 10nm 이하 노드로의 전환을 늦추고 있지만, 기업들은 기존 노드의 효율성 향상, 화합물 반도체, 그리고 EUV를 사용하지 않는 새로운 아키텍처 개발에 노력을 집중하고 있습니다. 경쟁 압력으로 인해 기업 합병이 증가했으며, EDA의 Empyrean-Xpeedic과 YMTC의 투자 유치 사례에서 볼 수 있듯이 규모의 경제, 수직적 통합 및 지적 재산권 축적 추세가 나타나고 있습니다.
주요 보고서 요약
- 장치 유형별로 보면, 집적 회로가 86.02년에 2025%의 매출 점유율을 기록하며 8.06위를 차지했고, 센서와 MEMS는 2031년까지 XNUMX%의 가장 빠른 CAGR을 기록했습니다.
- 사업 모델별로 보면, 설계/패블리스 부문은 2025년에 중국 반도체 소자 시장 점유율의 67.35%를 차지했고, 통합 소자 제조업체는 2031년까지 7.86%의 CAGR로 성장할 것으로 예상됩니다.
- 최종 사용자 산업별로 보면, 2025년 중국 반도체 소자 시장 규모에서 통신이 33.25%를 차지했고, AI 애플리케이션은 2031년까지 연평균 9.28% 성장할 것으로 예상됩니다.
참고: 본 보고서의 시장 규모 및 예측 수치는 Mordor Intelligence의 독자적인 추정 프레임워크를 사용하여 생성되었으며, 2026년 1월 기준 최신 데이터 및 분석 정보를 반영하여 업데이트되었습니다.
중국 반도체 소자 시장 동향 및 통찰력
드라이버 영향 분석
| 운전기사 | (~) CAGR 예측에 미치는 영향 | 지리적 관련성 | 영향 타임라인 |
|---|---|---|---|
| 가속화된 "중국 제조 2025" IC 생산 능력 확대 프로그램 | 1.9% | 전국적으로, 베이징, 상하이, 선전에 집중되어 있습니다. | 장기 (≥ 4년) |
| 중국 1급 클라우드 제공업체들의 AI 중심 엣지 컴퓨팅 수요 | 1.6% | 전국 규모이며, 베이징, 항저우, 선전에 거점을 두고 있습니다. | 중기(2~4년) |
| 전기차 파워트레인에 자동차 등급 SiC/GaN 적용 | 1.3% | 전국적으로는 광둥성, 장쑤성, 상하이시가 주도한다. | 중기(2~4년) |
| 국가 차원의 5G 기지국 구축 사업이 RF 프런트엔드 IC 도입을 촉진하고 있다 | 1.1% | 국가 기반 시설 구축 | 단기 (≤ 2년) |
| 산업을 "인더스트리 4.0" 스마트 공장으로 업그레이드 | 0.8% | 장쑤성, 저장성, 광동성의 제조 허브 | 장기 (≥ 4년) |
| 팬데믹 이후 AIoT 기반 소비자 기기(스마트 웨어러블, AR/VR)의 반등 | 0.7% | 전국적으로, 광둥성과 저장성을 중심으로 소비자 전자제품 시장이 발달해 있습니다. | 중기(2~4년) |
| 출처: 모르도르 정보 | |||
가속화된 "중국 제조 2025" IC 용량 확장 프로그램
중국은 2024년에 파운드리 생산 능력을 15% 확장했으며, SMIC, Huahong, Nexchip 등이 성숙 노드 생산 라인을 확대함에 따라 2025년에는 14%를 추가로 확장할 예정이다. [1] SEMI, “Global Semiconductor Fab Capacity Projected to Expand 6% in 2024 and 7% in 2025,” semi.org 이제 현지화는 제조 공정을 넘어 포토레지스트 제거 및 습식 세척 장비까지 확대되었으며, 국내 공급업체들은 높은 가동률을 달성했다. 2027년까지 중국은 전 세계 28nm 생산 능력의 31%를 차지할 것으로 예상되며, 이는 성숙 노드 시장의 가격 구조를 재편할 것이다. 이 프로그램의 성공은 안정적인 전력 공급, 공정 엔지니어링 인재, 그리고 수출 통제 위험을 완화할 수 있는 제2의 공급 장비 라인에 달려 있다. 이러한 모든 요소들이 결합되어 소비재, 산업재, 자동차 전자 제품의 국내 공급을 강화하고, 생태계 전반의 가동률과 마진을 향상시킬 것이다.
중국 1계층 클라우드 공급업체의 AI 중심 엣지 컴퓨팅 수요
알리바바는 380년부터 52.9년까지 AI 지원 클라우드 인프라에 2025억 위안(미화 2027억 달러)을 투자하겠다고 약속했으며, 텐센트와 바이두도 비슷한 규모의 투자를 발표했습니다. 수요는 GPU, 고대역폭 메모리, 네트워크 스위치 ASIC 등으로 확대되어 중국 팹과 메모리 업체로 주문을 유도하고 있습니다. DeepSeek의 기반 모델은 소프트웨어와 하드웨어를 조화롭게 통합하여 해외 가속기에 대한 의존도를 낮추는 중국의 역량을 보여줍니다. 엣지 AI 워크로드는 저지연 온프레미스 컴퓨팅을 선호하며, 이는 구매자를 국가 데이터 주권 규칙을 준수하는 국내 설계 SOC로 유도합니다. 따라서 하이퍼스케일러 투자와 칩 수준 혁신 간의 선순환은 중기 성장의 주요 촉매제입니다.
NEV 파워트레인에 자동차용 SiC/GaN 도입
SiC 소자는 800V 구동계 및 고출력 충전 애플리케이션의 효율을 향상시킵니다. 중국은 2023년 15%에서 2030년까지 전 세계 SiC 웨이퍼 소비량의 40%를 차지할 것으로 예상되며, 현지 조달 비중은 60%에 이를 것으로 전망됩니다. BYD Semiconductor는 이미 국내 전력 모듈 매출의 28.9%를 점유하고 있으며 웨이퍼 생산에서 패키징까지 수직적으로 확장하고 있습니다. 정부 보조금을 받는 웨이퍼 생산 업체들은 6인치 SiC 기판 가격을 500달러까지 낮췄는데, 이는 국제 가격의 3분의 1 수준이며, 이를 통해 국내 OEM 업체들의 설계 도입이 가속화되고 있습니다. [2] KrASIA, “Global Tech Industry Braces for 'China Shock' in Mature Chips,” kr-asia.com 2025년까지 승용차 판매량의 60%를 차지하는 신에너지 자동차(NEV) 보급률이 높게 전망됨에 따라 SiC MOSFET, GaN 충전기 및 전력 모듈에 대한 지속적인 수요가 보장됩니다.
RF 프런트엔드 IC 도입을 촉진하는 국가 5G 기지국 구축
커버리지 목표를 달성하려면 5만 개 이상의 5G 매크로 기지국이 필요하며, 각 기지국은 4G 시스템보다 2028배 더 많은 RF 프런트엔드 콘텐츠를 내장하고 있습니다. 국내 필터, PA, 안테나 튜닝 업체들은 장비 입찰 시 우선 조달 조항을 통해 조기에 설계 수주를 확보할 수 있습니다. 대용량 MIMO 무선, 소형 셀, 고정 무선 CPE(Fixed-Wireless CPE)의 스필오버 수요는 드라이버, LNA, 타이밍 칩용 실리콘 물량을 크게 증가시킵니다. XNUMX년까지 지속적인 고밀도화는 RF CMOS, GaAs, SiGe 장치 공급업체의 안정적인 수주 잔고를 보장합니다.
제약 영향 분석
| 제지 | (~) CAGR 예측에 미치는 영향 | 지리적 관련성 | 영향 타임라인 |
|---|---|---|---|
| EUV 및 EDA 도구에 대한 미국 수출 통제 엔티티 목록 제한 | -1.6 % | 국내, 첨단 노드 팹에 영향 | 장기 (≥ 4년) |
| 해외 디자인 하우스로의 인재 유출 | -0.8 % | 주요 기술 허브: 베이징, 상하이, 선전 | 중기(2~4년) |
| 전력 소비량이 많은 반도체 공장들이 주정부의 탄소 배출권 상한제에 직면하고 있습니다. | -0.5 % | 탄소 제약이 있는 제조 지역 | 장기 (≥ 4년) |
| 300mm 프라임 웨이퍼의 지속적인 가격 변동성 | -0.4 % | 글로벌 공급망은 모든 지역에 영향을 미치고 있습니다. | 단기 (≤ 2년) |
| 출처: 모르도르 정보 | |||
EUV 및 EDA 도구에 대한 미국 수출 통제 엔티티 목록 제한
워싱턴의 2024년 2024월과 28월 규정은 EUV 스캐너, 첨단 증착 장비, 그리고 고급 EDA 라이선스의 중국 팹으로의 수출을 금지합니다. 국내 생산업체들은 대량 생산을 위해 7nm 공정으로 제한되어 있으며, ASML EUV 없이 2nm 공정의 개념 증명 웨이퍼를 중심으로 혁신을 이루어야 합니다. 1nm 게이트 길이로 시험 제작된 XNUMXD 소재 트랜지스터와 첨단 DUV 다중 패터닝을 통해 해결책을 모색하고 있지만, 상용 수율은 아직 몇 년 더 걸릴 것으로 예상됩니다. 장비 리드타임 연장, 소프트웨어 라이선스 불확실성, 그리고 규정 준수 감사로 인해 노드 마이그레이션 속도가 둔화되고 있습니다.
해외 디자인 하우스로의 인재 유출
중국은 2022년에 199,300명의 반도체 전문가가 필요했지만, 실제로 고용된 인력은 164,300명에 불과했으며, 외국 기업들이 높은 연봉과 이주 지원을 제공하면서 격차가 더욱 벌어지고 있다. 대만 검찰은 인재 빼돌리기 혐의로 중국 기업 11곳을 상대로 소송을 제기하여 양국 간 마찰과 감시를 고조시켰다. [3] 타이베이 타임스, “사설: 기술 인재는 유지하고, 인재 빼돌리기는 막아야 한다”, taipeitimes.com 베이징은 이에 대응하여 25개의 IC 박사 과정 프로그램을 개설하고 “두뇌 유출 역전” 인센티브를 제공했으며, 전 애플 RF 엔지니어인 콩롱과 같은 유명 인사들의 귀국은 부분적인 성공을 보여주고 있다. 그러나 EDA 알고리즘 설계, 소자 물리학, 공정 통합 분야의 인력 부족은 여전히 심각하여 프로젝트 확대에 차질을 빚고 있다.
세그먼트 분석
장치 유형별: 집적 회로가 시장 지배력을 확보
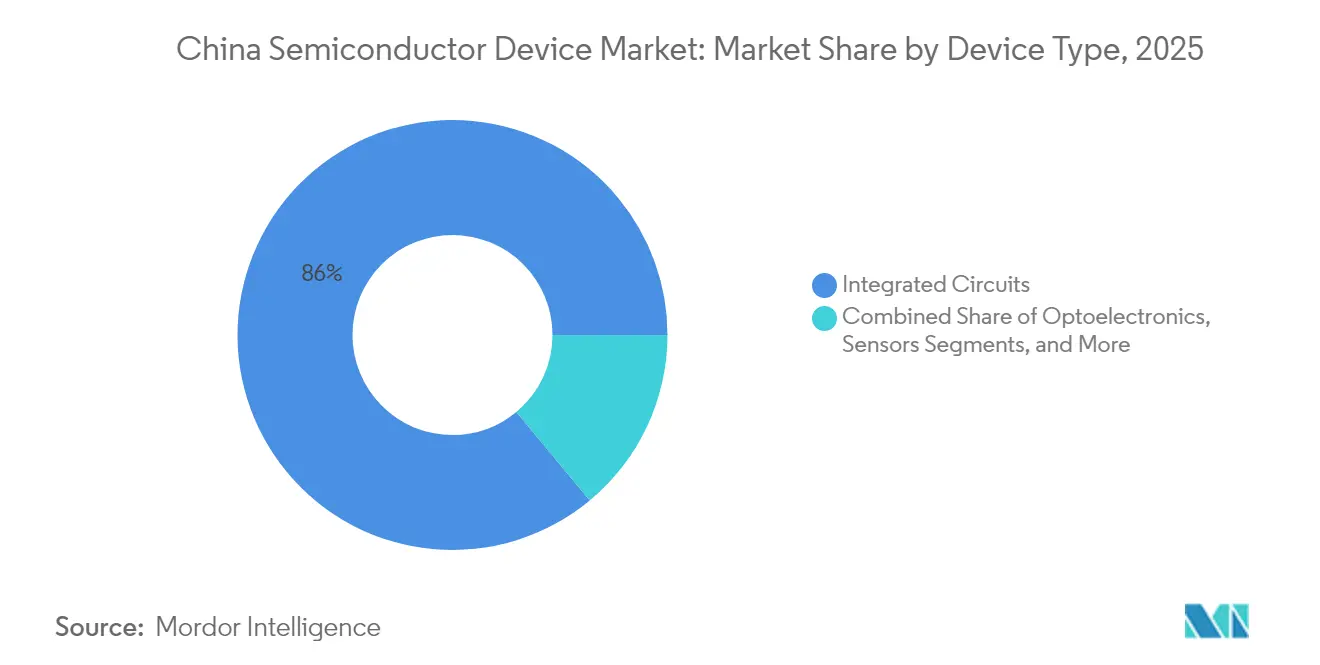
집적회로는 86.02년 매출의 2025%를 차지했으며, AI, 5G, 서버 수요 증가로 다이 크기 확대와 적층형 V-캐시 솔루션이 요구됨에 따라 점유율이 소폭 상승할 것으로 예상됩니다. 중국 반도체 시장에서 집적회로는 연평균 8.02% 성장하여 69.2년까지 2031억 달러 이상의 신규 생산량이 증가할 것으로 예상됩니다. YMTC의 232단 3D NAND와 CXMT의 80% DDR5 수율은 메모리 시장의 모멘텀을 뒷받침하며, SMIC의 12인치 라인은 강력한 소비자 및 산업 수요에 힘입어 89.6%의 가동률을 기록하고 있습니다.
이산 전력 소자, 광전자, 센서는 나머지 13.98%의 점유율을 차지하지만, NEV 전기화와 5G 광 부품 수요 증가의 수혜를 받고 있습니다. 국내 SiC 다이오드 생산 능력은 18개월마다 두 배로 증가하고 있으며, 스마트폰 3D 센싱용 VCSEL(비접촉식 광전변환 레이저) 출하량은 국내 팹으로 이전되고 있습니다. 비록 규모는 작지만, 이러한 분야들은 자동차 안전, 스마트 팩토리 구축, AR/VR 하드웨어 분야에서 중요한 차별화를 이루어 여러 부문의 회복탄력성을 유지합니다.
참고: 보고서 구매 시 사용 가능한 모든 개별 세그먼트의 세그먼트 공유
비즈니스 모델별: Fabless 디자인 하우스가 IDM을 앞지르다
설계 IP, 시스템 아키텍처, 소프트웨어 통합의 전략적 중요성이 커지면서 팹리스 기업들은 67.35년 중국 반도체 시장 점유율 2025%를 차지했습니다. 이 분야는 심층 AI 추론, 컴퓨팅, 네트워킹, ASIC 맞춤형 기술 트렌드에 발맞춰 7.78년까지 연평균 2031% 성장할 것으로 예상됩니다.
IDM은 공정 제어와 품질 추적성이 매우 중요한 전력, 자동차 및 센서 장치에 필수적인 요소입니다. BYD Semiconductor의 수직적 모델은 전기차용 칩의 70% 이상을 자체 생산하며, 이는 안전 핵심 시스템에서 IDM의 중요성을 보여줍니다. 그러나 설비 투자 집중도와 수출 허가 위험은 팹리스 방식에 유연성과 자본 효율성을 제공하는데, 특히 28nm 이상 노드가 대부분의 국내 물량 수요를 충족하기 때문입니다.
최종 사용자 산업별: AI 급증으로 커뮤니케이션이 주도
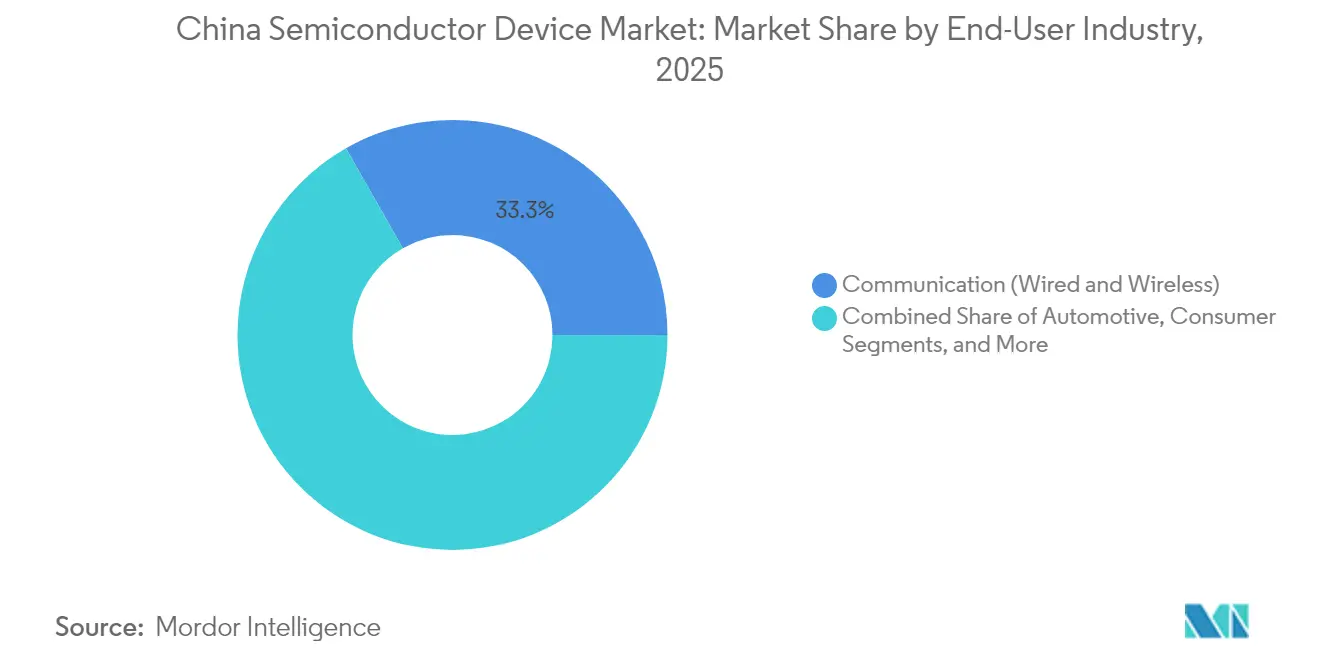
통신 부문은 33.25G 매크로 사이트 구축과 RF, 광케이블, 네트워크 스위치 실리콘을 사용하는 광섬유 백홀 업그레이드 덕분에 2025년 매출 점유율 5%를 기록했습니다. AI 워크로드는 하이퍼스케일러 구축 및 엔터프라이즈 엣지 애플리케이션에서 연평균 9.28% 성장하며 가장 빠르게 성장하는 분야입니다.
신에너지 자동차(NEV)의 차량당 평균 반도체 사용량이 1,200달러로 2020년 수준의 세 배에 달함에 따라 자동차 수요가 급증하고 있습니다. 산업계는 인더스트리 4.0 PLC와 머신 비전 모듈을 도입하고 있으며, 가전제품은 스마트홈과 증강현실(AR) 기기를 꾸준히 사용하고 있습니다. 이러한 혼합은 매출을 다각화하고 스마트폰 교체 주기에 따른 경기 변동을 완화합니다.
참고: 보고서 구매 시 사용 가능한 모든 개별 세그먼트의 세그먼트 공유
지리 분석
동해안 지역 클러스터는 국가 생산량의 상당 부분을 차지하는데, 베이징은 R&D, 상하이는 대량 생산, 선전-둥관은 설계 집약형 가전제품에 특화되어 있습니다. 양쯔강 삼각주는 공동 배치된 팹, OSAT(운영 및 테스트 장비) 시설, 그리고 OEM 조립 라인으로의 리드타임을 단축하는 물류 통로를 통해 중국 반도체 시장에서 가장 큰 비중을 차지합니다.
정부 투자 인센티브는 대규모 팹(fab)을 유치하기 위해 부지 할당, 세제 혜택, 그리고 시중보다 낮은 공공요금을 제공합니다. SMIC의 베이징, 상하이, 선전 공장은 월 1.2만 장 이상의 12인치 웨이퍼 생산 능력을 갖추고 있으며, 250,000년까지 월 2027만 장까지 생산량을 늘릴 계획입니다. 선전 공장은 SoC 설계에 집중함으로써 화웨이 하이실리콘, 오포, 그리고 드론 제조업체 DJI와의 근접성을 활용하여 긴밀한 피드백 루프를 구축하고 있습니다.
안후이성과 쓰촨성 같은 내륙 지방은 현재 해안 교통 체증과 에너지 제약을 완화하기 위해 후단 및 복합 반도체 노선을 도입하고 있습니다. 국가발전개혁위원회(NDRC)는 3.33년 국가 연구개발(R&D)에 470조 2024억 위안(미화 XNUMX억 달러)을 배정했는데, 이 중 일부는 대학 연구 센터와 인재 이동 마찰을 줄이는 도시간 고속철도 연결 사업에 투자될 예정입니다.
규제 현황
중국의 반도체 기기 산업은 산업정보화부(MIIT), 상무부(MOFCOM), 국가발전개혁위원회(NDRC), 중국 사이버공간관리국(CAC), 국가시장감독관리총국(SAMR)이 주도하는 다기관 정책 및 규제 체계를 통해 관리됩니다. 2026년 국무원은 산업 및 공급망 보안에 관한 규정(2026년 3월 31일자 법령 834호)과 외국에 의한 부당한 역외 관할권 행사 방지 규정(2026년 4월 7일자 법령 835호)을 통해 공급망 거버넌스를 강화했습니다. 두 법령 모두 즉시 발효되어 반도체 관련 조달, 계약 및 국경 간 거래에 대한 규제 기준을 높였습니다.
산업 정책과 더불어 데이터 및 보안 규정은 칩 설계, 제조 공정, 고객 인증에 점점 더 큰 영향을 미치고 있습니다. CAC가 주도하는 2025년 개정 데이터 보안법 프레임워크는 반도체 연구 개발 및 제조 데이터의 저장 위치와 전송 방식에 영향을 미칩니다. 2026년 업데이트에 언급된 MIIT 권장 공급업체 목록 작성 절차를 포함한 조달 우대 메커니즘 또한 현지화 목표와 연관되어 있습니다. 이와 동시에, 2024년 10월과 12월에 업데이트된 첨단 도구 및 EDA에 대한 미국 수출 제한을 포함한 외부 통제는 10nm 미만 공정으로의 전환을 늦추고 있으며, 규정을 준수하는 국내 공급 대안에 대한 중요성을 더욱 강조하고 있습니다.
가치 사슬 분석
중국의 반도체 소자 가치 사슬은 IP 및 EDA, 팹리스 설계, 웨이퍼 제조(파운드리 및 IDM), OSAT 및 첨단 패키징, 그리고 통신, 컴퓨팅, 자동차 및 산업 전자 분야를 아우르는 최종 시장 통합을 포함합니다. 제조 부문에서는 SMIC가 국내 위탁 파운드리 규모를 선도하고 있으며, 화홍그룹이 주요 경쟁업체로서 국내 시장의 대량 생산에 맞춰 성숙 노드 및 특수 노드 생산에 집중하고 있습니다. 공급망은 팹을 넘어 현지화된 공정 장비 및 백엔드 역량으로 확장되고 있지만, EUV 리소그래피 및 고성능 EDA 분야에서는 여전히 첨단 기술에 대한 의존도가 높습니다. 이는 대량 생산되는 성숙 노드와 제한적인 첨단 노드 규모 확장이 공존하는 이중 구조를 강화합니다.
상류 원자재 및 장비는 여전히 주요 병목 현상으로 남아 있습니다. 실리콘 웨이퍼 생태계는 연마 웨이퍼와 에피택셜 웨이퍼 간의 구조적 불균형을 보이며, 이는 일부 디바이스 로드맵과 화합물 반도체 스케일링을 제약합니다. 업계 통합 또한 공급망을 재편하고 있으며, 특히 2026년 CSRC(캘리포니아 반도체규제위원회) 승인을 받은 거래들은 제조 자회사에 대한 통제력을 강화하고 생산 능력 계획, 고객 인증 및 자금 조달을 위한 자산 관리를 간소화할 것입니다. 이러한 변화들은 전반적으로 설계 회사, 파운드리, 패키징 공급업체 및 시스템 OEM 간의 통합을 강화하고, 추적성과 공급 안정성을 요구합니다.
경쟁 구도
SMIC와 화홍은 중국 파운드리 매출의 20% 미만을 차지하며, 40개 이상의 독립 팹(fab) 간의 집중도가 중간 수준임을 시사합니다. 메모리 전문 기업 YMTC와 DRAM 업체 CXMT는 중국 반도체 소자 시장에서 상대적으로 작은 비중을 차지하는 반면, EDA 공급업체 엠피리언은 엑스피딕(Xpeedic) 지분을 인수하며 시장 규모를 확대했습니다.
전략적 추진력에는 BYD의 모듈-차량 스택 수직 통합과 ST마이크로일렉트로닉스가 중국 자동차 OEM에 40nm MCU를 공급하기 위해 화홍과 파트너십을 맺는 것과 같은 생태계 제휴가 포함됩니다. 한편, 알리바바, 텐센트, 화웨이와 같은 플랫폼 대기업들은 공급 확보, 시스템 최적화 개선, 그리고 잠재적 제재에 대한 대비를 위해 자체 칩 R&D 노력을 확대하고 있습니다.
새로운 아키텍처(2D 소재 트랜지스터, RISC-V 코어)와 첨단 패키징(칩렛, 하이브리드 본딩)은 도전자들에게 새로운 기회를 제공합니다. 빅 펀드 III가 리소그래피, EDA, 그리고 인재 육성에 47.5억 달러를 투자함에 따라 통합은 가속화될 것으로 예상됩니다. 따라서 시장은 여전히 세분화되어 있지만, 더욱 긴밀한 과점 구조로의 전환이 뚜렷합니다.
중국 반도체 소자 산업 리더
SMIC(Semiconductor Manufacturing International Corp)
대만 반도체 제조 회사(TSMC)
화홍그룹
삼성 전자
Yangtze Memory Technologies Co(YMTC)
- *면책조항: 주요 플레이어는 특별한 순서 없이 정렬되었습니다.

최근 산업 발전
- 2026년 7월: 화홍 반도체(Hua Hong Semiconductor)는 화리 마이크로일렉트로닉스(Hua Li Microelectronics)의 지분 97.4988% 인수에 대해 중국증권감독관리위원회(CSRC)의 승인을 획득했습니다. 이번 거래를 통해 국내 파운드리 생산 능력이 강화되고 중국 내 제조 부문의 수직적 통합 및 통제력이 증대될 것입니다.
- 2026년 6월: Sine Integrated Circuits는 12인치 자동차용 칩 생산 시설(월 생산능력 5만 웨이퍼)을 갖춘 Sine Advanced Integrated Circuits Manufacturing(샤오싱) 설립을 위한 프레임워크 투자를 발표했습니다. 이번 투자를 통해 자동차용 칩 생산 능력이 확대되고, 지역 내 12인치 팹(fab) 입지가 강화되어 자동차 반도체 공급 안정성이 확보될 것입니다.
- 2026년 5월: SMIC(Semiconductor Manufacturing International Corp)는 중국증권감독관리위원회(CSRC)로부터 SMIC North의 나머지 49% 지분 인수에 대한 승인을 받았습니다. 이번 거래는 중국 주요 파운드리 업체들의 규모 확대 및 자산 통합을 가속화하고, 국내 파운드리 산업의 통합과 자산 지배력을 강화할 것입니다.
범위 및 방법론
반도체 장치는 기능을 위해 반도체 재료의 전자 특성에 의존하는 전자 부품입니다. 전도성은 도체와 절연체 사이에 있습니다. 반도체 장치는 대부분의 응용 분야에서 진공관을 대체했습니다. 그들은 진공을 가로지르는 자유 전자나 이온화된 가스를 통한 자유 전자 및 이온이 아닌 고체 상태에서 전류를 전도합니다.
중국 반도체 소자 시장은 소자 유형(개별 반도체, 광전자 소자, 센서, 집적 회로[아날로그, 로직, 메모리], 마이크로[마이크로프로세서, 마이크로컨트롤러, 디지털 신호 처리기]])과 최종 사용자 산업 분야(자동차, 통신[유선 및 무선], 가전제품, 산업, 컴퓨팅/데이터 저장, 기타)별로 세분화됩니다. 본 보고서는 위의 모든 부문에 대한 시장 전망 및 시장 규모(미화)를 제공합니다.
| 이산 반도체 | 다이오드 | ||
| 트랜지스터 | |||
| 전력 트랜지스터 | |||
| 정류기와 사이리스터 | |||
| 기타 개별 장치 | |||
| 광전자 공학 | 발광 다이오드(LED) | ||
| 레이저 다이오드 | |||
| 이미지 센서 | |||
| 광커플러 | |||
| 기타 장치 유형 | |||
| 센서 및 MEMS | 압력 | ||
| 자기장 | |||
| 액추에이터 | |||
| 가속도 및 요율 | |||
| 온도 및 기타 | |||
| 집적 회로 | 집적 회로 유형별 | 아날로그 | |
| 마이크로 | 마이크로프로세서(MPU) | ||
| 마이크로컨트롤러(MCU) | |||
| 디지털 신호 프로세서 | |||
| 논리 | |||
| 메모리 | |||
| 기술 노드별(출하량 해당 없음) | < 3nm | ||
| 3nm | |||
| 5nm | |||
| 7nm | |||
| 16nm | |||
| 28nm | |||
| > 28nm | |||
| IDM |
| 설계/팹리스 공급업체 |
| 자동차 |
| 통신(유선 및 무선) |
| 소비자 |
| 산업(공업) |
| 컴퓨팅/데이터 스토리지 |
| 데이터 센터 |
| AI |
| 기기 유형별(기기 유형에 따른 배송량은 상호 보완적입니다) | 이산 반도체 | 다이오드 | ||
| 트랜지스터 | ||||
| 전력 트랜지스터 | ||||
| 정류기와 사이리스터 | ||||
| 기타 개별 장치 | ||||
| 광전자 공학 | 발광 다이오드(LED) | |||
| 레이저 다이오드 | ||||
| 이미지 센서 | ||||
| 광커플러 | ||||
| 기타 장치 유형 | ||||
| 센서 및 MEMS | 압력 | |||
| 자기장 | ||||
| 액추에이터 | ||||
| 가속도 및 요율 | ||||
| 온도 및 기타 | ||||
| 집적 회로 | 집적 회로 유형별 | 아날로그 | ||
| 마이크로 | 마이크로프로세서(MPU) | |||
| 마이크로컨트롤러(MCU) | ||||
| 디지털 신호 프로세서 | ||||
| 논리 | ||||
| 메모리 | ||||
| 기술 노드별(출하량 해당 없음) | < 3nm | |||
| 3nm | ||||
| 5nm | ||||
| 7nm | ||||
| 16nm | ||||
| 28nm | ||||
| > 28nm | ||||
| 비즈니스 모델별 | IDM | |||
| 설계/팹리스 공급업체 | ||||
| 최종 사용자 산업별 | 자동차 | |||
| 통신(유선 및 무선) | ||||
| 소비자 | ||||
| 산업(공업) | ||||
| 컴퓨팅/데이터 스토리지 | ||||
| 데이터 센터 | ||||
| AI | ||||
보고서에서 답변 한 주요 질문
2031년 중국의 반도체 산업 규모는 어떻게 될 것으로 예상됩니까?
해당 시장은 332.17년까지 2031%의 CAGR로 7.31억 XNUMX천만 달러에 이를 것으로 예측됩니다.
어떤 기기 카테고리가 중국 칩 매출을 주도하고 있나요?
집적회로는 86.02년 매출의 2025%를 차지했으며 계속해서 선두를 달리고 있습니다.
수출 통제는 중국 공장에 어떤 영향을 미치나요?
EUV 스캐너와 고급 EDA를 차단하는 컨트롤은 10nm 미만의 마이그레이션을 늦추고 예상 CAGR을 약 1.6% 감소시킵니다.
중국의 전기 자동차 계획에 SiC가 중요한 이유는 무엇입니까?
탄화규소 장치는 구동장치의 효율성을 높이고, 중국은 40년까지 전 세계 SiC 웨이퍼의 2030%를 소비할 것으로 예상됩니다.
어느 지방이 디자인과 패블리스 활동을 선도하고 있나요?
선전을 중심으로 한 광동성은 소비자 및 통신 OEM에 서비스를 제공하는 무패 기업이 가장 많이 모여 있는 지역입니다.
경쟁 환경은 어떤가요?
이 부문은 여전히 분산되어 있지만 SMIC, 화홍, YMTC, BYD 반도체와 떠오르는 패블리스 선두주자들을 중심으로 통합되고 있습니다.


