

클라우드 기반 탄소 발자국 추적 소프트웨어 시장 규모 및 점유율
시장 개관
| 학습 기간 | 2020 - 2031 |
|---|---|
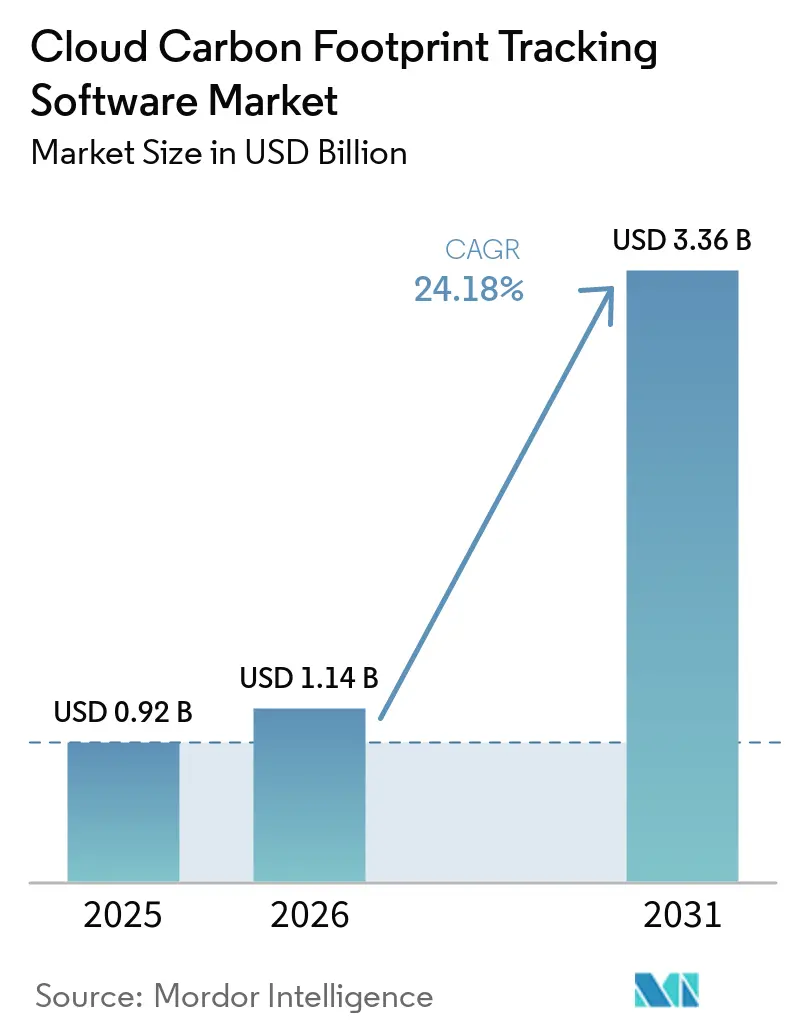
| 시장 규모(2026년) | USD 1.14 십억 |
| 시장 규모(2031년) | USD 3.36 십억 |
| 성장률(2026년~2031년) | 24.18 % CAGR |
| 가장 빠르게 성장하는 시장 | 아시아 태평양 |
| 가장 큰 시장 | 북아메리카 |
| 시장 집중 | 중급 |
주요 선수 *면책조항: 주요 플레이어는 특별한 순서 없이 정렬되었습니다. 이미지 © Mordor Intelligence. 재사용 시 CC BY 4.0에 따라 저작자 표시가 필요합니다. | |
모르도르 인텔리전스의 클라우드 탄소 발자국 추적 소프트웨어 시장 분석
클라우드 탄소 발자국 추적 소프트웨어 시장 규모는 2025년 9억 2천만 달러, 2026년 11억 4천만 달러, 2031년 33억 6천만 달러에 이를 것으로 예상되며, 2026년부터 2031년까지 연평균 24.18%의 성장률을 보일 전망입니다. 기후 보고 규정에서 디지털 운영에 대한 더욱 정확한 감사 추적을 요구함에 따라 클라우드 탄소 발자국 추적 소프트웨어 시장은 빠른 도입 단계에 접어들고 있습니다. 또한, 특히 GPU 사용량이 많은 워크로드로 인해 에너지 소비는 높지만 효율적인 활용률은 낮은 AI 인프라의 탄소 비용 증가도 시장 성장을 견인하고 있습니다. 구매자들은 더 이상 탄소 데이터를 독립적인 지속가능성 평가 자료로만 취급하지 않고, 비용 및 인프라 관리팀은 AWS, Microsoft Azure, Google Cloud 전반에 걸친 통합적인 운영 현황을 원하고 있습니다. 이러한 추세는 클라우드 청구, 원격 측정, 워크로드 오케스트레이션 계층에 실시간으로 직접 연결할 수 있는 플랫폼에 대한 수요를 증가시키고 있습니다. 동시에, 공급업체별 방법론 차이로 인해 타사 소프트웨어의 중요성이 더욱 커지고 있습니다. 기업들은 차기 보고 주기에서 시간별 배출량 일치에 대한 더욱 엄격한 지침을 견딜 수 있는 일관된 보고 체계가 필요하기 때문입니다.
주요 보고서 요약
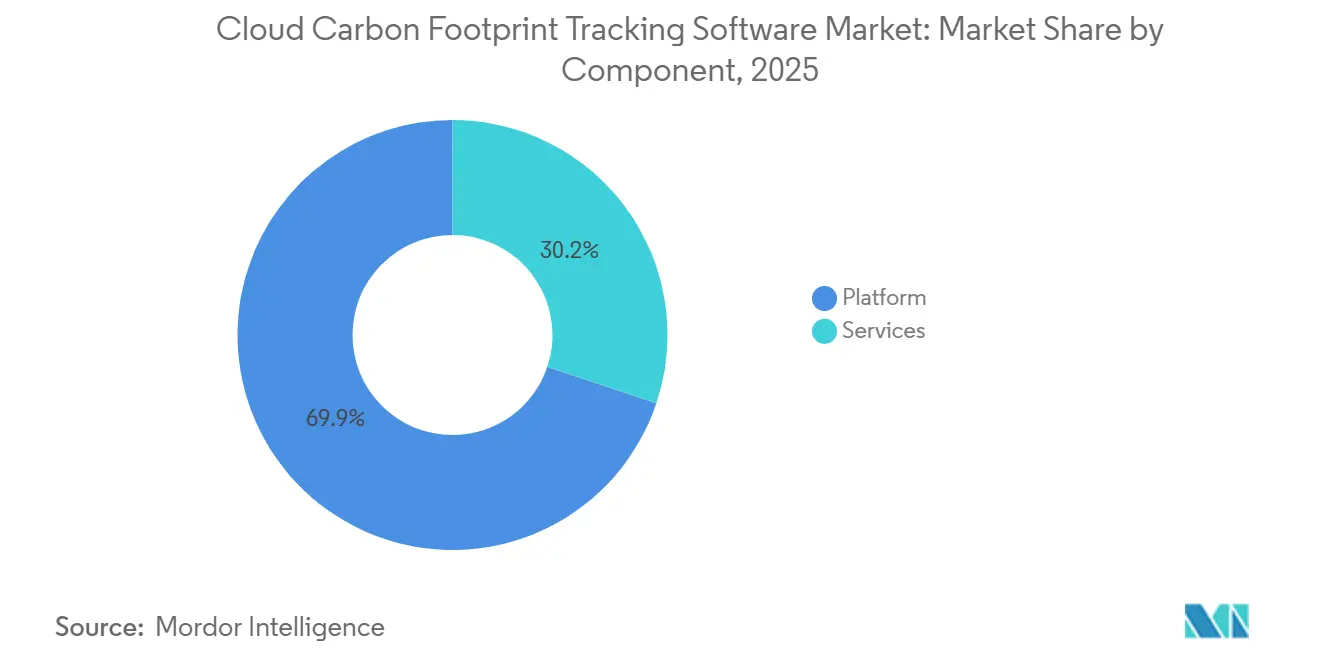
- 구성 요소별로 살펴보면, 플랫폼 소프트웨어는 2025년 클라우드 탄소 발자국 추적 소프트웨어 시장의 69.85%를 차지할 것으로 예상되며, 서비스는 2031년까지 연평균 25.12%의 성장률을 보일 것으로 전망됩니다.
- 배포 방식별로 보면, 클라우드 기반 배포가 2025년 시장의 66.74%를 차지할 것으로 예상되며, 하이브리드 배포는 2031년까지 연평균 26.03%의 성장률을 보일 것으로 전망됩니다.
- 기업 규모별로 보면, 대기업은 2025년에 64.92%의 점유율을 차지할 것으로 예상되며, 중소기업은 2026년부터 2031년까지 연평균 25.87%의 성장률을 보일 것으로 전망됩니다.
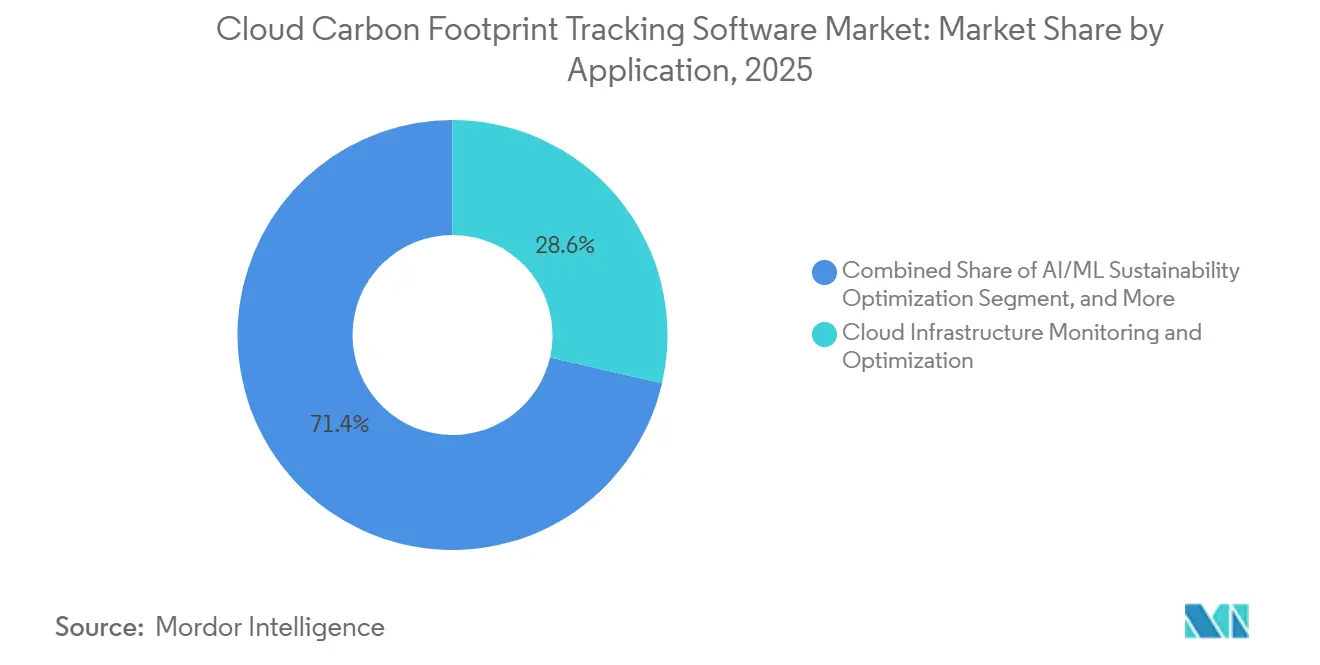
- 응용 분야별로 보면, 클라우드 인프라 모니터링 및 최적화는 2025년에 28.63%의 시장 점유율을 차지할 것으로 예상되며, AI/ML 기반 지속가능성 최적화는 2031년까지 연평균 26.41%의 성장률을 보일 것으로 전망됩니다.
- 최종 사용자 산업별로 보면, IT 및 통신 부문이 2025년에 26.12%의 점유율을 차지할 것으로 예상되며, 소매 및 소비재 부문은 2031년까지 연평균 24.89%의 성장률을 보일 것으로 전망됩니다.
- 지역별로는 북미가 2025년 클라우드 기반 탄소 발자국 추적 소프트웨어 시장의 34.56%를 차지할 것으로 예상되며, 아시아 태평양 지역은 2031년까지 연평균 27.34%의 가장 빠른 성장률을 기록할 것으로 전망됩니다.
참고: 본 보고서의 시장 규모 및 예측 수치는 Mordor Intelligence의 독자적인 추정 프레임워크를 사용하여 생성되었으며, 2026년 1월 기준 최신 데이터 및 분석 정보를 반영하여 업데이트되었습니다.
글로벌 클라우드 탄소 발자국 추적 소프트웨어 시장 동향 및 분석
드라이버 영향 분석
| 운전기사 | (~) CAGR 예측에 미치는 영향 | 지리적 관련성 | 영향 타임라인 |
|---|---|---|---|
| 의무적인 지속가능성 보고는 감사 준비가 완료된 배출량 통제를 강화합니다. | 6.8% | 글로벌 기업으로서 EU 및 북미 지역의 규제 관련 업무를 주도적으로 담당합니다. | 단기 (≤ 2년) |
| 클라우드 비용 및 탄소 배출량 공동 최적화를 위한 FinOps 도입 증가 | 5.2% | 북미와 EU, APAC로 확산 | 중기(2~4년) |
| AI 및 GPU 워크로드 증가로 탄력성과 에너지 효율성 요구 사항 증대 | 4.1% | 북미 및 아시아 태평양 지역을 중심으로 한 글로벌 시장 | 중기(2~4년) |
| 실시간 워크로드 배치를 가능하게 하는 그리드 탄소 집약도 API | 3.2% | 유럽, 북미 지역, 그리고 점차 아시아 태평양 지역까지 서비스 범위를 확대해 나갈 예정입니다. | 중기(2~4년) |
| 클라우드 네이티브 기업 전반에서 쿠버네티스 네이티브 자동화에 대한 수요 증가 | 2.1% | 아시아 태평양, 북미 | 중기(2~4년) |
| 멀티 클라우드 확장으로 인한 지역 인식 스케줄링 수요 증가 | 1.7% | 글로벌 | 장기 (≥ 4년) |
| 출처: 모르도르 정보 | |||
의무적인 지속가능성 보고는 감사 준비가 완료된 배출량 통제를 강화합니다.
클라우드 탄소 발자국 추적 소프트웨어 시장은 기업 운영에 대한 추적 가능한 배출량 데이터를 요구하는 의무 보고 규정의 직접적인 지원을 받고 있습니다. 유럽 연합의 기업 지속가능성 보고 지침(CSRS)은 지속가능성 정보 공개 의무를 확대하고 ESRS E1 요건에 따라 기업들이 보다 체계적인 탄소 회계를 수행하도록 유도했습니다. [1] 유럽 위원회, "기업 지속가능성 보고", 재정 - 유럽 위원회, ec.europa.eu. 온실가스 프로토콜(GHG Protocol) 또한 주요 정보 공개 프레임워크가 기존 온실가스 회계 규칙을 공식 보고 요건에 통합하는 방식을 문서화했으며, 이는 방법, 출처 및 감사 이력을 한 곳에 보존하는 도구의 필요성을 증가시켰습니다. 클라우드 탄소 발자국 추적 소프트웨어 시장에서 이러한 변화는 중요합니다. 클라우드 활동이 이제 보고 대상인 범위 2 및 범위 3 탄소 발자국에 포함되기 때문입니다. 따라서 기업들은 클라우드 제공업체 데이터를 직접 가져오고, 방법론 선택을 확정하며, 외부 감사팀이 수동 재구성 없이 검토할 수 있는 증거를 생성할 수 있는 시스템을 원합니다. 이로 인해 실시간 감사 준비 배출량 관리 기능이 후기 보고 단계의 추가 기능이 아닌 구매 우선순위가 되었습니다.
클라우드 비용 및 탄소 배출량 공동 최적화를 위한 FinOps 도입 증가
클라우드 탄소 발자국 추적 소프트웨어 시장은 FinOps 팀이 지출 관리에서 배출량 가시성 확보로 업무 범위를 확장함에 따라 성장하고 있습니다. FinOps 재단의 보고서에 따르면 2025년 유럽 FinOps 기업의 53%가 클라우드 탄소 배출량을 추적한 반면 북미는 29%에 그쳐, 주요 지역에서 탄소 측정이 틈새 시장에서 운영 루틴으로 자리 잡고 있음을 보여줍니다. 같은 조사에서 전 세계 FinOps 기업 중 탄소 배출량을 기준으로 리소스를 최적화하는 기업은 3%에 불과했고, 비용을 기준으로 최적화하는 기업은 15%에 달해, 소프트웨어 공급업체가 탄소 데이터를 활용하여 능동적인 워크로드 의사 결정을 내릴 수 있는 큰 격차가 있음을 나타냈습니다. Flexera는 2026년 조사에서 응답자의 거의 3분의 1이 비용 최적화와 탄소 배출량 감축을 동등하게 중요하게 생각한다고 답했는데, 이는 재무 및 지속가능성 목표가 동일한 운영 워크플로 내에서 수렴되고 있음을 시사합니다. IBM Apptio가 주요 퍼블릭 클라우드 전반에 걸쳐 클라우드 탄소 배출량 보고 기능을 확장한 것은 클라우드 비용 관리에 이미 사용되는 플랫폼에 배출량 가시성을 통합함으로써 이러한 추세를 더욱 강화했습니다. 결과적으로 클라우드 탄소 발자국 추적 소프트웨어 시장은 주류 인프라 거버넌스에 편입되고 있으며, 구매자들은 각 작업에 대한 개별 도구보다는 지출, 활용도 및 배출량에 대한 단일 제어 표면을 원하고 있습니다. [2] Greenhouse Gas Protocol, “Overview of GHG Protocol Integration in Mandatory Climate Disclosure,” GHG Protocol, ghgprotocol.org
AI 및 GPU 워크로드 증가로 탄력성과 에너지 효율성 요구 사항 증대
클라우드 탄소 발자국 추적 소프트웨어 시장은 고성능 하드웨어가 매우 불균등한 활용으로 인해 막대한 배출량을 발생시킬 수 있는 AI 인프라의 급속한 확장과 점점 더 밀접하게 연관되어 있습니다. 유엔 대학은 2026년 6월 AI를 구동하는 데이터 센터가 2030년까지 945TWh를 소비할 것으로 예상된다고 보고했는데, 이는 디지털 워크로드와 관련된 환경 부담이 급격히 증가하고 있음을 나타냅니다. [3] 유엔 대학, "증가하는 배출량, 고갈되는 물, 사라지는 토지, 유엔 과학자, AI는 수십억 명의 사람들을 위한 천연 자원을 위협하고 있다", UNU-INWEH, unu.edu. Cast AI의 2026년 Kubernetes 최적화 보고서에 따르면 최적화되지 않은 클러스터에서 평균 GPU 사용률은 5%, CPU 사용률은 8%에 불과했는데, 이는 할당된 용량의 상당 부분이 여전히 유용한 출력을 거의 생성하지 못하고 있음을 의미합니다. MRS Energy and Sustainability에 게재된 동료 검토 연구에 따르면 미국 AI 데이터 센터는 2024년에서 2030년 사이에 연간 2400만~4400만 톤의 CO2e를 배출할 수 있으며, 이는 AI 최적화가 운영 및 정보 공개 측면에서 중요한 문제임을 강조합니다. 클라우드 탄소 발자국 추적 소프트웨어 시장에서는 이러한 추세로 인해 학습 작업, 추론 활동, 유휴 GPU 풀 등에 배출량을 더욱 정확하게 귀속시킬 수 있는 원격 측정 연동 도구에 대한 수요가 증가하고 있습니다. 이는 또한 AI/ML 지속가능성 최적화가 가장 빠르게 성장하는 응용 분야인 이유를 설명해 줍니다. 이제 구매자들은 일반적인 인프라 모니터링뿐 아니라 탄소 배출량을 고려한 유연성을 필요로 합니다.
실시간 워크로드 배치를 가능하게 하는 그리드 탄소 집약도 API
클라우드 기반 탄소 발자국 추적 소프트웨어 시장은 시간 및 위치 정보를 활용한 워크로드 스케줄링을 가능하게 하는 전력망 탄소 집약도 API 덕분에 가치를 더해가고 있습니다. Electricity Maps는 200개 이상의 국가 및 지역에 걸쳐 실시간 탄소 집약도 및 에너지 혼합 데이터를 제공하며, 이러한 확장된 서비스 범위는 소프트웨어 공급업체에게 전력망 정보를 활용한 탄소 회계를 위한 실용적인 데이터 레이어를 제공합니다. Nature Reviews Clean Technology에 실린 한 리뷰에서는 실시간 전력 배출량 데이터가 정적인 연평균보다 더 정확한 추정치를 제공하여 세분화된 소프트웨어 아키텍처의 필요성을 뒷받침한다고 지적했습니다. WattTime은 2026년 3월 북미 지역 한계 배출량 모델을 개선했으며, WattTime은 REsurety와 함께 2025년에 개발자와 기업 사용자 모두에게 데이터 접근성을 높이는 무료 글로벌 시간별 한계 배출량 플랫폼을 출시했습니다. MRS Energy and Sustainability에 실린 연구에서는 연합 탄소 인텔리전스 아키텍처가 전력망 신호와 하드웨어 원격 측정 데이터를 결합하여 이기종 환경에서 더욱 효율적인 워크로드 배치를 지원할 수 있음을 보여주었습니다. 클라우드 기반 탄소 발자국 추적 소프트웨어 시장의 경우, 이는 실시간 API 통합이 최적화 기능에서 향후 표준 기관들이 더욱 엄격한 시간 기반 일치 규칙을 검토함에 따라 규정 준수 필수 요소로 전환되고 있음을 의미합니다.
제약 영향 분석
| 제지 | (~) CAGR 예측에 미치는 영향 | 지리적 관련성 | 영향 타임라인 |
|---|---|---|---|
| 이기종 클라우드 및 레거시 환경 전반에 걸친 통합 복잡성 | -3.2 % | 글로벌 | 단기 (≤ 2년) |
| 탄소 데이터 표준화 및 예측 정확도의 한계 | -2.1 % | 글로벌 | 중기(2~4년) |
| 데이터 상주 및 규정 준수 제약 조건으로 인해 지역 간 예약이 제한됨 | -1.3 % | EU, 아시아 태평양 | 중기(2~4년) |
| 공격적인 탄소 배출권 거래 연기 정책으로 인한 업무량 성능 위험 | -0.8 % | 글로벌 | 단기 (≤ 2년) |
| 출처: 모르도르 정보 | |||
이기종 클라우드 및 레거시 환경 전반에 걸친 통합 복잡성
클라우드 탄소 발자국 추적 소프트웨어 시장은 구매자가 혼합된 ERP, 멀티 클라우드 및 온프레미스 환경에서 운영할 경우 여전히 느린 배포 주기에 직면해 있습니다. 이러한 프로젝트는 사용 가능한 배출량 기준선을 설정하기 전에 청구 및 리소스 데이터용 통합 계층, 워크로드 원격 측정용 통합 계층, 거버넌스 및 보증 워크플로용 통합 계층을 각각 구축해야 하는 경우가 많습니다. 특히 기업이 탄소 보고를 위해 설계되지 않은 AWS, Microsoft Azure, Google Cloud 및 레거시 인프라 전반에 걸쳐 단일 통합 보기가 필요한 경우 이러한 부담은 더욱 커집니다. AWS가 2026년에 고객 탄소 발자국 도구(Customer Carbon Footprint Tool)에서 지속가능성 콘솔(Sustainability console)로 전환하면서 기본 보고 기능이 향상되었지만, 소프트웨어 공급업체와 기업 사용자는 매핑, 워크플로 및 내부 계산 참조를 업데이트해야 했습니다. [4] Amazon Web Services, “AWS 고객 탄소 발자국 도구에 대한 업데이트된 탄소 방법론”, AWS 클라우드 재무 관리 블로그, aws.amazon.com. 클라우드 탄소 발자국 추적 소프트웨어 시장에서 긴 배포 기간은 전담 FinOps 엔지니어, 데이터 팀 또는 지속가능성 시스템 담당자가 부족한 중소 규모 구매자의 발목을 잡을 수 있습니다. 이는 구현 서비스의 가치를 유지시켜 주지만, 더 빠른 가치 실현에 의존하는 공급업체의 도입 확대 속도를 늦추는 결과를 초래하기도 합니다.
탄소 데이터 표준화 및 예측 정확도의 한계
클라우드 탄소 발자국 추적 소프트웨어 시장은 고객 워크로드에 배출량을 할당하는 데 있어 공급업체 간 통일된 방법이 부족하다는 제약에 직면해 있습니다. AWS는 GHG 프로토콜 기업 표준 및 ISO 수명 주기 프레임워크를 참조한 탄소 도구의 업데이트된 방법론을 발표했지만, 모든 주요 공급업체가 동일한 가정, 기간 또는 할당 논리를 적용하도록 강제하는 보편적인 규칙은 여전히 없습니다. Electricity Maps는 2026년 GHG 프로토콜 협의에 대한 답변에서 향후 표준은 더욱 세분화된 시간 기반 매칭으로 나아가야 한다고 주장했는데, 이는 방법론적 기준선이 얼마나 빠르게 변화할 수 있는지를 보여줍니다. 이러한 규칙이 확립될 때까지 일부 구매자는 오늘 선택한 도구가 다음 보증 주기가 끝나기 전에 상당한 재보정이 필요할 수 있다는 점 때문에 주저할 것입니다. 클라우드 탄소 발자국 추적 소프트웨어 시장에서 이러한 불확실성은 특히 이사회가 여러 보고 기간에 걸쳐 타당성을 유지할 수 있는 소프트웨어를 원할 때 장기 조달 프로그램에 대한 단기적인 신뢰를 약화시킵니다. 또한 고객에게 경직된 독점 계산 방식을 강요하는 대신 투명하고 방법론에 구애받지 않는 아키텍처를 구축하는 공급업체의 매력을 높입니다.
세그먼트 분석
구성 요소별: 플랫폼 우위는 통합 모니터링 수요를 반영합니다
2025년까지 클라우드 탄소 발자국 추적 소프트웨어 시장에서 플랫폼 소프트웨어가 69.85%의 점유율을 차지할 것으로 예상되며, 이는 기업들이 특정 기능에만 초점을 맞춘 솔루션보다 통합 시스템을 선호한다는 것을 보여줍니다. 이러한 선두는 기업들이 비용, 배출량, 활용도를 한눈에 파악할 수 있는 단일 환경을 선호하는 클라우드 탄소 발자국 추적 소프트웨어 시장의 명확한 구매 패턴을 반영합니다. 구매자들은 일반적으로 클라우드 청구, 워크로드 오케스트레이션, 지속가능성 보고 계층에서 데이터를 가져와 수동으로 데이터를 대조하는 번거로움 없이 사용할 수 있는 API 연결 대시보드를 원합니다. 이러한 접근 방식은 특히 대규모 멀티 클라우드 환경에서 재무, 플랫폼, 지속가능성 팀이 단일 운영 기록을 기반으로 협업할 수 있기 때문에 더욱 매력적입니다. IBM은 에너지 및 탄소 지표를 리소스 최적화 워크플로에 통합하여 효율성과 지속가능성을 연계된 의사결정으로 다루는 소프트웨어의 매력을 강조했습니다. 결과적으로 플랫폼 솔루션은 클라우드 탄소 발자국 추적 소프트웨어 시장에서 대부분의 기업 도입을 위한 기본 진입점이 되었습니다.
서비스 부문은 2026년부터 2031년까지 연평균 25.12% 성장할 것으로 예상되며, 플랫폼 도입이 활발하게 이루어지더라도 서비스 계층은 전략적으로 중요한 위치를 차지할 것입니다. 많은 고객은 소프트웨어 배포가 이사회 보고에 필요한 수준으로 안정되기 전에 데이터 매핑, 방법론 설계, 보증 준비, 하이브리드 환경 전반에 걸친 통합 등에 대한 지원이 여전히 필요합니다. 특히 클라우드 기반 탄소 발자국 추적 소프트웨어 업계에서는 내부 쿠버네티스 엔지니어링 역량이 부족하거나 성숙한 FinOps 프로세스가 구축되지 않은 고객들 사이에서 이러한 필요성이 두드러집니다. SAP의 2026년 지속가능성 AI 에이전트 로드맵은 시뮬레이션 및 보고서 준비 작업의 자동화를 일부 포함하고 있으며, 이는 서비스 수요를 반복적인 지원 업무에서 고부가가치 자문 업무로 점진적으로 전환시킬 수 있습니다. 그럼에도 불구하고, 제한적인 보증 요구 사항과 더욱 엄격해진 보고 기대치는 서비스 수요를 지속적으로 뒷받침하고 있으며, 많은 기업들이 탄소 방법론 및 내부 통제를 공식화할 때 여전히 외부 지원을 필요로 합니다. 이는 플랫폼 매출이 더 큰 비중을 차지하겠지만, 클라우드 기반 탄소 발자국 추적 소프트웨어 시장에서 서비스 매출은 도입 품질 및 감사 준비 상태와 밀접하게 연관될 가능성이 높다는 것을 의미합니다.
배포 모드별: 클라우드 기반이 선두, 데이터 주권 압력으로 하이브리드 방식 가속화
2025년에는 클라우드 기반 배포 방식이 클라우드 탄소 발자국 추적 소프트웨어 시장의 66.74%를 차지할 것으로 예상되며, 이는 제품과 측정 대상 환경 간의 자연스러운 연관성을 반영합니다. 클라우드 탄소 발자국 추적 소프트웨어 시장이 클라우드 기반 배포 방식을 선호하는 이유는 SaaS 아키텍처를 통해 공급업체 API에 더 빠르게 연결하고, 중앙에서 업데이트 방식을 관리하며, 로컬 시스템 유지 관리 없이 분산된 워크로드에 걸쳐 확장할 수 있기 때문입니다. 또한, 공급업체는 공개 규칙이나 공급업체 데이터 구조가 변경될 경우 클라우드 환경에서 새로운 보고 기능을 더 빠르게 제공할 수 있습니다. AWS의 2026년 지속가능성 콘솔 개편은 프로그래밍 방식 접근을 강화하고 공급업체 환경 내에서 보고 기능을 통합함으로써 이러한 추세를 더욱 강조했습니다. 따라서 클라우드 배포는 클라우드 환경 전반에 걸쳐 신속한 가시성을 확보하고 표준화된 업데이트를 원하는 구매자에게 가장 실용적인 모델로 자리매김할 것입니다.
하이브리드 배포는 2031년까지 연평균 26.03%의 성장률을 기록하며 클라우드 탄소 발자국 추적 소프트웨어 시장에서 가장 빠르게 성장하는 모델이 될 것으로 예상됩니다. 이러한 성장은 고객이 원격 측정, 청구 세부 정보 또는 운영 데이터에 대한 중앙 집중식 보고와 로컬 처리 규칙을 결합해야 하는 경우에 가장 두드러집니다. 금융 서비스, 의료 및 공공 기관과 같은 규제 대상 부문은 데이터 상주 규정으로 인해 원시 인프라 데이터의 이동 거리가 제한되기 때문에 이러한 균형이 필요한 경우가 많습니다. IBM Turbonomic이 AWS 상파울루 지역에서 서비스를 제공하게 된 것은 공급업체들이 클라우드 네이티브 최적화 기능을 희생하지 않고 현지 상주를 유지하는 국가별 배포 옵션을 통해 어떻게 대응하고 있는지를 보여줍니다. 온프레미스 배포는 특히 시스템 원격 측정에 대한 엄격한 통제를 유지하는 정부 및 중요 인프라 사용자에게 있어 클라우드 탄소 발자국 추적 소프트웨어 시장에서 여전히 중요한 역할을 합니다. 따라서 유연한 퍼블릭 클라우드, 프라이빗 클라우드 및 자체 호스팅 모델을 제공하는 공급업체는 제품 기능만큼 규정 준수가 중요한 경우에 유리합니다.
기업 규모별: 대기업은 매출 기반을, 중소기업은 규제 환경의 영향으로 성장 가속화
대기업은 2025년까지 시장 점유율 64.92%를 차지했으며, 이러한 대기업 기반은 클라우드 탄소 발자국 추적 소프트웨어 시장의 핵심으로 남아 있습니다. 대기업은 일반적으로 가장 광범위한 멀티 클라우드 환경, 가장 깊이 있는 쿠버네티스 환경, 그리고 가장 체계적인 지속가능성 보고 체계를 운영합니다. 또한, 특히 글로벌 사업 부문과 공급망에 걸쳐 정보를 공개해야 하는 경우, 이사회 차원에서 신뢰할 수 있는 스코프 2 및 스코프 3 데이터를 제시해야 한다는 강력한 압력을 받고 있습니다. 클라우드 탄소 발자국 추적 소프트웨어 시장에서 대기업은 규정 준수 및 운영 효율성 측면에서 전용 도구 도입을 정당화할 수 있기 때문에 구매를 최우선 순위에 두고 있습니다. 대기업 구매자는 정책 제어, 다중 기업 보고, 감사 가능한 데이터 계보와 같은 기능을 요구하는 경향이 있는데, 이는 소규모 고객이 후순위로 미루는 부분입니다. 이러한 이유로 고객 기반이 확대되더라도 기업 수준의 기능은 제품 전략의 중심에 자리 잡고 있습니다.
중소기업(SME)은 2031년까지 연평균 25.87%의 성장률을 보일 것으로 예상되며, 이는 클라우드 탄소 발자국 추적 소프트웨어 도입이 대기업을 넘어 확산되고 있음을 나타냅니다. 가장 큰 성장 동력은 가치 사슬 보고에 있는데, 대기업들이 지속가능성 정보 공개에 대한 기대치가 높아짐에 따라 공급업체에 더욱 체계적인 배출량 데이터를 요구하고 있기 때문입니다. 따라서 클라우드 탄소 발자국 추적 소프트웨어 시장은 제2의 성장세를 보이고 있으며, 소규모 조직들도 대기업 고객의 구매 경쟁력을 유지하기 위해 기본 측정 도구를 도입하고 있습니다. Cast AI의 2026년 활용도 조사 결과는 낭비가 하이퍼스케일 운영업체에만 국한된 것이 아니라, 비효율적인 프로비저닝 패턴이 소규모 Kubernetes 사용자에게도 만연할 수 있음을 시사합니다. 이러한 소규모 사용자에게는 기업용 라이선스 구조보다는 사용량 기반 가격 책정 및 간소화된 구현 모델이 더 중요할 것으로 예상됩니다. 이는 중소기업 시장의 잠재력을 보여주지만, 공급업체는 규제 준수 압력을 지속적인 반복 수익으로 전환하려면 더욱 간편한 온보딩 프로세스를 구축해야 합니다.
응용 분야별: 인프라 모니터링이 선두를 달리는 가운데 AI/ML 최적화가 가속화되고 있습니다.
클라우드 인프라 모니터링 및 최적화는 2025년 시장 점유율 28.63%를 차지하며, 가장 큰 애플리케이션 계층으로서 기본적인 가시성을 유지할 것으로 예상됩니다. 대부분의 구매자는 여전히 클라우드 탄소 발자국 추적 소프트웨어 시장에 진입할 때 "어떤 워크로드, 리전, 컴퓨팅 옵션이 가장 높은 배출량과 비용을 발생시키는가?"라는 기본적인 질문을 던집니다. 따라서 인프라 모니터링은 보고, 스케줄링, 워크로드 수준 최적화가 성숙해지기 전에 가장 먼저 필요한 시스템입니다. 멀티 클라우드 환경에서도 배출량 데이터는 비용, 활용률, 하드웨어 컨텍스트가 단일 프레임워크 내에서 표준화된 후에야 비로소 유용해지기 때문에 이러한 기본 계층은 필수적입니다. 이러한 관점에서 클라우드 탄소 발자국 추적 소프트웨어 시장은 애플리케이션 계층에서 정교한 탄소 인식 의사결정을 내리기 전에 광범위한 관찰 가능성에 의존합니다. 이것이 바로 고급 사용 사례가 증가함에도 불구하고 인프라 모니터링이 매출을 주도하는 이유입니다.
AI/ML 기반 지속가능성 최적화는 2031년까지 연평균 26.41% 성장할 것으로 예상되며, 클라우드 탄소 발자국 추적 소프트웨어 시장에서 가장 빠르게 성장하는 애플리케이션입니다. 2026년 에너지 정보학(Energy Informatics) 연구에 따르면 AI 관련 데이터 센터 배출량이 2030년까지 크게 증가할 수 있다고 밝혔으며, 이는 이사회에서 학습 및 추론 효율성에 더욱 주목해야 하는 이유를 보여줍니다. 클라우드 탄소 발자국 추적 소프트웨어 시장은 GPU 원격 측정, 워크로드 오케스트레이션, 시간 기반 전력망 신호를 통합하여 더욱 세분화된 탄소 배출원 분석을 가능하게 하는 도구를 개발하며 이러한 변화에 대응하고 있습니다. 이러한 변화는 멀티 클라우드 배출량 관리의 중요성도 높이고 있는데, 공급업체가 서로 다른 방법과 보고 구조를 사용하는 경우 기업은 표준화된 단일 배출량 현황을 필요로 하기 때문입니다. 지속가능성 보고 및 탄소 회계는 여전히 중요합니다. 공식적인 정보 공개는 여전히 예산 승인의 핵심 요소이지만, 이러한 정보는 점차 별도의 수동 워크플로우보다는 운영 데이터에 기반하여 제공되고 있습니다. 애플리케이션 및 워크로드 탄소 분석은 엔지니어링 팀이 배출량을 마이크로서비스 및 기능과 연결할 수 있도록 지원함으로써 이러한 상황을 더욱 완벽하게 만들어 줍니다. 이는 재무 운영(FinOps) 팀이 이미 제품 단위에 비용을 연결하는 방식과 유사합니다.
참고: 보고서 구매 시 사용 가능한 모든 개별 세그먼트의 세그먼트 공유
최종 사용자 산업별: IT 및 통신 부문이 선두를 달리고 있으며 소매 및 소비재 부문이 빠르게 성장하고 있습니다.
IT 및 통신 부문은 2025년까지 시장의 26.12%를 차지하며 현재 수요의 중심에 자리 잡고 있습니다. 클라우드 탄소 발자국 추적 소프트웨어 시장은 통신 사업자, 관리형 서비스 제공업체, 소프트웨어 중심 기업들이 클라우드 인프라를 가장 많이 활용하고 있기 때문에 자연스럽게 이들 부문에서 초기 성장을 보였습니다. 또한 이러한 기업들은 성숙한 플랫폼 엔지니어링 팀을 보유하고 있어 다른 산업 분야보다 원격 측정, 오케스트레이션, 비용 시스템과의 통합이 더 용이합니다. 대규모 인프라를 운영하고 있다는 점은 탄소 추적을 단순한 보고 활동이 아닌 운영 효율성과 밀접하게 연관 짓도록 합니다. 클라우드 탄소 발자국 추적 소프트웨어 시장에서 이러한 디지털 집약도와 거버넌스 성숙도의 조합은 IT 및 통신 고객을 위한 초기 시장 선도력을 뒷받침합니다. 또한 이 분야는 향후 규제가 더 엄격하거나 기술적으로 덜 성숙한 분야로 진출하려는 벤더들에게 중요한 시험 무대가 됩니다.
소매 및 소비재 부문은 2031년까지 연평균 24.89% 성장할 것으로 예상되며, 이는 최종 사용자 부문 중 가장 빠르게 성장하는 분야입니다. 이러한 수요 증가는 디지털 공급망 전반에 걸쳐 제품, 소싱 및 지속가능성 데이터를 더욱 긴밀하게 연결해야 하는 필요성에서 비롯됩니다. Worldly는 2026년 보고서에서 브랜드들이 자사의 제품 영향 분석 도구를 사용하여 400,000만 개 제품의 배출량을 모델링했다고 밝혔는데, 이는 제품 수준의 탄소 분석이 운영 워크플로에 더욱 깊숙이 통합되고 있음을 보여줍니다. 클라우드 기반 탄소 발자국 추적 소프트웨어 시장은 이러한 변화의 수혜를 받고 있는데, 제품 탄소 관련 작업이 클라우드 기반 데이터 플랫폼, 공급업체 시스템 및 보고 엔진의 연동에 점점 더 의존하게 되었기 때문입니다. 금융, 에너지 및 유틸리티, 산업 제조 부문 또한 각기 다른 보고 규칙, 에너지 관련 의사 결정 및 제품 탄소 발자국 요구 사항에 직면하고 있기 때문에 중요한 분야로 남아 있습니다. 의료, 정부 및 운송 부문은 아직 도입 초기 단계에 있지만, 공공 보고, 디지털 인프라 감독 및 운영 효율성이 점차 연계되는 성장 잠재력을 보여줍니다.
지리 분석
북미 클라우드 탄소 발자국 추적 소프트웨어 시장
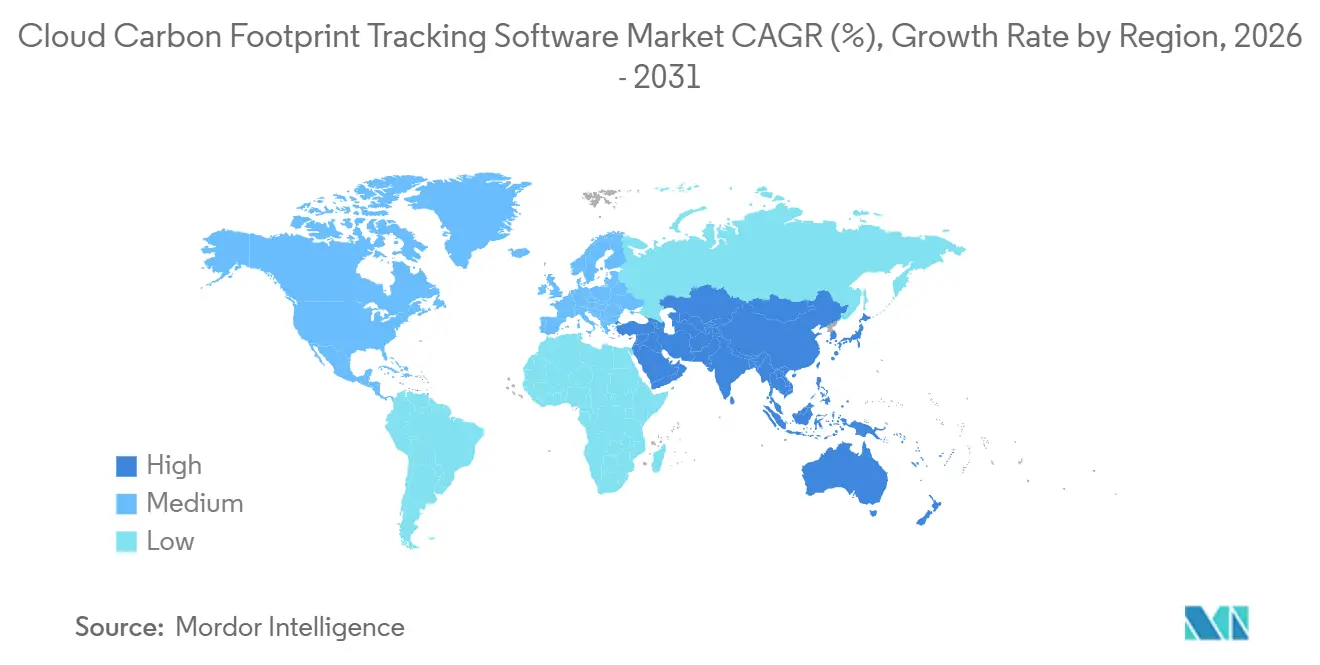
북미는 2025년에도 전 세계 클라우드 탄소 발자국 추적 소프트웨어 시장 점유율 34.56%를 차지하며 선두 자리를 유지할 것으로 예상됩니다. 북미 클라우드 탄소 발자국 추적 소프트웨어 시장은 클라우드 네이티브 기업의 높은 집중도, 성숙한 FinOps 팀, 그리고 쿠버네티스의 조기 도입 덕분에 성장했습니다. 미국은 대기업들이 클라우드 운영 및 광범위한 디지털 인프라 요구 사항을 중심으로 감사 가능한 배출량 워크플로우를 이미 구축하고 있었기 때문에 핵심 수익 중심지로 남았습니다. 캐나다는 글로벌 지속가능성 보고 관행에 더욱 부합하면서 수요를 뒷받침했고, 멕시코는 유럽 보고 요건에 점점 더 부합하는 수출 연계 공급망을 통해 시장 중요성을 더했습니다. Flexera의 2026년 조사 결과에 따르면 북미 응답자의 34%가 클라우드 탄소 발자국을 추적하고 있는 것으로 나타나, 유럽이 여전히 선두를 유지하고 있지만 북미에서도 이미 시범 사용 단계를 넘어섰음을 시사합니다.
유럽 및 아시아 태평양 클라우드 탄소 발자국 추적 소프트웨어 시장
유럽은 클라우드 탄소 발자국 추적 소프트웨어 시장에서 규제 강도가 가장 높은 지역으로, 주요 클라우드 소비 경제권 전반에 걸쳐 규제 준수를 위한 구매가 강세를 보였습니다. 유럽의 수요는 CSRD(클라우드 탄소 발자국 기록 및 보고)와 ESRS E1(환경 영향 평가 시스템 E1)에 의해 주도되었으며, 이는 감사 가능한 데이터 수집, 방법론적 일관성, 그리고 부서 간 보고 워크플로에 대한 필요성을 증가시켰습니다. 아시아 태평양 지역은 2031년까지 연평균 27.34%의 성장률을 기록하며 클라우드 탄소 발자국 추적 소프트웨어 시장에서 가장 빠르게 성장하는 지역으로 자리매김할 것으로 예상됩니다. 아시아 태평양 지역의 성장은 인도의 퍼블릭 클라우드 도입 확대, 일본의 정보 공개 기대치 상승, 그리고 호주 및 기타 지역 시장의 지속가능성 보고 확대 움직임과 관련이 있습니다. 또한, 반도체 생산, 디지털 인프라 투자, 그리고 AI 관련 컴퓨팅 성장과 관련된 강력한 수요 덕분에 벤더들은 기업 및 규제 대상 구매자를 폭넓게 확보할 수 있습니다.
중동 및 아프리카, 남미 클라우드 탄소 발자국 추적 소프트웨어 시장
남미, 중동, 아프리카는 여전히 초기 단계에 머물러 있지만, 클라우드 기반 탄소 발자국 추적 소프트웨어 시장은 이 세 지역 모두에서 진입 장벽이 점차 낮아지고 있습니다. 남미에서는 브라질이 선두를 달리고 있는데, 이는 대규모 기업 기반과 현지 클라우드 인프라 덕분에 규제 대상 고객에게 현지에서 서비스를 제공하는 것이 더 실용적이기 때문입니다. 이러한 추세는 IBM 터보노믹이 2026년 상파울루에 사업을 확장하면서 더욱 강화될 전망입니다. 중동 지역의 수요는 국가 주도의 디지털 인프라 전략과 대기업, 특히 사우디아라비아와 아랍에미리트의 탄소 중립 목표 달성 노력에 힘입어 증가하고 있습니다. 아프리카는 아직 초기 단계이지만, 남아프리카공화국과 나이지리아는 국제 무역 관계 개선과 디지털 인프라 구축 확대로 배출량 측정 및 보고에 대한 필요성이 커지면서 중요한 시장으로 부상하고 있습니다.
경쟁 구도
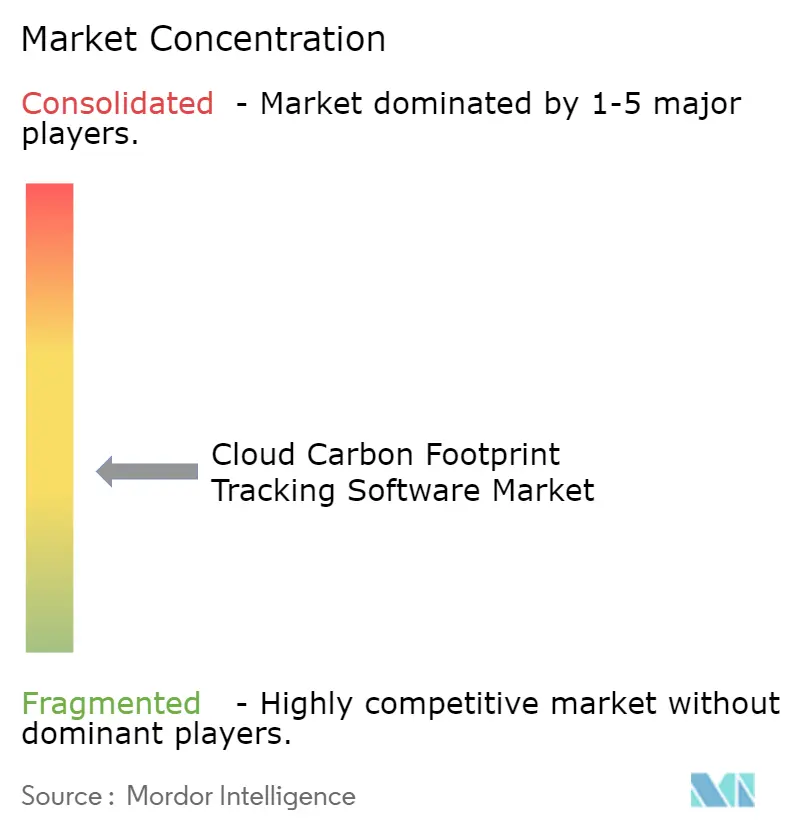
클라우드 탄소 발자국 추적 소프트웨어 시장은 기업 최적화 솔루션 제공업체와 전문 탄소 데이터 제공업체, 그리고 새롭게 등장한 FinOps 기반 플랫폼들이 경쟁하는, 비교적 세분화된 시장 구조를 보입니다. IBM Turbonomic과 IBM Apptio는 최적화와 재무 거버넌스를 연계하는 솔루션으로 시장에서 두각을 나타내고 있으며, Electricity Maps와 WattTime은 세부적인 배출량 데이터와 그리드 인텔리전스를 통해 차별화된 가치를 제공합니다. Cast AI, CloudZero, Harness, Greenpixie, EasyVirt, Kubecost, CloudBolt, StormForge는 각각 Kubernetes 효율성부터 AI 기반 비용 배분, 멀티 클라우드 거버넌스에 이르기까지 다양한 분야에서 탄소 발자국 추적 소프트웨어 솔루션을 제공하고 있습니다. 이러한 시장 상황으로 인해 클라우드 탄소 발자국 추적 소프트웨어 시장은 단일 지배적인 공급업체가 없는 반면, 광범위한 컨트롤 플레인 플랫폼과 특정 분야에 특화된 도구 간의 품질 격차가 뚜렷하게 나타납니다. 경쟁력은 기업 구매자들이 클라우드 환경 전반에 걸쳐 신뢰할 수 있는 단일 운영 관점에서 비용 배분, 탄소 회계, 워크로드 최적화를 통합적으로 제공할 수 있는 기업에 달려 있습니다.
클라우드 기반 탄소 발자국 추적 소프트웨어 시장의 주요 트렌드는 탄소 가시성을 독립적인 기능으로 판매하는 대신 비용과 탄소 측정 지표를 통합하는 경쟁입니다. 하네스는 2026년 5월 클라우드 및 AI 비용 관리 솔루션을 출시하며 이러한 방향으로 나아갔고, AI 공급업체 지출 및 요청 수준의 귀속 정보까지 포함하도록 기능을 확장했습니다. 클라우드제로는 AI 지출에 대한 자체적인 재무 관리 시스템을 구축하여 배출량 관리와 관련된 구매자 논의에 더욱 상세한 비용 할당 정보를 포함시켰습니다. IBM은 장기 계약으로 아트루비아(Atruvia)와 협력하여 터보노믹(Turbonomic) 기반 최적화를 통해 대규모 은행 환경에서 인프라 요구 사항과 에너지 사용량을 줄임으로써 기업 고객으로서의 신뢰도를 강화했습니다. 이러한 움직임은 공급업체들이 더 이상 대시보드의 깊이 있는 기능만으로 경쟁하지 않고, 구매자들이 비용, 활용도, 배출량과 연관된 측정 가능한 운영 성과를 점점 더 원하고 있음을 보여줍니다.
클라우드 기반 탄소 발자국 추적 소프트웨어 시장은 차별화가 가능한 매력적인 미개척 분야입니다. 정부 및 규제 대상 고객에게는 주권 및 사설 배포 옵션이 중요하며, 기업들이 일반적인 인프라 지표를 넘어 더 심층적인 분석을 추구함에 따라 AI 추론 수준의 기여도 분석이 더욱 중요해지고 있습니다. 중소기업을 위한 제품 또한 또 다른 기회입니다. 소규모 공급업체는 가치 사슬 보고 압력이 실제 소프트웨어 도입으로 이어지려면 간소화된 통합과 합리적인 가격 책정이 필요하기 때문입니다. Electricity Maps가 더욱 세분화된 Scope 2 회계 기준을 옹호하는 것은 일부 공급업체가 미래 제품 요구 사항을 정의할 규칙을 만들어가려는 노력을 보여줍니다. 기준이 강화됨에 따라 투명한 방법, 신뢰할 수 있는 전력망 데이터, 유연한 배포 모델을 갖춘 공급업체가 기본적인 보고 기능에만 의존하는 공급업체보다 더 오랫동안 시장에서 자리를 유지할 가능성이 높습니다.
클라우드 기반 탄소 발자국 추적 소프트웨어 업계 선두 기업
워터셰드 테크놀로지 주식회사
페르세포니 AI 주식회사
SAP SE
마이크로 소프트
세일즈포스, Inc.
- *면책조항: 주요 플레이어는 특별한 순서 없이 정렬되었습니다.
최근 산업 발전
- 2026년 5월: Harness는 엔지니어링 및 FinOps 팀에게 개별 요청 수준까지 AI 인프라 지출에 대한 실시간 가시성을 제공하는 두 가지 신제품인 AI DLC Insights와 클라우드 및 AI 비용 관리(Cloud and AI Cost Management)를 베타 버전으로 출시했습니다. 클라우드 및 AI 비용 관리는 Harness의 기존 FinOps 플랫폼을 확장하여 OpenAI, Anthropic, AWS Bedrock 및 Google Cloud Vertex AI를 포함한 AI 공급업체의 지출을 관리하고 에이전트 수준의 ROI와 비용을 연계합니다.
- 2026년 5월: CloudZero는 AI 지출 관리를 위한 재무 제어 플랫폼을 출시하여 제품, 고객 및 기능에 대한 AI 비용을 실시간으로 다차원적으로 할당할 수 있도록 지원합니다. 이 플랫폼은 기업 고객을 위해 연간 14조 건 이상의 청구 이벤트를 처리하며, 기존 클라우드 비용 할당 엔진에 AI 기반 기여도 분석 기능을 새로운 차원으로 추가했습니다.
- 2026년 5월: AWS는 2026년 6월 30일부로 고객 탄소 발자국 도구(Customer Carbon Footprint Tool)의 사용을 중단하고 모든 고객을 새로운 AWS 지속가능성 콘솔(AWS Sustainability Console)로 전환한다고 발표했습니다. 이 콘솔은 프로그래밍 방식의 API 접근, 구성 가능한 CSV 보고서, 통합된 Scope 1-3 보고 기능을 제공합니다. 이는 AWS의 기본 탄소 측정 및 보고 인프라를 크게 업그레이드한 것입니다.
- 2026년 5월: SAP는 탄소 발자국 시뮬레이션, 지속가능성 보고서 작성 및 포장 규정 준수를 지원하는 새로운 지속가능성 AI 에이전트를 2026년 말까지 일반에 공개할 예정이라고 발표했습니다. 이는 재무, 조달 및 공급망 팀 전반에 걸쳐 자율적인 다단계 지속가능성 워크플로 관리로의 전환을 시사합니다.
글로벌 클라우드 탄소 발자국 추적 소프트웨어 시장 보고서 범위
클라우드 탄소 발자국 추적 소프트웨어 시장은 기업이 클라우드 컴퓨팅, 멀티 클라우드 환경 및 IT 워크로드와 관련된 온실가스 배출량을 측정, 모니터링 및 최적화할 수 있도록 지원하는 디지털 플랫폼 및 서비스를 의미합니다. 이러한 솔루션은 인프라 모니터링, 지속가능성 보고, 탄소 회계, FinOps 통합 탄소 관리, AI/ML 기반 지속가능성 최적화, 멀티 클라우드 배출량 추적 및 워크로드 수준 탄소 분석과 같은 기능을 제공합니다.
클라우드 탄소 발자국 추적 소프트웨어 시장 보고서는 구성 요소(플랫폼 및 서비스), 배포 모드(클라우드 기반, 온프레미스 및 하이브리드), 기업 규모(대기업 및 중소기업), 애플리케이션(클라우드 인프라 모니터링 및 최적화, 지속가능성 보고 및 탄소 회계, FinOps 통합 탄소 관리, AI/ML 지속가능성 최적화, 멀티 클라우드 배출 관리, 애플리케이션 및 워크로드 탄소 분석), 최종 사용자 산업(산업 제조, 에너지 및 유틸리티, 금융 및 보험, 소매 및 소비재, IT 및 통신, 의료 및 생명 과학, 정부 및 공공 부문, 운송 및 물류 및 기타 최종 사용자 산업) 및 지역(북미, 남미, 유럽, 아시아 태평양, 중동 및 아프리카)별로 세분화됩니다. 시장 예측은 가치(USD) 기준으로 제공됩니다.
| 플랫폼 |
| 서비스 |
| 클라우드 기반 |
| 온 프레미스 |
| 잡종 |
| 대기업 |
| 중소 기업 |
| 클라우드 인프라 모니터링 및 최적화 |
| 지속가능성 보고 및 탄소 회계 |
| FinOps 통합 탄소 관리 |
| AI/ML 기반 지속가능성 최적화 |
| 멀티클라우드 배출량 관리 |
| 애플리케이션 및 워크로드 탄소 분석 |
| 산업 제조 |
| 에너지 및 유틸리티 |
| BFSI |
| 소매 및 소비재 |
| IT 및 통신 |
| 건강 관리 및 생명 과학 |
| 정부 및 공공 부문 |
| 운송 및 물류 |
| 기타 최종 사용자 산업 |
| 북아메리카 | United States |
| Canada | |
| Mexico | |
| 남아메리카 | Brazil |
| Argentina | |
| 남아메리카의 나머지 지역 | |
| 유럽 | 독일 |
| 영국 | |
| France | |
| 이탈리아 | |
| 스페인 | |
| 러시아 | |
| Netherlands | |
| 유럽의 나머지 | |
| 아시아 태평양 | China |
| Japan | |
| India | |
| 대한민국 | |
| 호주와 뉴질랜드 | |
| 아시아 태평양 기타 지역 | |
| 중동 | Saudi Arabia |
| United Arab Emirates | |
| 중동의 나머지 지역 | |
| 아프리카 | 남아프리카 공화국 |
| 나이지리아 | |
| 아프리카의 나머지 지역 |
| 구성 요소 별 | 플랫폼 | |
| 서비스 | ||
| 배포 모드별 | 클라우드 기반 | |
| 온 프레미스 | ||
| 잡종 | ||
| 기업 규모별 | 대기업 | |
| 중소 기업 | ||
| 애플리케이션 | 클라우드 인프라 모니터링 및 최적화 | |
| 지속가능성 보고 및 탄소 회계 | ||
| FinOps 통합 탄소 관리 | ||
| AI/ML 기반 지속가능성 최적화 | ||
| 멀티클라우드 배출량 관리 | ||
| 애플리케이션 및 워크로드 탄소 분석 | ||
| 최종 사용자 산업별 | 산업 제조 | |
| 에너지 및 유틸리티 | ||
| BFSI | ||
| 소매 및 소비재 | ||
| IT 및 통신 | ||
| 건강 관리 및 생명 과학 | ||
| 정부 및 공공 부문 | ||
| 운송 및 물류 | ||
| 기타 최종 사용자 산업 | ||
| 지리학 | 북아메리카 | United States |
| Canada | ||
| Mexico | ||
| 남아메리카 | Brazil | |
| Argentina | ||
| 남아메리카의 나머지 지역 | ||
| 유럽 | 독일 | |
| 영국 | ||
| France | ||
| 이탈리아 | ||
| 스페인 | ||
| 러시아 | ||
| Netherlands | ||
| 유럽의 나머지 | ||
| 아시아 태평양 | China | |
| Japan | ||
| India | ||
| 대한민국 | ||
| 호주와 뉴질랜드 | ||
| 아시아 태평양 기타 지역 | ||
| 중동 | Saudi Arabia | |
| United Arab Emirates | ||
| 중동의 나머지 지역 | ||
| 아프리카 | 남아프리카 공화국 | |
| 나이지리아 | ||
| 아프리카의 나머지 지역 | ||
보고서에서 답변 한 주요 질문
클라우드 기반 탄소 발자국 추적 소프트웨어 부문의 시장 전망은 어떻습니까?
클라우드 기반 탄소 발자국 추적 소프트웨어 시장은 2025년 9억 2천만 달러 규모였으며, 2026년에는 11억 4천만 달러에 달하고, 2031년에는 연평균 24.18%의 성장률로 33억 6천만 달러에 이를 것으로 예상됩니다.
2026년 클라우드 기반 탄소 발자국 추적 소프트웨어 수요를 견인하는 요인은 무엇일까요?
주요 수요 동인은 의무적인 지속가능성 보고, 광범위한 FinOps 도입, 그리고 AI 및 GPU 워크로드의 에너지 부담 증가입니다. 이러한 요인들로 인해 기업들은 감사 준비가 완료된 실시간 추적 도구를 도입하고 있습니다.
클라우드 기반 탄소 발자국 추적 소프트웨어에서 어떤 배포 모델이 가장 빠르게 확산되고 있습니까?
하이브리드 배포는 2031년까지 연평균 26.03%의 가장 빠른 성장률을 보일 것으로 예상됩니다. 데이터 상주 규칙과 규제 산업 요건이 이러한 변화를 뒷받침하고 있습니다.
이 소프트웨어 분야에서 가장 빠르게 성장하는 응용 분야는 무엇입니까?
AI/ML 기반 지속가능성 최적화 시장은 2031년까지 연평균 26.41% 성장할 것으로 예상됩니다. GPU 집약적인 워크로드와 추론당 탄소 배출량 가시성에 대한 요구가 증가함에 따라 수요가 더욱 증가하고 있습니다.
현재 클라우드 기반 탄소 발자국 추적 소프트웨어 분야를 선도하는 지역은 어디입니까?
북미는 클라우드 네이티브 기업 기반이 크고 FinOps를 조기에 도입했기 때문에 2025년에는 34.56%의 점유율로 선두를 차지할 것으로 예상됩니다. 아시아 태평양 지역은 2031년까지 가장 빠른 성장세를 보일 것으로 전망됩니다.
오늘날 가장 많은 수익을 창출하는 고객 그룹은 어느 그룹입니까?
대기업은 2025년까지 64.92%의 점유율로 시장을 주도할 것으로 예상됩니다. 이들은 광범위한 멀티 클라우드 환경, 보고 의무 및 거버넌스 요구 사항으로 인해 가장 먼저, 그리고 가장 큰 규모의 구매자가 될 것입니다.


