

DNA 백신 시장 규모 및 점유율
시장 개관
| 학습 기간 | 2020 - 2031 |
|---|---|
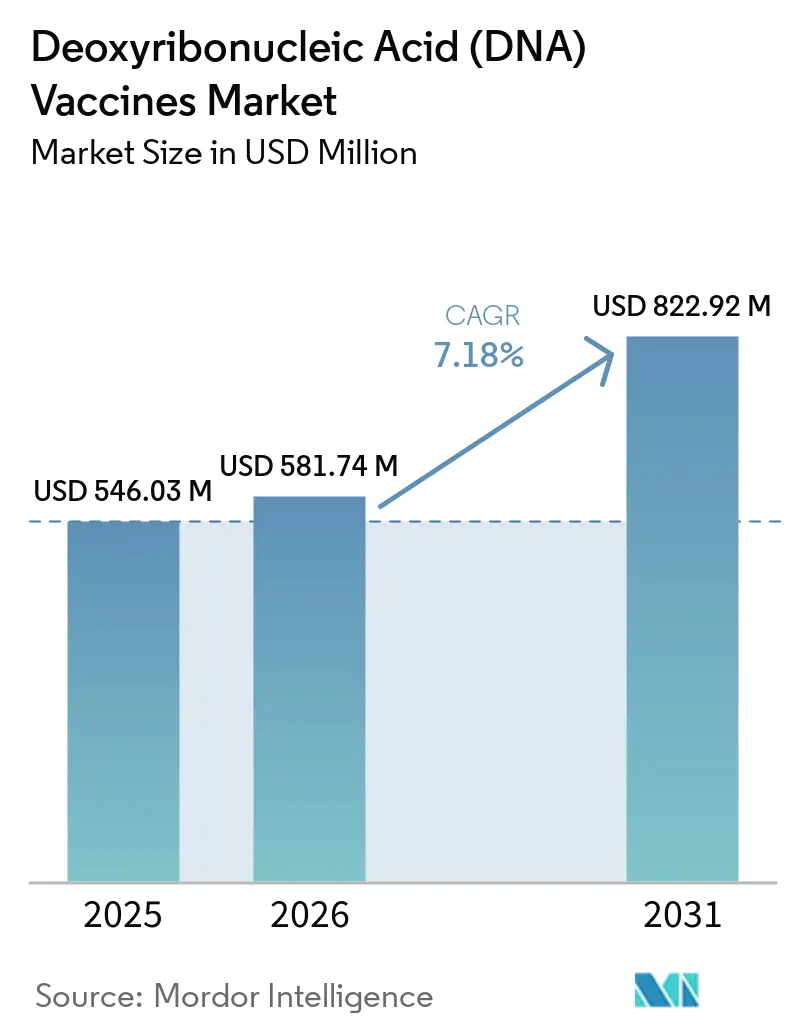
| 시장 규모(2026년) | USD 581.74 백만 |
| 시장 규모(2031년) | USD 822.92 백만 |
| 성장률(2026년~2031년) | 7.18 % CAGR |
| 가장 빠르게 성장하는 시장 | 아시아 태평양 |
| 가장 큰 시장 | 북아메리카 |
| 시장 집중 | 중급 |
주요 선수 *면책조항: 주요 플레이어는 특별한 순서 없이 정렬되었습니다. 이미지 © Mordor Intelligence. 재사용 시 CC BY 4.0에 따라 저작자 표시가 필요합니다. | |
모르도르 인텔리전스의 DNA 백신 시장 분석
DNA 백신 시장 규모는 2025년 5억 4,603만 달러에서 2026년 5억 8,174만 달러로 성장할 것으로 예상되며, 2026년부터 2031년까지 연평균 7.18%의 성장률을 기록하여 2031년에는 8억 2,292만 달러에 이를 것으로 전망됩니다.
2~8°C에서의 열 안정성은 초저온 시스템이 제한적인 환경에서 유통 제약을 줄여줄 수 있습니다. 재사용 가능한 플라스미드 골격은 새로운 항원 서열이 필요할 때 개발 시간을 단축시켜 줍니다. 또한, 확립된 동물 백신 기반은 인체 대상 프로그램에 제조 및 규제 관련 기준점을 제공합니다. 무세포 DNA 생산은 맞춤형 항암제 후보 물질의 개발 기간을 단축할 수 있기 때문에 점점 더 중요해지고 있습니다. 따라서 DNA 백신 시장은 임상 검증, 실용적인 전달 방법, 그리고 플랫폼의 장점을 승인된 제품으로 전환하는 능력에 달려 있습니다.
주요 보고서 요약
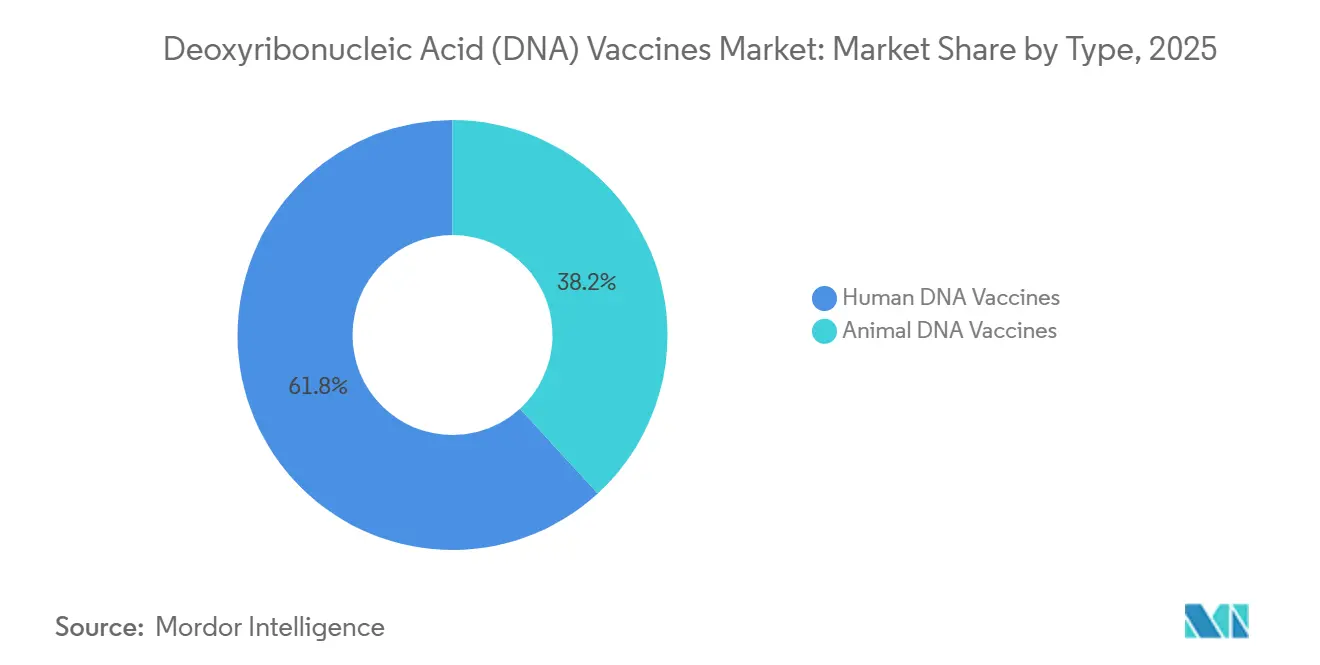
- 유형별로 보면, 인간 DNA 백신은 2025년 DNA 백신 시장 점유율의 61.83%를 차지했으며, 해당 부문은 2031년까지 연평균 8.51% 성장할 것으로 예상됩니다.
- 백신 접종 목적별로 보면, 예방 백신이 2025년에는 65.38%를 차지할 것으로 예상되며, 치료 백신은 2031년까지 연평균 9.07% 성장할 것으로 전망됩니다.
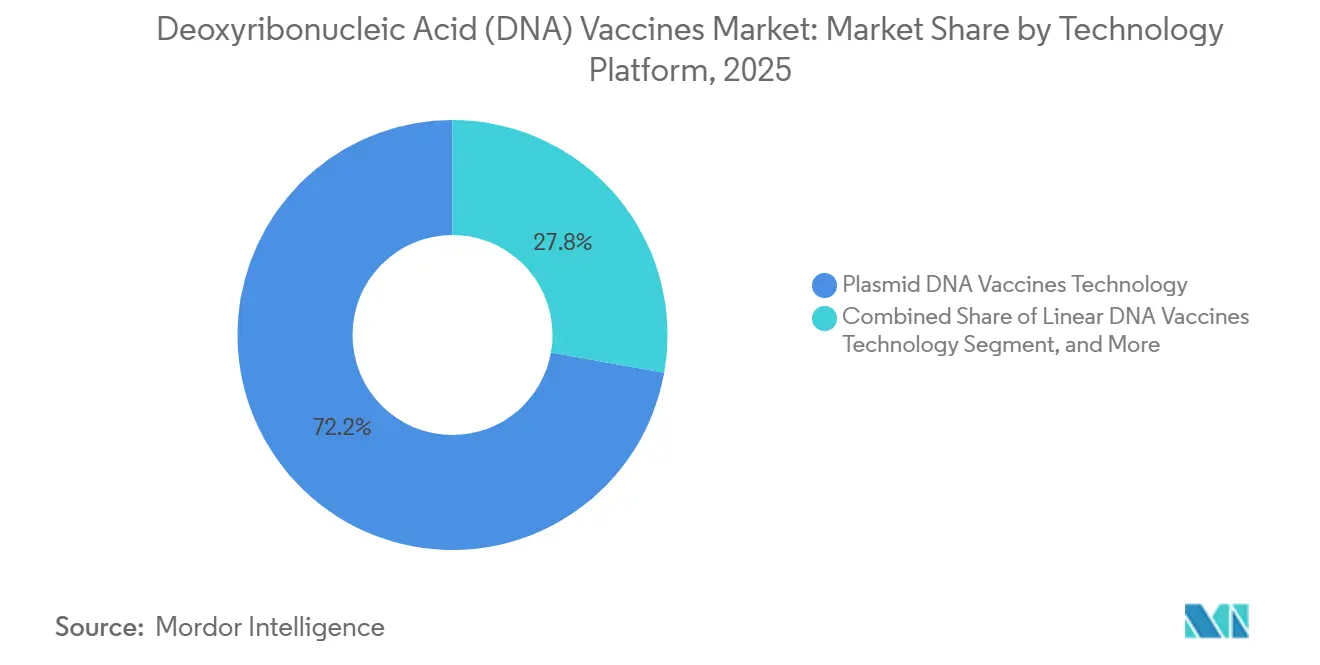
- 기술 플랫폼별로 보면, 플라스미드 DNA는 2025년 DNA 백신 시장 점유율의 72.16%를 차지했으며, 2031년까지 연평균 9.18%의 성장률을 보일 것으로 예상됩니다.
- 전달 방식별로는 전기천공법이 2025년 DNA 백신 시장 점유율의 55.63%를 차지할 것으로 예상되며, 지질 및 나노입자 전달 방식은 2031년까지 연평균 8.82% 성장할 것으로 전망됩니다.
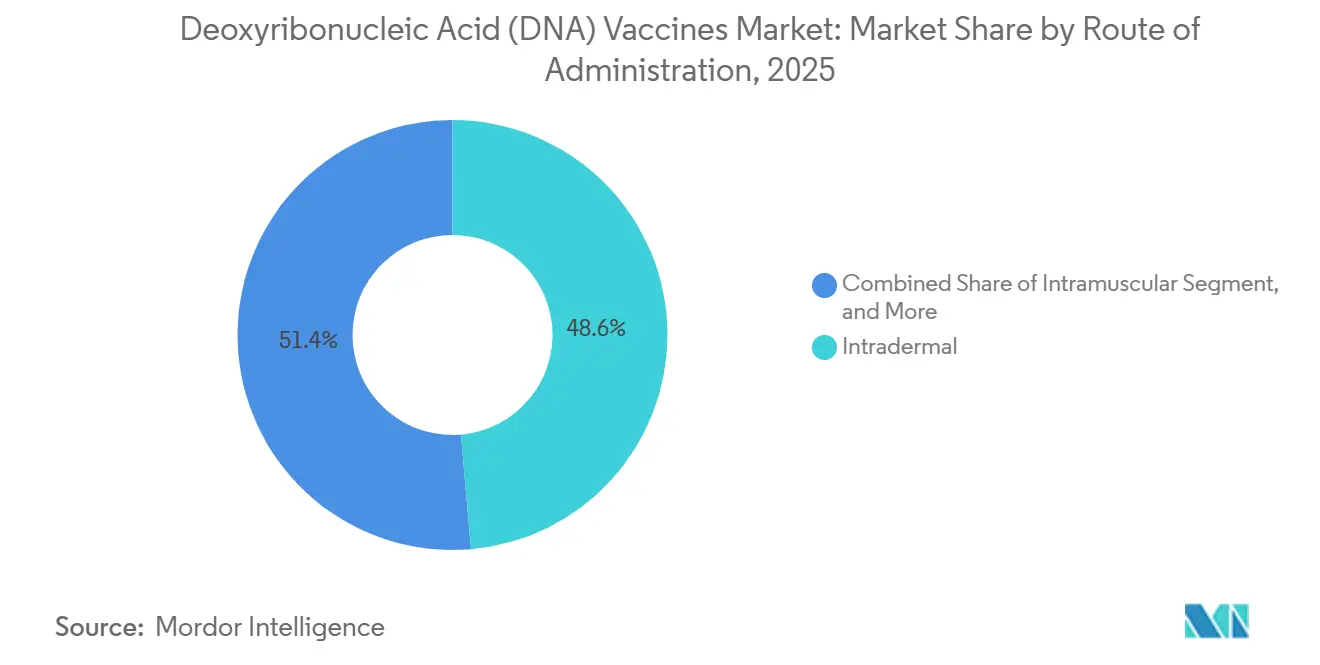
- 투여 경로별로 보면, 피내 투여 방식이 2025년 DNA 백신 시장 규모의 48.63%를 차지했으며, 2031년까지 연평균 9.87%의 성장률을 보일 것으로 예상됩니다.
- 지표상으로는 감염성 질환이 2025년 DNA 백신 시장 규모의 38.63%를 차지할 것으로 예상되며, 종양학 분야는 2031년까지 연평균 9.21% 성장할 것으로 전망됩니다.
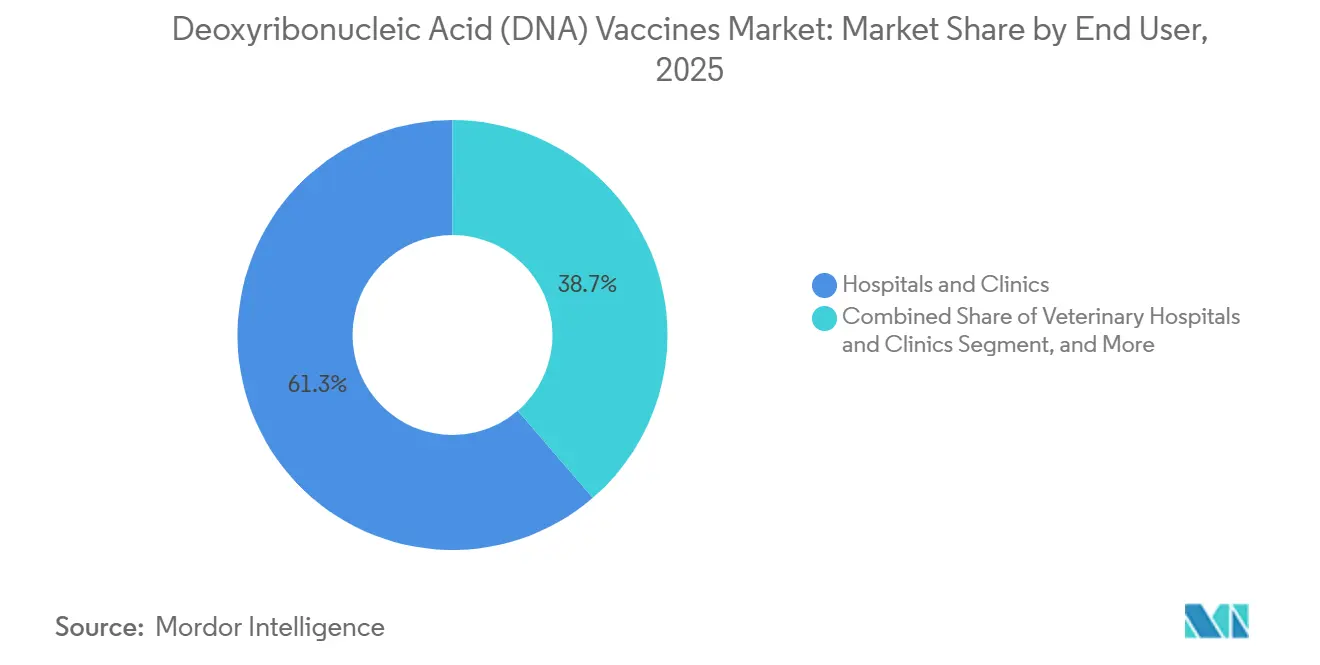
- 최종 사용자별로 보면, 병원 및 진료소가 2025년 DNA 백신 시장 점유율의 61.32%를 차지할 것으로 예상되며, 동물병원 및 진료소는 2031년까지 연평균 8.35%의 성장률을 보일 것으로 전망됩니다.
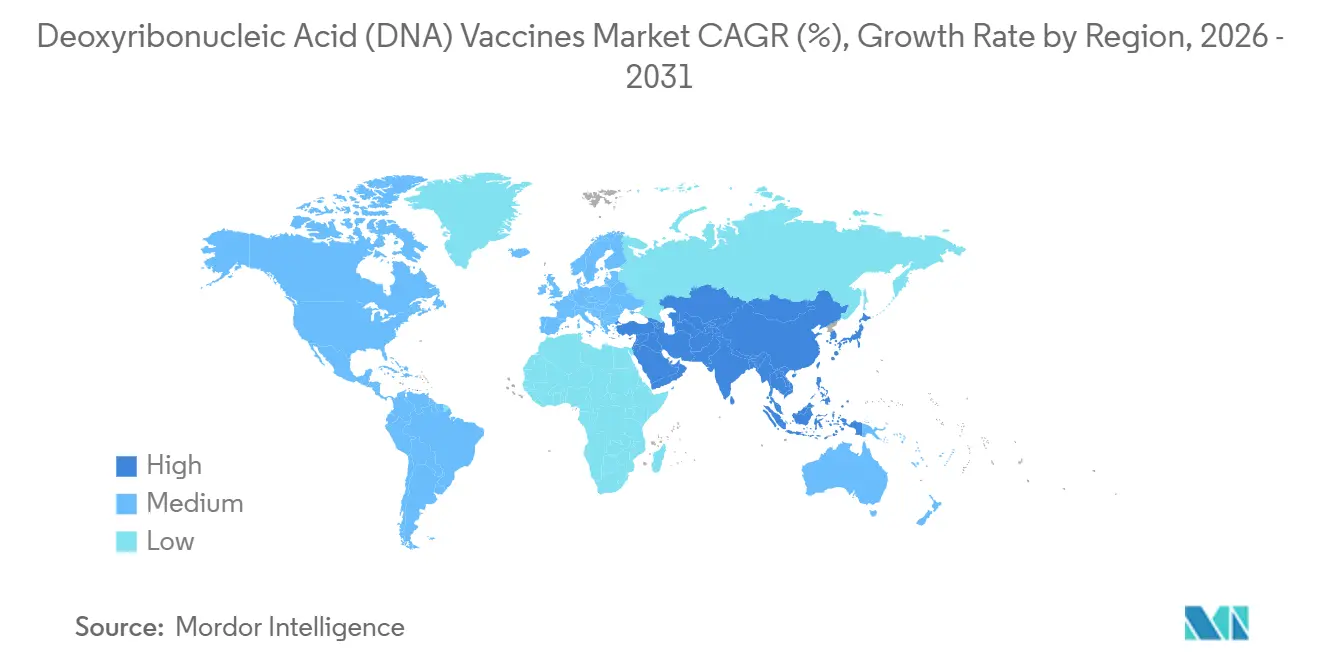
- 지역별로는 북미가 2025년 DNA 백신 시장의 38.12%를 차지할 것으로 예상되며, 아시아 태평양 지역은 2031년까지 연평균 8.76%의 성장률을 기록할 것으로 전망됩니다.
참고: 본 보고서의 시장 규모 및 예측 수치는 Mordor Intelligence의 독자적인 추정 프레임워크를 사용하여 생성되었으며, 2026년 1월 기준 최신 데이터 및 분석 정보를 반영하여 업데이트되었습니다.
글로벌 DNA 백신 시장 동향 및 분석
드라이버 영향 분석
| 운전기사 | (~) CAGR 예측에 미치는 영향 | 지리적 관련성 | 영향 타임라인 |
|---|---|---|---|
| 새롭게 출현하거나 재출현하는 병원균에 대한 더욱 신속한 대응 | 1.1% | 전 세계적인 시장이며, 특히 사하라 이남 아프리카, 동남아시아 및 중동 지역에서 초기 수요가 높습니다. | 단기 (≤ 2년) |
| 성장하는 항암 치료제 및 맞춤형 백신 파이프라인 | 1.8% | 북미와 유럽에서 시범 운영 후, 추후 아시아 태평양 지역으로 시범 확대될 예정입니다. | 중기(2~4년) |
| 안정적이고 확장 가능한 백신 플랫폼에 대한 수요 증가 | 1.3% | 전 세계적인 현상이며, 특히 남아시아, 동남아시아 및 사하라 이남 아프리카 지역에서 높은 관련성을 지닌다. | 중기(2~4년) |
| 수의학 및 인수공통전염병 예방 확대 | 0.8% | 북미, 유럽, 아시아 태평양 | 단기 (≤ 2년) |
| 팬데믹 대비를 위한 공공-민간 자금 조달 | 0.7% | 전 세계적으로 사업을 진행하며, 자금 조달은 북미, 유럽 및 일부 아시아 태평양 국가에 집중되어 있습니다. | 중기(2~4년) |
| 변이체 및 병원체 프로그램 전반에 걸친 항원 설계 재사용 | 0.6% | 글로벌 | 장기 (≥ 4년) |
| 출처: 모르도르 정보 | |||
새롭게 출현하거나 재출현하는 병원균에 대한 더욱 신속한 대응
DNA 백신은 검증된 플라스미드 골격에 새롭게 선택된 항원 서열을 사용할 수 있어 병원체의 유전적 특성이 규명된 후 초기 설계 단계를 단축할 수 있습니다. 이노비오(INOVIO)는 코로나19 대응 기간 동안 서열 선택부터 최초 인체 투여까지 82일 만에 완료했습니다. 가나의 성인 220명을 대상으로 한 INO-4500 1b상 임상 연구에서는 전기천공법을 이용한 피하 투여 후 측정 가능한 체액성 및 세포성 면역 반응이 보고되었습니다. [1] Smiley, C. et al., “Safety, Tolerability, and Immunogenicity of INO-4500, a Synthetic DNA-Based Vaccine Against Lassa Virus, in a Phase 1b Clinical Trial in Healthy Ghanaian Adults,” Frontiers in Immunology, frontiersin.org 이 결과는 라싸 바이러스와 같은 병원체에 대한 지속적인 개발을 뒷받침하며, 신속 대응 플랫폼이 실질적인 가치를 가질 수 있음을 시사합니다. 또한, 사전 대비 프로그램을 통해 광범위한 접종이 필요하기 전에 재사용 가능한 제조 및 규제 경험을 축적할 경우 DNA 백신 시장은 더욱 성장할 수 있습니다. 다른 많은 mRNA 제품보다 온도 민감도가 낮기 때문에 냉장 유통망이 제한적인 지역에서도 사용이 가능합니다.
성장하는 항암 치료제 및 맞춤형 백신 파이프라인
치료용 DNA 백신은 감염 예방보다는 종양 특이적 돌연변이에 대한 면역 반응을 유도하기 위해 개발되고 있습니다. 2026년 1상 교모세포종 연구에서는 최대 40개의 공간적으로 분포된 신항원을 표적으로 하는 맞춤형 DNA 백신으로부터 백신 특이적 T세포 반응이 보고되었습니다. [2] Chiriboga, F. et al., “Adjuvant Personalized Multivalent Neoantigen DNA Vaccination for MGMT Unmethylated Glioblastoma: A Phase 1 Trial,” Nature Cancer, nature.com 신항원 백신에 대한 연구는 또한 지속적인 T세포 면역의 가능성을 제시했지만, 각 프로그램에서 임상적 이점을 평가해야 합니다. Touchlight는 자사의 무세포 dbDNA 플랫폼을 사용하여 2026년 7월 NEOVACC 1상 맞춤형 폐암 백신 임상 시험에서 첫 환자 투약을 보고했습니다. [3] Touchlight Genetics, “Touchlight의 dbDNA 제조 시설이 MHRA로부터 세계 최초 GMP 라이선스를 획득했습니다.” Touchlight, touchlight.com 더 빠른 생산은 빠르게 진행되는 종양에 대해 환자 맞춤형 제품을 더욱 효과적으로 만들 수 있습니다. 이러한 활동은 DNA 백신 시장 내 종양학 분야의 9.2% 예측 CAGR을 뒷받침합니다.
안정적이고 확장 가능한 백신 플랫폼에 대한 수요 증가
동결건조 형태의 DNA 백신은 일반 냉장 보관 시 안정적으로 유지되므로 일부 프로그램의 유통 부담을 줄여줍니다. 터치라이트(Touchlight)와 리네아렉스(LineaRx)의 무세포 생산 방식은 세균 발효를 방지하고 제조 주기를 단축하도록 설계되었습니다. 엔토스(Entos)는 2025년 3월 캐나다 정부 및 앨버타 주 정부와 1억 9,850만 달러 규모의 파트너십을 체결하여 에드먼턴에 연구 및 GMP 제조 시설을 건설한다고 발표했습니다. 이 시설은 연간 1,000만 회분의 백신 생산을 지원할 계획입니다. 터치라이트는 햄프턴 사업장에 11개의 제조 시설을 갖추고 있으며 연간 8kg 이상의 DNA 백신 생산 능력을 보유하고 있다고 밝혔습니다. 이러한 투자는 대규모 인체용 백신 출시 이전에 DNA 백신 시장의 공급 능력을 확충하고 있음을 보여줍니다.
수의학 및 인수공통전염병 예방 확대
동물 DNA 백신은 아직 인간에게 널리 적용되지는 않았지만, 상업적 성공 사례를 보여주고 있습니다. 반려동물, 말, 양식업 분야에서 이미 사용되어 규제 및 제조 측면에서 친숙함을 확보했습니다. 동물과 인간의 병원체 위험이 겹치는 부분은 인수공통전염병 프로그램에 대한 자금 지원을 뒷받침할 수 있습니다. 2025년 연구에 따르면 개 디스템퍼에 대한 지질 나노입자 DNA 백신은 개에서 300일 이상 중화항체를 생성하는 것으로 나타났습니다. 터치라이트(Touchlight)와 세바 동물건강(Ceva Animal Health)은 다년간의 계약을 체결하여 동물용 DNA 백신을 개발 및 생산하기로 했습니다. 이러한 계약은 동물 건강 분야가 DNA 백신 시장에서 중요한 수익원이자 실질적인 개발 환경으로 자리매김할 수 있음을 보여줍니다.
제약 영향 분석
| 제지 | (~) CAGR 예측에 미치는 영향 | 지리적 관련성 | 영향 타임라인 |
|---|---|---|---|
| 기존 주사 방식은 인체 면역원성을 낮춥니다. | -0.8 % | 글로벌 | 단기 (≤ 2년) |
| 전기천공 관련 시술 부담 | -0.5 % | 전 세계적으로, 특히 전문 센터 이외의 일차 진료 환경에서 | 단기 (≤ 2년) |
| 제한적 인체 대상 상업적 검증 및 상환 선례 | -0.7 % | 북미와 유럽 | 중기(2~4년) |
| 기기-백신 조합 제품의 CMC 복잡성 | -0.4 % | 북미와 유럽 | 중기(2~4년) |
| 출처: 모르도르 정보 | |||
기존 주사 방식은 인체 면역원성을 낮춥니다.
기존의 근육 주사 및 피하 주사 방식은 많은 인체 DNA 백신 후보 물질에서 약한 면역 반응을 유발했습니다. 발표된 임상 데이터에 따르면, 측정 가능한 면역 반응을 위해서는 mRNA COVID-19 백신의 경우 30~100μg 용량이 필요한 반면, DNA 백신은 2mg 용량이 필요할 수 있습니다. DNA는 세포핵에 도달해야 하는데, 일반적인 주사 방식으로는 이 과정을 도울 수 없습니다. 전기천공법은 세포 흡수율을 향상시킬 수 있지만, 추가적인 장비와 투여 과정이 필요합니다. 2025년에 발표된 전임상 연구에서는 LNP 제형의 H5N1 플라스미드 DNA 백신을 투여한 쥐에서 지속적인 면역 보호 효과가 보고되었습니다. LNP 제형은 이러한 한계를 줄일 수 있지만, 인체 적용을 위해서는 임상 검증과 대규모 생산 공정 개발이 여전히 필요합니다.
제한적 인체 대상 상업적 검증 및 상환 선례
미국 식품의약국(FDA) 승인을 받은 상용 인체 DNA 백신이 없는 상황에서 가격, 보험 적용 범위, 약품 목록 편입 방식 등은 불확실한 상태입니다. 이노비오(INOVIO)의 INO-3107 생물학적 제제 허가 신청(BLA)은 현재 FDA 심사 중이며, 승인 목표일은 2026년 10월 30일입니다. 이 회사는 1/2상 임상시험 참가자의 81%가 치료 후 전년 대비 수술 횟수가 줄었다고 보고했습니다. 희귀의약품 승인은 중요하지만, 모든 DNA 백신에 대한 보험 적용이 자동으로 보장되는 것은 아닙니다. 자이코브-D(ZyCoV-D) 사례는 급성 공중보건 수요의 정점 이후에 제품이 출시될 경우 백신 도입이 제한될 수 있음을 보여주었습니다. DNA 백신 시장 개발업체들은 임상 개발, 출시 시기, 그리고 보험 적용 근거를 현재 질병 부담에 맞춰 조정해야 할 것입니다.
세그먼트 분석
유형별: 인체 관련 프로그램이 매출을 주도하고, 동물 관련 제품은 상업적 경험을 제공합니다.
2025년 매출에서 인체 DNA 백신이 61.83%를 차지했습니다. 이는 HPV 관련 질환, 감염성 질환 및 종양학 분야의 임상 활동을 반영한 수치입니다. 인체 백신 부문에는 MERS-CoV, 라싸 바이러스, 에볼라, 인플루엔자 및 암 관련 프로그램이 포함됩니다. 동물 백신은 나머지 매출을 창출했으며, DNA 기반 제품의 상용화 경험을 제공하는 원천으로 남아 있습니다. 개 흑색종, 말 질병 및 연어 양식 관련 제품은 제조 및 규제 관행에 대한 참고 자료를 제공합니다. 이러한 이력은 개발자들이 DNA 기반 제품의 제조 및 투여 방법을 설명하는 데 도움이 됩니다.
인간 DNA 백신은 2026년부터 2031년까지 연평균 8.51% 성장할 것으로 예상됩니다. VGX-3100은 2026년 5월 중국에서 진행된 3상 임상시험에서 긍정적인 결과를 발표했는데, 여기에는 22개 대학병원에서 207명의 참가자를 대상으로 한 임상시험과 1차 평가변수 달성이 포함됩니다. 포순완방(Fosun Wanbang)은 2026년 1월, 선불금 및 단계별 지급금과 두 자릿수 로열티를 포함하여 총 8억 위안(미화 1억 1,300만 달러 상당) 규모의 계약을 통해 중화권 상업화 권리를 획득했습니다. 이러한 계약 조건은 아시아 태평양 지역의 인간 DNA 백신 시장에 유용한 상업적 참고 자료를 제공합니다. 동물 실험 프로그램은 개발 기간이 짧고 요구되는 증거 기준이 다를 수 있습니다. 따라서 동물 실험은 인체용 백신 제품이 성숙될 때까지 단기적으로 중요한 역할을 계속할 것으로 예상됩니다.
참고: 보고서 구매 시 사용 가능한 모든 개별 세그먼트의 세그먼트 공유
백신 접종 목적별: 치료용 백신 후보 물질 개발 속도가 예방용 백신 개발 속도보다 빠릅니다.
예방 백신은 2025년 매출의 65.38%를 차지했습니다. 팬데믹 대비, 감염병 예방, 그리고 탄탄한 동물 건강 기반이 이러한 비중을 뒷받침했습니다. 치료 프로그램은 2031년까지 연평균 9.07% 성장할 것으로 예상됩니다. 이러한 성장은 주로 신항원에 대한 면역 반응을 유도하는 종양학 프로그램과 관련이 있습니다. 치료는 예방과는 달리 환자마다 맞춤형 치료제가 필요할 수 있으며, 제조 공정 속도와 임상적 근거에 대한 요구 사항도 다릅니다.
맞춤형 치료 백신은 생검 샘플로부터 완제품까지 4주 이내에 제조해야 하는 경우가 많습니다. NEOVACC 임상시험은 이러한 운영상의 요구를 충족하기 위해 무세포 생산 방식이 어떻게 활용되고 있는지 보여줍니다. 알레르기 및 자가면역 질환 치료 프로그램은 아직 개발 초기 단계에 있습니다. 또한, 현재까지 확보된 자료에 따르면 비소세포폐암의 경우 환자 선택이 핵심적인 문제입니다. 따라서 치료 백신이 널리 사용되기 전에 동반 진단법이 필요할 수 있습니다. 종양학 후보 물질이 의미 있는 임상적 효능을 입증한다면 DNA 백신 산업은 더 높은 가치의 제품 구성을 확보할 수 있을 것입니다. 하지만 이러한 기회는 여전히 반응 예측, 제조 일관성 및 보험사의 수용 여부에 달려 있습니다.
기술 플랫폼별 분석: 무세포 형태가 개발됨에 따라 플라스미드 DNA가 가장 큰 염기 서열을 유지하고 있다.
플라스미드 DNA는 2025년까지 기술 플랫폼 부문에서 72.16%의 점유율을 차지할 것으로 예상됩니다. 이러한 점유율은 세균 발효 기반 제조 네트워크 전반에 걸쳐 확립된 cGMP 경험을 반영합니다. 개발자들은 임상 후기 단계에 진입하는 플라스미드 제품에 대한 공정 기대치를 잘 알고 있습니다. 플라스미드 DNA는 2031년까지 연평균 9.18%의 성장률을 보일 것으로 전망됩니다. 이러한 성장률은 특히 종양학 및 감염성 질환 분야에서 임상 프로그램의 규모가 증가하고 있음을 반영합니다. 하지만 전달 방식 개선 및 제조 공정 간소화의 필요성은 여전히 남아 있습니다.
선형 DNA와 미니서클 DNA는 기존 플라스미드를 대체할 수 있는 대안으로 개발되고 있습니다. 이러한 기술은 항생제 내성 표지자 및 세균 발효로 인한 인공물 생성과 관련된 문제점을 해결할 수 있습니다. 터치라이트(Touchlight)는 2025년 2025월에 세포 없는 dbDNA 제조에 대한 MHRA GMP 허가를 획득했습니다. 어플라이드 DNA 사이언스(Applied DNA Sciences)는 같은 달에 LineaDNA GMP 시설 구축을 완료했습니다. 이러한 플랫폼은 연구 프로그램이 후기 단계로 진행됨에 따라 개발자들에게 더 많은 제조 옵션을 제공할 수 있습니다. MIDGE 벡터와 DNA 오리가미 플랫폼은 아직 전임상 단계에 있으며, 장기적인 기술 발전에 기여할 것으로 기대됩니다.
참고: 보고서 구매 시 사용 가능한 모든 개별 세그먼트의 세그먼트 공유
전달 방식별: 현재 전기천공법이 선두를 달리고 있으며, 지질 나노입자는 빠르게 성장하고 있다.
2025년에는 전기천공법이 전체 전달 방식 매출의 55.63%를 차지할 것으로 예상됩니다. 이는 이노비오(INOVIO)의 셀렉트라(CELLECTRA) 플랫폼과 이코르 메디컬 시스템즈(Ichor Medical Systems)의 트라이그리드(TriGrid) 시스템을 이용한 임상 적용을 반영한 결과입니다. 이 방법은 세포막을 일시적으로 투과시켜 DNA 흡수율을 높입니다. 미국 국립보건원(NIH)에서 발표한 연구 보고서에 따르면, 전기천공법은 일반 주사 방식보다 면역 반응을 10배에서 1,000배까지 증가시킬 수 있습니다. 파마젯(PharmaJet)의 트로피스(Tropis) 시스템 또한 자이코빈 D(ZyCoV-D)의 무바늘 피하 투여를 지원합니다. 흡입 기반 시스템과 리포솜 또는 고분자 제형은 소규모 수의학 및 초기 연구 분야에서 사용되고 있습니다.
지질 및 나노입자 전달 방식은 2031년까지 연평균 8.82% 성장할 것으로 예측됩니다. 2024년 연구에서는 SM-102 지질 나노입자를 사용한 쥐에서 전기천공법보다 더 강력한 HPV 특이적 세포 반응이 나타났으며, 플라스미드 단독 주입은 최소한의 반응만 보였습니다. 지질 나노입자 접근법은 특수 전기천공 장비 없이도 투여를 가능하게 하여, 전문 센터에서 일반 병원으로 전달 범위를 확대할 수 있습니다. 이온화 가능한 지질은 면역 활성화를 촉진하고 필요한 투여량을 줄일 수도 있습니다. 이러한 전달 방식의 변화가 DNA 백신 시장 전반에 어떤 영향을 미칠지는 인체 임상 연구를 통해 확인할 수 있을 것입니다.
투여 경로별: 피내 투여는 규모와 성장 모두에 유리합니다.
피내 투여는 2025년 전체 투여 경로 중 48.63%를 차지했으며, 2031년까지 연평균 9.87%의 성장률을 보일 것으로 예상됩니다. 피부에는 면역 활성화를 촉진할 수 있는 랑게르한스 세포와 진피 수지상 세포가 존재합니다. 이노비오(INOVIO)의 셀렉트라 2000(CELLECTRA 2000)은 현재 진행 중인 임상 프로그램에서 피내 전기천공법에 최적화되어 있습니다. 자이코브-D(ZyCoV-D) 또한 파마젯(PharmaJet)의 트로피스(Tropis) 무바늘 피내 투여 시스템을 사용합니다. 이러한 사례들은 피내 투여가 DNA 백신 후보물질에 대한 확립된 투여 경로임을 뒷받침합니다.
생물학적 제제에 있어 근육 주사는 여전히 일반적인 투여 방식이며, 특히 LNP 기반 DNA 백신에 적합합니다. LNP 제품은 mRNA 백신 분야에서 흔히 근육 주사로 투여됩니다. 피하 주사는 일부 동물 실험 프로그램에서 사용됩니다. 경구 및 점막 투여 방식은 아직 전임상 단계에 머물러 있으며, 단기적인 상업적 활용 가능성은 낮습니다. 전기천공법에서 LNP 전달 방식으로의 전환은 근육 주사 방식의 시장 점유율 회복에 기여할 수 있습니다. 최종적인 투여 경로는 제형 결과와 제품 투여 환경에 따라 결정될 것입니다.
참고: 보고서 구매 시 사용 가능한 모든 개별 세그먼트의 세그먼트 공유
적응증별: 감염성 질환이 선두를 달리고 있으며, 종양학 분야가 가장 높은 성장률을 보이고 있습니다.
2025년에는 감염성 질환이 전체 적응증 매출의 38.63%를 차지했습니다. 이 부문에는 코로나19, HPV 관련 질환, 지카 바이러스, 메르스 코로나바이러스, 인플루엔자 및 기타 병원체가 포함됩니다. HPV 관련 프로그램은 가장 진척된 단계에 있습니다. INO-3107은 재발성 호흡기 유두종증에 대한 FDA 생물학적 제제 허가 신청(BLA) 심사를 받고 있습니다. INO-4700은 0.6mg, 1mg, 2mg 용량으로 진행된 2a상 임상 연구를 완료했으며, 안전성 및 면역원성 관련 결과는 2025년에 발표될 예정입니다. 지카 바이러스 및 인플루엔자에 대한 초기 프로그램들은 감염성 질환 시장의 기반을 더욱 넓혀줍니다.
종양학 분야는 2031년까지 연평균 9.21% 성장할 것으로 예측됩니다. 현재 진행 중인 프로그램은 교모세포종, HPV 양성 구강인두암, 비소세포폐암, 자궁경부암 등을 포함합니다. AACR 2026 데이터에 따르면, VB-C-03 임상시험에서 HPV16 양성 구강인두암 1차 치료에서 펨브롤리주맙과 병용한 VB10.16의 면역원성이 측정 가능한 수준으로 나타났습니다. 따라서 면역관문 억제제와의 병용 치료는 종양학 DNA 백신 후보 물질에 대한 핵심적인 임상 접근법입니다. 수의학 질환은 여전히 상업적으로 중요한 적응증 그룹입니다. 알레르기 및 자가면역 질환은 T세포 조절 효과가 대규모 연구에서 검증될 경우 성장 가능성이 있는 초기 단계의 기회입니다.
최종 사용자별: 병원이 의료 서비스 제공을 주도하는 가운데 동물병원은 더 빠르게 확장하고 있다
2025년에는 병원과 진료소가 최종 사용자 수익의 61.32%를 차지할 것으로 예상됩니다. 현재 진행 중인 인체 대상 임상 프로그램에는 종종 전기천공 장비와 숙련된 인력이 필요합니다. 따라서 많은 후보자들에게 있어 의료기관 환경이 실질적인 치료 제공 장소가 됩니다. 연구 기관과 학술 센터는 직접적인 수익은 낮더라도 여전히 중요한 역할을 합니다. 클래터브리지 암 센터, 위스타 연구소, 리버풀 대학교는 미래의 상업화 프로그램을 뒷받침하는 초기 단계 연구에 기여하고 있습니다. 클래터브리지의 NEOVACC는 이러한 연구 역할의 대표적인 사례입니다.
수의 병원 및 진료소는 2031년까지 연평균 8.35% 성장할 것으로 예상됩니다. 이는 승인된 동물용 제품과 플랫폼 기업 및 동물 건강 사업체 간의 새로운 협력 관계를 반영합니다. 정부 및 공중 보건 구매자들은 비상 대비 조달 및 국가 예방 접종 사업을 지원할 수 있습니다. 제약 및 생명 공학 회사들은 자체 후보 물질 개발을 진행하는 동시에 플라스미드 제조 서비스를 구매하기도 합니다. 이러한 중복은 CDMO(위탁개발생산기관)와 제품 개발업체 간의 긴밀한 연계를 강화할 수 있습니다. 따라서 DNA 백신 산업은 제조 역량이 경쟁력의 필수 요소가 됨에 따라 수직적 통합이 더욱 가속화될 것으로 예상됩니다.
참고: 보고서 구매 시 사용 가능한 모든 개별 세그먼트의 세그먼트 공유
지리 분석
북미 DNA 백신 시장
북미는 2025년 전 세계 DNA 백신 시장의 38.12%를 차지할 것으로 예상됩니다. 이 지역에는 임상 개발업체, 플라스미드 CDMO(위탁개발생산기관), 전달 기술 공급업체가 집중되어 있습니다. 캐나다와 앨버타주는 2025년 엔토스 파마슈티컬스의 에드먼턴 생산 시설 프로젝트에 1억 9,850만 달러를 투자하기로 했습니다. 이 시설은 연간 1,000만 회분의 백신 생산 능력을 목표로 하고 있습니다. 미국에서는 이노비오가 2026년 2분기 실적 발표에서 INO-3107에 대한 허가 전 실사가 완료되었다고 밝혔습니다. 멕시코는 국내 제품 개발보다는 정부 보건 조달에 활동이 집중되어 있어 시장 참여 규모는 상대적으로 작습니다.
유럽 DNA 백신 시장
유럽은 두 번째로 큰 지역 시장입니다. 영국 의약품규제청(MHRA)은 2025년 1월 터치라이트(Touchlight)의 햄튼(Hampton) 시설에 무세포 효소 DNA 생산에 대한 최초의 GMP(우수 의약품 제조 및 품질관리 기준) 허가를 부여했습니다. INO-3107은 유럽의약품청(EMA)의 희귀의약품 지정을 받았으며, ILAP(국제 의약품 혁신 프로그램) 경로에 따라 영국 혁신 패스포트를 획득했습니다. 독일, 프랑스, 이탈리아는 생물학적 제제 제조 역량을 구축했습니다. 노스엑스 바이오로직스(NorthX Biologics)는 아마르나 테라퓨틱스(Amarna Therapeutics)가 2027년까지 임상 1상 시험을 시작할 것으로 예상되는 님벡 AM510(Nimvec AM510)의 임상 준비를 지원하고 있습니다. 유럽의 개발사와 학계 연구 그룹들은 이 지역의 임상 및 제조 역량을 강화하는 데 기여하고 있습니다.
아시아 태평양, 중동 및 아프리카, 남미 DNA 백신 시장
아시아 태평양 지역은 2026년부터 2031년까지 연평균 8.76%의 성장률을 기록할 것으로 예상됩니다. 인도는 국가 바이오 제약 미션(National Biopharma Mission)을 통해 최초로 승인된 인체 플라스미드 DNA 백신인 ZyCoV-D를 개발하며 중요한 선례를 만들었습니다. 중국은 VGX-3100 3상 임상시험 결과와 포순완방(Fosun Wanbang)의 중화권 상업화 계약을 통해 성장 동력을 확보하고 있습니다. 일본, 호주, 한국은 파이프라인 개발 및 임상시험 활동에 기여하고 있습니다. 중동, 아프리카, 남미는 여전히 작은 시장이지만, 공중 보건 시스템이 확장됨에 따라 열 안정성이 이러한 지역에서 장기적인 성장 기회를 제공할 수 있을 것으로 기대됩니다.
경쟁 구도
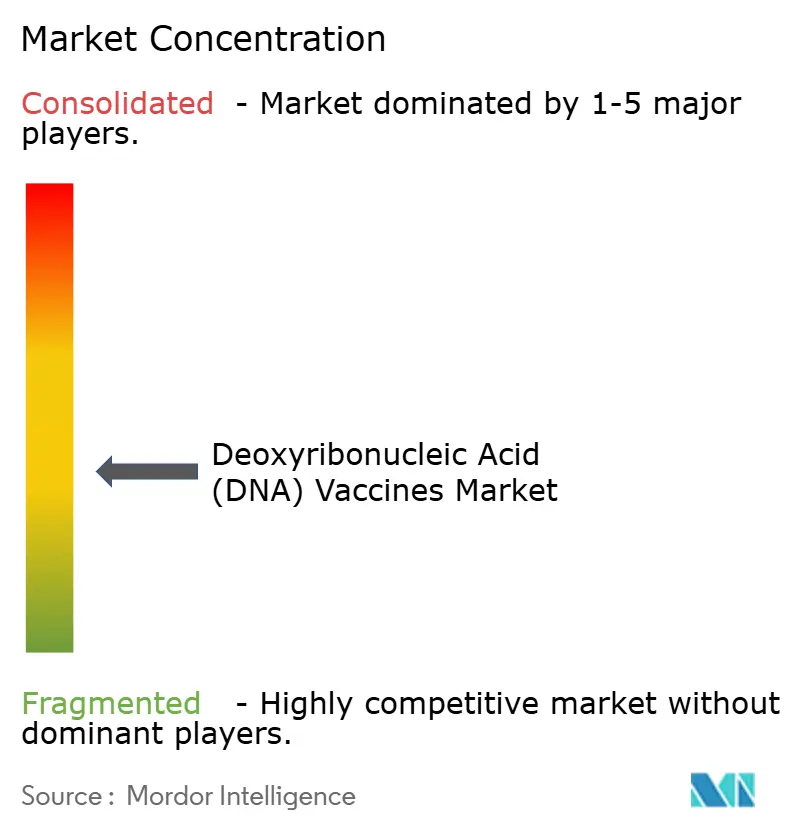
DNA 백신 시장은 여전히 파편화되어 있으며, 어느 회사도 전체 가치 사슬을 장악하고 있지 않습니다. Aldevron, NorthX Biologics, VGXI, GeneOne Life Science와 같은 CDMO(위탁개발생산) 업체들은 서로 다른 제조 방식을 통해 개발사들을 지원하고 있습니다. Ichor Medical Systems와 PharmaJet은 여러 개발사에 전달 기술을 공급하고 있습니다. 임상 단계 기업으로는 INOVIO, Genexine, AnGes, Entos, Takis Biotech 등이 있습니다. 이들 기업의 경쟁은 항원 설계, 전달 시스템, 제조 시설 확보, 지적 재산권 확보에 집중되어 있습니다. INOVIO의 INO-3107에 대한 2026년 10월 30일 PDUFA 승인 예정일은 이 분야에 있어 중요한 단기적 이정표입니다.
무세포 DNA 제조 기술은 기존 플라스미드 CDMO 업체들과의 경쟁 구도를 새롭게 형성하고 있습니다. 터치라이트(Touchlight)는 세균 발효 없이 dbDNA를 제조하는 기술을 보유하고 있으며, 영국 의약품규제청(MHRA)의 GMP(우수 의약품 제조 및 품질관리 기준) 인증을 획득했습니다. 리네아렉스(LineaRx)는 PCR 기반의 선형 DNA 대체 기술을 개발하고 있습니다. 터치라이트는 세바 동물건강(Ceva Animal Health)과의 파트너십을 통해 이러한 접근 방식을 동물 건강 분야로 확장하고 있습니다. 알데브론(Aldevron)은 2025년 7월 월섬에 무세포 DNA, mRNA 분석, 유전자 편집 및 첨단 치료제 제조를 위한 혁신 센터를 개설했습니다. 이러한 움직임들은 제조 기술과 규모가 핵심적인 경쟁 요소가 되고 있음을 보여줍니다.
동반 진단 및 바이오마커 분석은 치료용 DNA 백신 개발에서 잠재적인 공백으로 작용할 수 있습니다. 이러한 분석은 맞춤형 암 백신에 더 잘 반응할 가능성이 높은 환자를 식별하는 데 도움이 될 수 있습니다. 개발자들은 또한 면역원성을 유지하면서 기기 부담을 줄여야 하는 과제에 직면해 있습니다. 전문 제조업체와의 파트너십은 이러한 실행 위험을 낮출 수 있습니다. 시장 집중도 점수는 10점 만점에 3점으로, 분석 자료에 따르면 시장을 독점하는 주요 업체나 상위 5개 업체의 합산 점유율이 없어 시장 생태계가 파편화되어 있음을 알 수 있습니다. 각 기업의 경쟁력은 승인 진행 상황, 임상 증거, 전달의 실용성 및 제조 신뢰성에 따라 달라질 것입니다.
DNA 백신 산업 선도 기업
베링거인겔하임 동물건강 미국 법인
유로젠텍 SA
(주)타카라바이오
터치라이트 제네틱스 주식회사
조에티스
- *면책조항: 주요 플레이어는 특별한 순서 없이 정렬되었습니다.
최근 산업 발전
- 2026년 7월: 터치라이트 제네틱스의 무세포 효소 dbDNA 플랫폼을 통해 클래터브리지 암센터와 리버풀 대학교가 주도하는 NEOVACC 1상 맞춤형 폐암 백신 임상시험에서 첫 환자 투약이 가능해졌습니다. 영국 의학연구위원회(MRC)의 2.66만 파운드(미화 340만 달러 상당) 지원금으로 진행되는 이 임상시험은 진행성 비소세포 폐암 환자 10명을 대상으로 하며, 무세포 DNA 공정을 통해 전적으로 제조되는 영국 최초의 맞춤형 암 백신 임상시험입니다.
- 2026년 5월: VGX-3100이 중국에서 진행된 3상 임상시험에서 긍정적인 주요 결과를 얻었습니다. 중국 내 22개 3차 병원에서 207명의 참가자를 대상으로 실시된 이 임상시험은 위약 대비 통계적으로 우월한 효과를 보여 1차 유효성 평가변수를 충족했으며, 양호한 안전성 프로파일을 보고했습니다.
- 2026년 1월: 포순완방(Fosun Wanbang)은 베이징동방루바이오메디신(Beijing Dongfanglue Biomedicine)으로부터 VGX-3100의 중화권 독점 상업화 권리를 확보했습니다. 이 계약에는 선불금 및 단계별 지급금을 포함하여 총 8억 위안(미화 1억 1,300만 달러 상당)과 두 자릿수 매출 로열티가 포함되었습니다.
- 2025년 12월: FDA는 이노비오의 INO-3107에 대한 생물학적 제제 허가 신청(BLA)을 신속 승인 절차로 접수하고 2026년 10월 30일을 최종 승인 예정일로 정했습니다. 이 후보 물질은 HPV-6 및 HPV-11에 의해 발생하는 재발성 호흡기 유두종증을 앓는 성인을 대상으로 합니다.
글로벌 DNA 백신 시장 보고서 범위
DNA 백신 시장은 유전자 조작된 DNA를 이용하여 면역 반응을 유도하는 백신의 연구, 개발, 생산 및 상용화를 포괄합니다. 기존 백신과 달리 DNA 백신은 특정 항원을 암호화하는 DNA 서열을 포함하는 플라스미드를 인체 또는 동물 세포에 직접 주입하여, 신체가 해당 항원을 생성하고 보호 면역을 형성하도록 유도합니다. 이 시장은 기술의 빠른 개발 속도, 높은 안정성 및 비용 효율적인 제조 공정에 힘입어 인체 및 동물 건강 분야 모두에서 활용되고 있습니다.
DNA 백신 시장은 유형, 백신 목적, 기술 플랫폼, 전달 방식, 투여 경로, 최종 사용자 및 지역별로 세분화됩니다. 유형별로는 인체 DNA 백신과 동물 DNA 백신으로 구분됩니다. 백신 목적별로는 예방용 DNA 백신과 치료용 DNA 백신으로 구분됩니다. 기술 플랫폼별로는 플라스미드 DNA 백신 기술, 선형 DNA 백신 기술, 미니서클 DNA 백신 기술, 기타 DNA 구조물로 구분됩니다. 전달 방식별로는 전기천공법, 무바늘 주사, 흡입 기반 전달, 지질 및 나노입자 전달, 리포솜 및 고분자 전달, 기타 전달 방식으로 구분됩니다. 투여 경로별로는 피내, 근육내, 피하, 경구 및 점막, 기타 투여 경로로 구분됩니다. 적응증별로 시장은 감염성 질환(COVID-19, 인유두종바이러스 관련 질환, 지카 바이러스 질환, MERS-CoV 감염, 인플루엔자, 기타 감염성 질환), 종양학, 알레르기 및 자가면역 질환, 기타 인체 질환, 수의학 질환으로 세분화됩니다. 최종 사용자별로 시장은 병원 및 진료소, 동물병원 및 진료소, 정부 및 공공 보건 기관, 연구 기관 및 학술 센터, 제약 및 생명공학 회사로 세분화됩니다. 지역별로는 북미, 유럽, 아시아 태평양, 중동 및 아프리카, 남미로 나뉩니다. 본 보고서는 전 세계 주요 지역 17개국의 시장 규모 및 동향을 추정하여 제시합니다. 또한, 상기 세분화된 시장 부문의 시장 규모 및 예측치를 미국 달러(USD) 기준으로 제공합니다.
| 인간 DNA 백신 |
| 동물 DNA 백신 |
| 예방적 DNA 백신 |
| 치료용 DNA 백신 |
| 플라스미드 DNA 백신 기술 |
| 선형 DNA 백신 기술 |
| 미니서클 DNA 백신 기술 |
| 기타 DNA 구조 |
| 전기 천공 |
| 바늘 없는 주사 |
| 흡입식 분만 |
| 지질 및 나노입자 전달 |
| 리포솜 및 고분자 전달 |
| 기타 배송 방법 |
| 피내 |
| 근육 내 |
| 피하 |
| 구강 및 점막 |
| 기타 투여 경로 |
| 전염병 |
| 종양학 |
| 알레르기 및 자가면역 질환 |
| 기타 인체 적응증 |
| 수의학 질병 |
| 병원 및 진료소 |
| 동물병원 및 진료소 |
| 정부 및 공공 보건 공급업체 |
| 연구 기관 및 학술 센터 |
| 제약 및 생명 공학 회사 |
| 북아메리카 | United States |
| Canada | |
| Mexico | |
| 유럽 | 독일 |
| 영국 | |
| France | |
| 이탈리아 | |
| 스페인 | |
| 유럽의 나머지 | |
| 아시아 태평양 | China |
| Japan | |
| India | |
| Australia | |
| 대한민국 | |
| 아시아 태평양 기타 지역 | |
| 중동 및 아프리카 | GCC |
| 남아프리카 공화국 | |
| 중동 및 아프리카의 나머지 지역 | |
| 남아메리카 | Brazil |
| Argentina | |
| 남아메리카의 나머지 지역 |
| 유형에 의하여 | 인간 DNA 백신 | |
| 동물 DNA 백신 | ||
| 백신 접종 목적으로 | 예방적 DNA 백신 | |
| 치료용 DNA 백신 | ||
| 기술 플랫폼별 | 플라스미드 DNA 백신 기술 | |
| 선형 DNA 백신 기술 | ||
| 미니서클 DNA 백신 기술 | ||
| 기타 DNA 구조 | ||
| 배송 방법별 | 전기 천공 | |
| 바늘 없는 주사 | ||
| 흡입식 분만 | ||
| 지질 및 나노입자 전달 | ||
| 리포솜 및 고분자 전달 | ||
| 기타 배송 방법 | ||
| 투여 경로별 | 피내 | |
| 근육 내 | ||
| 피하 | ||
| 구강 및 점막 | ||
| 기타 투여 경로 | ||
| 표시로 | 전염병 | |
| 종양학 | ||
| 알레르기 및 자가면역 질환 | ||
| 기타 인체 적응증 | ||
| 수의학 질병 | ||
| 최종 사용자 | 병원 및 진료소 | |
| 동물병원 및 진료소 | ||
| 정부 및 공공 보건 공급업체 | ||
| 연구 기관 및 학술 센터 | ||
| 제약 및 생명 공학 회사 | ||
| 지리학 | 북아메리카 | United States |
| Canada | ||
| Mexico | ||
| 유럽 | 독일 | |
| 영국 | ||
| France | ||
| 이탈리아 | ||
| 스페인 | ||
| 유럽의 나머지 | ||
| 아시아 태평양 | China | |
| Japan | ||
| India | ||
| Australia | ||
| 대한민국 | ||
| 아시아 태평양 기타 지역 | ||
| 중동 및 아프리카 | GCC | |
| 남아프리카 공화국 | ||
| 중동 및 아프리카의 나머지 지역 | ||
| 남아메리카 | Brazil | |
| Argentina | ||
| 남아메리카의 나머지 지역 | ||
보고서에서 답변 한 주요 질문
2031년까지 DNA 백신 수요를 견인하는 요인은 무엇일까요?
이 분야는 안정적인 저장, 재사용 가능한 플라스미드 설계, 종양학 프로그램 및 동물 건강 응용 분야에 힘입어 2026년부터 2031년까지 연평균 7.18% 성장할 것으로 예상됩니다.
2031년까지 DNA 백신은 얼마나 큰 규모로 성장할까요?
DNA 백신 시장 규모는 2026년 5억 8,174만 달러에서 2031년 8억 2,292만 달러에 이를 것으로 전망된다.
DNA 백신 응용 분야 중 가장 빠르게 성장하는 분야는 무엇입니까?
종양학 분야는 맞춤형 신항원 프로그램의 임상적 발전에 힘입어 2031년까지 연평균 9.21%의 성장률을 기록하며 가장 빠르게 성장하는 분야입니다.
DNA 백신에 있어 지질 나노입자 전달이 중요한 이유는 무엇일까요?
지질 및 나노입자 전달 기술은 전기천공 장비에 대한 의존도를 줄이고 실용적인 전달 방식을 개선할 수 있기 때문에 연평균 8.82%의 성장률을 보일 것으로 예상됩니다.
DNA 백신 시장의 성장률이 가장 높을 것으로 예상되는 지역은 어디입니까?
아시아 태평양 지역은 인도, 중국, 한국, 일본, 호주의 활동에 힘입어 2026년부터 2031년까지 연평균 8.76% 성장할 것으로 전망됩니다.


