

분산 제어 시스템 시장 규모 및 점유율
시장 개관
| 학습 기간 | 2020 - 2031 |
|---|---|
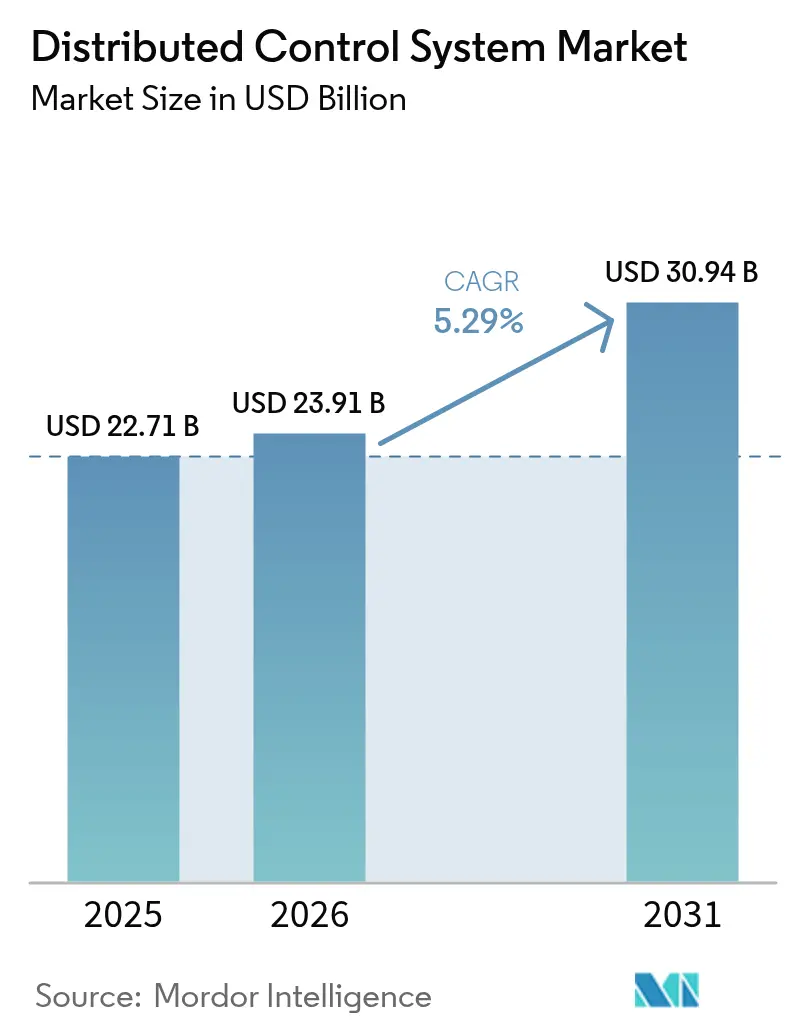
| 시장 규모(2026년) | USD 23.91 십억 |
| 시장 규모(2031년) | USD 30.94 십억 |
| 성장률(2026년~2031년) | 5.29 % CAGR |
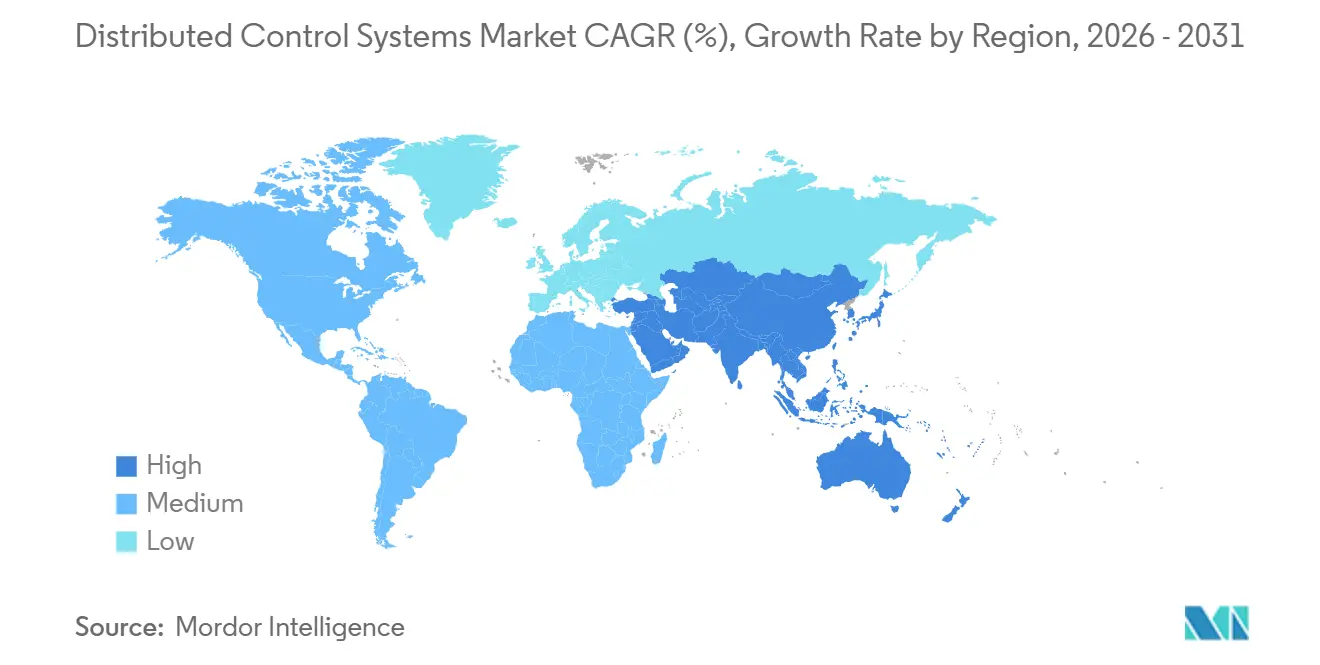
| 가장 빠르게 성장하는 시장 | 중동 |
| 가장 큰 시장 | 아시아 태평양 |
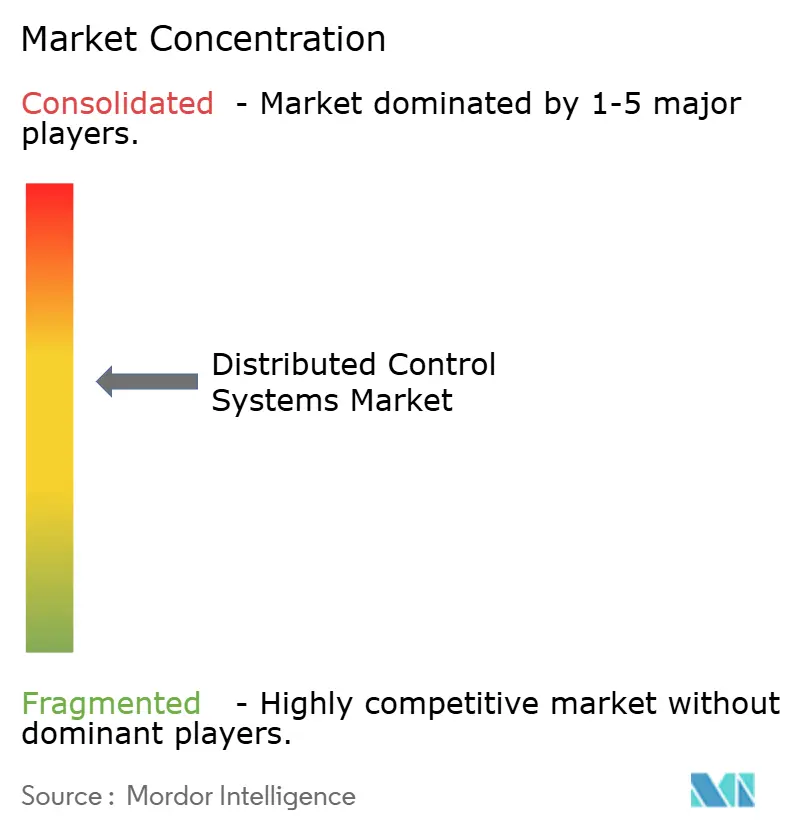
| 시장 집중 | 중급 |
주요 선수 *면책조항: 주요 플레이어는 특별한 순서 없이 정렬되었습니다. 이미지 © Mordor Intelligence. 재사용 시 CC BY 4.0에 따라 저작자 표시가 필요합니다. | |
모르도르 인텔리전스의 분산 제어 시스템 시장 분석
분산 제어 시스템(DCS) 시장 규모는 2025년 227억 1천만 달러, 2026년 239억 1천만 달러에서 2031년 309억 4천만 달러로 성장할 것으로 예상되며, 2026년부터 2031년까지 연평균 5.29%의 성장률을 기록할 전망입니다. 노후화된 정유 시설의 개조 수요 증가, 친환경 수소 전해조 구축, 엣지 연결 히스토리안 소프트웨어 도입 등이 거시경제 불확실성에도 불구하고 시장 자본 유입을 견인하고 있습니다. 아시아 태평양 지역의 갈색 에너지에서 녹색 에너지로의 전환, 북미 지역의 탄소 포집 설비 개조, 유럽의 제약 분야 연속 생산 확대는 기존 자동화 대기업과 빠르게 성장하는 지역 전문 기업 모두의 다양한 산업 분야 수주량을 증가시키고 있습니다. 동시에 하이퍼스케일 클라우드 제공업체들은 컨트롤러 공급업체와의 제휴를 강화하여 소규모 플랜트들이 감독 워크로드를 사용량 기반 플랫폼으로 이전할 수 있도록 지원함으로써 초기 투자 비용과 시운전 일정을 단축하고 있습니다. 하드웨어는 여전히 수익의 핵심이지만, 컨테이너화된 분석 모듈과 디지털 트윈 구독 서비스는 운영자들이 주기적인 제어실 업그레이드보다는 예측 유지보수를 통해 투자 회수를 추구함에 따라 지출 비중이 점점 늘어나고 있습니다.
주요 보고서 요약
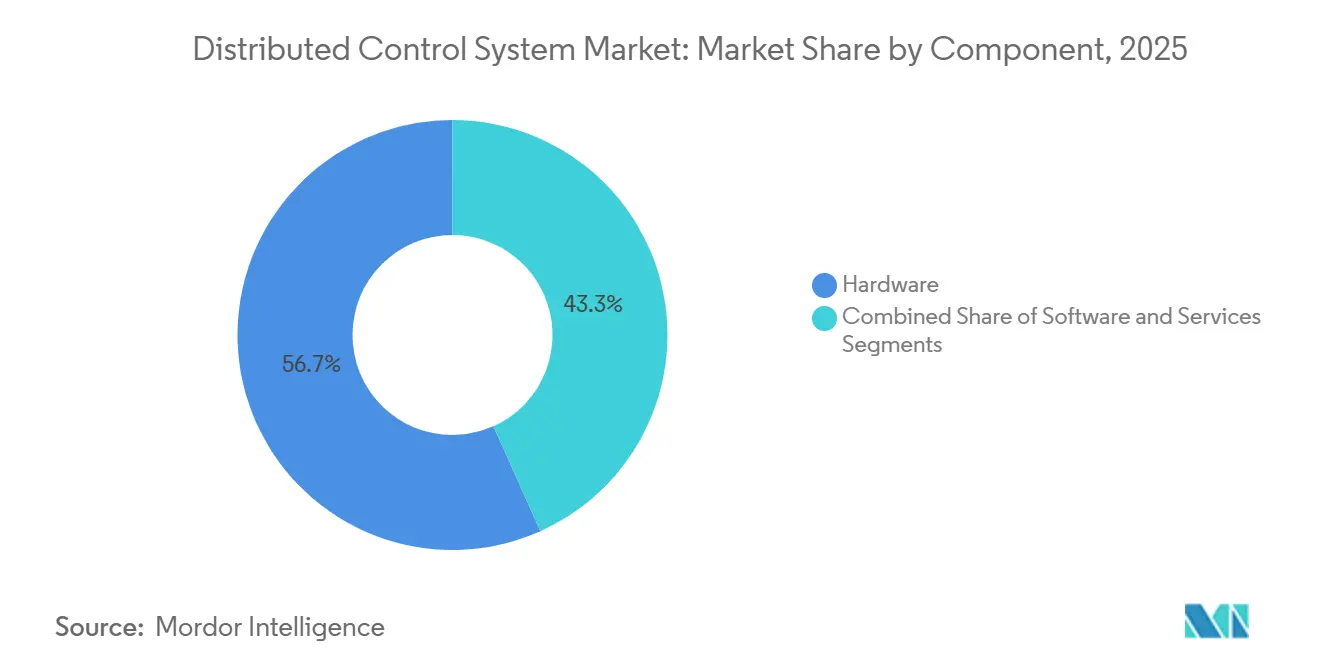
- 구성 요소별로 보면, 하드웨어는 2025년 분산 제어 시스템 시장 점유율의 56.71%를 차지할 것으로 예상되며, 소프트웨어는 2031년까지 연평균 5.89%의 성장률을 보일 것으로 전망됩니다.
- 아키텍처별로 보면, 하이브리드 및 분산형 하이브리드 시스템이 2025년 매출의 47.33%를 차지했으며, 이 범주는 2031년까지 연평균 5.83%의 성장률을 보일 것으로 예상됩니다.
- 배포 모델별로 보면, 온프레미스 설치 방식이 2025년 분산 제어 시스템 시장 점유율의 86.23%를 차지할 것으로 예상되는 반면, 클라우드 및 엣지 호스팅 구성은 2031년까지 연평균 5.67%의 성장률을 보일 것으로 전망됩니다.
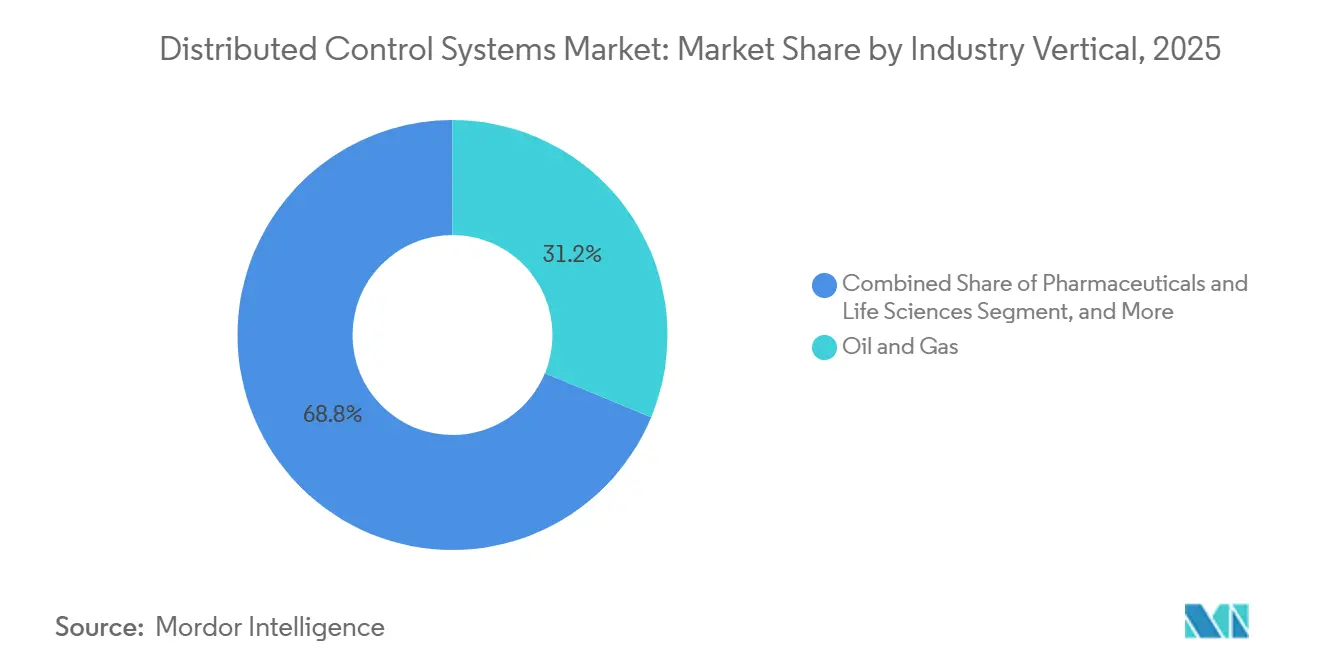
- 산업 분야별로 보면, 석유 및 가스는 2025년 매출의 31.24%를 차지할 것으로 예상되며, 제약 및 생명과학 분야는 2031년까지 연평균 7.09%의 성장률을 기록할 것으로 전망됩니다.
- 플랜트 규모별로 보면, 15,000 I/O 이상 규모의 설치 사례가 2025년 분산 제어 시스템 시장 점유율의 46.74%를 차지했으며, 5,000 I/O 미만 규모의 플랜트는 2031년까지 연평균 5.86%의 성장률을 기록할 것으로 예상됩니다.
- 지역별로는 아시아 태평양 지역이 2025년 매출의 38.92%를 차지하며 선두를 달렸고, 중동 지역은 2031년까지 연평균 6.22%의 가장 빠른 성장률을 기록할 것으로 예상됩니다.
참고: 본 보고서의 시장 규모 및 예측 수치는 Mordor Intelligence의 독자적인 추정 프레임워크를 사용하여 생성되었으며, 2026년 1월 기준 최신 데이터 및 분석 정보를 반영하여 업데이트되었습니다.
글로벌 분산 제어 시스템 시장 동향 및 분석
드라이버 영향 분석
| 운전기사 | (~) CAGR 예측에 미치는 영향 | 지리적 관련성 | 영향 타임라인 |
|---|---|---|---|
| 에너지 전환으로 인해 녹색 수소 및 CCUS 시설에서 DCS 수요가 증가 | 1.2% | 유럽, 중동, 북미, 아시아 태평양 | 중기(2~4년) |
| 사이버 보안 안전 분류 DCS가 필요한 핵 및 SMR 프로젝트 | 0.8% | 북미, 유럽, 아시아 태평양 | 장기 (≥ 4년) |
| 해상 부유 LNG 복잡성으로 인해 고신뢰성 DCS 도입이 확대됨 | 0.7% | 아시아 태평양, 중동, 아프리카 | 중기(2~4년) |
| 제약 연속 제조, 모듈형 배치 DCS 설치 확대 | 0.9% | 북미, 유럽, 인도 | 단기 (≤ 2년) |
| 브라운필드의 예측 유지 관리를 위한 디지털 트윈 통합 DCS | 0.6% | 북미, 유럽 | 중기(2~4년) |
| 광업 원격 운영 센터, 엣지 연결 DCS 가속화 | 0.5% | 아시아 태평양, 남미, 아프리카 | 단기 (≤ 2년) |
| 출처: 모르도르 정보 | |||
에너지 전환으로 인해 녹색 수소 및 CCUS 시설에서 DCS 수요가 증가
녹색 수소 허브와 탄소 포집 플랜트는 밀리초 단위의 전력망 응답이 필요한 고속 순환 전해조와 아민 스크러버를 추가하므로 운영자는 개별 컨트롤러 대신 안전 계측 기능을 갖춘 DCS 플랫폼을 지정합니다. Honeywell은 HyNet North West 프로젝트를 위해 Experion PKS를 구성하여 양성자 교환막 스택과 탄소 포집 스키드를 연결하여 전력망 주파수 변동 중에도 95%의 CO₂ 제거율을 유지했습니다. [1] John Carter, “HyNet North West Hydrogen Production Hub,” Honeywell Process Solutions, honeywell.com. ABB의 Symphony Plus는 현재 Port Arthur에 있는 청색 수소 단지를 관리하며, 검증된 포집률과 연계된 미국 세액 공제를 확보하기 위해 개질기와 흡착 장치를 조정합니다. Siemens는 Hamburg Green Hydrogen Hub에 SIMATIC PCS neo를 구축하여 실시간 전해조 제어를 통해 전력망 균형 비용을 18% 절감했습니다. 이러한 참조 사이트들은 DCS 아키텍처가 규제 준수 과제를 보조금 지원 및 부가 서비스 시장 진출 자격 부여를 통해 수익 창출 기회로 전환할 수 있음을 보여줍니다. 더 많은 지역에서 유사한 인센티브를 도입함에 따라, 친환경 연료 개발업체들은 DCS 기능을 나중에 추가하는 대신 초기 엔지니어링 설계 단계부터 포함시키고 있습니다.
사이버 보안 및 안전 등급 분류를 요구하는 원자력 및 소형 모듈형 원자로(SMR) 프로젝트 DCS
소형 모듈형 원자로와 새로운 대형 원자로는 IAEA SSG-39 및 국가 원자력 규정을 충족해야 하며, 이러한 규정은 공식 소프트웨어 테스트를 통해 검증된 3중 중복 및 다양성 인증 제어기를 요구합니다. [2] 국제원자력기구, "원자력 발전소의 구조물, 시스템 및 구성 요소의 안전 분류", iaea.org. NuScale의 VOYGR 설계는 공통 원인 고장을 방지하기 위해 보호, 열 제거 및 격납 루프를 별도의 네트워크로 분리하며, 이 접근 방식은 2024년 캐나다 사전 허가 검토를 통과했습니다. Emerson의 Ovation 플랫폼은 현재 Darlington 개보수 사업의 핵심이며, 10밀리초 미만의 트립 신호를 제공하기 위해 결정론적 이더넷을 내장하고 있습니다. 이러한 프로젝트는 화력 발전소에 비해 메가와트당 DCS(분산 제어 시스템) 함량을 최대 60%까지 증가시킵니다. 인증으로 인해 판매 주기가 몇 년 늘어나지만, 원자력 인증을 통과한 공급업체는 수십 년 동안 높은 마진의 수명 주기 서비스를 확보할 수 있습니다.
해상 부유 LNG 복잡성으로 인해 고신뢰성 DCS 도입이 확대됨
부유식 LNG 선박은 단일 선체에 극저온 처리, 동적 위치 제어 및 화물 이송 기능을 결합하여 신뢰성과 해양 등급 진동에 대한 한계를 뛰어넘습니다. 콩스버그의 K-Chief는 4중 중복 컨트롤러와 염수 분무 환경에서 15년 동안 사용할 수 있도록 설계된 광섬유 링을 사용하여 Shell Prelude를 제어합니다. [3] Maria Cruz, “Shell Prelude FLNG K-Chief Automation,” Kongsberg Maritime, kongsberg.com. ABB의 800xA는 BW Opal FLNG를 조종하며, 선박이 3미터의 위치 유지 범위를 유지하는 동안 유정 제어, 가스 처리 및 질소 냉각을 통합합니다. 지멘스는 말레이시아의 PFLNG Dua에 모델 예측 제어를 적용하여 설비 가동률을 92%까지 끌어올렸는데, 이는 고정식 육상 플랜트 평균을 훨씬 웃도는 수치입니다. 선체 운동과 동시 액화로 인해 육상 플랜트보다 위험도가 훨씬 높기 때문에 선주들은 용량 톤당 DCS(분산 제어 시스템)에 2.5배 더 많은 비용을 투자합니다. 이러한 프리미엄은 자동화 공급업체를 광범위한 LNG 시장의 가격 하락으로부터 보호합니다.
제약 연속 제조, 모듈형 배치 DCS 설치 확대
FDA 공정 검증 지침과 ICH Q13은 제약 회사들이 캠페인 배치 생산에서 실시간 품질 검사 및 전자 서명이 필요한 연속 생산 라인으로 전환하도록 권장합니다. 화이자의 코네티컷 이동식 생산 시설은 인라인 분광 분석 기능을 갖춘 에머슨 DeltaV를 사용하여 배치 출시 시간을 14일에서 24시간으로 단축했습니다. 일라이 릴리는 인디애나폴리스 정제 라인에 록웰 PlantPAx를 도입하여 과립화와 압축 공정을 하나의 히스토리안으로 통합함으로써 규제 감사를 간소화했습니다. 노바티스는 SIMATIC Batch를 사용하여 관류 생물 반응기와 하류 정제 공정을 연결함으로써 부피 생산성을 35% 향상시켰습니다. 모듈형 스키드 모델은 엔지니어링 시간을 절반으로 줄이는 동시에 사이버 보안에 노출되는 엔드포인트 수를 늘리므로, 공급업체는 하드웨어 판매 외에도 수익을 창출하기 위해 모니터링 서비스를 함께 제공합니다. 따라서 연속 생산은 DCS를 단순한 유틸리티 비용에서 시장 출시 속도를 높이는 전략적 수단으로 전환합니다.
제약 영향 분석
| 제지 | (~) CAGR 예측에 미치는 영향 | 지리적 관련성 | 영향 타임라인 |
|---|---|---|---|
| 초기 투자 비용이 높은 기존 방식과 최신 PLC 및 SCADA 시스템 대안 비교 | -0.9 % | 전 세계적으로 (남미, 아프리카, 동남아시아에서 민감도가 더 높음) | 단기 (≤ 2년) |
| DCS 인증 엔지니어 및 수명 주기 서비스 직원 부족 | -0.7 % | 북미, 유럽, 호주 | 중기(2~4년) |
| 고성능 컨트롤러 하드웨어 반도체 공급 부족 | -0.4 % | 글로벌(공급망은 아시아 태평양 지역에 집중) | 단기 (≤ 2년) |
| 긴 사이버 보안 인증 및 규정 준수 주기 | -0.5 % | 북미, 유럽, 중동 | 중기(2~4년) |
| 출처: 모르도르 정보 | |||
초기 투자 비용이 많이 드는 기존 방식과 최신 PLC 및 SCADA 시스템 대안 비교
중규모 식품 또는 화학 공장의 경우, 신규 DCS 패키지 구축에 여전히 15만 달러에서 25만 달러가 필요하지만, PLC-SCADA 패키지는 절반 가격으로 대부분의 기능을 제공할 수 있습니다. 가트너의 2025년 조사에 따르면, 입출력(I/O)이 3,000개 미만인 프로젝트의 38%가 향후 디지털 분석을 위한 자본을 절약하기 위해 PLC 아키텍처를 선택했습니다. 입출력이 10,000개 이상인 공장에서는 공유 히스토리안을 통해 루프당 DCS 비용을 분산형 PLC 네트워크보다 낮출 수 있어 격차가 줄어들지만, 소규모 운영업체는 초기 투자 비용을 감당할 재무 건전성이 부족한 경우가 많습니다. 개별 작업을 위한 PLC와 간소화된 DCS 코어를 결합하는 하이브리드 토폴로지는 부담을 줄여주지만 통합 복잡성을 증가시킵니다. 장비 공급업체나 금융 기관에서 새로운 금융 모델을 제시하기 전까지는, 높은 비용 부담 때문에 일부 기존 제어 시스템을 계속 사용하는 업체들이 있을 것입니다.
DCS 인증 엔지니어 및 수명 주기 서비스 직원 부족
북미와 유럽의 대학들은 2024년에 2019년 대비 제어공학 전공 졸업생 수가 22% 감소했으며, 기존 시스템 전문가들의 은퇴는 가속화되고 있습니다. 에머슨의 2025년 인력 조사에 따르면, 내부 팀의 기술 부족으로 인해 현재 사용자 중 43%가 알람 합리화 및 패치 작업을 외부 업체에 위탁하고 있습니다. DCS 전문가 채용에는 18~24개월이 소요되어 프로젝트 일정이 지연되고, 연간 유지보수 비용이 최대 35%까지 증가하는 벤더 서비스 계약에 의존하게 됩니다. 요코가와와 ABB에서 운영하는 교육 아카데미는 학습 곡선을 단축시키지만, 이러한 프로그램에 참여하는 엔지니어들은 여전히 6개월 동안 영업 업무에서 이탈해야 합니다. 따라서 이러한 인력 부족은 현대화 도입 속도를 늦추고 전환 비용을 높여 기존 벤더의 입지를 강화합니다.
세그먼트 분석
구성 요소별: 하드웨어는 지출을 고정시키고 소프트웨어는 가속화한다
하드웨어는 2025년 매출의 56.71%를 차지하며 분산 제어 시스템 시장에서 가장 큰 점유율을 기록했습니다. 이는 컨트롤러 캐비닛, I/O 랙, 이중화 전원 공급 장치가 모든 신규 구축 예산에서 최우선 순위로 고려되기 때문입니다. 공급업체들은 사전 배선된 마샬링 패널과 극한 온도, 진동, 부식성 가스에 견딜 수 있는 해양 등급 인클로저를 함께 제공하여 이러한 마진을 유지하고 있습니다. 그럼에도 불구하고 소프트웨어는 5.89%라는 가장 빠른 연평균 성장률을 기록했는데, 이는 엣지 히스토리안과 컨테이너 기반 분석 기술이 기존의 온프레미스 데이터베이스를 대체하고 있기 때문입니다. 이제 운영자들은 현장에서 고주파 센서 데이터를 필터링하고, 이상 징후만 클라우드 데이터 레이크로 전송하며, 필요에 따라 모델 예측 제어 또는 디지털 트윈 애플리케이션을 구독합니다. 이러한 변화는 자본 지출을 운영 지출로 전환하고, 고객 종속성을 강화하며, 공급업체의 매출을 안정화합니다.
라이프사이클 지원, 사이버 보안 패치, 경보 관리 등을 포함하는 서비스는 꾸준히 증가하고 있지만, 사용자 팀이 자체적으로 기본적인 펌웨어 업데이트를 수행하는 방법을 익히면서 가격 압박에 직면하고 있습니다. 따라서 소프트웨어의 성장은 벤더의 수익 구조를 재편하여 하드웨어보다는 지적 재산권을 통한 차별화를 부추기고 있습니다. 향후 친환경 수소, 탄소 포집, 연속 생산 프로젝트에서 입찰 서류에 히스토리안 서비스 계약을 명시함에 따라 분산 제어 시스템 소프트웨어 시장 규모는 더욱 확대될 것으로 예상됩니다. 하드웨어는 여전히 필수적이지만, 컨트롤러 밀도가 높아지고 가격이 안정화됨에 따라 그 비중은 점차 감소할 것입니다.
참고: 보고서 구매 시 사용 가능한 모든 개별 세그먼트의 세그먼트 공유
아키텍처 측면에서: 하이브리드 구성은 가동 시간과 유연성의 균형을 유지합니다.
하이브리드 및 분산형 하이브리드 시스템은 2025년 매출의 47.33%를 차지할 것으로 예상되며, 이는 현장 수준의 복원력과 중앙 집중식 최적화를 결합한 시스템에 대한 사용자 수요를 반영합니다. 이러한 토폴로지에서 기본 제어 루프는 공정 근처의 견고한 컨트롤러에서 실행되고, 고급 분석은 제어실이나 클라우드의 고가용성 서버에서 실행됩니다. 이러한 구성은 플랜트 전체 네트워크 트래픽을 30% 절감하고, 단계적 업그레이드를 용이하게 하며, IEC 62443 구역 및 도관 모델에 적합하게 설계되었습니다. 기존의 중앙 집중식 플랫폼은 오래된 정유 공장과 발전소에 여전히 남아 있지만, 대부분의 기존 시설은 정기 보수 기간이 시작되는 즉시 하이브리드 시스템으로 전환하고 있습니다.
원자력 발전소, 해상 LNG 시설, 대형 석유화학 시설에는 여전히 완전한 이중화 및 고가용성 설계가 필수적이며, 트리플 모듈형 투표 시스템과 이중 링 네트워크를 갖춘 프리미엄 하드웨어 계층이 요구됩니다. 그러나 하이브리드 구축 방식이 일반 컴퓨팅 노드에 소프트웨어 이중화를 추가하면서 비용 격차가 줄어들고 있으며, 이는 중소 규모 광산 및 제지 공장에도 매력적인 솔루션이 되고 있습니다. 향후 5.83%의 연평균 성장률을 기록할 것으로 예상되는 하이브리드 시스템은 분산 제어 시스템 시장 점유율에서 선두 자리를 유지할 것이며, 중앙 집중식 시스템은 예비 부품 부족으로 인해 점차 점유율이 감소할 것입니다. 이러한 변화는 궁극적으로 모듈형 서비스 중심의 수익원을 창출하고, 패치 주기를 연간에서 분기별로 단축하는 효과를 가져올 것입니다.
배포 모델별: 클라우드와 엣지, 유망한 틈새시장 개척
온프레미스 설치는 석유, 가스, 전력 및 화학 산업에서 결정론적 지연 시간과 에어갭 규칙이 지배적이기 때문에 2025년 매출의 86.23%를 차지할 것으로 예상됩니다. 50밀리초 미만의 응답 시간을 요구하는 10,000개의 제어 루프를 운영하는 플랜트는 가변적인 인터넷 지연을 허용할 수 없습니다. 그럼에도 불구하고 클라우드 및 엣지 호스팅 구성은 상수도 시설, 식품 가공업체 및 모듈형 바이오 제약 스키드에 힘입어 13.77%의 성장률에서 5.67%의 연평균 성장률(CAGR)로 확장되었습니다. 이러한 사용자들은 히스토리안 저장소, 알람 분석 및 보고 기능을 Amazon Web Services 또는 Microsoft Azure로 오프로드하는 동시에 안전 계측 로직은 로컬에 유지합니다.
하이브리드 클라우드 패턴은 5,000 I/O 미만 사이트의 초기 투자 비용을 최대 45%까지 절감하고 구축 기간을 18개월에서 9개월로 단축합니다. 그러나 사이버 보험사는 이제 암호화된 VPN, 침입 탐지 장비, 연간 침투 테스트를 요구하며, 이는 관리형 서비스 제공업체에 새로운 운영 비용 부담을 안겨줍니다. 향후 온프레미스 방식이 분산 제어 시스템 시장의 대부분을 차지하겠지만, 특히 전력망 요금이 유연한 생산에 유리한 지역에서는 클라우드에 연결된 엣지 노드가 가장 큰 성장 동력이 될 것입니다.
산업 분야별: 제약 산업이 성장을 주도하고, 석유 및 가스 산업은 규모를 유지하고 있습니다.
석유 및 가스 부문은 상류 유정 제어, 중류 파이프라인 자동화 및 정유 시설 현대화에 힘입어 2025년 매출의 31.24%를 차지할 것으로 예상됩니다. 그러나 제약 및 생명 과학 분야는 연속 생산, 인라인 출시 테스트 및 21 CFR Part 11 규정 준수가 표준 품목 요구 사항으로 자리 잡으면서 연평균 7.09%의 성장률을 기록하며 빠르게 앞서 나가고 있습니다. 새로운 바이오리액터 트레인에는 결정론적 이더넷으로 연결된 스키드 장착형 컨트롤러가 내장되어 있어 기존 배치 설비 대비 평방 피트당 분산 제어 시스템 시장 규모가 커지고 있습니다.
발전, 화학, 광업 부문은 여전히 두 자릿수 비중을 차지하고 있으며, 석탄 화력 발전소의 풍력 발전 전환, 에틸렌 분해 설비 개조, 자율 주행 장비들을 원격으로 제어하는 운영 센터 등이 그 뒤를 잇고 있습니다. 펄프, 제지, 식품, 용수 산업은 지속가능성 의무화로 인해 기존 PLC-SCADA 시스템 기반 설비에 DCS(분산 제어 시스템)를 도입하는 추세입니다. 이러한 수직적 구조는 전환 비용을 높이고, 기존 업체들이 도메인 라이브러리, 탄소 포집을 위한 아민 스크러버, 생물학적 제제 처리를 위한 관류 루프, LNG용 혼합 냉매 등을 맞춤화하여 장기적인 서비스 수익을 확보할 수 있도록 합니다. 제약 산업은 지속적인 성장을 주도하겠지만, 석유 및 가스 산업은 원자재 가격 변동에 따른 공급 물량 안정화를 위한 핵심 동력으로 남을 것입니다.
참고: 보고서 구매 시 사용 가능한 모든 개별 세그먼트의 세그먼트 공유
플랜트 규모별: 소규모 설비는 구독형 경제성을 활용하세요
15,000 I/O 이상의 대형 시설은 정유 시설, LNG 생산 설비, 복합 화력 발전소 등에서 99.99%의 가동률 계약을 충족하기 위해 여전히 트리플 모듈형 투표 시스템과 핫 스탠바이 콘솔이 필요하기 때문에 2025년 매출의 46.74%를 유지할 것으로 예상됩니다. 그럼에도 불구하고 5,000 I/O 미만의 플랜트는 모듈형 수소 충전소, 소형 액화 스키드, 특수 화학 물질 배치 설비 등이 태그 기반 요금제를 채택하면서 5.86%라는 가장 빠른 속도로 확장되고 있습니다. 공급업체는 클라우드의 보안 테넌트에 자동으로 등록되는 컨트롤러 펌웨어를 제공하여 사용자가 며칠 만에 히스토리 대시보드를 구축할 수 있도록 지원합니다.
사용량 기반 지불 모델은 초기 투자 비용을 40% 절감하는 동시에 안정적인 구독 수익을 제공하여 공급업체의 평생 가치를 강화합니다. 5,000~15,000개의 I/O를 수용하는 중형 발전소는 엣지 게이트웨이와 중앙 집중식 서버를 혼합하여 사용하며, 단계적 개조 과정에서 하이브리드 아키텍처를 채택하는 경우가 많습니다. 더 많은 스타트업과 지역 업체들이 에너지 전환 틈새시장을 공략함에 따라, 절대적인 하드웨어 투자액은 여전히 대규모 시설에 집중되더라도 소규모 발전소용 분산 제어 시스템 패키지의 시장 점유율은 확대될 것입니다. 장기적으로 규모 기반 시장 세분화는 클라우드 도입 추세를 반영하여, 가장 작은 규모의 시설들이 소비 기반의 새로운 실험을 주도하고, 가장 큰 규모의 시설들은 예측 가능한 온프레미스 시스템을 고수할 것입니다.
지리 분석
아시아 태평양 분산 제어 시스템 시장
아시아 태평양 지역은 중국의 대규모 석유화학 단지 건설, 인도의 석탄 화력 발전소의 신재생 에너지 전환, 일본의 노후 설비 현대화 사업에 힘입어 2025년 매출의 38.92%를 차지하며 분산 제어 시스템 시장을 선도할 것으로 전망됩니다. 저장 석유화학의 연간 생산량 40천만 톤 규모의 저우산 단지는 국내 개발 플랫폼인 WebField를 도입하여 비용 효율적인 지역 공급업체를 검증하고 있습니다. 인도의 NTPC는 18GW 규모의 석탄 발전소 현대화 사업에 인도산 제품 생산 의무화 정책(Make-in-India)을 충족하기 위해 자체 개발한 SIMATIC PCS 7 시스템을 채택했습니다. 또한 일본 정유사들은 요코가와 디지털 트윈을 활용하여 자산 수명을 연장하고 수십억 달러 규모의 재건축 사업을 연기하고 있습니다.
북미 및 유럽 분산 제어 시스템 시장
북미와 유럽은 각각 전 세계 지출의 약 4분의 1을 차지하며, 운영업체들은 기존 시설에 디지털 트윈을 적용하고 새로운 친환경 수소 및 탄소 포집 설비를 구축했습니다. 미국 걸프만 연안의 발전소들은 기존 제어 시스템에 아민 스크러버 루프를 통합하여 미국 국세청(IRS)의 45Q 세액 공제를 확보했고, 캐나다의 원자력 발전소들은 안전 인증을 받은 Ovation 시스템을 도입하여 메가와트당 자동화 예산을 50% 절감했습니다. 유럽의 'Fit for 55' 탄소 국경 계획은 정유업체들에게 배출량 모니터링 자동화를 의무화했고, 이에 따라 BASF는 EU 배출권 거래제(EU ETS) 보고서를 자동 생성하는 PCS 7 업그레이드를 도입했습니다.
중동 및 아프리카, 남미 분산 제어 시스템 시장
중동 지역은 사우디 아람코의 자푸라 비전통 가스 프로젝트, ADNOC의 루와이스 정유 공장 확장, 카타르의 노스 필드 이스트 LNG 생산 시설에 힘입어 연평균 6.22%라는 가장 빠른 성장률을 기록했습니다. 각 현장에서는 고온 환경과 황화수소 가스 부식에 견딜 수 있도록 4중 이중화된 해양 등급 하드웨어를 도입하여, 아시아에 비해 물동량은 적지만 지역 분산 제어 시스템 시장 규모를 확대했습니다. 남미와 아프리카는 규모는 작지만 꾸준히 성장하는 시장 점유율을 보였습니다. 페트로브라스는 리우데자네이루에서 원격으로 운영할 수 있도록 심해 유전 플랫폼에 네트워크를 구축했고, 칠레와 잠비아의 구리 광산은 현장 인력 감축을 위해 엣지 커넥티드 아키텍처를 도입했습니다.
경쟁 구도
ABB, 에머슨, 허니웰, 지멘스, 요코가와 등 5대 업체는 2025년까지 전 세계 매출의 약 60~65%를 차지할 것으로 예상되며, 독자적인 필드버스, 수십 년에 걸친 서비스 계약, 광범위한 설치 기반을 통해 시장의 핵심을 확보하고 있습니다. 각 업체는 이제 엣지 분석, 데이터 히스토리안 구독, 사이버 보안 모니터링 솔루션을 결합하여 단기적인 자본재 판매를 지속적인 수익원으로 전환하고 있습니다. 이러한 전략은 하드웨어 평균 판매 가격이 정체되는 상황에서도 마진을 유지하는 데 도움이 됩니다.
Supcon, Hollysys, Valmet과 같은 지역 경쟁업체들은 중국, 펄프, 임업 분야에서 비용에 민감한 입찰에서 승리하고 있지만, 서비스 네트워크가 좁고 IEC 62443 인증 절차가 느려 글로벌 진출에 한계가 있습니다. 하이퍼스케일 클라우드 제공업체인 Amazon Web Services, Microsoft Azure, Google Cloud는 관리 워크로드를 확보하고 있지만, 여전히 주요 자동화 업체들이 공급하는 결정론적 현장 컨트롤러에 의존하고 있어 직접적인 대체보다는 협력적 경쟁 구도를 형성하고 있습니다. Claroty와 Dragos 같은 사이버 보안 전문업체들은 기존 시스템에 적용 가능한 벤더 중립적인 침입 탐지 솔루션을 제공하여 주요 5대 업체들이 주력 제품에 유사한 기능을 내장하도록 압력을 가하고 있습니다.
인수합병이 지속되면서 포트폴리오가 더욱 치열해지고 있습니다. 에머슨은 아스펜테크를 인수하여 첨단 공정 제어 기능을 델타V에 통합했고, 슈나이더는 아베바를 합병하여 히스토리안, 시각화 및 분석 기능을 폭스보로 하드웨어와 연동했습니다. 특허 활동은 ABB의 아민 스크러버 최적화나 허니웰의 LNG 혼합 냉매 제어와 같은 도메인별 라이브러리에 집중되어 최종 사용자의 전환 비용을 높이고 있습니다. 주요 업체들이 전체 지출의 약 3분의 2를 장악하고 있지만, 지역 및 틈새 시장의 강력한 소프트웨어 경쟁업체들과 맞서고 있어 전반적인 경쟁은 치열하기보다는 완만한 수준이며, 서비스 차별화가 가격 경쟁보다 주요 경쟁 요소로 작용하고 있습니다.
분산 제어 시스템 업계 선도 기업
(주)에이비비
에머슨 일렉트릭
하니웰 인터내셔널
지멘스 AG
요코가와 전기
- *면책조항: 주요 플레이어는 특별한 순서 없이 정렬되었습니다.
최근 산업 발전
- 2026년 2월: 요코가와는 사우디 아람코로부터 자푸라 가스 처리 시설 전반에 걸쳐 센텀 VP 시스템을 공급하는 2억 1천만 달러 규모의 계약을 수주했습니다. 이 시스템에는 예측 유지보수를 위한 엣지 분석 기능이 내장되어 있으며, 현지 부품 사용 규정을 충족합니다.
- 2026년 1월: 에머슨은 아마존 웹 서비스(AWS)용 DeltaV Edge Environment 2.0을 출시하여 5,000개 미만의 I/O 설비에 대한 초기 투자 비용을 45% 절감하고 시운전 시간을 절반으로 단축했습니다.
- 2025년 12월: 지멘스는 BASF의 루트비히스하펜 공장에 9,500만 유로(1억 200만 달러) 규모의 SIMATIC PCS 7 업그레이드를 완료하여 에틸렌 생산량을 1.8%포인트 향상시키고 EU 배출권 거래제(EU ETS) 준수 보고를 자동화했습니다.
- 2025년 11월: 허니웰은 ADNOC의 루와이스 정유 공장 확장 사업을 위해 해양 등급 I/O 카드와 4중 이중화 컨트롤러를 추가하는 1억 7,500만 달러 규모의 Experion PKS 계약을 확보했습니다.
글로벌 분산 제어 시스템 시장 보고서 범위
분산 제어 시스템 보고서는 구성 요소(하드웨어, 소프트웨어, 서비스), 아키텍처(중앙 집중식 제어 시스템, 하이브리드/분산형 하이브리드 시스템, 완전 이중화 고가용성 시스템), 배포 모델(온프레미스 및 클라우드/엣지 호스팅), 산업 분야(발전, 석유 및 가스, 화학 및 석유화학, 광업 및 금속, 펄프 및 제지, 제약 및 생명 과학, 식품 및 음료, 상하수도, 기타 산업 분야), 플랜트 규모(소형(I/O 5,000개 미만), 중형(I/O 5,000~15,000개), 대형(I/O 15,000개 이상)) 및 지역(북미, 남미, 유럽, 아시아 태평양, 중동 및 아프리카)별로 세분화되어 있습니다. 시장 예측은 가치(USD) 기준으로 제공됩니다.
| 하드웨어 |
| 소프트웨어 |
| 서비스 |
| 중앙 집중식 컨트롤러 시스템 |
| 하이브리드/분산형 하이브리드 시스템 |
| 완전 중복 고가용성 시스템 |
| 전제에 |
| 클라우드/에지 호스팅 |
| 발전 |
| 석유 및 가스 |
| 화학 및 석유 화학 |
| 광업 및 금속 |
| 펄프 및 제지 |
| 제약 및 생명 과학 |
| 식음료 |
| 물과 폐수 |
| 기타 업종 |
| 소형(입출력 5,000개 미만) |
| 중형 (5,000~15,000 I/O) |
| 대형(15,000개 이상의 I/O) |
| 북아메리카 | United States | |
| Canada | ||
| Mexico | ||
| 남아메리카 | Brazil | |
| Argentina | ||
| 남아메리카의 나머지 지역 | ||
| 유럽 | 영국 | |
| 독일 | ||
| France | ||
| 이탈리아 | ||
| 유럽의 나머지 | ||
| 아시아 태평양 | China | |
| Japan | ||
| India | ||
| 대한민국 | ||
| 아시아 태평양 기타 지역 | ||
| 중동 및 아프리카 | 중동 | United Arab Emirates |
| Saudi Arabia | ||
| 중동의 나머지 지역 | ||
| 아프리카 | 남아프리카 공화국 | |
| Egypt | ||
| 아프리카의 나머지 지역 | ||
| 구성 요소 별 | 하드웨어 | ||
| 소프트웨어 | |||
| 서비스 | |||
| 아키텍처별 | 중앙 집중식 컨트롤러 시스템 | ||
| 하이브리드/분산형 하이브리드 시스템 | |||
| 완전 중복 고가용성 시스템 | |||
| 배포 모델 별 | 전제에 | ||
| 클라우드/에지 호스팅 | |||
| 업종별 | 발전 | ||
| 석유 및 가스 | |||
| 화학 및 석유 화학 | |||
| 광업 및 금속 | |||
| 펄프 및 제지 | |||
| 제약 및 생명 과학 | |||
| 식음료 | |||
| 물과 폐수 | |||
| 기타 업종 | |||
| 식물 크기별 | 소형(입출력 5,000개 미만) | ||
| 중형 (5,000~15,000 I/O) | |||
| 대형(15,000개 이상의 I/O) | |||
| 지리학 | 북아메리카 | United States | |
| Canada | |||
| Mexico | |||
| 남아메리카 | Brazil | ||
| Argentina | |||
| 남아메리카의 나머지 지역 | |||
| 유럽 | 영국 | ||
| 독일 | |||
| France | |||
| 이탈리아 | |||
| 유럽의 나머지 | |||
| 아시아 태평양 | China | ||
| Japan | |||
| India | |||
| 대한민국 | |||
| 아시아 태평양 기타 지역 | |||
| 중동 및 아프리카 | 중동 | United Arab Emirates | |
| Saudi Arabia | |||
| 중동의 나머지 지역 | |||
| 아프리카 | 남아프리카 공화국 | ||
| Egypt | |||
| 아프리카의 나머지 지역 | |||
보고서에서 답변 한 주요 질문
2031년까지 분산 제어 시스템의 예상 연평균 성장률(CAGR)은 얼마입니까?
전 세계 매출은 2026년부터 2031년까지 연평균 5.29% 성장할 것으로 예상됩니다.
현재 어느 지역이 가장 큰 수익을 창출하고 있나요?
아시아 태평양 지역은 2025년 전 세계 매출의 38.92%를 차지할 것으로 예상됩니다.
예측 기간 동안 어느 지역이 가장 빠르게 성장할 것으로 예상됩니까?
중동 지역은 2031년까지 연평균 6.22%의 성장률을 기록하며 가장 높은 지역적 확장세를 보일 것으로 예상됩니다.
소프트웨어 지출이 하드웨어 지출보다 더 빠르게 증가하는 이유는 무엇일까요?
통신 사업자들이 컨테이너 기반 분석 및 클라우드 호스팅 히스토리 모듈을 도입하면서 소프트웨어 부문은 연평균 5.89%라는 가장 빠른 성장률을 기록하고 있으며, 하드웨어는 여전히 매출의 핵심 요소로 남아 있습니다.
제약 산업은 수요에 어떤 영향을 미치고 있습니까?
연속 생산 라인과 실시간 출시 테스트 요구 사항으로 인해 제약 및 생명 과학 분야는 연평균 7.09%의 성장률을 기록하며 전통적인 석유 및 가스 프로젝트를 앞지르고 있습니다.
소규모 공장에서의 도입을 제한하는 주요 장애물은 무엇입니까?
초기 투자 비용이 높아 5,000 I/O 미만 규모의 시설 구축이 여전히 어려운 과제이지만, 클라우드 및 엣지 호스팅 배포를 통해 초기 비용을 최대 45%까지 절감할 수 있습니다.


