

시장 개관
| 학습 기간 | 2021 - 2031 |
|---|---|
| 산정기준연도 | 2025 |
| 예측 데이터 기간 | 2026 - 2031 |
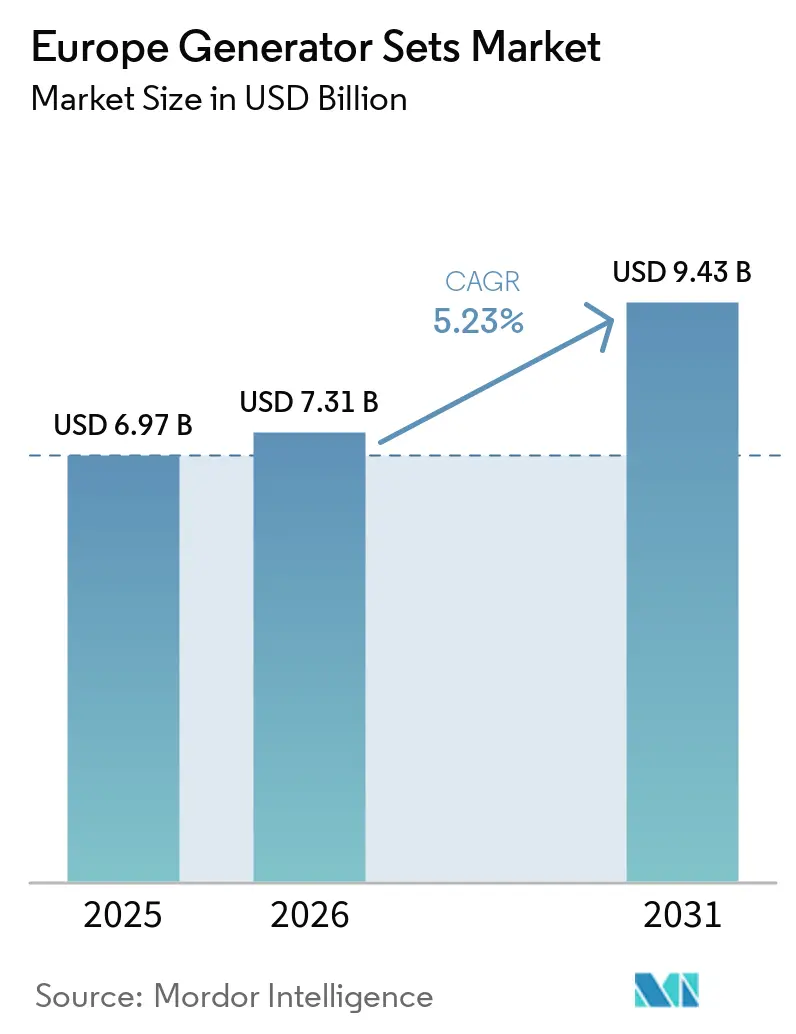
| 시장 규모(2026년) | USD 7.31 십억 |
| 시장 규모(2031년) | USD 9.43 십억 |
| 성장률(2026년~2031년) | 5.23 % CAGR |
| 시장 집중 | 중급 |
주요 선수
*면책조항: 주요 플레이어는 특별한 순서 없이 정렬되었습니다. 이미지 © Mordor Intelligence. 재사용 시 CC BY 4.0에 따라 저작자 표시가 필요합니다. |
|
모르도르 인텔리전스의 유럽 발전기 세트 시장 분석
유럽 발전기 세트 시장 규모는 2025년 69억 7천만 달러, 2026년 73억 1천만 달러, 2031년에는 94억 3천만 달러에 이를 것으로 예상되며, 2026년부터 2031년까지 연평균 5.23%의 성장률을 보일 것으로 전망됩니다.
유럽 전역의 정전 위험 증가, 하이퍼스케일 데이터 센터 구축 확대, 그리고 기업의 더욱 엄격해진 가동 시간 요구 사항이 맞물리면서 유럽 발전기 세트(EGS) 시장은 꾸준한 성장세를 보이고 있습니다. 디젤 발전기가 여전히 주력 상품이지만, 기업들이 안정성을 저해하지 않으면서 탄소 배출량 감축(Scope 1)을 추구함에 따라 이중 연료 및 하이브리드 발전기 세트의 선호도가 높아지고 있습니다. 75~375kVA급 중형 발전기가 상업용 수요를 주도하고 있으며, 모듈형 N+1 데이터 센터 아키텍처에 적합한 메가와트급 발전기 세트가 가장 빠르게 성장하고 있습니다. 시장은 여전히 세분화되어 있지만, 상위 4개 OEM 업체는 EU Stage V 인증 준수, 수소 연료 활용 가능 설계, 그리고 비상용 발전기를 수익 창출형 전력망 참여자로 전환하는 디지털 모니터링 시스템 등을 통해 차별화를 꾀하고 있습니다.
주요 보고서 요약
- 용량 기준으로 75~375kVA급 발전기는 2025년 유럽 발전기 세트 시장 점유율의 34.9%를 차지했으며, 750~2,000kVA급은 2031년까지 연평균 6.64%의 성장률을 보일 것으로 예상됩니다.
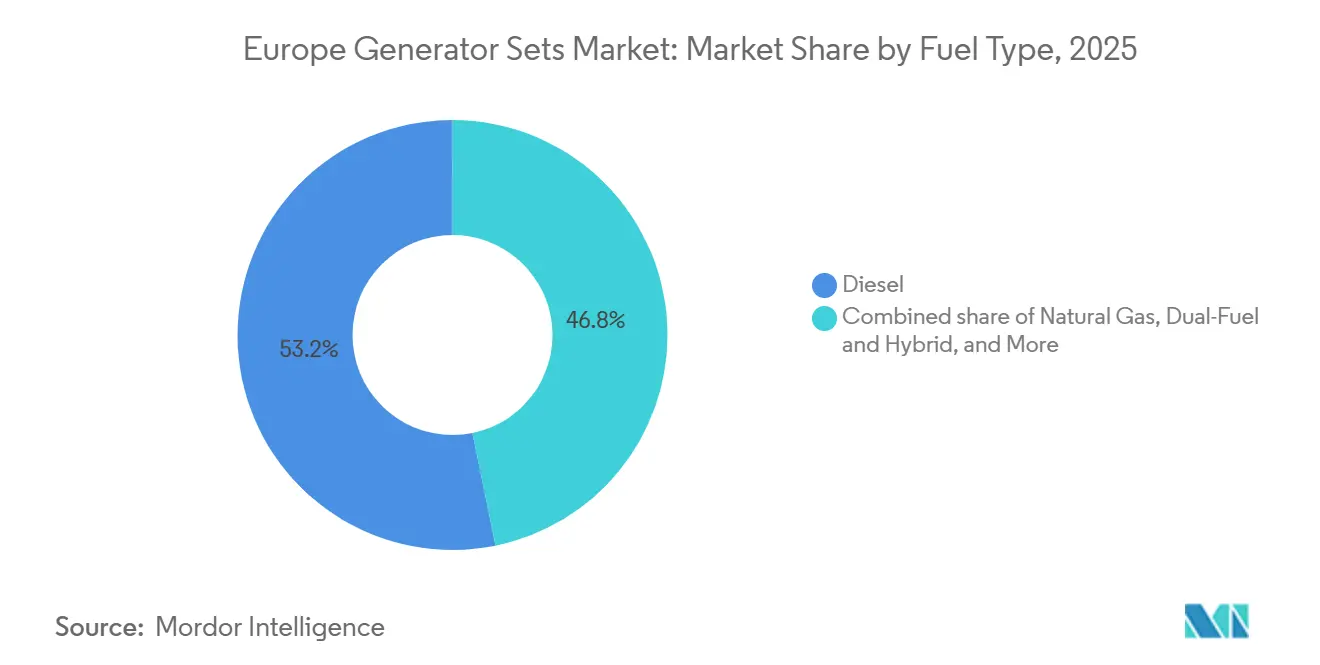
- 연료 유형별로 보면, 디젤은 2025년 유럽 발전기 시장에서 53.2%의 점유율을 차지할 것으로 예상되며, 이중 연료 및 하이브리드 장치는 연평균 7.22%의 성장률을 보일 것으로 전망됩니다.
- 적용 분야별로 보면, 비상 전력은 2025년 매출의 44.6%를 차지했으며, 마이크로 그리드 및 하이브리드 지원은 2031년까지 연평균 7.45% 성장할 것으로 예상됩니다.
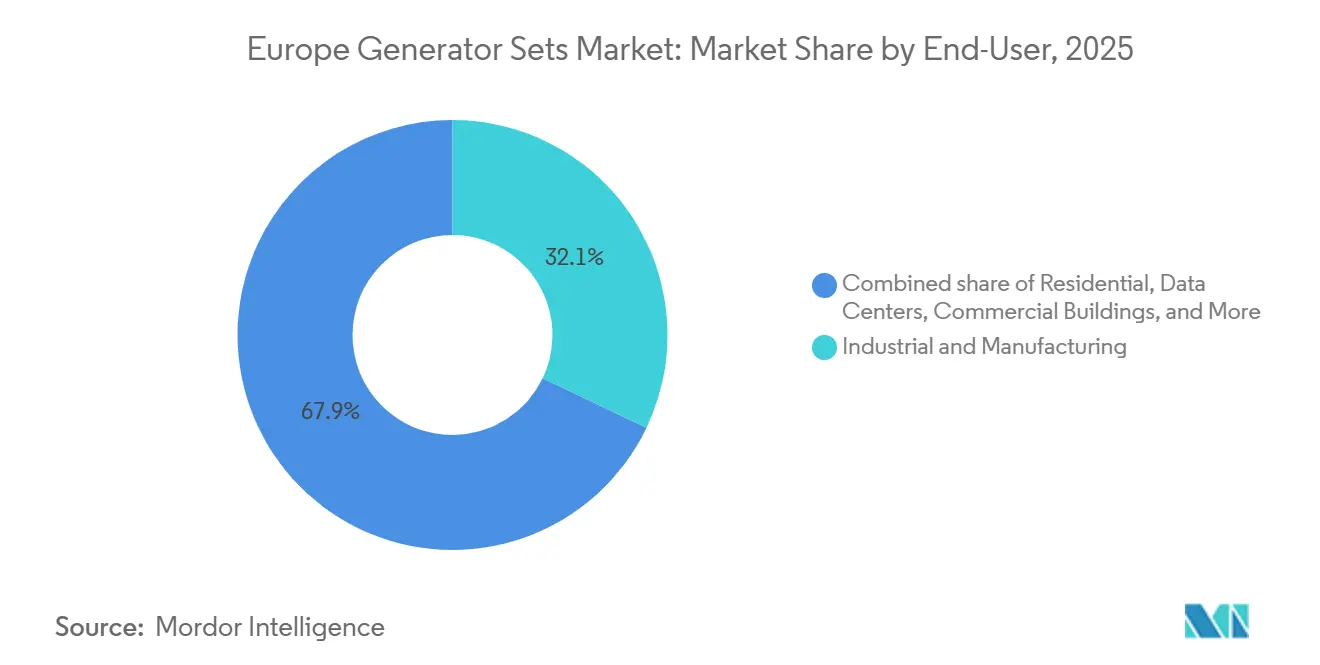
- 최종 사용자별로 보면, 산업 및 제조 현장이 2025년 매출의 32.1%를 차지할 것으로 예상되지만, 데이터 센터는 2031년까지 연평균 6.96%의 성장률을 보일 것으로 전망됩니다.
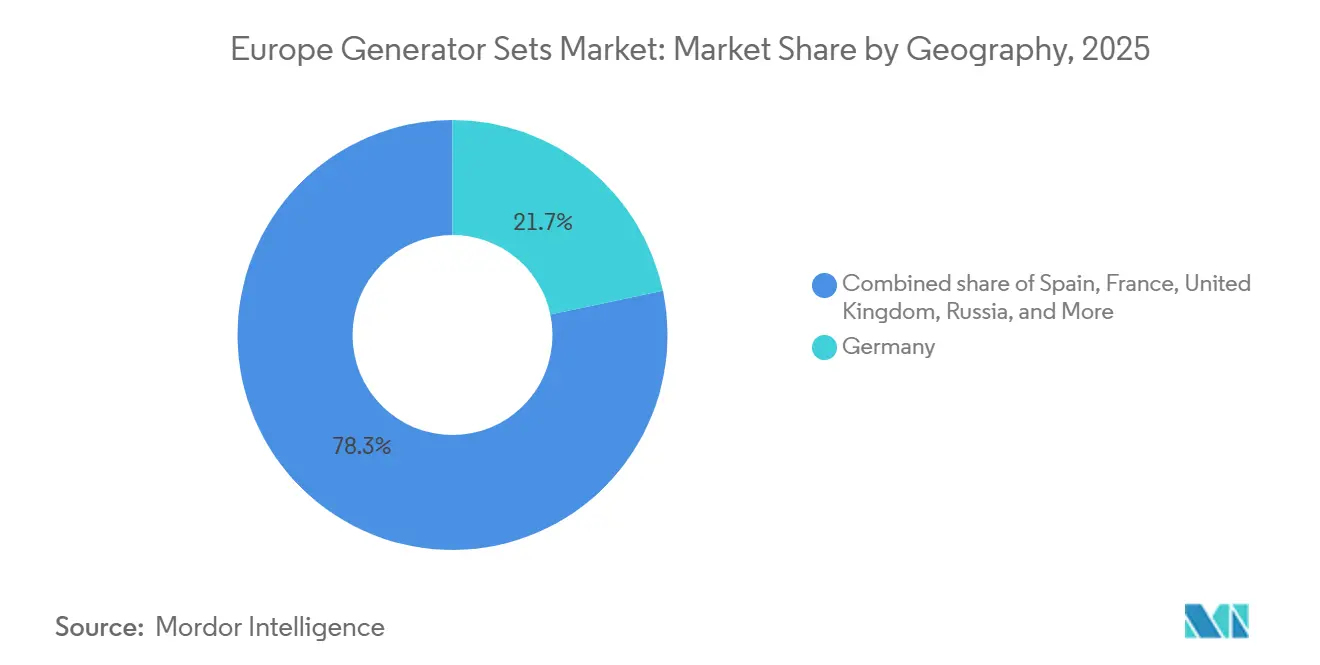
- 지역별로는 독일이 2025년에 21.7%의 점유율로 선두를 차지할 것으로 예상되며, 스페인은 2031년까지 연평균 6.43%의 가장 빠른 성장률을 보일 것으로 전망됩니다.
- 커민스, 캐터필러, 롤스로이스 파워 시스템즈, 제너랙은 2025년까지 시장 점유율 약 40%를 확보할 것으로 예상되며, 이는 시장이 상당히 집중되어 있음을 보여준다.
참고: 본 보고서의 시장 규모 및 예측 수치는 Mordor Intelligence의 독자적인 추정 프레임워크를 사용하여 생성되었으며, 2026년 1월 기준 최신 데이터 및 분석 정보를 반영하여 업데이트되었습니다.
유럽 발전기 세트 시장 동향 및 분석
드라이버 영향 분석
| 운전기사 | (~) CAGR 예측에 미치는 영향 | 지리적 관련성 | 영향 타임라인 |
|---|---|---|---|
| 데이터 센터 및 의료 시설에서 안정적인 백업 전력에 대한 수요 증가 | 1.20% | 독일, 네덜란드, 아일랜드, 스페인, 프랑스 | 중기(2~4년) |
| 유럽 전역의 건설 붐 및 인프라 개선 | 0.80% | 스페인, 폴란드, 독일, 영국, 북유럽 국가들 | 중기(2~4년) |
| 노후화된 전력망 인프라 및 기후 변화로 인한 정전 | 0.90% | 이베리아 반도, 이탈리아, 동유럽 | 단기 (≤ 2년) |
| 섬과 광산 부지에 설치되는 하이브리드 디젤-태양광 마이크로그리드 | 0.50% | 그리스 섬들, 발레아레스 제도, 북유럽 광업 지역 | 장기 (≥ 4년) |
| 기업의 지속가능성 목표 달성을 위한 가스 및 바이오 연료 발전기 증설 | 0.70% | 독일, 영국, 프랑스, 네덜란드, 북유럽 국가들 | 중기(2~4년) |
| 수소 연료 사용 가능 발전기 엔진의 상용 출시 | 0.40% | 독일, 네덜란드, 영국, 북유럽 | 장기 (≥ 4년) |
| 출처: 모르도르 정보 | |||
데이터 센터 및 의료 시설에서 안정적인 백업 전력에 대한 수요 증가
하이퍼스케일 기업들은 유럽에서 20GW 이상의 신규 용량 구축 계획을 추진 중이며, 모든 메가와트(MW) 규모에는 비례적인 예비 발전 용량이 필요합니다. 마이크로소프트의 100억 달러 규모 시네스 캠퍼스만 해도 1.2GW의 백업 발전 용량을 확보할 예정이며, 구글의 독일 클라우드 확장 프로젝트는 Tier III 규정에 따라 가스 또는 디젤 발전기를 이용한 이중화 시스템을 구축하고 있습니다. 병원들도 IEC 60364-7-710 표준을 충족하기 위해 10초 미만의 전환 속도를 가진 375kVA 이중화 시스템으로 업그레이드하고 있습니다. 스웨덴의 에코데이터센터(EcoDataCenter)가 48대의 HVO10 발전기를 설치한 것과 같은 바이오 연료 시범 사업은 복원력과 탈탄소화가 공존할 수 있음을 보여줍니다. 점검 빈도가 연간에서 월간으로 줄어들면서, 모바일 링크(Mobile Link)와 같은 원격 모니터링 플랫폼은 유지보수 방식을 사후 대응에서 예측 기반으로 전환하여 계획되지 않은 다운타임을 줄이고 서비스 수명을 연장하고 있습니다.[1]제너락, "모바일 링크 원격 모니터링 플랫폼" generac.com
유럽 전역의 건설 붐 및 인프라 개선
유럽 연결 시설(Connecting Europe Facility) 보조금으로 약 11억 달러가 철도, 항만, 고속도로 프로젝트에 투입되고 있으며, 이러한 프로젝트들은 모든 단계에서 이동식 전력이 필요합니다. [2] 유럽 위원회, "유럽 연결 시설 운송 자금 지원", europa.eu. 임대 차량은 시즈웰 C(Sizewell C) 및 크로스레일(Crossrail)과 같은 24시간 가동 현장에 30~1,250kVA 범위의 7단계 발전기 세트를 공급하여 가동률을 수년간 최고치로 끌어올렸습니다. [3] Aggreko, "하이브리드 BESS-발전기 임대 차량", aggreko.com. 재생 에너지 구축 사업에서도 시운전 및 계통 연계를 위해 발전기를 임대하는데, 이는 2025년 남유럽 전역의 화력 발전 설비 용량을 감소시킨 폭염으로 인해 더욱 길어졌습니다. 주간 부하에는 컨테이너형 태양광 발전 설비가 점차 도입되고 있지만, 콘크리트 양생, 터널 공사, 야간 냉난방 시스템은 여전히 디젤 발전의 안정성에 의존하고 있습니다.
노후화된 전력망 인프라 및 기후 변화로 인한 정전
ENTSO-E는 2025년에 유럽 대륙 전역에서 풍속이 낮은 날이 18일로 2024년의 두 배에 달해 시스템의 55%가 정전 위험 증가에 노출될 것으로 예측했습니다. [4] ENTSO-E, “European Resource Adequacy Assessment 2025,” entsoe.eu 2025년 4월 스페인-포르투갈 정전 사태로 230만 가구가 8시간 동안 전력 공급이 중단되었고, 이로 인해 전력 회사들은 보강 투자에 박차를 가하게 되었습니다. 독일의 1,230억 달러 규모의 HVDC 구축 사업이 2030년에 완료될 때까지 산업 벨트는 전압 안정성을 위해 현장 발전에 계속 의존할 것입니다. 변압기 10대 중 4대가 설계 수명을 초과한 이탈리아의 노후화된 380kV 송전망 또한 제약 및 자동차 산업 단지에서 발전기 수요를 유지하는 데 기여하고 있습니다.
섬과 광산 부지에 설치되는 하이브리드 디젤-태양광 마이크로 그리드
틸로스 섬부터 마요르카 섬, 그리고 북유럽의 외딴 광산 지역에서는 500kVA 디젤 발전기와 메가와트급 태양광 및 배터리 시스템을 결합하여 사용하고 있습니다. 그 결과 연료 사용량이 40~60% 절감되고, 일조량이 적은 겨울철에도 99%의 가동률을 유지하며, 주파수 조절을 통한 새로운 수익원을 창출하여 투자 회수 기간을 10년 이내로 단축할 수 있습니다. 하지만 제어 시스템의 복잡성이 여전히 해결해야 할 과제입니다. 고급 전력 관리 소프트웨어는 인버터 기반 신재생 에너지 시스템과 회전 질량 발전기를 동기화하여 전압 변동으로 인한 손상을 방지해야 합니다.
제약 영향 분석
| 제지 | (~) CAGR 예측에 미치는 영향 | 지리적 관련성 | 영향 타임라인 |
|---|---|---|---|
| EU 5/6단계 배출 기준 강화로 자본 지출(CAPEX) 및 운영 지출(OPEX) 증가 | -0.60 % | EU 전역, 특히 독일, 프랑스, 이탈리아 | 단기 (≤ 2년) |
| 전력망 신뢰성 향상으로 예비 전력 수요 감소 | -0.40 % | 영국, 독일, 프랑스, 네덜란드 | 중기(2~4년) |
| 배터리 저장 비용 급락(< 233유로/kWh)으로 소형 디젤 발전기 시장에 어려움이 발생하고 있습니다. | -0.50 % | 독일, 영국, 네덜란드, 북유럽 | 중기(2~4년) |
| EU 탄소 국경 조정 메커니즘으로 수출 비용이 상승합니다 | -0.30 % | 동유럽 수출업체 | 단기 (≤ 2년) |
| 출처: 모르도르 정보 | |||
EU 5/6단계 배출 기준 강화로 자본 지출(CAPEX) 및 운영 지출(OPEX) 증가
2024년부터 560kW 이상의 모든 발전기는 미립자 배출량 0.015g/kWh, 질소산화물(NOx) 배출량 2.0g/kWh의 기준을 충족해야 하므로, 제조업체(OEM)는 SCR, DPF, EGR 시스템을 추가 장착해야 하며, 이로 인해 대당 5,816.03달러에서 17,448.08달러의 비용이 추가됩니다. 또한, 필터 재생 및 요소수 투입으로 인해 연료 소모량이 3~5% 증가하여 총 소유 비용이 상승합니다. 제안된 6단계 배출가스 규제는 NOx 배출량을 1.5g/kWh로 낮추고 차량 내 진단 시스템을 도입할 예정인데, 이로 인해 정가에 9,305.64달러가 추가되어 소형 발전기의 투자 회수 기간이 길어질 것으로 예상됩니다.
전력망 신뢰성 향상으로 예비 전력 수요 억제
독일의 송전망 개편 계획은 2030년까지 연간 정전 시간을 18분에서 12분으로 줄이는 것을 목표로 하고 있으며, 영국의 프로그램은 50GW의 해상 풍력 발전량을 흡수하기 위해 4,000km의 새로운 케이블을 추가할 예정입니다. SAIDI 점수가 향상됨에 따라 정전 비용이 낮은 상업용 건물들은 새로운 비상 전력 구매를 재고할 수 있습니다. 그러나 개선 효과는 고르지 않습니다. 동유럽 전력망은 여전히 연간 1시간 이상의 가동 중단 시간을 기록하고 있어 유럽 발전기 세트 시장 전체에 미치는 영향은 제한적입니다.
세그먼트 분석
용량별: 중형급 모델이 시장을 주도하고 메가와트급 모델이 빠르게 성장하고 있다.
75~375kVA급 중형 모델은 2025년 유럽 발전기 세트 시장 점유율의 34.9%를 차지할 것으로 예상되며, 이는 상업용 건물 및 중소 규모 산업에 적합함을 반영합니다. 이 모델들은 가격과 설치 공간의 균형을 잘 맞추고 있으며, 외함과 자동 온도 조절 장치(ATS)를 포함하여 29080.13달러에서 93056.40달러 사이의 가격으로 판매됩니다. 750~2,000kVA급 유럽 발전기 세트 시장 규모는 데이터 센터의 모듈화로 인해 연평균 6.64% 성장할 것으로 예상되며, 특히 1,500kVA급 발전기 세트를 N+1 배열로 구성하는 방식이 시장을 견인할 것으로 전망됩니다. 2MW 이상급은 틈새시장이지만 수익성이 높으며, 열병합 발전(CHP) 장치로도 활용 가능하고 배출가스 제어 시스템(ETS) 크레딧을 획득할 수 있는 가스 엔진이 주요 수요 요소입니다.
컨테이너형 설계 덕분에 설치 기간이 6주에서 10일로 단축되어 임대 업체에 큰 도움이 되고 있으며, 이들의 활용률은 2025년에 78%에 달할 것으로 예상됩니다. 75kVA 미만 용량에서는 옥상 태양광 발전과 배터리 사용이 높은 관세 시장에서 디젤 발전보다 가격 경쟁력이 높아 성장세가 둔화되고 있습니다. 375kVA에서 750kVA 사이에서는 전력망 안정성 개선으로 대형 소매 체인점들이 위험 부담을 덜 느끼게 되면서 수요 증가율이 전체 연평균 성장률(CAGR)에 미치지 못하고 있습니다.
연료 유형별: 디젤 연료의 지배력 약화, 이중 연료 연료의 부상
2025년에도 디젤 발전기는 여전히 출하량의 53.2%를 차지하며, 43 MJ/kg의 에너지 밀도와 저온 환경에서의 신뢰성을 입증했습니다. 그러나 운영자들이 가스로 전환하면서 CO₂ 배출량을 40% 감축하려는 추세에 따라, 이중 연료 및 하이브리드 발전기는 2031년까지 연평균 7.22%의 성장률을 기록할 것으로 예상됩니다. 유럽의 천연가스 발전기 시장 규모는 바이오가스 크레딧 제도의 영향으로 신규 설치량의 18%를 차지하며 함께 성장했습니다. 수소 연료 사용 가능 엔진은 아직 2% 미만이지만, 관련 파이프라인이 구체화됨에 따라 향후 시장 성장의 방향을 제시하고 있습니다.
HVO100을 중심으로 한 바이오 연료 혼합은 기존 차량들의 활용도를 유지하고 있으며, 커민스와 롤스로이스는 이제 100% HVO 연료 사용 시에도 성능 저하가 거의 없이 보증을 제공합니다. 장기적으로는 가솔린과 디젤의 가격 격차가 줄어들고 탄소 가격 책정 추세가 지속됨에 따라 가스 및 재생 가능 연료의 비중이 더욱 커질 것입니다.
참고: 보고서 구매 시 사용 가능한 모든 개별 세그먼트의 세그먼트 공유
가장 세부적인 수준에서 자세한 시장 예측을 얻으세요
PDF 다운로드
적용 분야별: 대기 전력 유지, 마이크로그리드 급증
비상 전력 공급은 2025년 매출의 44.6%를 차지하며 데이터 센터와 병원의 복원력 전략의 핵심으로 자리매김했습니다. 하지만 마이크로 그리드 및 하이브리드 지원은 연평균 7.45%의 성장률로 가장 빠르게 성장하고 있는데, 이는 섬 지역 전력망과 광산에서 태양광, 에너지 저장 장치, 디젤을 결합하여 연료비를 최대 60%까지 절감하고 있기 때문입니다. 유럽 발전기 세트 시장에서 임대 및 임시 전력 공급 부문의 점유율은 기상 악화로 지연된 대규모 프로젝트 기간 동안 장비 활용률이 사상 최고치를 기록하면서 상승했습니다.
주력 및 연속 사용 부문은 28%로 안정적인 비중을 유지하며, 오프그리드 통신 및 광업 분야에 서비스를 제공합니다. 피크 부하 저감형 부문은 12%로 미미한 비중을 차지하지만, 시간대별 요금이 kWh당 0.17유로를 초과하는 경우 빠른 투자 회수가 가능합니다. 배터리 보조 하이브리드 시스템은 이제 도시 건설 현장에서 표준으로 자리 잡았으며, 작업 현장의 소음을 15dB 줄이고 디젤 연료 소비량을 절반으로 절감합니다.
최종 사용자별: 산업 부문 주도, 데이터 센터 가속화
산업 및 제조 시설은 높은 정전 비용과 엄격한 품질 관리로 인해 2025년 매출의 32.1%를 차지할 것으로 예상됩니다. 그러나 유럽 발전기 세트 시장은 데이터 센터 부문에서 가장 빠른 연평균 성장률(6.96%)을 보이고 있는데, 이는 AI 워크로드로 인해 랙 밀도가 30kW를 초과하고 메가와트급의 이중화 전력이 요구되기 때문입니다. 상업용 건물은 임대 계약 조항과 보험사 요구 사항에 힘입어 18%의 성장률을 기록했습니다.
코로나19 팬데믹 이후 안전 기준이 강화되면서 의료 부문의 시장 점유율은 9%로 소폭 상승했습니다. 주거 부문의 수요는 가정용 배터리 보급이 확대됨에 따라 미미한 수준이며 감소세입니다. 공공시설, 광업, 석유 및 가스 부문은 각각 ATEX 구역 또는 블랙 스타트 기능과 같은 특수 인증 요건을 충족하며 안정적인 21%의 시장 점유율을 차지하고 있습니다.
참고: 보고서 구매 시 사용 가능한 모든 개별 세그먼트의 세그먼트 공유
가장 세부적인 수준에서 자세한 시장 예측을 얻으세요
PDF 다운로드
지리 분석
독일은 1,230억 달러 규모의 전력망 개편과 하이퍼스케일 데이터센터 건설 급증에 힘입어 2025년 매출의 21.7%를 차지했습니다. 스페인을 포함한 유럽 발전기 세트 시장 규모는 더 작지만 아마존의 392억 달러 규모 클라우드 로드맵과 발레아레스 제도의 마이크로그리드 구축 의무화에 힘입어 연평균 6.43%의 성장률을 보이고 있습니다. 영국은 16%의 시장 점유율을 차지하고 있으며, 1,340억 3천만 달러 규모의 송전망 현대화 사업이 진행 중입니다. 이 사업이 완료될 때까지 산업단지에서 비상용 발전기 세트에 대한 수요가 지속될 것으로 예상됩니다.
프랑스는 원자력 발전소를 현대화하고 23GW 규모의 재생에너지를 추가하면서 14%의 시장 점유율을 확보하고 있지만, 산업 단지들은 여전히 원자로 가동 중단에 대비해 이중 연료 발전기를 선호합니다. 이탈리아의 11% 점유율은 노후화된 고압 송전망으로 인해 2025년에 12건의 예기치 않은 가동 중단이 발생하면서 전년 대비 두 배로 증가한 데 기인합니다. 북유럽 국가들은 합쳐서 13%의 시장 점유율을 차지하고 있지만, 이들 국가의 저탄소 전력망은 여전히 혼잡 문제를 겪고 있어 데이터 센터 개발업체들은 Tier III 가동 시간을 유지하기 위해 HVO 연료를 사용하는 예비 발전기를 도입하고 있습니다.
러시아는 공급망 제재로 인해 시장 점유율이 4%로 하락한 반면, 폴란드와 체코를 포함한 나머지 유럽 국가들은 CBAM 철강 관세를 회피하기 위해 생산 라인을 이전했습니다. 이러한 변화는 정책, 투자, 그리고 기후 지리적 요인이 유럽 발전기 세트 시장 내에서 어떻게 다양한 수요 양상을 만들어내는지를 보여줍니다.
참고: 보고서 구매 시 사용 가능한 모든 개별 세그먼트의 세그먼트 공유
경쟁 구도
유럽 발전기 세트 산업은 여전히 비교적 소수 업체에 집중되어 있습니다. 커민스, 캐터필러, 롤스로이스 파워 시스템즈, 제너락은 폭넓은 포트폴리오와 자체 엔진 플랫폼을 활용하여 2025년 출하량의 약 40%를 점유할 것으로 예상됩니다. 이들 업체는 수소 연료 사용에 적합한 엔진과 5단계 배출가스 기준을 충족하는 배기 시스템 개발을 가속화하는 한편, 커민스의 파워커맨드 클라우드와 같은 텔레매틱스 시스템을 도입하여 판매 후 분석 데이터를 통해 수익을 창출하고 있습니다.
지역 전문 기업인 HIMOINSA, Pramac, FG Wilson, SDMO는 신속한 생산과 임대 최적화 스키드를 통해 납기 지연 문제를 해결합니다. Aggreko는 도시 소음 규제를 받는 건설 고객을 위해 디젤 소비량을 절반으로 줄여주는 150대 규모의 하이브리드 BESS(배터리 에너지 저장 시스템)와 발전기 세트를 결합하여 차별화를 꾀하고 있습니다. Tesla Energy와 Fluence 같은 배터리 통합 업체들은 발전차액지원제도와 에너지 저장 보조금이 결합되는 시장에서 소형 디젤 발전기를 대체하며 75kVA 미만 규모의 시장을 공략하고 있습니다.
CBAM(탄소 배출권 거래제)으로 인한 비용 압박이 국내 생산 확대를 촉진하고 있습니다. 캐터필러는 북아일랜드 확장을 통해 연간 50,000만 대의 엔진을 추가 생산할 계획이며, 롤스로이스는 2030년 탄소 중립 목표 달성에 앞서 가동률을 확보하기 위해 임대 차량에 HVO100 연료를 사용하도록 개조하고 있습니다. 다음 경쟁의 핵심은 전력망 연계 능력에 있으며, OEM 업체들은 대기 전력망을 통해 보조 서비스 시장에서 MWh당 58.16~93.06달러의 수익을 창출할 수 있는 신속 가동 모드를 시험하고 있습니다.
유럽 발전기 세트 산업 선도 기업
-
캐터필라 사
-
커민스 Inc
-
롤스로이스 파워 시스템(MTU)
-
콜러 / SDMO
-
아그레코 PLC
- *면책조항: 주요 플레이어는 특별한 순서 없이 정렬되었습니다.

시장 참가자 및 경쟁사에 대한 자세한 정보가 필요하십니까?
PDF 다운로드
최근 산업 발전
- 2026년 3월: 제너락 홀딩스(Generac Holdings, Inc.)는 고전력 수요 환경에 안정적이고 효율적인 전력을 공급하도록 설계된 SD1250 및 SD1500 디젤 발전기를 출시한다고 발표했습니다. 퍼킨스 5012 46리터 엔진으로 구동되는 이 발전기는 향상된 연료 효율성, 낮은 배출가스, 그리고 컴팩트한 디자인을 통해 산업 시장의 주요 요구 사항을 충족합니다.
- 2025년 4월: 캐터필러는 유럽 전역의 건설 현장, 비상 백업 및 이벤트 전력 공급을 위해 설계된 소형 20kVA Tier-4-Final 규격 준수 이동식 발전기인 XQ20을 출시했습니다. 고효율 엔진, 저소음, 긴 유지보수 주기 및 첨단 텔레매틱스 기능을 갖춘 이 제품은 유럽 임대 장비 업체와 다양한 현장 전력 요구 사항을 충족합니다.
- 2025년 2월: 롤스로이스는 50Hz 시장을 겨냥해 업그레이드된 MTU 시리즈 1600 발전기를 출시했습니다. 이 제품은 최대 40% 향상된 출력(590~996kVA)과 HVO 연료와의 호환성을 통해 최대 90%의 CO₂ 배출량 감축 효과를 제공합니다. 유럽의 데이터 센터, 의료 시설 및 상업용 건물 등 지속 가능하고 고밀도의 백업 전력이 필요한 곳에 적합합니다.
- 2024년 10월: 프랑스 제조업체 보두앵(Baudouin)은 M33/M55 플랫폼을 사용하여 2000~5250kVA 출력을 제공하는 데이터 센터용 신형 디젤 발전기 라인을 공개했습니다. Tier III/IV 규격 준수를 위한 형식 시험을 완료한 이 발전기는 하이퍼스케일 및 코로케이션 시설의 수요 증가에 발맞춰 유럽 전역에 통합형 고용량 HVO 호환 백업 전력 솔루션을 제공하는 데 기여할 것입니다.
유럽 발전기 세트 시장 보고서 범위
엔진 발전기는 전기 발전기와 엔진을 하나의 장비로 결합한 장치입니다. 이 조합은 엔진-발전기 세트(gen-set)라고도 합니다. 기계는 종종 당연한 것으로 간주되며 결합된 장치를 발전기라고 합니다.
유럽 발전기 세트 시장은 용량, 연료 유형, 적용 분야, 최종 사용자 및 지역별로 세분화됩니다. 용량별로는 75kVA 미만, 75~375kVA, 375~750kVA, 750~2,000kVA, 2,000kVA 이상으로 나뉩니다. 연료 유형별로는 디젤, 천연가스, 이중 연료 및 하이브리드, 신재생/바이오 연료, 기타로 구분됩니다. 적용 분야별로는 비상 전력, 주 전력/연속 전력, 피크 부하 저감, 임대/임시 전력, 마이크로 그리드, 하이브리드 지원으로 구분됩니다. 최종 사용자별로는 주거용, 상업용 건물, 산업 및 제조, 데이터 센터, 의료 시설, 석유 및 가스, 공공시설 및 전력, 광업 및 건설로 구분됩니다. 본 보고서는 또한 주요 국가(독일, 영국, 프랑스, 이탈리아, 스페인, 북유럽 국가, 러시아 및 기타 유럽 지역)의 유럽 발전기 세트 시장 규모 및 전망을 다룹니다. 각 부문별 시장 규모 및 예측은 매출(미화 10억 달러)을 기준으로 산출되었습니다.
용량별
| 75kVA 이하 |
| 75~375kVA |
| 375~750kVA |
| 750~2,000kVA |
| 2,000kVA 이상 |
연료 유형별
| 디젤 |
| 천연 가스 |
| 듀얼 연료 및 하이브리드 |
| 재생 가능 에너지/바이오 연료 |
| 기타 |
애플리케이션
| 대기 전력 |
| 프라임/연속 전력 |
| 피크 쉐이빙 |
| 임대/임시 전력 |
| 마이크로그리드 및 하이브리드 지원 |
최종 사용자별
| 주거 |
| 상업용 건물 |
| 산업 및 제조 |
| 데이터 센터 |
| 의료 시설 |
| 석유 및 가스 |
| 유틸리티 및 전력 |
| 광업 및 건설 |
지리학
| 독일 |
| 영국 |
| France |
| 이탈리아 |
| 스페인 |
| 북유럽 국가 |
| 러시아 |
| 유럽의 나머지 |
| 용량별 | 75kVA 이하 |
| 75~375kVA | |
| 375~750kVA | |
| 750~2,000kVA | |
| 2,000kVA 이상 | |
| 연료 유형별 | 디젤 |
| 천연 가스 | |
| 듀얼 연료 및 하이브리드 | |
| 재생 가능 에너지/바이오 연료 | |
| 기타 | |
| 애플리케이션 | 대기 전력 |
| 프라임/연속 전력 | |
| 피크 쉐이빙 | |
| 임대/임시 전력 | |
| 마이크로그리드 및 하이브리드 지원 | |
| 최종 사용자별 | 주거 |
| 상업용 건물 | |
| 산업 및 제조 | |
| 데이터 센터 | |
| 의료 시설 | |
| 석유 및 가스 | |
| 유틸리티 및 전력 | |
| 광업 및 건설 | |
| 지리학 | 독일 |
| 영국 | |
| France | |
| 이탈리아 | |
| 스페인 | |
| 북유럽 국가 | |
| 러시아 | |
| 유럽의 나머지 |
다른 지역이나 세그먼트가 필요하신가요?
지금 사용자 정의
보고서에서 답변 한 주요 질문
2026년 유럽 발전기 세트 시장 규모는 얼마나 될까요?
유럽 발전기 세트 시장 규모는 2026년 73억 1천만 달러로 평가되며, 2031년까지 94억 3천만 달러에 이를 것으로 예상됩니다.
어떤 용량 부문이 가장 빠르게 성장하고 있나요?
750~2,000kVA 정격 용량의 장치는 데이터 센터 N+1 아키텍처에 힘입어 연평균 6.64%의 성장률을 보일 것으로 예상됩니다.
디젤 발전기가 시장 점유율을 잃고 있는 걸까요?
디젤 차량이 여전히 출하량의 53.2%를 차지하고 있지만, 기업들이 배출가스 저감을 추구함에 따라 이중 연료 및 하이브리드 모델이 연평균 7.22%의 가장 빠른 성장률을 기록하고 있습니다.
스페인이 가장 빠르게 성장하는 국가 시장인 이유는 무엇입니까?
스페인의 연평균 성장률 6.43%는 하이퍼스케일 클라우드 투자와 재생 에너지 발전량이 며칠간 감소할 때 백업 전력 공급을 의무화하는 섬 지역 마이크로그리드 프로그램에 기인합니다.
EU 5단계 규정이 발전기 비용에 어떤 영향을 미치나요?
후처리 장비는 대당 5,000~15,000유로의 추가 비용이 발생하며 연료 소비량을 최대 5%까지 증가시켜 소규모 설비의 투자 회수 기간을 연장시킵니다.
수소 연료 사용 준비가 완료된 발전기가 언제 보편화될까요?
2025년에 상업적 출시가 시작되었지만, 광범위한 보급은 파이프라인 및 저장 인프라 구축을 기다려야 하며, 주요 북부 시장에서는 2030년 이후에나 가능할 것으로 예상됩니다.


