

공급업체 중립 아카이브 및 PACS 시장 규모 및 점유율
시장 개관
| 학습 기간 | 2020 - 2031 |
|---|---|
| 시장 규모(2026년) | USD 4.92 십억 |
| 시장 규모(2031년) | USD 6.94 십억 |
| 성장률(2026년~2031년) | 7.12 % CAGR |
| 가장 빠르게 성장하는 시장 | 아시아 태평양 |
| 가장 큰 시장 | 북아메리카 |
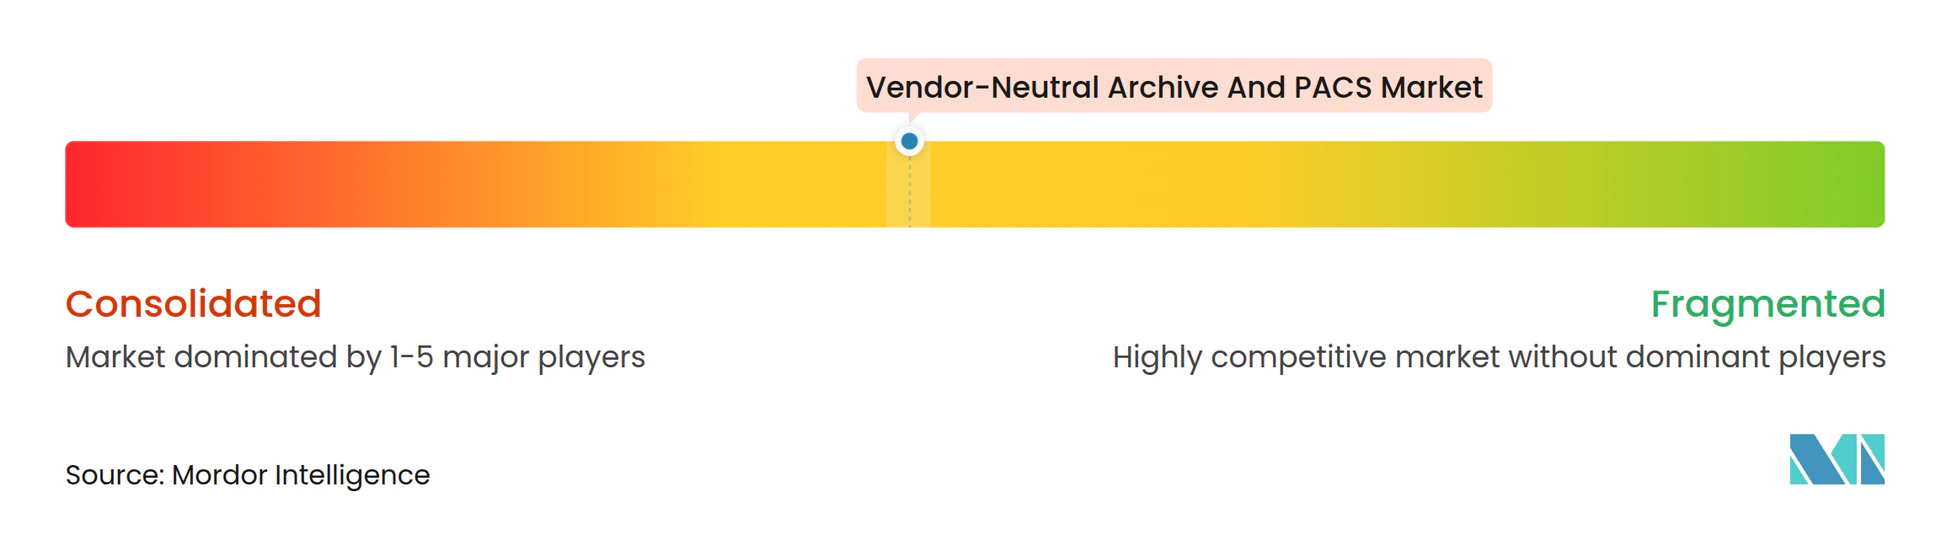
| 시장 집중 | 중급 |
주요 선수 *면책조항: 주요 플레이어는 특별한 순서 없이 정렬되었습니다. 이미지 © Mordor Intelligence. 재사용 시 CC BY 4.0에 따라 저작자 표시가 필요합니다. | |
Mordor Intelligence의 공급업체 중립 아카이브 및 PACS 시장 분석
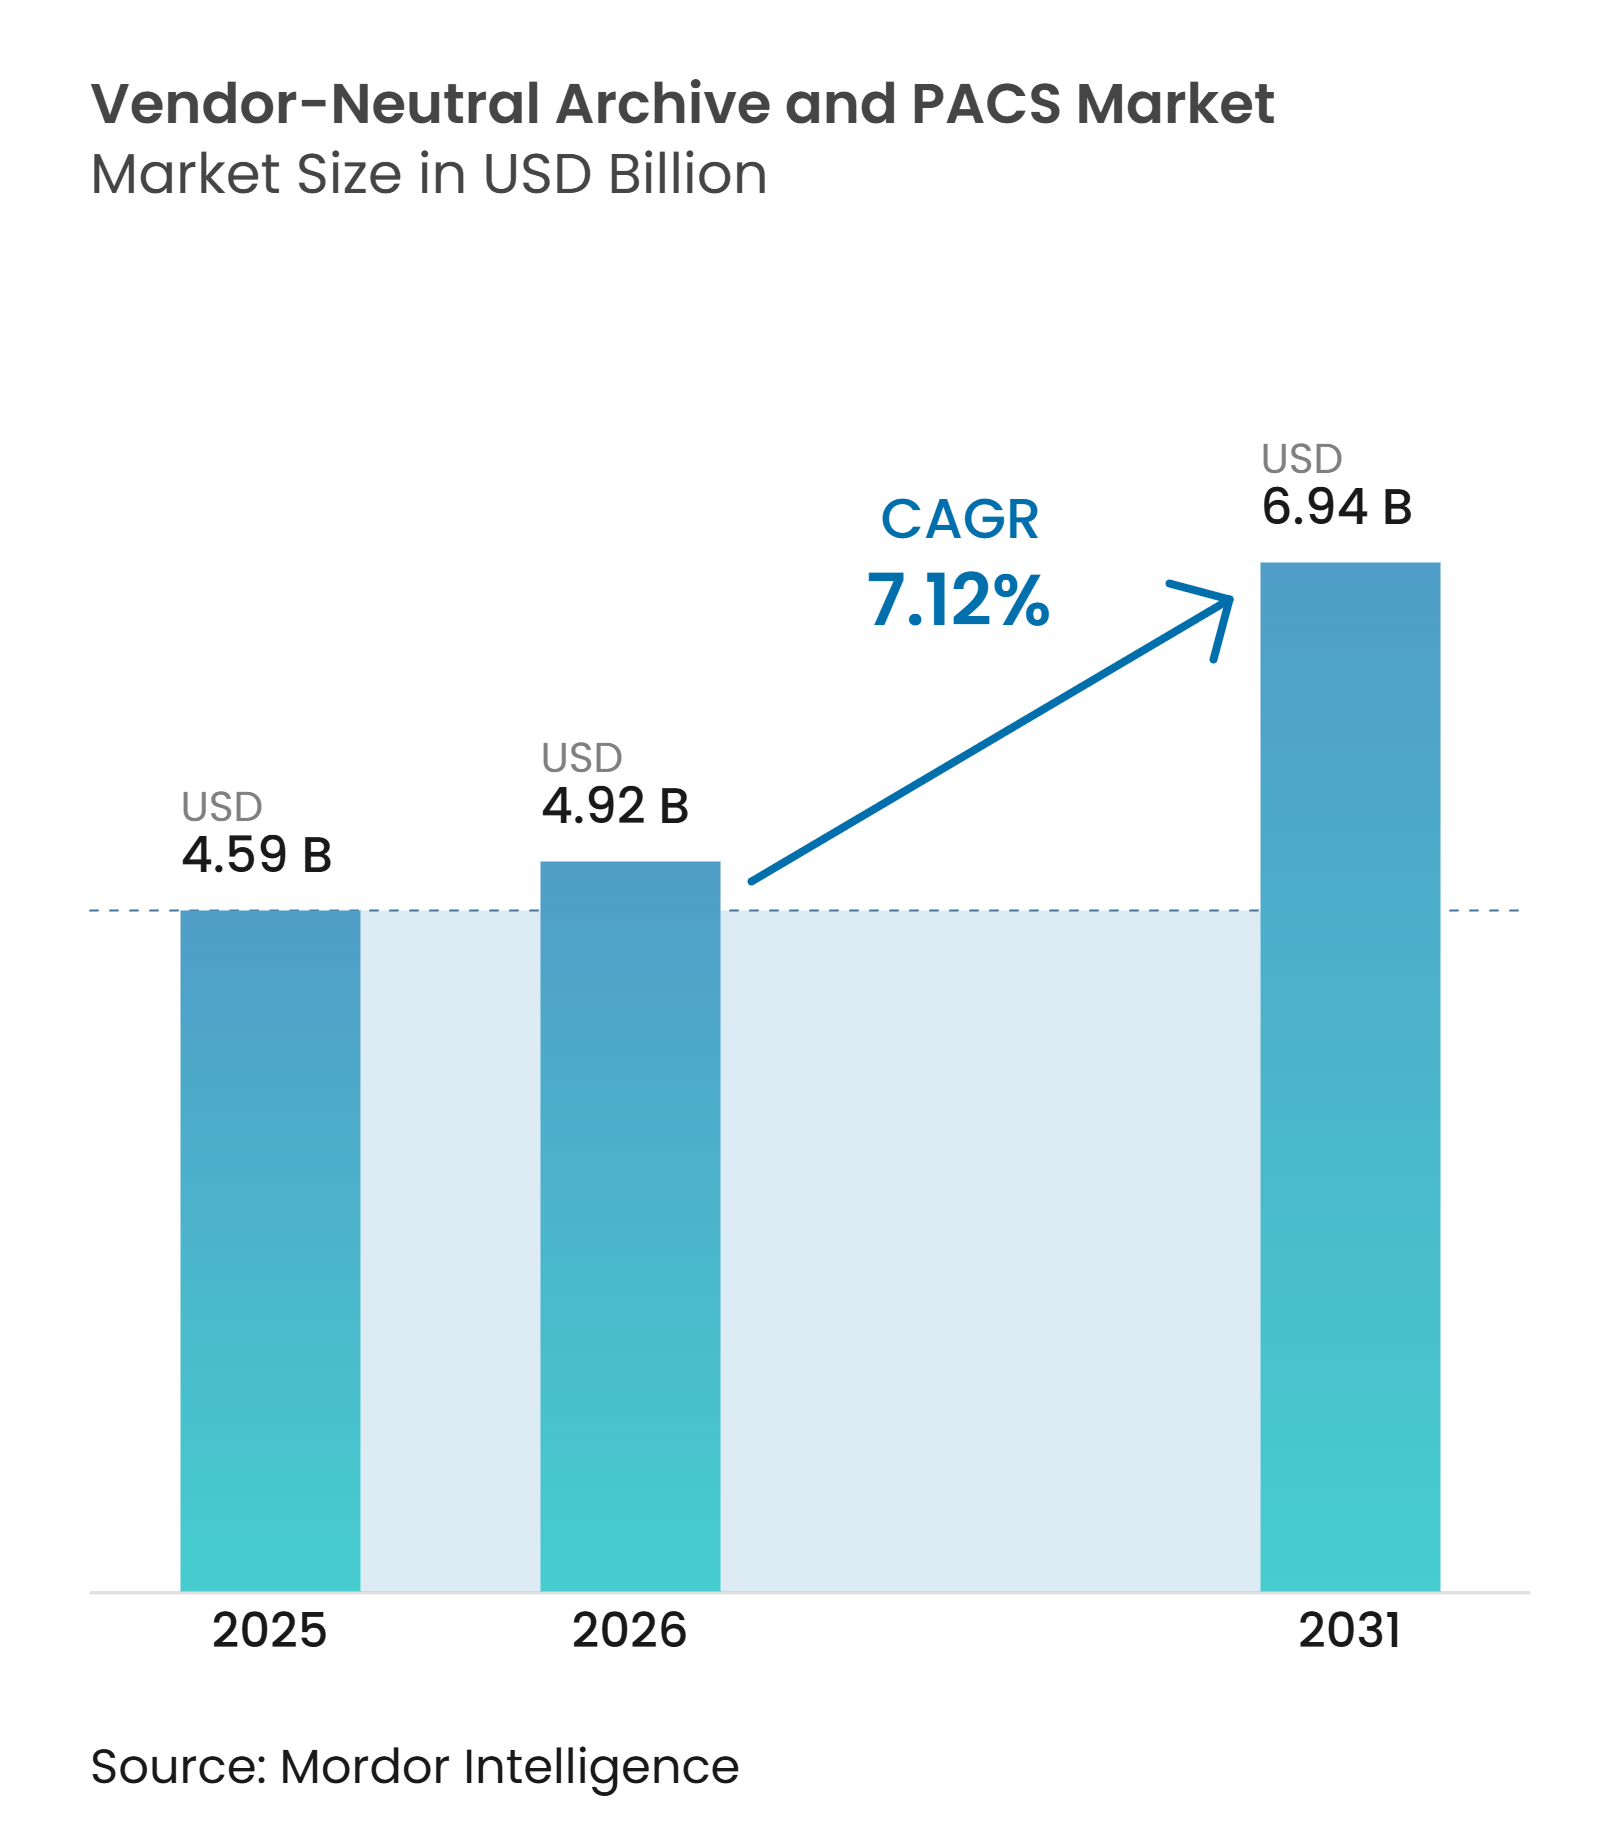
벤더 중립형 아카이브(VNA) 및 영상 저장 및 전송 시스템(PACS) 시장 규모는 2025년 45억 9천만 달러였으며, 2026년 49억 2천만 달러에서 2031년 69억 4천만 달러로 성장할 것으로 예상됩니다. 예측 기간(2026~2031년) 동안 연평균 성장률(CAGR)은 7.12%입니다. 이러한 강력한 성장세는 영상 데이터 양의 증가, 더욱 엄격해진 개인정보 보호 규제, 그리고 상호 운용 가능한 클라우드 기반 영상 생태계로의 확실한 전환에 기인합니다. 의료 서비스 제공업체들은 영상의학과, 심장내과, 병리학과, 정형외과 등 다양한 분야에 서비스를 제공하는 엔터프라이즈 플랫폼을 도입하여 영상 관리 및 분석을 통합하고 있으며, 부서별 사일로를 없애고 있습니다. RadNet의 iCAD 1억 300만 달러 인수와 GE HealthCare의 Sutter Health와의 300개 이상의 의료기관 대상 장기 영상 파트너십 체결과 같은 기업 합병 움직임은 경쟁 강도를 더욱 심화시키며, 업계가 특정 제품보다는 엔드투엔드 엔터프라이즈 영상 솔루션으로 전환하고 있음을 보여줍니다. 30%의 비용 절감을 약속하는 클라우드 도입의 지속적인 증가, 제로 트러스트 사이버 보안 의무화의 부상, 그리고 영상 워크플로우에 내장된 1,000개 이상의 FDA 승인 AI 도구는 벤더 중립형 아카이브(VNA) 및 PACS(Picture Archiving and Communication System) 시장의 미래 성장을 뒷받침합니다. [1] Health Imaging, “FDA has approved over 1,000 clinical AI applications, with most aimed at radiology,” healthimaging.com
주요 보고서 요약
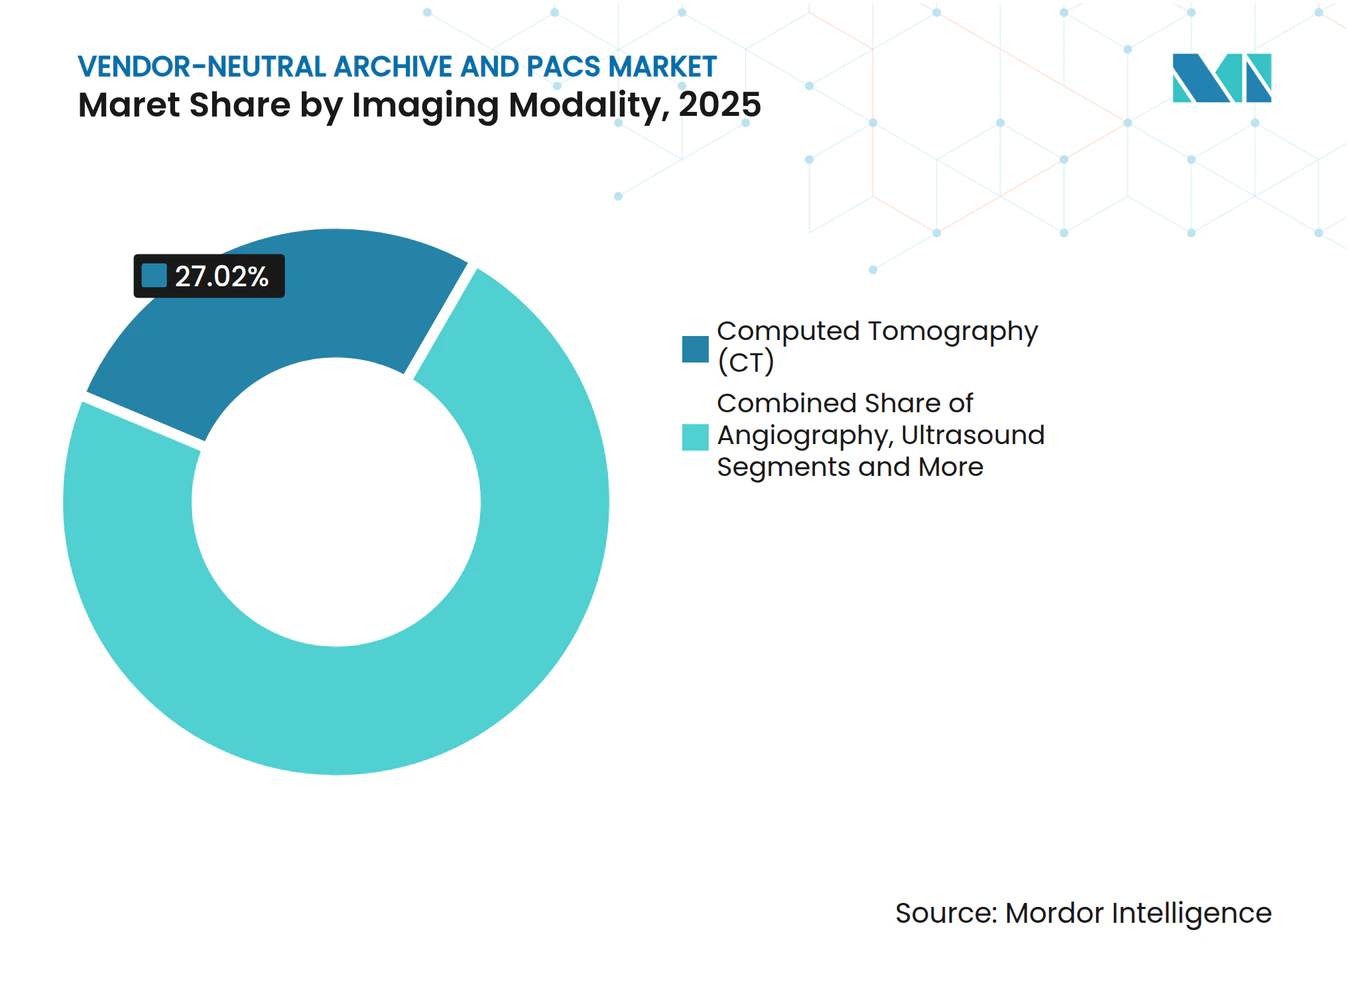
- 영상 방식별로 보면 CT는 27.02년에 공급업체 중립적 아카이브(VNA) 및 영상 보관 및 전송 시스템(PACS) 시장 점유율에서 2025%를 차지하며 선두를 달렸고, 초음파는 9.74년까지 연평균 성장률 2031%로 확대될 것으로 예상됩니다.
- 구성 요소별로 보면, 소프트웨어는 39.08년에 공급업체 중립적 보관(VNA) 및 영상 보관 및 통신 시스템(PACS) 시장 규모의 2025%를 차지했습니다. 서비스는 9.21년까지 2031%의 CAGR로 가장 빠른 성장을 기록했습니다.
- 유형별로 보면, PACS 시스템은 63.41년에 공급업체 중립적 보관(VNA) 및 영상 보관 및 통신 시스템(PACS) 시장 규모에서 2025%의 점유율을 차지한 반면, VNA 소프트웨어는 10.72%의 CAGR로 성장할 것으로 예상됩니다.
- 제공 모드별로 보면, 50.34년에는 온사이트 배포가 2025%의 점유율을 차지했지만, 클라우드 모델은 11.02년까지 2031%의 CAGR을 보일 것으로 예상됩니다.
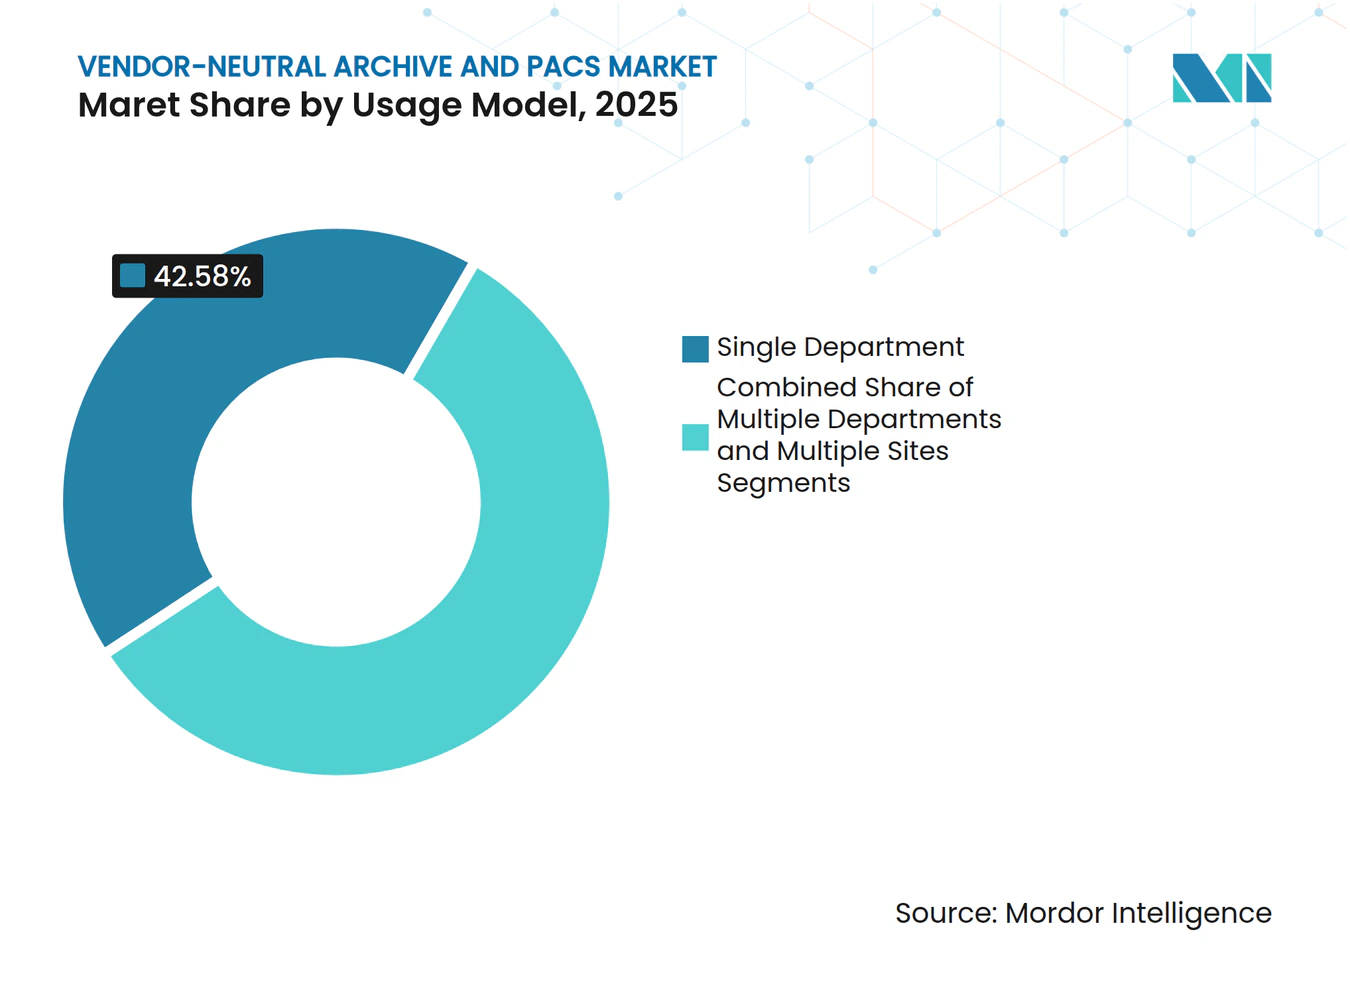
- 사용 모델에 따르면, 단일 부서 설정이 42.58년에 2025%의 수익을 차지했고, 다중 사이트 건강 시스템 구축은 10.12% CAGR로 진행되었습니다.
- 최종 사용자 기준으로 보면, 병원은 41.76년에 2025%의 점유율을 차지했고, 진단 영상 센터는 9.34%의 CAGR로 가장 빠르게 성장했습니다.
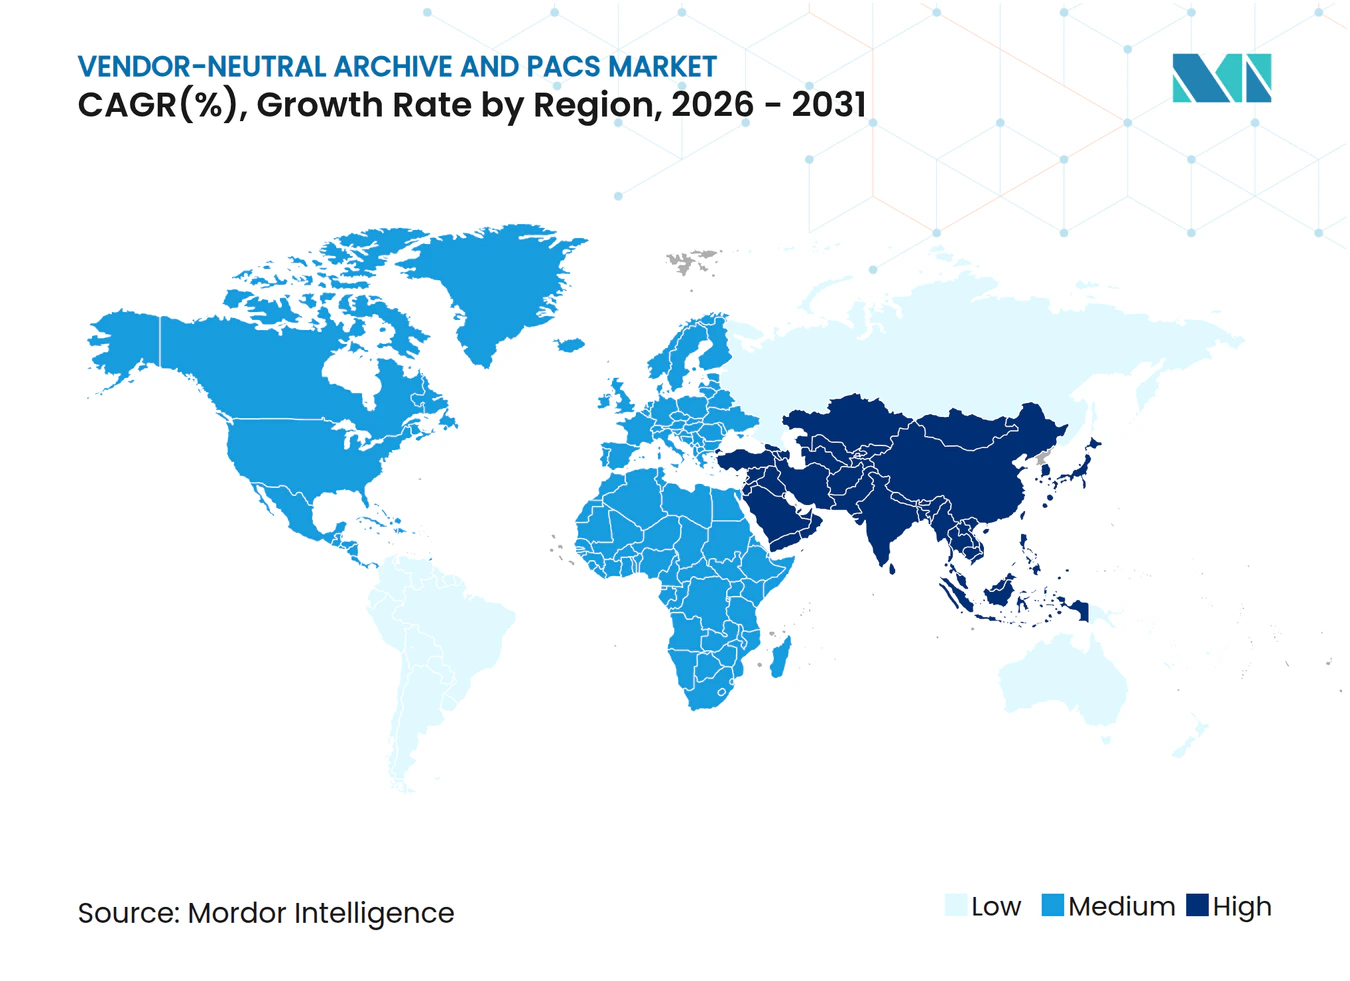
- 지역별로 보면 북미는 43.21년에 2025%의 점유율을 차지했고, 아시아 태평양 지역은 8.97년까지 가장 높은 2031%의 CAGR을 기록했습니다.
참고: 본 보고서의 시장 규모 및 예측 수치는 Mordor Intelligence의 독자적인 추정 프레임워크를 사용하여 생성되었으며, 2026년 1월 기준 최신 데이터 및 분석 정보를 반영하여 업데이트되었습니다.
글로벌 공급업체 중립 아카이브 및 PACS 시장 동향 및 통찰력
드라이버 영향 분석
| 운전기사 | (~) CAGR 예측에 미치는 영향 | 지리적 관련성 | 영향 타임라인 |
|---|---|---|---|
| 범용 의료 이미지 보관 | 1.8% | 글로벌 시장 (북미 및 유럽 연합에서 가장 강세) | 중기(2~4년) |
| 클라우드 및 온프레미스 스토리지 비용 하락 | 1.5% | 글로벌(APAC에서 가장 빠름) | 단기 (≤ 2년) |
| 전자 건강 기록과의 심층적인 통합 | 1.2% | 북미 및 EU, APAC로 확장 | 중기(2~4년) |
| 영상 촬영 범위 확대 및 고해상도 영상 기법 도입 | 1.0% | 글로벌(APAC 최고) | 장기 (≥ 4년) |
| AI/ML 분야의 장기 영상 저장소 수요 | 0.8% | 북미 및 EU, 전 세계로 확산 | 장기 (≥ 4년) |
| 사이버 보험 업계, 불변성 및 제로 트러스트 VNA 도입 추진 | 0.7% | 글로벌(북미에서 가장 강력함) | 단기 (≤ 2년) |
| 출처: 모르도르 정보 | |||
범용 의료 이미지 보관에 대한 수요 증가
의료 시스템은 영상의학, 심장학, 병리학, 정형외과 영상을 단일 백본에 보관하는 엔터프라이즈 아카이브로 부서 간 사일로를 대체하고 있습니다. 이러한 마이그레이션을 통해 임상의는 워크플로 내에서 완전한 종단적 영상 이력을 검토하여 진단 사각지대를 해소하고 진료 조정을 개선할 수 있습니다. Sectra와 Hyland와 같은 공급업체는 이미지를 임상 데이터와 실시간으로 정렬하기 때문에 자사의 VNA 제품군을 "픽셀 EMR"이라고 홍보합니다. 가치 기반 진료비 상환 제도는 이러한 통합을 더욱 강화하여 공급업체 중립 아카이브(VNA) 및 영상 저장 및 전송 시스템(PACS) 시장을 데이터 기반 정밀 진료의 핵심으로 만들고 있습니다.
데이터 저장 비용 감소(클라우드 및 온프레미스)
클라우드 경제 덕분에 의료 서비스 제공업체는 영상 촬영 TCO를 30% 절감하는 동시에 점점 더 큰 규모의 연구에 필요한 용량을 탄력적으로 확보할 수 있습니다. 자동화된 수명 주기 정책은 검색 속도 저하 없이 기존 검사를 더 저렴한 콜드 티어로 전환하여 지역 병원과 농촌 지역 진료소가 한때 대학 병원에만 국한되었던 엔터프라이즈급 기능을 도입하는 데 도움을 줍니다. 신흥 시장은 기존 하드웨어를 완전히 대체하며 공급업체 중립 아카이브(VNA) 및 영상 저장 및 통신 시스템(PACS) 시장에서 클라우드 모멘텀을 강화하고 있습니다.
전자 건강 기록과의 고수준 통합
최신 VNA는 HL7 FHIR을 통해 데이터를 교환하여 이미지, 보고서, AI 인사이트를 EHR 인터페이스 내에서 직접 확인할 수 있도록 합니다. 2025년 HIPAA 보안 규정은 상호 운용 가능하면서도 안전한 설계에 대한 압력을 높이고 있으며, CMS 지불 모델은 원활한 데이터 흐름에 기반한 공동 진료를 선호합니다. 이러한 요인들은 EHR과 VNA의 융합을 가속화하여 공급업체 중립 아카이브(VNA) 및 의료 영상 저장 및 통신 시스템(PACS) 시장의 성장을 견인하고 있습니다.
AI/ML 학습 데이터 세트에는 대규모 종단 이미지 저장소가 필요합니다.
병원은 아카이브를 전략적 AI 자산으로 간주합니다. 포괄적인 과거 이미지를 통해 진단 정확도와 운영 효율성을 높이는 독점 알고리즘을 구현할 수 있습니다. [2] Vishwanatha M. Rao, Michael Hla, “Multimodal generative AI for medical image interpretation,” nature.com VNA는 이제 식별 해제, 연합 학습 및 데이터 세트 큐레이션 도구를 통합하여 의료 AI 개발의 기반이 되고 있으며, 공급업체 중립 아카이브(VNA) 및 PACS(Picture Archiving and Communication System) 시장의 성장을 강화하고 있습니다.
제약 영향 분석
| 제지 | (~) CAGR 예측에 미치는 영향 | 지리적 관련성 | 영향 타임라인 |
|---|---|---|---|
| 초기 마이그레이션 및 통합 비용이 높음 | -1.2 % | 글로벌 시장 (중소형 공급업체에게 가장 어려운 과제) | 단기 (≤ 2년) |
| 제품 수명 주기가 길어지면 교체 판매가 둔화됩니다. | -0.8 % | 북미 및 EU | 중기(2~4년) |
| 독점 메타데이터 매핑은 벤더 종속 위험을 높입니다. | -0.6 % | 글로벌, 멀티벤더 사이트 | 중기(2~4년) |
| 예측 불가능한 클라우드 송출 수수료로 인해 클라우드 VNA 도입이 저해되고 있습니다. | -0.4 % | 글로벌, 비용에 민감한 시장 | 단기 (≤ 2년) |
| 출처: 모르도르 정보 | |||
높은 사전 마이그레이션 및 통합 비용
기존 PACS에서 완전한 클라우드 네이티브 VNA로 전환하려면 수년간 수백만 달러 규모의 프로그램이 필요할 수 있습니다. 조직은 이중 시스템을 운영하고, 직원을 재교육하고, 워크플로를 재설계해야 하므로 IT 예산이 크게 증가합니다. 그러나 문서화된 사례에 따르면 대형 어린이 병원의 경우 3년간 700,000만 달러의 비용 절감 효과가 있었고, 성인 병원의 경우 가동 후 XNUMX만 달러의 즉각적인 비용 절감 효과가 나타났습니다. 초기 비용으로 인해 주문이 지연될 수 있지만, 장기적인 투자 회수를 통해 공급업체 중립 아카이브(VNA) 및 영상 저장 및 통신 시스템(PACS) 시장 참여가 지속될 수 있습니다.
긴 제품 수명 주기로 인해 교체 판매가 둔화됩니다.
병원에서는 영상 시스템을 10~15년 동안 운영해 AI와 클라우드 서비스가 빠르게 발전하는 가운데 신규 구매를 미루는 경우가 많습니다. 이제 공급업체들은 구독형 요금제와 단계적 마이그레이션 경로를 홍보하여 시스템 중단을 초래하는 전면 교체 방식 없이 점진적인 업그레이드를 가능하게 함으로써 공급업체 중립적 아카이브(VNA) 및 영상 저장 및 전송 시스템(PACS) 시장의 어려움을 어느 정도 해소하고 있습니다.
세그먼트 분석
영상 모달리티별: 초음파 서지 속 CT 우세
CT는 뇌졸중 분류, 외상 평가, 종양 병기 분류 등 다양한 분야에서 활용되면서 27.02년 공급업체 중립 아카이브(VNA) 및 영상 저장 및 전송 시스템(PACS) 시장의 2025%를 점유했습니다. CT의 높은 처리량은 꾸준한 아카이브 성장으로 이어져 공급업체 중립 아카이브(VNA) 및 영상 저장 및 전송 시스템(PACS) 시장 전체의 성장을 뒷받침합니다. 초음파는 휴대용 기기와 AI 지원 가이드의 혜택을 받으며 연평균 9.74%의 성장률을 기록하며 XNUMX차 진료 및 원격 진료 분야에서 새로운 기회를 창출합니다.
다중 시퀀스 재구성이 풍부한 MRI 및 PET 데이터에 대한 수요는 엄격한 저장 및 검색 요구를 야기하며, 이러한 요구는 확장 가능한 VNA를 통해 가장 효과적으로 충족될 수 있습니다. 위험 예측 AI가 FDA 승인을 받으면서 유방촬영술 작업량 또한 증가하고 있으며, 이로 인해 더 많은 의료기관에서 종단적 유방 영상 저장소를 도입하게 되었습니다. 혈관조영술은 중재적 심장학의 성장과 연계하여 안정적인 데이터량을 확보하여 다양한 의료 방식을 제공합니다.
참고: 보고서 구매 시 사용 가능한 모든 개별 세그먼트의 세그먼트 공유
구성 요소별: 서비스 가속화를 통한 소프트웨어 리더십
소프트웨어는 푸시 업데이트를 통해 AI와 사이버 보안 기능을 추가하는 민첩한 클라우드 네이티브 코드베이스 덕분에 39.08년 공급업체 중립 아카이브(VNA) 및 영상 저장 및 통신 시스템(PACS) 시장 규모의 2025%를 점유했습니다. 마이그레이션, 관리형 호스팅, 9.21시간 연중무휴 모니터링이 규정 준수 및 가동 시간 확보를 위해 필수화됨에 따라 서비스 성장률은 연평균 24%로 가장 빠르게 증가했습니다. 지연 시간에 민감한 조영실이나 수술실 환경에서 엣지 캐시에 대한 하드웨어 수요는 지속되고 있지만, 점유율은 점차 감소하고 있습니다.
구현 컨설팅 업체는 데이터 추출, 검증, 그리고 다운타임 없는 전환을 조율하기 때문에 프리미엄 요금을 부과합니다. 관리형 서비스는 자본 지출보다는 예측 가능한 운영 비용(OPEX)을 선호하는 자원이 부족한 지역 병원에 적합하며, 공급업체 중립적 아카이브(VNA) 및 영상 저장 및 통신 시스템(PACS) 시장에서 서비스 입지를 공고히 합니다.
유형별: VNA 혁신으로 PACS 현직자 도전
PACS는 여전히 공급업체 중립 아카이브(VNA) 및 영상 저장 및 통신 시스템(PACS) 시장 규모의 63.41%를 점유하고 있으며, 이는 굳건한 워크플로우와 공급업체 관계를 반영합니다. 그럼에도 불구하고, VNA 애플리케이션은 상호 운용성, 독점 수수료 폐지, 그리고 AI 지원 데이터 레이크를 추구하는 기업들의 노력에 힘입어 연평균 10.72% 성장하고 있습니다. 전환 위험을 줄이는 마이그레이션 플레이북과 사전 구축된 클라우드 커넥터는 중립 아카이브로의 전환을 가속화합니다.
의료 네트워크는 더 이상 VNA를 선택적인 백엔드로 여기지 않습니다. 오히려 VNA를 여러 전문 분야 간 영상, 수익 주기 분석, 그리고 여러 기관 간 데이터 교환을 위한 엔진으로 활용합니다. 결과적으로, 신규 조달은 PACS 업그레이드로 시작하더라도 거의 항상 VNA 기능을 고려합니다.
제공 모드별: 클라우드 전환 가속화
대규모 IDN이 직접 제어를 선호함에 따라 50.34년에는 현장 설치가 2025%의 점유율을 유지했습니다. 그러나 클라우드는 탄력적인 가격 정책, 재해 복구, 그리고 하이퍼스케일급 보안이 주권 문제보다 더 중요하기 때문에 연평균 11.02%의 성장률을 기록합니다. 많은 공급업체가 최근 연구를 온프레미스에 보관하고 과거 이미지는 클라우드에 보관하는 하이브리드 모델을 채택하여 공급업체 중립 아카이브(VNA) 및 영상 저장 및 통신 시스템(PACS) 시장 도입을 촉진하는 균형을 이루고 있습니다.
지역 게이트웨이를 사용하면 AI 공급업체가 관할 구역 경계 밖으로 PHI를 전송하지 않고도 데이터 세트를 처리할 수 있으므로 규제 기관의 우려가 완화되고 APAC 초기 단계의 디지타이저에서 클라우드 도입이 확대됩니다.
사용 모델별: 단일 부서를 넘어선 엔터프라이즈 확장
단일 부서 구축은 42.58년 매출의 2025%를 차지했지만, 확장되는 의료 시스템은 급성, 외래 및 외래 환자 진료 영역 전반에 걸쳐 통합된 영상 시스템을 요구하고 있습니다. 연평균 성장률 10.12%로 성장하는 다중 사이트 구축은 여러 위치에서 공통된 영상 정책, 보안 및 분석을 요구하는 통합 압력을 보여줍니다. 따라서 공급업체 중립적 아카이브(VNA) 및 영상 저장 및 통신 시스템(PACS) 시장은 부서별 예산 편성 주기에서 기업 예산 편성 주기로 전환되고 있습니다.
심장학, 병리학, 상처 치료 영상이 동일한 아카이브로 통합되면서 여러 부서의 사용이 늘어나고, 중복된 시스템이 제거되고 더욱 풍부한 통찰력을 위한 데이터 스트림을 병합하는 전체적인 AI 알고리즘이 활성화됩니다.
참고: 보고서 구매 시 사용 가능한 모든 개별 세그먼트의 세그먼트 공유
최종 사용자별: 영상 센터 성장에 따른 병원 지배력
병원은 광범위한 서비스를 제공하고, 41.76시간 연중무휴 운영되며, 대규모 응급 진료 영상을 관리하기 때문에 2025년 시장 점유율 24%를 차지했습니다. 그러나 저렴한 외래 진료를 선호하는 환자 증가에 힘입어 진단 영상 센터는 연평균 7%의 성장률을 기록하고 있습니다. 이러한 간소한 운영 방식은 의뢰 의사 포털에 직접 연결되는 턴키 방식의 구독형 아카이브에 대한 수요를 촉진하여 공급업체 중립 아카이브(VNA) 및 영상 저장 및 전송 시스템(PACS) 시장에 활력을 불어넣고 있습니다.
외래 수술 센터와 전문 정형외과 클리닉에서는 클라우드 VNA와 결합된 모바일 이미징을 점점 더 많이 도입하여 최종 사용자 다양성을 확대하고 가볍고 API 중심의 솔루션 분야에서 공급업체 혁신을 촉진하고 있습니다.
지리 분석
북미 벤더 중립형 아카이브 및 PACS 시장
2025년까지 벤더 중립형 아카이브(VNA) 및 영상 저장 및 전송 시스템(PACS) 시장의 43.21%를 차지할 북미 지역은 강력한 HIPAA 규정, 대규모 의료 시스템, 그리고 다수의 병원 영상 혁신을 지원하는 상당한 규모의 자본 예산을 바탕으로 성장하고 있습니다. GE 헬스케어와 서터 헬스(Sutter Health)가 300개 이상의 의료 시설을 대상으로 구축한 파트너십은 이러한 지역적 규모와 전문성을 보여주는 대표적인 사례입니다. 의료기관들은 영상 효율성과 연계된 품질 지표를 강조하는 새로운 지불 모델에 대비하여 변경 불가능한 아카이브와 AI 분석 기능을 도입하고 있습니다.
APAC 벤더 중립형 아카이브 및 PACS 시장
아시아 태평양 지역은 중국, 인도, 아세안 국가 정부가 디지털 헬스케어 인프라에 경기 부양책을 집중함에 따라 8.97년까지 연평균 2031%의 성장을 주도할 것입니다. 국가 간 의료 정보 교환은 표준 기반 영상 기술을 요구하며, 이는 기존 시스템에 대한 종속성을 극복하는 클라우드 네이티브 VNA 구축을 촉진합니다. 민간 병원 체인과 원격 영상의학 기업들은 인구 고령화와 암 검진 확대로 인한 급증하는 영상 수요를 충족하기 위해 VNA 도입을 더욱 가속화하고 있습니다.
EMEA 및 LATAM 벤더 중립 아카이브 및 PACS 시장
유럽은 GDPR 데이터 거버넌스 규정과 국경 간 의료 이니셔티브에 힘입어 꾸준한 성장세를 기록하고 있습니다. 의료 서비스 제공자들은 데이터 주권을 우선시하며, 지역 클라우드 리전이나 하이브리드 모델을 선호합니다. 중동, 아프리카, 라틴 아메리카 지역의 그린필드 병원들은 디지털 우선 영상 스택을 구축하고, 구독형 VNA(가상화 네트워크)를 활용하여 초기 자본을 절감하고 있습니다. 이러한 지역들은 전체적으로 공급 업체 중립 아카이브(VNA) 및 영상 저장 및 전송 시스템(PACS) 시장의 글로벌 입지를 확대하는 점진적인 물량을 창출하고 있습니다.
규제 현황
VNA 및 PACS에 대한 규제는 의료기기 소프트웨어 감독, 개인정보 보호/보안, 그리고 의료 데이터 상호운용성 의무 사항을 포괄하며, 이는 제품 설계 및 조달에 직접적인 영향을 미칩니다. 미국에서 FDA는 PACS 관련 기능이 의료 영상 관리 및 처리를 수행할 때 감독을 적용하는 반면, 기본적인 저장 및 표시 기능은 기기 정의에서 제외될 수 있습니다. 영상 IT 공급업체들은 규제 대상인 영상 보기/처리 모듈과 기업용 아카이브를 결합하는 추세입니다. 인공지능(AI) 수명주기 관리에 대한 FDA의 입장을 보여주는 최근 사례로는 지멘스 헬스케어가 syngo Dynamics(VA41F)의 AI 지원 소프트웨어 기능에 대해 사전 결정된 변경 관리 계획(PCCP)을 사용한 것을 들 수 있으며, 이는 2026년 3월 510(k) K253689 승인을 받았습니다.
미국 보건정보기술 국가조정실(ONC)이 표준 업데이트 속도를 높이고 인증된 의료 IT에 대한 영상 교환 요건을 검토함에 따라 상호운용성 요건이 강화되고 있습니다. ONC는 2026년 6월에 USCDI v6 및 업데이트된 HL7 FHIR 아티팩트를 포함한 최신 표준 버전을 지원하는 2026년 표준 버전 발전 프로세스(SVAP) 주기를 발표했으며, 2026년 1월에는 진단 영상 상호운용성 표준(DICOM, DICOMweb, FHIR, IHE)에 대한 정보 요청서(RFI)를 발표했습니다. 이에 따라 RSNA와 같은 이해관계자들은 45 CFR Part 170에 DICOM 기반 요건을 포함하도록 요구하고 있습니다. 유럽에서는 GDPR 기반 거버넌스와 EU 의료기기 규정(MDR) 프레임워크가 회원국 전반에 걸쳐 영상 플랫폼이 데이터 주권, 보안 제어 및 기기-소프트웨어 책임을 관리하는 방식에 지속적으로 영향을 미치고 있습니다.
가치 사슬 분석
VNA 및 PACS 가치 사슬은 영상 생성 및 DICOM 태깅으로 시작하여, 획득 게이트웨이, 정규화 및 라우팅(메타데이터 조화 및 환자 식별 정보 일치 포함), 핵심 아카이브 및 인덱스 서비스(VNA), 임상 워크플로 및 해석(PACS, 진단 뷰어), 그리고 EHR, 전문 시스템, 외부 교환 네트워크와 같은 하위 사용자에게 배포하는 단계로 이어집니다. 표준 및 통합 계층은 매우 중요한 요소입니다. 업계는 기존의 DIMSE 기반 DICOM 연결 방식에서 공통 웹 인프라(HTTP, OAuth, API 게이트웨이)를 사용하는 RESTful DICOMweb 및 HL7 FHIR 지원 교환 방식으로 전환하고 있으며, 이로 인해 핵심 아카이브뿐만 아니라 인터페이스 엔진, 통합 컨설턴트, 상호 운용성 미들웨어의 중요성이 더욱 커지고 있습니다.
배포 및 운영은 전체 과정의 후반부를 구성하며, 클라우드 인프라 제공업체, 사이버 보안 도구, 관리형 서비스 파트너가 스토리지 계층화, 변경 불가능한 데이터 보존, 백업/재해 복구, 지속적인 규정 준수 모니터링을 지원합니다. 정책 활동 또한 조직 간 이미지 이동 방식에 영향을 미칩니다. ONC는 2024년 12월 HTI-2 규칙을 확정하여 상호 운용성을 향상시키고 TEFCA를 지원하는 조항을 구현했습니다. 이는 조직 간 정보 공유 기준을 높이고 표준 기반 이미지 교환 기능에 대한 수요를 증가시켰습니다. 구매자에게 주요 병목 현상은 수년에 걸친 마이그레이션 프로그램, 기존 시스템과 신규 시스템의 이중 운영, 클라우드 이그레스 및 통합 유지 관리와 관련된 지속적인 비용으로 인해 발생하며, 이로 인해 공급업체는 마이그레이션 유틸리티, 하이브리드 아키텍처 및 서비스 중심 구현을 패키지 형태로 제공하게 되었습니다.
경쟁 구도
지멘스 헬시니어스, GE 헬스케어, 필립스 등 풀라인 OEM 업체들이 영상 장비, AI, 엔터프라이즈 소프트웨어를 통합 플랫폼으로 제공하면서 시장 통합이 지속되고 있습니다. AWS와 협력하여 개발된 GE 헬스케어의 제네시스 클라우드 제품군은 2028년까지 제품 로드맵을 세 배로 확장하고 엣지 스토리지와 자동화된 마이그레이션 유틸리티를 내장하고 있습니다. 지멘스 헬시니어스는 Syngo Carbon VNA에 원활하게 연동되는 차세대 영상 하드웨어를 확장하기 위해 미국 내 신규 시설에 150억 XNUMX천만 달러를 투자하고 있습니다.
RamSoft, Sectra, Hyland와 같은 전문 기업들은 클라우드 네이티브 아키텍처, 개방형 API, 통합 제로 트러스트 제어를 통해 차별화를 꾀하고 있습니다. DeepHealth와 최근 RadNet에 인수된 See-Mode를 비롯한 AI 중심 기업들은 특정 모달리티에 특화된 틈새 시장을 공략하며, 종단 학습을 위해 VNA와 긴밀하게 결합된 AI 가치 제안을 제시합니다. 경쟁 우위는 핵심 DICOM 스토리지 기능 자체보다는 가치 실현 시간, 검증된 사이버 보안 태세, 그리고 내장된 AI 알고리즘의 폭을 중심으로 점점 더 중요해지고 있습니다. 결과적으로, 공급업체 중립 아카이브(VNA) 및 영상 저장 및 통신 시스템(PACS) 시장은 혁신 기업과 기존 다국적 기업이 공존하는 균형 잡힌 경쟁 구도를 보이고 있습니다.
공급업체 중립 아카이브 및 PACS 업계 리더
아그파 헬스케어 NV
GE 헬스 케어
후지 필름 홀딩스
섹트 라 AB
Koninklijke 필립스 네바다
- *면책조항: 주요 플레이어는 특별한 순서 없이 정렬되었습니다.
최근 산업 발전
- 2026년 7월: Merge는 Microsoft Azure 기반 클라우드 네이티브 플랫폼인 Merge Imaging Suite VNA v26.0을 출시하여 하이브리드 클라우드 배포 및 표준 기반 통합에 맞춘 워크플로 라우팅에 최적화된 제품을 선보였습니다. 이번 업데이트는 확장 가능한 아카이브와 사이트 간 일관된 액세스가 필요한 엔터프라이즈 이미징 프로그램에 클라우드 제공 옵션을 강화합니다. 또한, 더욱 광범위한 엔터프라이즈 이미징 플랫폼으로 패키징되는 VNA 및 PACS 제품군 간의 경쟁을 심화시킵니다.
- 2025년 11월: Agfa HealthCare는 캐나다의 EFW Radiology 및 미국의 UI Health와 엔터프라이즈 영상 클라우드 SaaS 계약을 체결하여 규모와 워크플로 요구 사항이 서로 다른 두 북미 의료 환경에서 클라우드 입지를 확장했습니다. 이 계약은 영상 아카이브 및 뷰어에 대한 구독 기반 서비스 제공 및 관리형 운영으로의 전환을 강화하는 동시에, 신속한 도입과 표준화된 구축을 우선시하는 다른 다기관 의료기관의 구매 결정에 영향을 미칠 수 있는 레퍼런스 사례를 제공합니다.
- 2024년 11월: 벨기에의 Groupe sante CHC는 Agfa HealthCare Enterprise Imaging과 10년 계약을 체결하여 의료 영상 부서 전반에 걸쳐 VNA 및 PACS를 아우르는 엔터프라이즈 영상 플랫폼을 구축하기로 했습니다. 이번 장기 계약은 엔터프라이즈 영상 플랫폼 선정에 있어 라이프사이클 지원, 마이그레이션 서비스, 그리고 로드맵 약속의 중요성을 강조합니다. 또한 엄격한 데이터 관리 요건을 준수해야 하는 유럽 의료 시스템에서 분산된 아카이브를 통합 플랫폼으로 대체하는 추세가 지속되고 있음을 보여줍니다.
범위 및 방법론
이 보고서의 범위에 따라 VNA는 이미지와 문서를 표준 형식으로 저장하는 기술입니다. PACS는 경제적인 저장 공간과 다양한 형식의 이미지에 대한 편리한 액세스를 제공하는 기술입니다. VNA(Vendor-Neutral Archive) 및 PACS 시장은 이미징 양식(혈관 조영술, 유방 조영술, 컴퓨터 단층 촬영, 자기 공명 영상, 초음파 및 기타 이미징 양식), 유형(PACS 및 VNA 소프트웨어), 전달 모드(온- 사이트(프레미스), 하이브리드 및 클라우드 호스팅), 사용 모델(단일 부서, 여러 부서 및 여러 사이트) 및 지리(북미, 유럽, 아시아 태평양, 중동 및 아프리카, 남미). 시장 보고서는 또한 전 세계 주요 지역 17개국의 예상 시장 규모와 추세를 다루고 있습니다. 보고서는 위 세그먼트에 대한 가치(USD)를 제공합니다.
| 혈관 조영술 |
| 유방 뢴트겐 선 조영법 |
| 컴퓨터 단층촬영(CT) |
| 자기 공명 영상 (MRI) |
| 초음파 |
| 핵의학/PET |
| 기타 양식 |
| 하드웨어 |
| 소프트웨어 |
| 서비스(구현, 마이그레이션, 관리) |
| PACS |
| 공급업체 중립 아카이브(VNA) 소프트웨어 |
| 현장(건물) |
| 잡종 |
| 클라우드 호스팅 |
| 단일 부서 |
| 여러 부서(엔터프라이즈 이미징) |
| 다중 사이트/건강 시스템 |
| 병원(대형, 중형, 소형) |
| 진단 영상 센터 |
| 외래 수술 센터 및 전문 클리닉 |
| 북아메리카 | United States |
| Canada | |
| Mexico | |
| 유럽 | 독일 |
| 영국 | |
| France | |
| 이탈리아 | |
| 스페인 | |
| 유럽의 나머지 | |
| 아시아 태평양 | China |
| Japan | |
| India | |
| Australia | |
| 대한민국 | |
| 아시아 태평양 기타 지역 | |
| 중동 및 아프리카 | GCC |
| 남아프리카 공화국 | |
| 중동 및 아프리카의 나머지 | |
| 남아메리카 | Brazil |
| Argentina | |
| 남아메리카의 나머지 지역 |
| 이미징 방식별 | 혈관 조영술 | |
| 유방 뢴트겐 선 조영법 | ||
| 컴퓨터 단층촬영(CT) | ||
| 자기 공명 영상 (MRI) | ||
| 초음파 | ||
| 핵의학/PET | ||
| 기타 양식 | ||
| 구성 요소 별 | 하드웨어 | |
| 소프트웨어 | ||
| 서비스(구현, 마이그레이션, 관리) | ||
| 유형에 의하여 | PACS | |
| 공급업체 중립 아카이브(VNA) 소프트웨어 | ||
| 배송 방식별 | 현장(건물) | |
| 잡종 | ||
| 클라우드 호스팅 | ||
| 사용 모델별 | 단일 부서 | |
| 여러 부서(엔터프라이즈 이미징) | ||
| 다중 사이트/건강 시스템 | ||
| 최종 사용자별 | 병원(대형, 중형, 소형) | |
| 진단 영상 센터 | ||
| 외래 수술 센터 및 전문 클리닉 | ||
| 지리학 | 북아메리카 | United States |
| Canada | ||
| Mexico | ||
| 유럽 | 독일 | |
| 영국 | ||
| France | ||
| 이탈리아 | ||
| 스페인 | ||
| 유럽의 나머지 | ||
| 아시아 태평양 | China | |
| Japan | ||
| India | ||
| Australia | ||
| 대한민국 | ||
| 아시아 태평양 기타 지역 | ||
| 중동 및 아프리카 | GCC | |
| 남아프리카 공화국 | ||
| 중동 및 아프리카의 나머지 | ||
| 남아메리카 | Brazil | |
| Argentina | ||
| 남아메리카의 나머지 지역 | ||
보고서에서 답변 한 주요 질문
현재 공급업체 중립적 보관소(VNA) 및 영상 보관 및 통신 시스템(PACS) 시장의 가치는 얼마입니까?
4.92년 시장 규모는 2026억 달러이며, 6.94년까지는 2031억 XNUMX천만 달러에 이를 것으로 예상됩니다.
이 시장에서 가장 높은 점유율을 기록하는 부문은 어디입니까?
PACS 시스템은 전체 수익의 63.41%를 차지하며, 이는 영상의학과 전반에서 오랫동안 도입되어 왔다는 것을 보여줍니다.
기업 이미징에서 클라우드 구축이 점점 더 확산되고 있는 이유는 무엇일까요?
공급업체는 최대 30%의 비용 절감을 실현하고 많은 온프레미스 데이터 센터에서 사용할 수 없는 탄력적 용량, 재해 복구 및 고급 보안의 이점을 누릴 수 있습니다.
어느 지역이 가장 빠르게 성장하고 있으며, 그 이유는 무엇입니까?
아시아 태평양 지역은 정부 지원 의료 IT 프로그램, 클라우드 친화적 정책, 병원의 급속한 확장 덕분에 8.97%의 CAGR로 선두를 달리고 있습니다.
벤더 중립형 아카이브 및 PACS 시장에서 가장 큰 점유율을 차지하는 지역은 어디입니까?
2025년에는 북미 지역이 벤더 중립형 아카이브 및 PACS 시장에서 가장 큰 시장 점유율을 차지할 것으로 예상됩니다.
이 벤더 중립형 아카이브 및 PACS 시장 보고서는 어떤 연도를 다루며, 2025년 시장 규모는 얼마였습니까?
2025년 벤더 중립형 아카이브 및 PACS 시장 규모는 45억 9천만 달러로 추산되었습니다. 본 보고서는 2019년, 2020년, 2021년, 2022년, 2023년, 2024년 및 2025년의 벤더 중립형 아카이브 및 PACS 시장 규모에 대한 과거 데이터를 포함하고 있습니다. 또한, 2026년, 2027년, 2028년, 2029년, 2030년 및 2031년의 벤더 중립형 아카이브 및 PACS 시장 규모를 예측합니다.


