

건강 간식 시장 규모 및 점유율
시장 개관
| 학습 기간 | 2021 - 2031 |
|---|---|
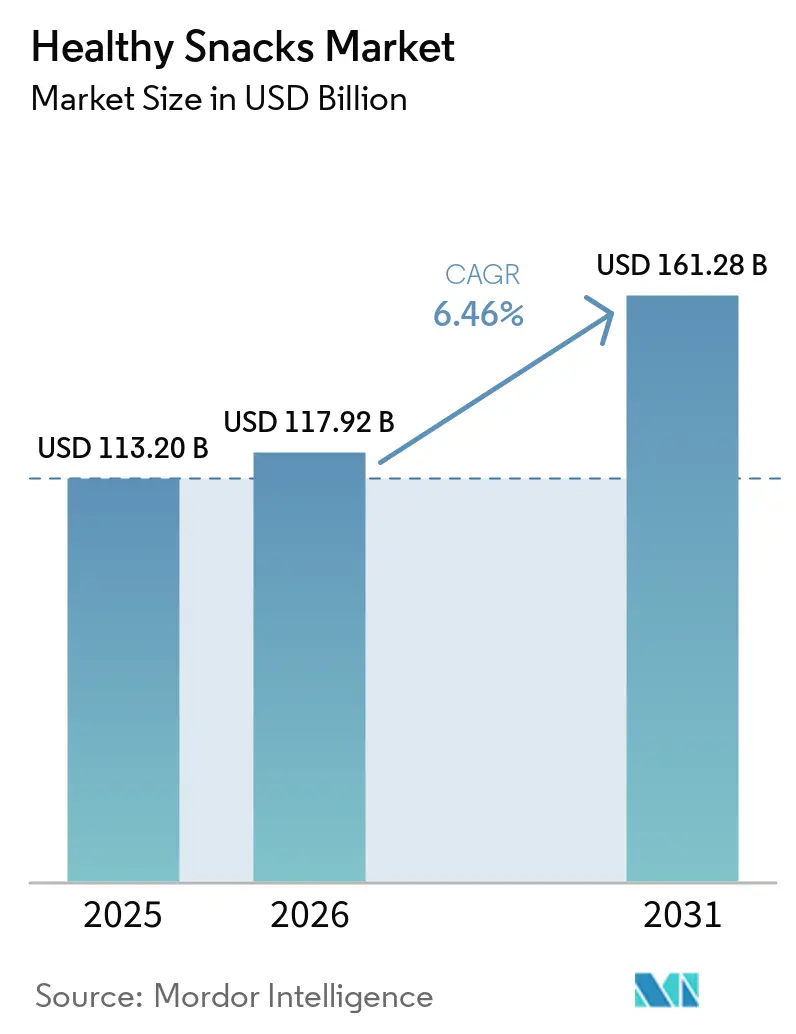
| 시장 규모(2026년) | USD 117.92 십억 |
| 시장 규모(2031년) | USD 161.28 십억 |
| 성장률(2026년~2031년) | 6.46 % CAGR |
| 가장 빠르게 성장하는 시장 | 아시아 태평양 |
| 가장 큰 시장 | 북아메리카 |
| 시장 집중 | 중급 |
주요 선수 *면책조항: 주요 플레이어는 특별한 순서 없이 정렬되었습니다. 이미지 © Mordor Intelligence. 재사용 시 CC BY 4.0에 따라 저작자 표시가 필요합니다. | |
모르도르 인텔리전스의 건강 간식 시장 분석
건강 스낵 시장 규모는 2025년 113.2억 달러에서 2026년 117.9억 달러로 증가하고 2031년에는 161.3억 달러에 이를 것으로 예상되며, 2026년부터 2031년까지 연평균 6.5%의 성장률을 보일 전망입니다. 건강 스낵 시장은 소비자의 구매 행태 변화에 힘입어 성장하고 있는데, 일상적인 간식 섭취가 일회성 기호식품에서 일상적인 영양 섭취의 일환으로 변화하고 있기 때문입니다. 제품 개발 또한 더욱 세분화되어, 브랜드들은 단백질, 식이섬유, 적정량, 그리고 건강한 원료 사용에 집중하여 재구매를 유도하고 매장 내 차별화를 강화하고 있습니다. 또한, 유통 채널의 확대로 건강 스낵 시장이 재편되고 있는데, 대형 유통업체들이 건강식품 코너를 확장하고 있으며, 디지털 채널을 통해 소규모 브랜드들도 높은 물리적 유통 비용 없이 틈새시장에 진출할 수 있게 되었습니다. 그러나 높은 가격과 건강 관련 주장에 대한 엄격한 검증은 시장 확산을 저해하는 중요한 요인으로 작용하고 있으며, 특히 소비자들이 건강 스낵을 저렴한 기존 스낵과 비교할 때 이러한 제약이 더욱 두드러집니다. 이는 건강 간식 시장의 매력을 유지하는 동시에, 명확한 라벨 표시, 강력한 제품 성분 신뢰도, 그리고 우수한 가격 책정 구조를 갖춘 기업들이 2031년까지 더욱 유리한 위치에 서게 된다는 것을 의미합니다.
주요 보고서 요약
- 제품 유형별로는 과일, 견과류 및 씨앗류 스낵이 2025년 건강 스낵 시장에서 33.71%로 가장 큰 비중을 차지했으며, 바 및 제과류 스낵은 2026년부터 2031년까지 연평균 7.46%의 가장 빠른 성장률을 보일 것으로 예상됩니다.
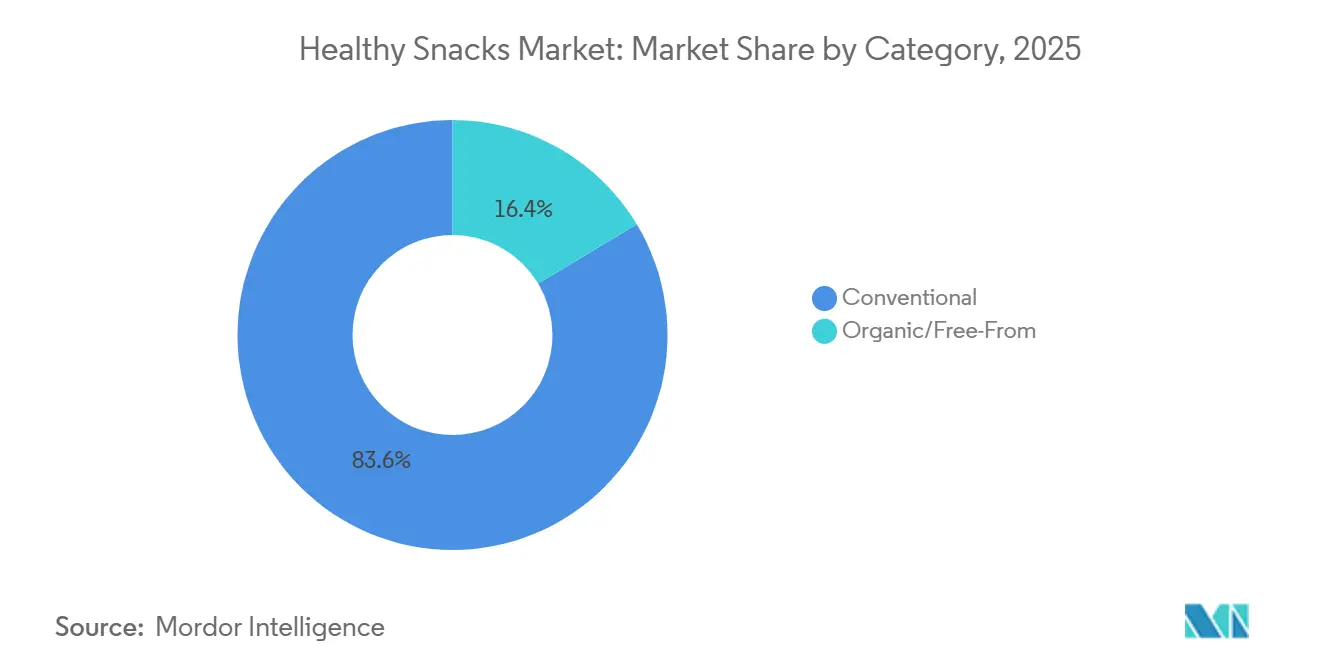
- 카테고리별로 보면, 기존 제품군은 2025년에도 건강 간식 시장의 83.62%를 차지할 것으로 예상되는 반면, 유기농 및 무첨가 제품은 2031년까지 연평균 8.11%의 성장률을 보일 것으로 전망됩니다.
- 유통 채널별로는 슈퍼마켓과 대형마트가 2025년 건강 간식 시장에서 52.13%로 가장 큰 비중을 차지할 것으로 예상되며, 온라인 소매점은 2026년부터 2031년까지 연평균 7.51%로 가장 빠른 성장률을 보일 것으로 전망됩니다.
- 지역별로는 북미가 2025년 건강 간식 시장에서 36.40%의 가장 큰 점유율을 차지할 것으로 예상되며, 아시아 태평양 지역은 2026년부터 2031년까지 연평균 7.98%의 가장 빠른 성장률을 보일 것으로 전망됩니다.
참고: 본 보고서의 시장 규모 및 예측 수치는 Mordor Intelligence의 독자적인 추정 프레임워크를 사용하여 생성되었으며, 2026년 1월 기준 최신 데이터 및 분석 정보를 반영하여 업데이트되었습니다.
글로벌 건강 간식 시장 동향 및 분석
드라이버 영향 분석
| 운전기사 | (~) CAGR 예측에 미치는 영향 | 지리적 관련성 | 영향 타임라인 |
|---|---|---|---|
| 건강에 대한 인식 증가와 예방 영양 | 1.4% | 글로벌 | 장기 (≥ 4년) |
| 클린 라벨 및 성분 투명성 요구 | 0.7% | 북미와 유럽 | 중기(2~4년) |
| 간식 섭취 빈도 증가 및 식사 대용 트렌드 확산 | 0.7% | 글로벌 | 단기 (≤ 2년) |
| 바쁜 일상 속 적절한 양 조절 간식 섭취 | 0.4% | 북미와 아시아 태평양 지역의 도시 중심지 | 단기 (≤ 2년) |
| 단백질, 식이섬유, 포만감을 위한 기능성 스낵 | 1.8% | 글로벌 기업이며, 특히 북미와 아시아 태평양 지역에서 가장 강력한 입지를 구축하고 있습니다. | 중기(2~4년) |
| 전자상거래 및 소비자 직접 판매 확대 | 0.8% | 글로벌 기업이며, 특히 아시아 태평양 및 북미 지역에서 가장 강력한 입지를 구축하고 있습니다. | 단기 (≤ 2년) |
| 출처: 모르도르 정보 | |||
건강에 대한 관심 증가와 예방적 영양 섭취
소비자들이 음식을 장기적인 건강, 체중 관리 및 질병 예방의 도구로 인식하는 경향이 커짐에 따라, 전 세계 건강 스낵 시장은 건강에 대한 인식 제고와 예방적 영양에 대한 관심 증가에 힘입어 상당한 성장을 보이고 있습니다. 세계보건기구(WHO)와 미국 농무부(USDA)를 비롯한 보건 당국은 통곡물, 과일, 견과류, 씨앗류, 식이섬유, 단백질이 풍부한 식단을 권장하는 동시에 설탕, 나트륨, 건강에 해로운 지방 섭취를 줄일 것을 촉구하고 있습니다. [1] 출처: 미국 농무부, "국가 유기농 프로그램", USDA, usda.gov . 이러한 식단 변화는 단순한 영양을 넘어 건강상의 이점을 제공하는 고영양 스낵에 대한 수요 증가를 촉진하고 있습니다. 시장 조사에 따르면 소비자들은 전통적인 스낵에서 저당, 고단백, 클린 라벨을 자랑하는 대안으로 꾸준히 이동하고 있으며, 이는 해당 카테고리의 성장을 뒷받침하고 있습니다. 이러한 추세를 반영하여 웰비푸드(Wellbe Foods)는 진공 조리 제품부터 영양 성분이 강화된 전통 스낵에 이르기까지 14가지의 건강 스낵 제품을 2025년에 출시했습니다. 이와 동시에 많은 브랜드들이 고단백 스낵 제품군을 확대했습니다. 2026년까지 제조업체들은 혁신을 가속화하여 예방적 건강 증진과 활동적인 라이프스타일에 맞춰 단백질이 풍부한 바, 바이트 및 기타 건강 중심 스낵 형태를 출시하며 시장 성장을 더욱 촉진했습니다.
단백질, 식이섬유, 포만감을 위한 기능성 스낵
단백질은 오랫동안 건강 간식 시장에서 가장 중요한 기능성 요소였지만, 식이섬유의 부상은 제품 전략의 중요한 변화를 예고합니다. 2025년까지 상당수의 소비자가 식이섬유 섭취량을 늘리려고 적극적으로 노력할 것으로 예상되지만, 미국인의 5%만이 일일 권장 섭취량을 충족하고 있습니다. 이러한 격차는 수익성 높은 기회를 제공하며, 브랜드들은 이제 일상적인 간식에 천연 식이섬유 공급원을 접목하는 데 집중하고 있습니다. 2026년 3월 22일로 끝나는 한 해 동안 식이섬유를 강조한 그래놀라바의 재구매율이 눈에 띄게 증가했는데, 이는 초기 구매 경험이 빠르게 브랜드 충성도로 이어지고 있음을 시사합니다. 이러한 추세는 GLP-1 계열 약물의 사용 증가로 더욱 강화되고 있습니다. 이 약물을 복용하는 사람들은 소화 기능에 변화가 생겨 식이섬유 필요량이 증가합니다. 따라서 식이섬유를 풍부하게 함유한 영양 간식을 제공하는 브랜드에게 유리한 시장 환경이 조성됩니다. (Food Business News, 2026년 5월)
간식 섭취 빈도 증가 및 식사 대용 트렌드 확산
소비자들이 편의성과 영양을 점점 더 중시함에 따라, 전 세계 건강 스낵 시장이 급성장하고 있습니다. 바쁜 생활 방식 때문에 많은 사람들이 소량씩 자주 먹는 것을 선호하게 되면서, 지속적인 에너지 공급과 균형 잡힌 영양을 제공하는 스낵에 대한 수요가 증가하고 있습니다. 국제식품정보협회(IFIC)의 연구에 따르면 단백질 함량이 높고 기능성 식품에 대한 소비자들의 관심이 높으며, 고단백 식단이 주요 식습관으로 부상하고 있습니다. 업계 조사에 따르면 소비자의 절반 이상이 전통적인 식사를 스낵으로 대체하기 시작했으며, 이는 '스낵화' 트렌드를 가속화하고 있습니다. 이러한 변화는 제조업체들이 스낵과 식사 대용품의 특성을 자연스럽게 결합한 제품을 개발하도록 자극했습니다. 이러한 변화하는 환경에 발맞춰 2025년에는 단백질 강화 바, 짭짤한 단백질 스낵, 그리고 건강한 베이커리 제품의 출시가 눈에 띄게 증가했습니다. 이듬해인 2026년에는 영양이 풍부한 스낵바, 한입 크기 간식, 견과류, 씨앗류, 단백질 중심의 스낵 등 간편한 형태로 한 끼 식사에 버금가는 영양을 제공하는 제품들이 급증하며 혁신이 가속화되었습니다. 이러한 트렌드를 반영하듯, 기능성 스낵 시장에서 빠르게 성장하고 있는 브랜드 레디(Ready)는 2026년 5월, 프리미엄 단백질 바인 레디 프로틴 바(Ready Protein Bars)를 전국 타겟 매장과 타겟 온라인 스토어에서 출시했습니다.
전자상거래 및 소비자 직접 판매 확대
전자상거래와 D2C(직접 소비자 판매) 채널의 확장은 제품 접근성을 개선하고, 개인 맞춤형 소비자 참여를 가능하게 하며, 건강에 초점을 맞춘 신흥 브랜드의 시장 진출을 가속화함으로써 전 세계 건강 스낵 시장 성장을 크게 견인하고 있습니다. 온라인 플랫폼을 통해 소비자는 고단백 바, 저당 제품, 식물성 스낵, 기능성 식품 등 기존 소매점에서 진열 공간이 제한적일 수 있는 특수 스낵을 편리하게 찾아보고, 비교하고, 구매할 수 있습니다. 업계 분석에 따르면 온라인 식료품 구매 확대, 구독 기반 스낵 서비스, D2C 유통 모델은 건강 스낵 브랜드가 건강에 관심 있는 소비자에게 더욱 효과적으로 접근하고 제품 혁신을 위한 실시간 소비자 인사이트를 수집하는 데 도움을 주고 있습니다. 유럽, 영국, 호주와 같은 지역에서 정부가 지원하는 영양 정보 표시 의무화 정책과 소매업체의 웰빙 프로그램 또한 디지털 소매 환경에서 건강 스낵 옵션의 인지도를 높이는 데 기여하고 있습니다. 이러한 추세를 반영하여 톰 브래디는 2025년 즉시 배송 플랫폼인 고퍼프(Gopuff)를 통해 GOAT 구미(GOAT Gummies)를 출시했으며, 2026년에는 디지털 상거래 플랫폼과 AI 기반 식료품 서비스를 통해 지원되는 온라인 우선 건강 간식 제공, 구독 모델, 개인 맞춤형 간식 추천 서비스가 지속적으로 성장할 것으로 예상됩니다.
제약 영향 분석
| 제지 | (~) CAGR 예측에 미치는 영향 | 지리적 관련성 | 영향 타임라인 |
|---|---|---|---|
| 프리미엄 가격 책정 vs. 일반 스낵 | -0.8 % | 글로벌; 가격에 민감한 신흥 시장에서 급성 | 단기 (≤ 2년) |
| 유통기한 및 질감 안정성 제약 조건 | -0.4 % | 전 세계적으로 적용되며, 클린 라벨 최소 처리 형식의 경우 더 큰 영향을 미칩니다. | 중기(2~4년) |
| 맛과 건강 사이의 상충 관계로 인한 제형 변경 위험 | -0.3 % | 글로벌 | 단기 (≤ 2년) |
| 건강 관련 주장과 초가공식품에 대한 소비자의 회의적인 시각 | -0.7 % | 북미와 유럽; 소비자 인지도가 가장 높음 | 중기(2~4년) |
| 출처: 모르도르 정보 | |||
프리미엄 가격 책정 vs. 일반 스낵
건강 간식 시장은 기존 제품과의 가격 격차로 인해 지속적인 성장 부진에 직면해 있습니다. 특히 인플레이션은 이러한 어려움을 더욱 심화시켰습니다. 라스베이거스에서 열린 2026 스위츠 앤 스낵 엑스포에서 발표된 SPINS의 연구에 따르면, 소비자 행동에는 이중성이 존재합니다. 건강을 중시하는 동기가 선택의 주요 요인인 동시에 가격에 대한 민감도 또한 매우 높다는 것입니다. 이러한 상황으로 인해 브랜드는 프리미엄 가격을 정당화하기 위해 명확한 기능적 가치를 제시해야 합니다. 간과하기 쉬운 또 다른 중요한 요소는 바로 자체 브랜드(PB)의 영향력입니다. 주요 소매 채널에서 시장 가치의 20~25%를 차지하는 소매업체 자체 건강 간식 라인은 주류 시장에서 브랜드 건강 간식 제품의 마진에 압력을 가하고 있습니다. 뚜렷한 기능적 또는 감각적 강점을 내세우지 못하는 중저가 브랜드는 위기에 처해 있습니다. 프리미엄 혁신 기업과의 경쟁은 물론, 자금력이 풍부한 소매업체와의 경쟁에서도 어려움을 겪고 있습니다. 하지만 다양한 제공량과 가격대에 걸쳐 동일한 기능성을 제공하는 가격-포장 전략과 같은 방식은 특히 인플레이션에 민감한 인구층에서 가구 보급률이 상당히 높은 것으로 나타났습니다.
건강 관련 주장과 초가공식품에 대한 소비자의 회의적인 시각
건강 관련 주장은 더 이상 단순한 마케팅 장애물이 아니라, 더 건강한 간식을 홍보하는 브랜드에게 중요한 장벽이 되고 있습니다. 미국 FDA의 규제 영향력으로 인해 이러한 문제는 더욱 시급해졌습니다. 2025년 출판 예정인 오리건 주립대학교의 연구는 이를 뒷받침합니다. FDA 승인 "건강" 라벨은 제품 가격을 평균 0.59달러[2] 인상시킬 수 있습니다 . 이러한 프리미엄은 주로 정부 승인이 가져다주는 신뢰도에 기인하며, 브랜드 주장이 종종 채우기 어려운 격차를 해소합니다. 대서양 건너 유럽에서도 브랜드는 신중해야 합니다. EU 규정(EC) No 1924/2006 준수는 필수 조건입니다. [3] 출처: 유럽 위원회, "영양 및 건강 관련 주장", 유럽 연합, europa.eu . 이 규정은 제품 포장에 표시할 수 있는 건강 관련 주장의 범위를 정하고 있습니다. 이러한 지침을 위반하는 브랜드는 제품 회수는 물론이고 평판에도 심각한 손상을 입을 수 있습니다. 브랜드가 확실한 증거 없이 효능을 과장하면 자사 제품의 신뢰도를 떨어뜨릴 뿐만 아니라 전체 시장에 불신을 조장하여, 특히 자원이 부족한 소규모 브랜드에 큰 타격을 주는 규정 준수 문제를 야기합니다.
세그먼트 분석
제품 유형별: 에너지바 및 제과류, 과일 및 견과류 부문 선두 자리를 앞지르다
2025년에는 과일, 견과류, 씨앗류 스낵이 전체 제품 유형 중 33.71%의 매출 점유율로 압도적인 1위를 차지할 것으로 예상됩니다. 이러한 지배력은 소비자들이 이러한 스낵을 클린 라벨(건강을 위해 첨가물이 들어가지 않고 최소한의 가공만 거친 제품)로 인식하고 있기 때문입니다. 이러한 자연식품에 대한 선호는 마케팅에 크게 의존하지 않는 건강 지향적인 제품에 대한 수요를 보여줍니다. 베이커리 스낵과 세이버리 스낵은 중간 시장에서 중요한 위치를 차지하고 있습니다. 인공 안정제를 천연 안정제로 대체하는 제품 재구성 덕분에 성장이 가속화되고 있지만, 클린 라벨 재료의 추가 비용은 성장에 제약을 줄 수 있습니다. 한편, 신흥 시장에서 콜드체인 물류가 발전함에 따라 냉동 및 냉장 스낵이 더욱 주목받고 있습니다. 이러한 발전은 신선하고 단백질과 채소 기반의 스낵 유통을 확대할 수 있게 해줍니다. 유제품 스낵은 고단백 유제품 트렌드의 흐름을 타고 있습니다. 그릭 요거트 파우치, 치즈 크리스프, 마시는 케피어와 같은 제품들은 주요 영양소를 중시하는 오늘날의 건강 지향적인 소비자들의 공감을 얻고 있습니다. 기타 제품 유형에서는 버섯 기반 간식부터 해초 칩에 이르기까지 다양한 신흥 스낵을 소개하며, 식재료에 정통한 얼리어답터들의 관심을 끌고 있습니다.
바 및 제과류 스낵은 2031년까지 연평균 7.46%의 성장률을 기록하며 다른 모든 시장을 앞지를 것으로 예상됩니다. 이러한 급증세는 바 형태의 스낵이 건강 간식의 핵심 시장으로 진화하고 있음을 보여주며, 맛과 기능성을 동시에 만족시키는 제품으로 자리매김하고 있습니다. 이러한 트렌드를 반영하듯, 몬델레즈 인터내셔널은 2026년 1분기 보고서에서 '퍼펙트 스낵 프로틴 + 프리바이오틱스 바'를 선보였습니다. 이 제품은 1회 제공량당 단백질 20g과 프리바이오틱스 섬유질 6g을 함유하고 있어, 과거에는 틈새시장 단백질 바 브랜드에서만 볼 수 있었던 건강 관련 효능을 주요 업체들이 적극적으로 활용하고 있음을 보여줍니다.
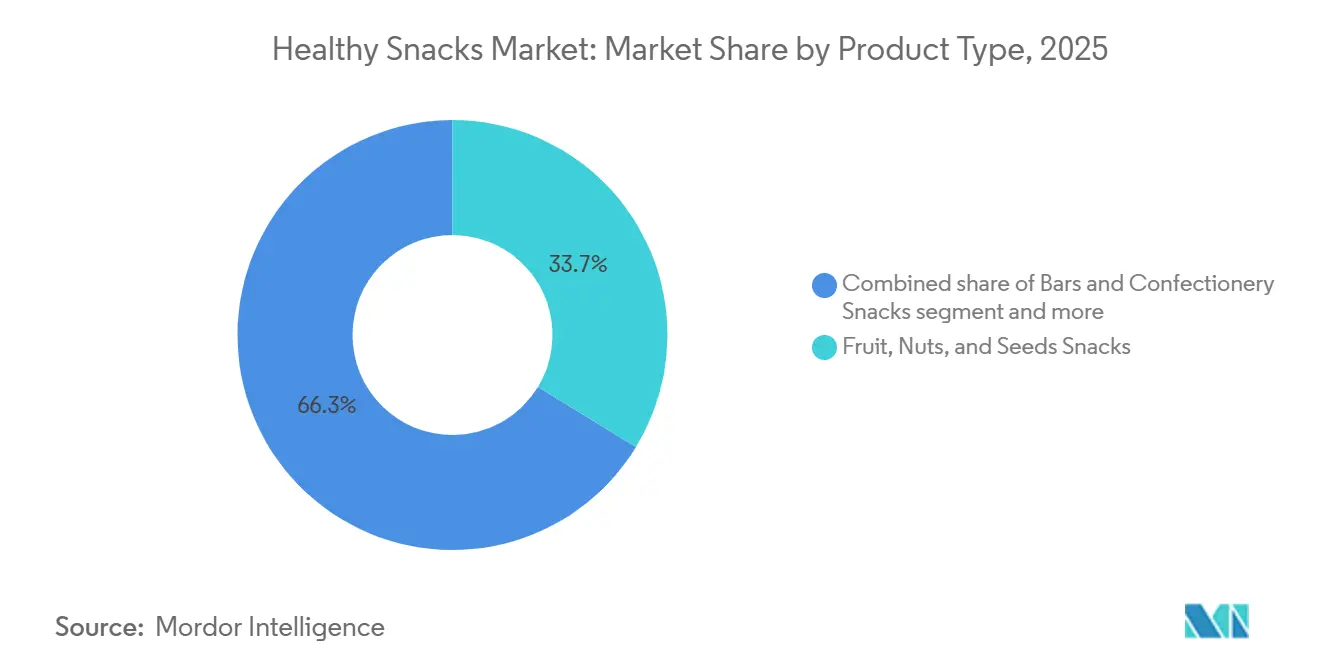
참고: 보고서 구매 시 사용 가능한 모든 개별 세그먼트의 세그먼트 공유
카테고리별: 기존 제품 재구성 보조금, 유기농/무첨가 제품 성장 지원
2025년에는 일반 스낵 시장이 전체 매출의 83.62%를 차지하며 압도적인 점유율을 기록할 것으로 예상되지만, 이 수치는 제품 배합의 주목할 만한 변화를 제대로 반영하지 못하고 있습니다. 주요 제조업체들은 일반 스낵 제품 라인에서 인공 색소, 향료, 합성 방부제를 점차 제거하고 있습니다. 이러한 움직임은 클린 라벨 트렌드와 맥을 같이하며, 소비자들이 더 높은 가격대를 선택하지 않고도 일반 스낵과 유기농/무첨가 스낵 사이의 품질 격차를 효과적으로 해소하고 있습니다. 2026년 1월, 펩시코는 주력 스낵 제품 라인에서 인공 색소와 향료를 단계적으로 없애는 전략을 발표했습니다. 동시에, 더 깨끗한 재료를 사용한 제품으로 홍보하는 심플리 NKD 치토스와 도리토스를 출시했습니다. 일반 스낵 시장에서의 이러한 미묘한 변화는 판매량을 유지하는 동시에 프리미엄 제품 라인 출시를 위한 전략을 구사하는 두 가지 전략을 보여줍니다.
일반 제품이 여전히 시장을 주도하고 있지만, 유기농/무첨가 제품은 2031년까지 연평균 8.11%의 성장률을 기록하며 다른 모든 제품을 앞지를 것으로 예상됩니다. 두 주요 시장에서 활동하는 인증 유기농 브랜드는 미국 농무부(USDA)의 국가 유기농 프로그램(NOP)과 유럽연합(EU)의 유기농 규정(EU 2018/848)과 같은 기준에 의존합니다. 이러한 인증은 제품의 효능을 입증할 뿐만 아니라, 만연한 회의론 속에서 신뢰의 신호 역할을 합니다. EU의 유기농 선두주자인 독일에서는 2024년 유기농 식품 판매량이 5.7% 증가했는데, 독일 유기농식품생산자연맹(BÖLW)의 보고에 따르면 이는 단순한 가격 인상보다는 판매량 증가에 기인한 것입니다. 한편, 유럽에서 두 번째로 큰 유기농 시장인 프랑스는 인플레이션 이후의 침체에서 회복하여 2024년 총 유기농 판매액이 12.2억 유로에 달했습니다. 유럽 유기농 시장의 이러한 긍정적인 추세는 유기농/무첨가 제품의 세계적 성장 전망을 뒷받침합니다.
유통 채널별: 온라인 소매업, 오프라인 매장의 우위 확보에 근접
2025년에는 슈퍼마켓과 대형마트가 건강 간식 유통 시장에서 52.13%의 점유율로 선두를 차지할 것으로 예상됩니다. 이들의 지배력은 건강식품 전용 코너, 최적의 판촉 공간, 그리고 브랜드 제품과 자체 브랜드 영양 간식을 동시에 진열할 수 있는 능력에 힘입어 더욱 강화됩니다. 7-Eleven이 16개국에 80,000만 개 이상의 매장을 운영하는 등 물리적 유통망이 매우 탄탄하기 때문에, 오프라인 소매점은 앞으로도 상당 기간 동안 건강 간식 시장의 주요 공급처가 될 것으로 보입니다. 편의점은 도시 젊은층 사이에서 유행하는 식사 대용 트렌드에 맞춰, 간편하게 섭취할 수 있는 소량 포장 제품을 선보이며 변화에 적응하고 있습니다. 한편, 전문 건강식품 소매점, 헬스장 키오스크, 자동판매기 사업자 등 다른 유통 채널들은 틈새시장을 공략하며, 주류 유통 채널에서는 쉽게 달성할 수 없는 높은 가격 경쟁력을 바탕으로 프리미엄 가격 전략을 펼치고 있습니다.
온라인 소매점은 2031년까지 연평균 7.51%라는 높은 성장률을 기록하며 모든 유통 채널 중 가장 강력한 성장세를 보이며 건강 간식 브랜드 구축 환경을 재편하고 있습니다. DTC(Direct-to-Consumer) 방식의 경쟁 업체들은 이제 전자상거래와 구독 서비스를 통해 건강에 관심 있는 소비자들을 공략하며, 기존에 오프라인 매장 입점을 제한했던 상가 수수료 문제를 해결하고 있습니다. 칼비(Calbee)의 혁신적인 바디 그래놀라(Body Granola) 서비스와 같은 구독 모델은 특히 브랜드 충성도를 높이는 데 효과적입니다. 2023년 4월 일본에서 출시되어 2026년 4월 싱가포르 진출을 앞둔 칼비의 서비스는 그래놀라뿐만 아니라 장내 미생물 검사 구독 서비스까지 제공하며, 일본에서 이미 5만 명 이상의 고객을 확보했습니다. 이러한 접근 방식은 단순한 제품 구매를 정기적인 건강 서비스로 전환하여 높은 고객 유지율을 자랑합니다. DTC의 물류 및 데이터 측면을 능숙하게 활용하는 브랜드는 기존 유통 채널이 따라잡기 어려운 경쟁 우위를 확보하고 있습니다.
지리 분석
북미 건강 간식 시장
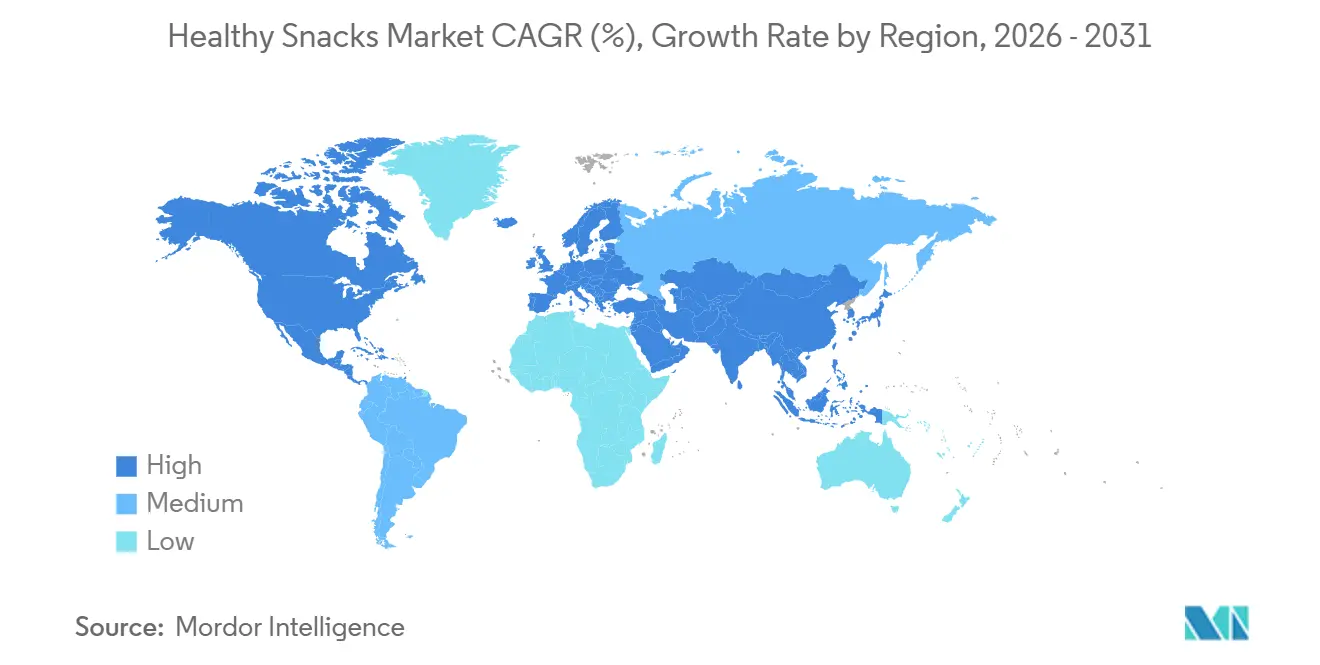
2025년에는 북미 지역이 전 세계 매출의 36.40%를 차지하며 건강 스낵 시장에서 압도적인 선두 자리를 굳힐 것으로 예상됩니다. 이러한 성공은 잘 구축된 소매 인프라, 건강과 웰빙에 대한 소비자들의 높아진 인식, 그리고 새로운 스낵 제품에 대한 적극적인 소비자층의 수요 덕분입니다. 미국은 상당한 규모, 활발한 제품 혁신, 그리고 다양한 브랜드 및 자체 브랜드 공급업체의 조합을 바탕으로 이 시장의 핵심 역할을 담당하고 있습니다. 한편, 캐나다는 특히 식물성, 저당, 고식이섬유 스낵 분야에서 빠르게 성장하는 시장으로 자리매김하고 있습니다.
유럽 및 남미 건강 간식 시장
유럽은 건강 간식 시장에서 2위를 차지하고 있으며, 엄격한 라벨링 및 건강 관련 주장 심사로 두각을 나타내고 있습니다. 독일 유기농식품생산자연맹(BÖLW)에 따르면, 독일은 2024년 유기농 식품 판매액 170억 9천만 유로를 기록하며 유럽 1위를 차지했고, 프랑스가 12.2억 유로로 그 뒤를 바짝 쫓았습니다. 스페인은 건강에 관심 있는 간식을 선호하는 젊은 도시 소비자층에 힘입어 유럽에서 가장 빠른 성장세를 보일 것으로 예상됩니다. 아직 초기 단계에 있는 남미 시장에서는 브라질과 아르헨티나가 도시화, 중산층 성장, 그리고 현대적인 소매 방식의 도입에 힘입어 수요를 견인하고 있습니다.
아시아 태평양 및 중동/아프리카 건강 스낵 시장
아시아 태평양 지역은 건강 스낵 시장에서 2031년까지 연평균 7.98%의 성장률을 기록하며 다른 모든 지역을 앞지를 것으로 예상됩니다. 이러한 성장세는 소득 증가, 도시 생활 방식의 변화, 그리고 예방적 영양에 대한 관심 증대에 힘입은 것입니다. 중국이 최대 시장 규모를 차지하고 있지만, 인도는 유통 장벽이 완화되고 건강한 포장 식품에 대한 접근성이 향상되면서 빠르게 성장하고 있습니다. 'Eat Right'와 같은 캠페인과 기장 기반 식품 홍보 강화가 인도의 성장세를 더욱 가속화하고 있습니다. 일본은 기능성 유제품 및 장 건강 스낵 분야에서 혁신의 중심지로 자리매김했으며, 동남아시아와 호주는 천연 및 클린 라벨 제품에 대한 수요를 주도하고 있습니다. 중동 및 아프리카는 절대적인 시장 규모는 작지만, UAE, 사우디아라비아, 나이지리아, 이집트의 도시화 확대로 건강 스낵 유통망이 강화되고 있습니다.
경쟁 구도
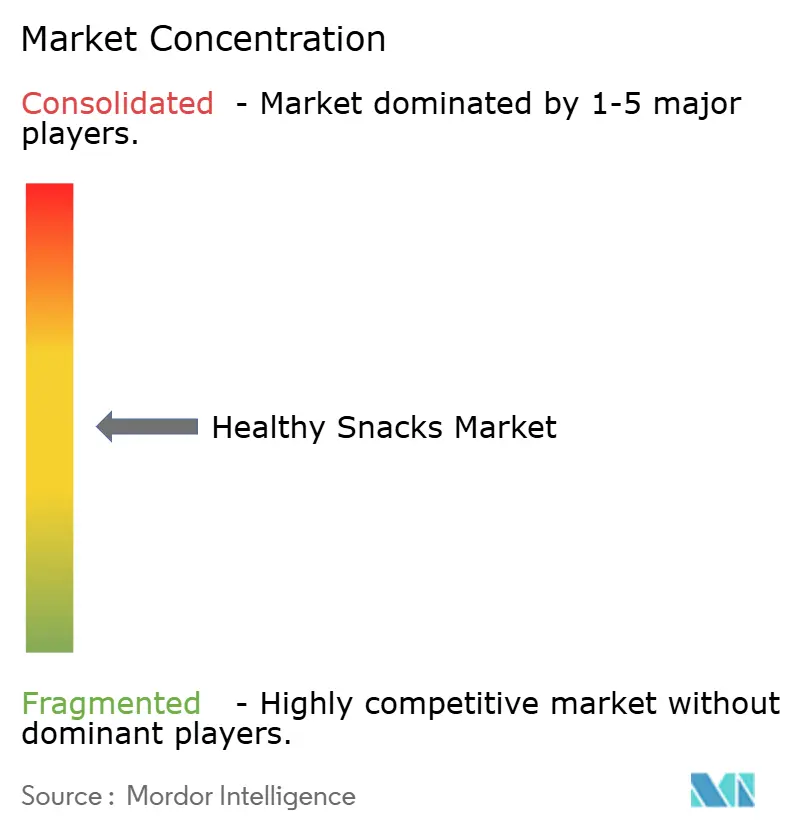
건강 간식 시장은 여전히 어느 한 기업이 시장을 독점하지 않고 비교적 세분화되어 있습니다. 주요 식품 기업들이 단백질, 식이섬유, 클린 라벨 제품 개발 및 식사 대용으로도 활용 가능한 간식 제품 개발에 투자를 늘리면서 경쟁이 심화되고 있습니다. 이러한 변화는 단순한 매장 진열보다는 제품 포트폴리오의 질, 기능성, 그리고 빠른 혁신을 중시하는 경쟁 구도를 만들어가고 있습니다. 결과적으로 글로벌 기업, 자연식품 전문 기업, 그리고 디지털 환경에 익숙한 신생 기업들 간의 경쟁이 더욱 치열해지고 있습니다.
2025년과 2026년에는 주목할 만한 추세가 나타났습니다. 바로 인수합병을 통한 포트폴리오 재편입니다. 펩시코는 2025년 1월 시에테 푸드(Siete Foods)를 1.2억 달러에 인수하며 화제를 모았고, 이어 2025년 5월에는 포피(poppi)를 19억 5천만 달러에 인수했습니다. 동시에 펩시코는 미국 내 스낵 제품군을 약 20% 감축하고 핵심 제품에 집중하는 전략을 펼쳤습니다. 네슬레는 2026년 6월, 2025년 매출 1억 5천만 유로(1억 6천2백만 달러)를 기록한 스마트 식품 브랜드 이푸드(Yfood)를 완전 인수하여 자사 영양 사업부에 편입했습니다. 마스는 2024년 8월 켈라노바(Kellanova)를 35.9억 달러에 인수한다고 발표하며 RXBAR와 NutriGrain 같은 브랜드를 통해 스낵 포트폴리오를 강화했습니다. 이러한 전략적 인수는 시장의 매력을 보여주며, 주요 업체들은 기능성 및 식사와 함께 섭취할 수 있는 스낵에 대한 급증하는 수요를 공략하고자 합니다.
개인 맞춤형 제품, 장 건강, 특정 영양 성분 맞춤형 제품 등 다양한 분야에서 기회가 풍부합니다. 이러한 분야에서는 민첩한 소규모 기업들이 규모가 크고 사업을 다각화한 기업들을 앞지르는 경우가 많습니다. 고단백 스낵 브랜드인 퀘스트(Quest)와 앳킨스(Atkins)를 일찌감치 확보한 심플리 굿 푸드(Simply Good Foods)는 이러한 추세를 잘 보여주는 사례입니다. 다만, 2026 회계연도에는 총마진이 300~350bp 하락할 것으로 예상됩니다. 마찬가지로 로터스 베이커리(Lotus Bakeries)는 집중 전략의 효과를 입증했습니다. 로터스 내추럴 푸드(Lotus Natural Foods) 산하의 베어(BEAR), 트렉(TREK), 나크드(nākd.) 브랜드는 3억 유로(3억 2,400만 달러)의 브랜드 매출을 올리며 그룹 전체 매출의 25%를 차지했습니다. 차세대 경쟁 우위는 제품 개인 맞춤화, 향상된 원료 정보 분석, 디지털 진열대 데이터의 효과적인 활용에서 비롯될 가능성이 높습니다. 이러한 환경에서 소비자 행동에 민감한 기업들은 광범위한 기존 유통망 없이도 시장 점유율을 강화할 수 있습니다.
건강 간식 업계의 선두주자들
네슬레 SA
펩시코
몬델레스 인터내셔널, Inc.
켈라노바
유니레버 PLC
- *면책조항: 주요 플레이어는 특별한 순서 없이 정렬되었습니다.
최근 산업 발전
- 2026년 6월: 네슬레는 뮌헨에 본사를 둔 "스마트 푸드" 브랜드 Yfood를 완전히 인수했습니다. Yfood는 2025년에 약 1억 5천만 유로(1억 6천2백만 달러)의 매출을 올릴 것으로 예상되며, 전년 대비 두 자릿수 성장을 기록할 전망입니다. 이번 인수를 통해 Yfood는 Boost 영양 음료와 함께 네슬레의 새롭게 설립된 영양 사업부에 편입되며, 유럽을 넘어 국제 시장으로의 확장과 GLP-1 기준에 부합하는 제품 포지셔닝이 전략적 목표입니다.
- 2026년 3월: 펩시코는 주요 전략 개편의 일환으로 도리토스 프로틴(1회 제공량당 단백질 10g)과 스마트푸드 파이버팝을 주력 상품으로 출시했습니다. 이 전략에는 미국 내 제품 재고(SKU)의 약 20% 감축, 제조 공장 3곳 폐쇄, 그리고 단백질, 식이섬유, 그리고 더 깨끗한 라벨의 기능성 식품 개발에 자본을 집중하는 내용이 포함됩니다. 이러한 구조조정은 약 40억 달러 규모의 지분을 확보한 행동주의 투자자 엘리엇 매니지먼트의 압력에 따른 것입니다.
- 2026년 2월: 몬델레즈 인터내셔널은 단백질 20g과 프리바이오틱스 식이섬유 6g(1회 제공량당 프리바이오틱스 식이섬유 3g 포함)을 함유한 '퍼펙트 스낵 프로틴 + 프리바이오틱스 바'를 출시했습니다. 이는 가장 인기 있는 기능성 스낵 두 가지 요소를 하나의 대중적인 형태로 결합한 제품입니다. 이번 출시는 퍼펙트 바, 빌더스, Z 바 브랜드 전반에 걸쳐 단백질 바 제품군을 강화하려는 몬델레즈의 전략의 일환입니다.
글로벌 건강 간식 시장 보고서 범위
건강 간식은 영양가가 높고 가공을 최소화한 식품으로, 식사 사이에 섭취하여 에너지를 유지하고 허기를 달래며 필수 비타민과 미네랄을 공급합니다. 세계 건강 간식 시장은 제품 유형, 카테고리, 유통 채널 및 지역별로 세분화됩니다. 제품 유형별로는 과일, 견과류 및 씨앗류 간식, 냉동 및 냉장 간식, 베이커리 간식, 짭짤한 간식, 바 및 제과류 간식, 유제품 간식, 기타 제품으로 구분됩니다. 카테고리별로는 일반 간식과 유기농/무첨가 간식으로 나뉩니다. 유통 채널별로는 슈퍼마켓/대형마트, 편의점, 온라인 소매점, 기타 유통 채널로 구분됩니다. 지역별로는 북미, 유럽, 아시아 태평양, 남미, 중동 및 아프리카로 구분됩니다. 시장 예측치는 가치(USD) 기준으로 제공됩니다.
| 과일, 견과류, 씨앗 스낵 |
| 냉동 및 냉장 스낵 |
| 베이커리 스낵 |
| 짭짤한 간식 |
| 바 및 과자류 스낵 |
| 유제품 스낵 |
| 기타 제품 유형 |
| 전통적인 |
| 유기농/무첨가 |
| 슈퍼마켓/대형마트 |
| 편의점 |
| 온라인 소매점 |
| 기타 유통 채널 |
| 북아메리카 | United States |
| Canada | |
| Mexico | |
| 북미의 나머지 | |
| 유럽 | 영국 |
| 독일 | |
| France | |
| 이탈리아 | |
| 스페인 | |
| Sweden | |
| 벨기에 | |
| 폴란드 | |
| Netherlands | |
| 유럽의 나머지 | |
| 아시아 태평양 | China |
| Japan | |
| India | |
| Thailand | |
| Singapore | |
| Indonesia | |
| 대한민국 | |
| Australia | |
| 아시아 태평양 기타 지역 | |
| 남아메리카 | Brazil |
| Argentina | |
| 콜롬비아 | |
| 페루 | |
| Chile | |
| 남아메리카의 나머지 지역 | |
| 중동 및 아프리카 | United Arab Emirates |
| 남아프리카 공화국 | |
| Saudi Arabia | |
| 나이지리아 | |
| Egypt | |
| Morocco | |
| 튀르키예 | |
| 중동 및 아프리카의 나머지 |
| 제품 유형 | 과일, 견과류, 씨앗 스낵 | |
| 냉동 및 냉장 스낵 | ||
| 베이커리 스낵 | ||
| 짭짤한 간식 | ||
| 바 및 과자류 스낵 | ||
| 유제품 스낵 | ||
| 기타 제품 유형 | ||
| 카테고리 | 전통적인 | |
| 유기농/무첨가 | ||
| 유통 채널 | 슈퍼마켓/대형마트 | |
| 편의점 | ||
| 온라인 소매점 | ||
| 기타 유통 채널 | ||
| 지리학 | 북아메리카 | United States |
| Canada | ||
| Mexico | ||
| 북미의 나머지 | ||
| 유럽 | 영국 | |
| 독일 | ||
| France | ||
| 이탈리아 | ||
| 스페인 | ||
| Sweden | ||
| 벨기에 | ||
| 폴란드 | ||
| Netherlands | ||
| 유럽의 나머지 | ||
| 아시아 태평양 | China | |
| Japan | ||
| India | ||
| Thailand | ||
| Singapore | ||
| Indonesia | ||
| 대한민국 | ||
| Australia | ||
| 아시아 태평양 기타 지역 | ||
| 남아메리카 | Brazil | |
| Argentina | ||
| 콜롬비아 | ||
| 페루 | ||
| Chile | ||
| 남아메리카의 나머지 지역 | ||
| 중동 및 아프리카 | United Arab Emirates | |
| 남아프리카 공화국 | ||
| Saudi Arabia | ||
| 나이지리아 | ||
| Egypt | ||
| Morocco | ||
| 튀르키예 | ||
| 중동 및 아프리카의 나머지 | ||
보고서에서 답변 한 주요 질문
2031년까지 건강 간식의 예상 가치는 얼마입니까?
건강 간식 시장은 2026년 117.9억 달러에서 2031년 161.3억 달러로 성장할 것으로 예상됩니다.
2031년까지 건강 간식 시장은 얼마나 빠르게 성장할 것으로 예상됩니까?
기능성 및 영양 중심 스낵에 대한 수요 증가에 힘입어 해당 카테고리는 2026년부터 2031년까지 연평균 6.5% 성장할 것으로 예상됩니다.
오늘날 어떤 제품 유형이 매출을 창출하고 있나요?
과일, 견과류, 씨앗류 스낵은 2025년 매출의 33.71%를 차지하며 선두를 달렸는데, 이는 간편하고 친숙하며 건강에 좋은 형태의 제품에 대한 높은 수요를 반영합니다.
어떤 카테고리가 가장 빠르게 성장하고 있나요?
유기농 및 무첨가 제품은 2031년까지 연평균 8.11%의 성장률을 기록할 것으로 예상되며, 기존 제품보다 시장 규모가 더 크지만 이러한 성장세는 전체 제품군의 성장률을 앞지를 것으로 전망됩니다.


