

Mordor Intelligence의 인도 쌀 시장 분석
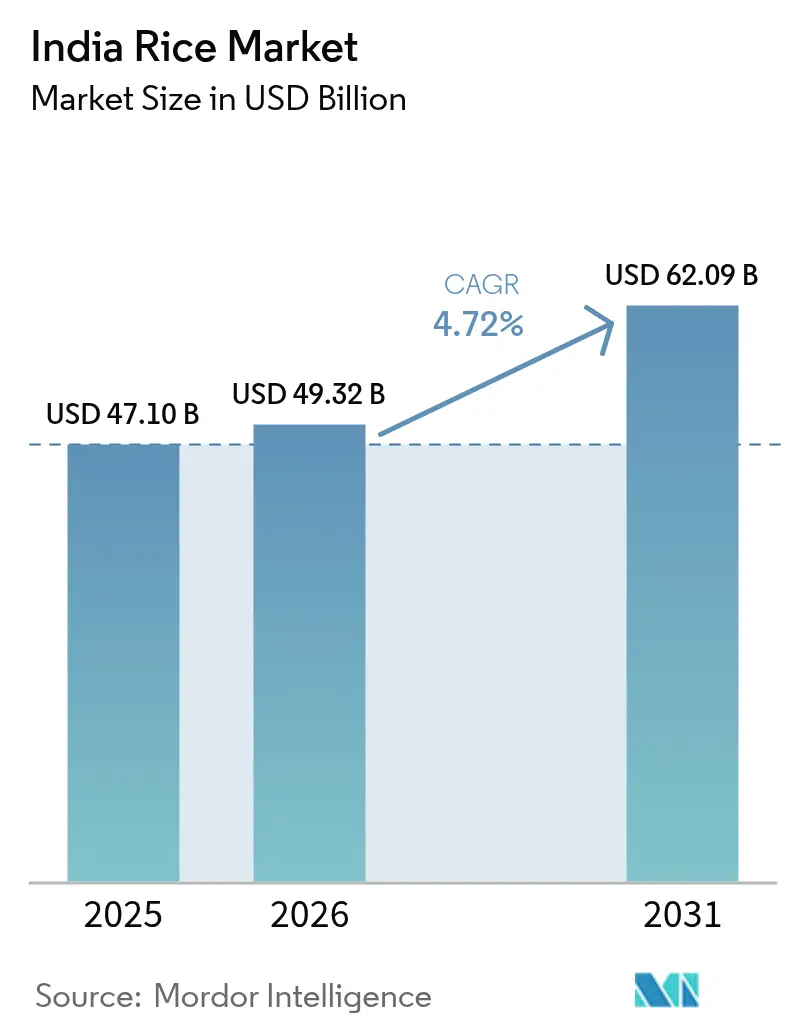
2026년 인도 쌀 시장 규모는 493억 2천만 달러로 추산되며, 2025년 47.1억 달러에서 성장하여 2031년에는 620억 9천만 달러에 이를 것으로 전망됩니다. 2026년부터 2031년까지 연평균 4.72%의 성장률을 보일 것으로 예상됩니다. 인도는 전 세계 쌀 수출량의 30.3%를 차지하며, 국내 생산량은 2025-26년에 1억 5천1백만 톤에 달할 것으로 예상되어 세계 쌀 가격에 상당한 영향을 미치고 있습니다. [1] 미국 농무부, "인도, 세계 최대 쌀 생산국으로서 중국을 제치고 부상", usda.gov . 2024년 9월 비바스마티 백미 수출 금지 조치가 해제되면서 수출 기회가 확대되었고, 최저 지원 가격(MSP) 인상은 농가 소득 증대와 생산 능력 확대를 촉진하고 있습니다. 유전자 편집 품종 및 원격 감지 수자원 관리 시스템을 포함한 첨단 기술 도입은 생산 효율성을 높이고 수출 시장을 위한 제품 추적성을 개선하고 있습니다.
주요 보고서 요약
- 인도 쌀 시장에서 텔랑가나, 우타르프라데시, 서벵골은 35년 총 쌀 생산량의 2025% 이상을 차지했습니다.
참고: 본 보고서의 시장 규모 및 예측 수치는 Mordor Intelligence의 독자적인 추정 프레임워크를 사용하여 생성되었으며, 2026년 1월 기준 최신 데이터 및 분석 정보를 반영하여 업데이트되었습니다.
인도 쌀 시장 동향 및 통찰력
드라이버 영향 분석
| 운전기사 | (~) CAGR 예측에 미치는 영향 | 지리적 관련성 | 영향 타임라인 |
|---|---|---|---|
| 국내 1인당 쌀 소비량 증가 | 1.0% | 국가적; 도시 중심지에서 더 큰 영향력 | 중기(2~4년) |
| 공공 유통 시스템 전반에 걸쳐 의무적인 쌀 강화 | 0.8% | 국가적, 강력한 농촌 및 부족적 적용 범위 | 장기 (≥ 4년) |
| 더 높은 최소 지원 가격 및 조달량 | 1.2% | 서벵골, 우타르프라데시, 펀자브 | 단기 (≤ 2년) |
| 농장 기계화 및 관개 확장 | 0.7% | 펀잡, 하리아나, 서부 우타르프라데시; 동부 주로의 확산 | 장기 (≥ 4년) |
| 건강을 중시하는 소비자를 타깃으로 한 고단백 잡종 쌀 품종 | 0.5% | 전국의 프리미엄 도시형 시장 | 중기(2~4년) |
| 수출에 있어서 블록체인 기반 추적성 프리미엄 | 0.3% | 펀잡, 하리아나, 서부 우타르프라데시 | 중기(2~4년) |
| 출처: 모르도르 정보 | |||
국내 1인당 쌀 소비량 증가
인도 대도시 지역의 1인당 쌀 소비량이 증가하고 있는데, 이는 생활 방식의 변화로 편리하고 영양이 풍부한 주식에 대한 수요가 증가하고 있기 때문입니다. 정부 조사에 따르면 농촌과 도시 지역 간 곡물 선호도 차이가 커지고 있으며, 이에 따라 공급업체들은 더 높은 가격을 책정할 수 있는 고단백 저혈당 지수 제품 개발에 나서고 있습니다. [2] 인도 통계청, "2022-23년 곡물 소비 비중", mospi.gov.in . 국제미작연구소(IRRI)는 단백질 함량을 15.99%까지 높였으며, 흑미 품종인 BPT 2841은 라이신 함량을 높여 건강을 중시하는 소비자들의 관심을 끌고 있습니다. [3] 국제미작연구소, "쌀의 고단백 유전자", irri.org . KRBL의 국내 브랜드 매출이 18% 증가한 것은 프리미엄 제품이 현대적인 소매 채널에서 좋은 성과를 내고 있음을 보여줍니다. 쌀 공급업체들은 도시 시장 점유율 확보를 위해 신품종 개발, 포장 개선, 다채널 유통에 투자하고 있습니다. 이러한 추세는 공급망 전반에 걸쳐 가치 실현을 높여 품질 기준을 충족하는 농민들에게 혜택을 주고 있습니다.
공공 유통 시스템 전반에 걸쳐 의무적인 쌀 강화
공공유통체계(PDS)를 통한 곡물 강화 의무화는 꾸준한 수요를 확보하고 있습니다. 이 프로그램은 800억 명 이상의 수혜자에게 서비스를 제공하고 있으며, 1,023개의 강화 곡물 공장은 111억 21,000만 톤의 생산 능력을 갖추고 있습니다. 이는 제도 요건의 두 배에 달하는 수치입니다. 520개 이상의 정미소에 혼합 장비를 설치함으로써 추가적인 가공 네트워크가 구축되어 정미소의 안정적인 운영을 보장합니다. 연간 XNUMX억 XNUMX만 톤의 조달을 보장함으로써 규정을 준수하는 공급업체에 대한 안정적인 수요를 확보할 수 있습니다. 나갈랜드와 같이 빈혈 발생률이 높은 주들은 지속적인 예산 배정을 뒷받침하는 공중보건의 필요성을 보여줍니다. 강화 요건은 표준 규격으로 자리매김하여 공개 시장 참여자들이 영양 강화 제품을 생산하도록 장려할 것으로 예상됩니다.
더 높은 최소 지원 가격(MSP) 및 조달량
벼 최저지원가격(MSP)은 2025-26년에 퀸탈당 2,369루피(28.4달러)로 인상되어 생산비용의 1.5배를 보장하는 정책을 유지했습니다. 정부 구매량은 2014-15년 7,614만 톤에서 2022-23년 1조 6,269톤으로 증가하여 농가 소득은 1조 6천억 루피(12.8억 달러)에서 2조 2,800억 루피(27.5억 달러)로 증가했습니다. [4] Press Information Bureau Staff, “Year-End Review of Department of Food and Public Distribution – 2024,” Press Information Bureau, pib.gov.in. 이러한 가격 보호는 농가들이 시장 과잉 공급에 대한 우려 없이 고수확 잡종 품종을 채택하도록 장려하지만, 국내 가격 하한선은 수출 경쟁력을 약화시킬 수 있습니다. 서벵골, 우타르프라데시, 펀자브 지역에 조달이 집중되면서 지역 소득 불균형이 발생하고 이 지역의 작물 선택 패턴에 영향을 미칩니다.
농장 기계화 및 관개 확장
인도의 농업 기계화율은 40~45%로 정밀 파종기, 직파 벼 기술, 레이저 레벨 관개 시스템을 통해 상당한 개선 잠재력을 시사합니다. 79개 주에서 수행된 연구에 따르면 직파 벼는 경작 비용을 62% 절감하고 에이커당 순수익을 20% 증가시킵니다. 펀자브의 원격 탐사 데이터는 작물 수확량 감소 없이 40~500%의 물 절약 효과를 보이며, 이는 기후 회복력 향상을 시사합니다. 소규모 농업(SMAM) 보조금과 60.2억 루피(미화 XNUMX만 달러) 규모의 유전체 편집 기금을 포함한 정부 사업은 특히 수요를 통합하는 소규모 농가 서비스 플랫폼을 통해 기술 도입을 지원합니다. 이러한 개선은 증가하는 노동력 부족 문제를 해결하는 생산성 향상의 선순환을 만들어냅니다.
제약 영향 분석
| 제지 | (~) CAGR 예측에 미치는 영향 | 지리적 관련성 | 영향 타임라인 |
|---|---|---|---|
| 몬순 변동성과 기후 충격 | -1.8 % | 국가적, 강수량이 많은 지역에 심각한 영향 | 단기 (≤ 2년) |
| 소규모 농장 규모와 높은 생산 비용 구조 | -0.9 % | 동부 및 남부 주들이 주로 | 장기 (≥ 4년) |
| 메탄 배출 규제 준수 압력 | -0.8 % | 국가적, 집약적 벼 재배 지역에 더 큰 영향 | 중기(2~4년) |
| 고부가가치 원예로의 면적 전환 | -0.4 % | 시장 접근이 가능한 진보적인 농업 지역 | 중기(2~4년) |
| 출처: 모르도르 정보 | |||
몬순 변동성과 기후 충격
2024년 몬순 기간 동안 극심한 강수 현상이 관측되어 구자라트, 안드라프라데시, 텔랑가나의 농경지에 영향을 미쳤습니다. 분석 결과, 1,621mm를 초과하는 강수량은 카리프 지역의 작물 수확량에 부정적인 영향을 미치는 것으로 나타났습니다. 기후 전망에 따르면 우타르프라데시 지역의 관개 작물 수확량은 20% 감소할 가능성이 있는 반면, 강우량이 풍부한 지역에서는 소폭 개선될 수 있습니다. 농부들은 파종 일정을 조정하고 가뭄에 강한 작물 품종을 도입하는 등 대응하고 있지만, 기후 회복력을 위한 기반 시설 개발은 지역별로 여전히 일관성이 부족합니다.
소규모 농장 규모와 높은 생산 비용 구조
평균 1.1헥타르 미만의 소규모 토지는 기계화를 저해하고 단위당 투입 비용을 증가시킵니다. 우타르프라데시에서는 직파 벼 시험 재배를 통해 수확량이 향상되는 반면, 마디아프라데시에서는 토양 조건이 다양하여 결과가 다르게 나타납니다. 잡종 종자는 헥타르당 2톤의 수확량을 제공하지만, 개화수정 품종보다 가격이 3~4배 높아 소규모 농가의 접근성이 떨어집니다. 인도식품공사(Food Corporation of India)의 품질 우려에 따라 펀자브 주에서 2025년까지 잡종 벼 재배를 금지하기로 결정한 것은 생산성 향상과 시장 수요 간의 균형을 맞추는 과제를 보여줍니다.
지리 분석
인도의 쌀 수출 강세는 지리적으로 집중된 잉여 지역에서 비롯되며, 운하 관개 시설과 정책적 지원이 잘 갖춰져 있습니다. 펀자브와 하리아나 주는 바스마티 품종 수출의 70% 이상을 담당하는 반면, 동부 주들은 주로 바스마티 품종이 아닌 품종을 공공 유통 시스템(PDS)에 공급하여 고유한 물류 채널을 형성합니다. 인도 쌀 시장은 2024년 XNUMX월 정책 변경으로 비바스마티 품종 수출이 재개되면서 서아프리카와 중동 지역으로의 화물 운송 예약이 증가했습니다.
텔랑가나 주는 운하 현대화와 다작 주기를 지원하는 주정부 투입 보조금을 통해 남부 지역 확장을 주도하고 있습니다. 동부 해안 지역은 높은 생산성을 유지하고 있지만, 항만 인프라 부족으로 인해 운송 비용이 증가하고 수익률이 감소하고 있습니다. 원격 탐사 데이터는 펀자브 주의 78만 개 농지에서 지속 가능한 물 절약 관행을 파악하는 데 3%의 정확도를 보이며, 이는 인도 전역의 물 부족 지역에 대한 잠재적 해결책을 제시합니다.
가공 인프라는 주요 조달 지역에 위치한 21,000개 이상의 강화 처리 시설을 갖춘 쌀 생산 지역과 연계되어 지역적 우위를 강화합니다. 2024년 홍수와 같은 기후 변화는 인프라의 취약성을 드러내며, 인도 쌀 시장 내 다양한 조달의 중요성을 부각시킵니다. 수출 경쟁력은 항구와의 거리에 따라 달라집니다. 펀자브 바스마티는 카라치를 경유하는 파키스탄 수출보다 물류 비용이 더 높기 때문에 인도 수출업체들은 가격 수준을 유지하기 위해 부가가치 브랜딩에 집중해야 합니다.
규제 현황
인도의 쌀 시장은 대외무역총국(DGFT), 농산물 수출개발청(APEDA), 식량 및 공공배급부(DFPD) 등의 기관을 통해 관리되는 수출 통제 및 공공 식량 배급 규정에 의해 좌우됩니다. 2026년 4월 10일, DGFT 고시 제07/2026-27호는 EU 회원국, 영국, 그리고 일부 EFTA 시장(아이슬란드, 리히텐슈타인, 노르웨이, 스위스)으로 수출되는 바스마티 및 일반 쌀에 대해 수출검사위원회(EIC) 또는 수출검사기관(EIA)의 검사증명서를 의무화했습니다. 다만, 다른 유럽 국가들은 2026년 10월 1일까지 6개월간 예외 적용 대상에 포함되었습니다. 일반 쌀 수출의 경우, 정책 시행은 APEDA의 등록 및 할당 증명서(RCAC) 절차를 통한 계약 등록에도 의존하며, 이는 선적 단계의 추적성을 강화하고 계약 유효성 및 서류 관련 규정 준수를 보장합니다.
국내적으로는 2026년 7월 경제사무각료위원회(CCEA)에서 승인된 쌀 제분 혁신(RMT) 계획을 통해 보조금 지원 유통의 품질 및 효율성 개선이 강화되고 있습니다. 이 계획은 생미의 경우 깨진 쌀알 함량 허용치를 25%에서 10%로, 찐쌀의 경우 16%에서 5%로 낮춰 공공배급제(PDS) 쌀의 품질 기준을 강화하고, 정부 공급 채널에 쌀을 공급하는 제분소의 준수 목표를 명확히 합니다. 또한 제분 결과와 물류 및 취급 개선, 특히 제분소 내 깨진 쌀 처리 방식 개선을 연계하여 제분소 시설 개선 및 분리 작업 강화를 PDS 공급 표준화의 일환으로 추진합니다.
가치 사슬 분석
인도의 쌀 가치 사슬은 투입재 공급업체(종자 회사, 비료 및 작물 보호제 공급업체, 관개 및 농기계 공급업체)와 소규모 농가가 주를 이루는 매우 파편화된 농가 기반에서 시작됩니다. 여기서는 주로 위탁판매상(아르티야), 농민 단체, 지역 상인을 통해 집하가 이루어집니다. 벼는 이후 민간 및 협동조합 쌀 제분소를 거치며 가공되는데, 수출용 바스마티 쌀과 정부 조달용 일반 쌀로 품질이 구분됩니다. 인도식량공사(FCI)와 같은 공공기관 및 주정부 조달 기관은 최저지원가격(MSP) 연계 조달을 통해 수요를 안정시키고, 영양강화 쌀 수요 증가로 수천 개의 제분소에 혼합 설비가 설치되어 공공배급시스템(PDS)과 연계된 가공 부문이 강화되었습니다.
하류 단계에서 유통은 브랜드 쌀의 경우 국내 도매 및 현대식 소매 채널로, 수출 채널은 무역업자와 통합 수출업체가 관리합니다. 바스마티 쌀 이외의 쌀 수출의 경우, APEDA의 RCAC 프로세스에 따른 계약 등록 및 할당이 포함되며, 이는 선적 전 추가적인 서류 작업과 시간 관리 단계를 수반합니다. 수확 후 손실, 저장 시설 부족, 그리고 다양한 제분 시설 인프라와 관련된 주요 병목 현상이 여전히 존재하지만, 직파 재배 시스템과 새로운 품종 개발(예: 유전자 편집 및 직파 재배에 적합한 품종)을 포함한 기술 주도적 개입이 농장 및 가공 단계 전반에 걸쳐 점점 더 두드러지고 있습니다. 이러한 기술 개입은 노동력과 물 사용량을 줄이고 제분소와 수출업체의 처리량을 안정화하는 것을 목표로 합니다.
최근 산업 발전
- 2026년 4월: 프랑스 무역총국(DGFT)은 바스마티 및 일반 쌀을 EU 회원국, 영국 및 일부 EFTA 시장으로 수출할 경우 EIC/EIA의 검사증명서를 요구하는 공고 제07/2026-27호를 발표했습니다. 단, 다른 유럽 국가에 대해서는 2026년 10월 1일까지 6개월간 면제를 적용했습니다. 이번 변경은 규제가 가장 엄격한 유럽 수출 대상국에 대한 규제 투자를 집중하고, 면제 기간 동안 EU 비회원국 시장으로 수출하는 업체의 서류 부담을 간소화하기 위한 것입니다.
- 2025년 5월: 인도 농업연구위원회(ICAR)는 수확량 증대 및 가뭄, 염분 내성, 질소 이용 효율 향상과 같은 기후 변화에 대한 회복력을 강화하기 위해 유전자 편집 쌀 품종인 DRR Dhan-100(카말라)과 Pusa DST Rice 1을 출시했습니다. 이번 출시로 생산성 향상을 위한 품종 개발 파이프라인이 강화되고, 주요 쌀 생산 지역의 물 및 노동력 제약과 관련된 투입재 및 종자 시스템 개선이 뒷받침될 것입니다.
- 2024년 9월: 인도 정부는 바스마티가 아닌 백미 수출 금지를 해제하고 톤당 최저 수출 가격을 490달러로 설정했으며, 찐쌀에 대한 관세를 10%로 인하했습니다. 바스마티가 아닌 백미 수출 재개는 제분업체와 무역업체의 수출 채널을 확대하고 국내 가격 형성 및 재고 관리에서 수출 정책 설정의 역할을 강화했습니다.


인도 쌀 시장 보고서 범위
쌀은 주로 아시아 국가에서 비가 내리는 저지대와 우기 및 건기 모두에서 재배되는 식용 전분 곡물입니다. 인도 쌀 시장에 대한 연구에는 쌀의 생산분석(금액), 소비분석(금액 및 수량), 수입분석(금액 및 수량), 수출분석(금액 및 수량), 쌀 가격동향 분석 등의 교역이 포함됩니다. 이 보고서는 위의 모든 부문에 대해 미터톤 단위의 양과 USD 단위의 가치 측면에서 시장 규모와 예측을 제공합니다.
India
| 생산분석(수량) |
| 소비 분석(가치 및 볼륨) |
| 수출 분석(가치 및 거래량) |
| 수입 분석(가치 및 거래량) |
| 가격 동향 분석 |
| India | 생산분석(수량) |
| 소비 분석(가치 및 볼륨) | |
| 수출 분석(가치 및 거래량) | |
| 수입 분석(가치 및 거래량) | |
| 가격 동향 분석 |


보고서에서 답변 한 주요 질문
2031년 인도 쌀 시장의 예상 가치는 얼마인가?
인도 쌀 시장은 62.09년까지 2031억 달러에 이를 것으로 예상되며, 4.72~2026년 동안 2031%의 CAGR을 보일 것으로 전망됩니다.
도시에서 쌀 소비가 증가하면 미래 수요에 어떤 영향을 미칠까요?
도시에서 1인당 섭취량이 증가하면서 단백질이 많고 GI가 낮은 식품의 부가가치 판매가 증가하고 있습니다.
인도의 주요 쌀 생산 주는 어디인가요?
인도의 주요 쌀 생산지는 우타르프라데시, 서벵골, 펀자브, 안드라프라데시, 텔랑가나, 오디샤입니다.
의무적 요새화가 수요에 어떤 영향을 미치는가?
강화를 통해 연간 520만 톤의 조달 기반을 확보하여 안정적인 수요 기반을 마련합니다.
어떤 기술이 재배를 변화시키고 있나요?
게놈 편집 고수확 품종, 직파 벼, 블록체인 기반 추적성 덕분에 생산성이 높아지고 수출 프리미엄이 증가하고 있습니다.
페이지 마지막 업데이트 날짜:



