

인터루킨-2 시장 규모 및 점유율
시장 개관
| 학습 기간 | 2020 - 2031 |
|---|---|
| 시장 규모(2026년) | USD 1.78 십억 |
| 시장 규모(2031년) | USD 2.44 십억 |
| 성장률(2026년~2031년) | 6.50 % CAGR |
| 가장 빠르게 성장하는 시장 | 아시아 태평양 |
| 가장 큰 시장 | 북아메리카 |
| 시장 집중 | 중급 |
주요 선수 *면책조항: 주요 플레이어는 특별한 순서 없이 정렬되었습니다. 이미지 © Mordor Intelligence. 재사용 시 CC BY 4.0에 따라 저작자 표시가 필요합니다. | |
모르도르 인텔리전스의 인터루킨-2 시장 분석
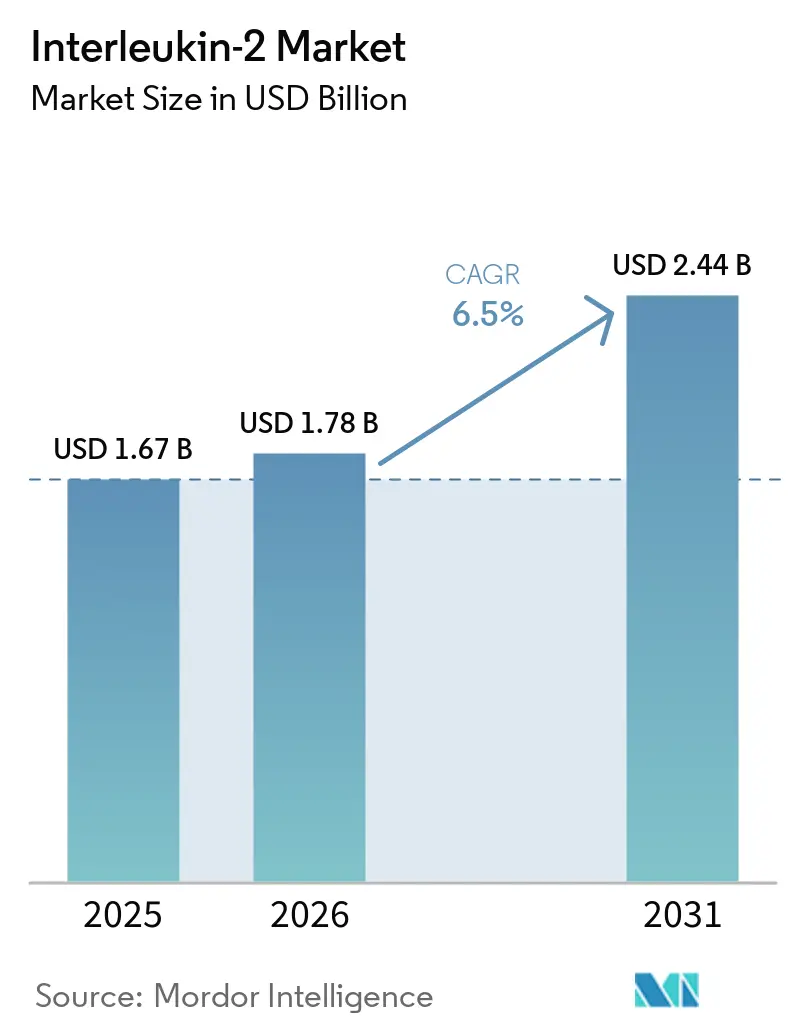
인터루킨-2 시장 규모는 2025년 16억 7천만 달러였으며, 2026년 17억 8천만 달러에서 2031년 24억 4천만 달러로 성장할 것으로 예상되며, 예측 기간(2026~2031년) 동안 연평균 성장률(CAGR)은 6.5%입니다.
알데슬루킨은 여전히 인터루킨-2 시장에서 주요 매출 기여 요소이며, 새로운 수용체 작용제와 융합 단백질들이 개발 단계에 접어들고 있습니다. 치료 환경은 면역 활성을 강화하고 기존 고용량 요법의 안전성 한계를 줄이는 제품으로 변화하고 있습니다. 면역관문 억제제와의 병용 요법은 특정 암에서 IL-2의 임상적 역할을 강화하고 있습니다. 자가면역 질환 치료제 또한 종양학을 넘어 다양한 분야에서 활용 가능성을 넓히고 있으며, 특히 저용량 치료로 조절 T세포 수를 증가시키는 경우 더욱 그렇습니다. 저용량 투여로 지속적인 치료 효과를 입증하는 기업은 보다 광범위한 시장 진출과 외래 환자 치료로 이어질 수 있는 유리한 위치에 있습니다.
주요 보고서 요약
- 제품 유형별로 보면, 알데슬루킨은 2025년 인터루킨-2 시장 점유율의 65.45%를 차지할 것으로 예상되며, 유전자 조작 인터루킨-2 수용체 작용제는 2031년까지 연평균 6.92% 성장할 것으로 전망됩니다.
- 투여 경로별로는 정맥 주사가 2025년 매출의 88.65%를 차지할 것으로 예상되며, 피하 주사는 2031년까지 연평균 7.44%의 성장률을 보일 것으로 전망됩니다.
- 적응증별로 살펴보면, 흑색종은 2025년 매출의 35.66%를 차지할 것으로 예상되며, 신세포암은 2031년까지 연평균 8.56%의 성장률을 보일 것으로 전망됩니다.
- 최종 사용자별로 보면, 병원과 진료소가 2025년 매출의 65.78%를 차지할 것으로 예상되며, 전문 암 센터는 2031년까지 연평균 9.22% 성장할 것으로 전망됩니다.
- 지역별로 보면 북미 지역이 2025년 매출의 39.34%를 차지할 것으로 예상되며, 아시아 태평양 지역은 2031년까지 연평균 8.45% 성장할 것으로 전망됩니다.
참고: 본 보고서의 시장 규모 및 예측 수치는 Mordor Intelligence의 독자적인 추정 프레임워크를 사용하여 생성되었으며, 2026년 1월 기준 최신 데이터 및 분석 정보를 반영하여 업데이트되었습니다.
글로벌 인터루킨-2 시장 동향 및 분석
드라이버 영향 분석
| 드라이버 | (~) CAGR 예측에 미치는 영향 | 지리적 관련성 | 영향 타임라인 |
|---|---|---|---|
| 종양 침윤 림프구 치료에서 IL-2 사용의 확대 | 1.4% | 전 세계적으로, 특히 북미와 유럽의 주요 리필루셀 치료 센터에서 가장 큰 효과를 나타냅니다. | 중기(2~4년) |
| IL-2 수용체 편향형 유전자 조작 치료법의 성장 | 1.6% | 북미에서 조기 도입을 시작으로 아시아 태평양 및 유럽의 임상 시험 네트워크를 통해 전 세계적으로 확대될 예정입니다. | 장기 (≥ 4년) |
| IL-2와 면역관문 억제제 병용 요법의 사용 증가 | 1.2% | 북미와 유럽에서, 그리고 아시아 태평양 지역에서 빠른 성장세를 보이고 있습니다. | 중기(2~4년) |
| 자가면역 질환 치료에 있어 저용량 IL-2에 대한 수요 증가 | 0.9% | 중국이 주도하는 아시아 태평양 지역 활동과 더불어 북미 및 유럽에서의 개발도 진행 중 | 장기 (≥ 4년) |
| Treg 표적 면역요법을 이용한 면역관용 회복 | 0.7% | 만성 자가면역 질환에 대한 미충족 수요가 높은 북미와 유럽 연합 | 장기 (≥ 4년) |
| 분산형 및 자가 투여 제형에 대한 IL-2 수요 | 0.6% | 특히 유럽과 북미를 중심으로 전 세계적으로 허브 앤 스포크 방식의 종양 치료 시스템이 구축되어 있습니다. | 단기 (≤ 2년) |
| 출처: 모르도르 정보 | |||
종양 침윤 림프구 치료에서 IL-2 사용의 확대
고용량 IL-2는 주입 후 종양 침윤 림프구(TIL)의 지속성과 활성을 지원합니다. 적절한 신호 전달이 없으면 주입된 세포는 빠르게 수축하여 치료 효과를 잃을 수 있습니다. 진행성 흑색종 환자 617명을 대상으로 한 13건의 TIL 연구에 대한 메타 분석 결과, 항PD-(L)1 치료 후 객관적 반응률은 34%로 보고되었습니다. 새로운 제조 프로토콜은 밀폐형 관류 생물반응기에서 IL-2를 IL-15 및 IL-21과 결합하여 제품 품질을 향상시키고 소진 지표를 감소시켜, 인터루킨-2 시장에서 TIL 기반 병용 요법의 적용 범위를 확대할 가능성을 제시합니다.
Iovance는 효과 T 세포를 증식시키면서 조절 T 세포 활성화를 제한하도록 설계된 변형 IL-2 융합 단백질인 IOV-3001을 연구했습니다. 이 회사는 보다 부담이 적은 치료 모델을 지원하기 위해 2026년에 저용량 TIL 요법의 2상 진행을 계획했습니다. [1] C. Alves Costa Silva 외, “종양 침윤 림프구 치료에서 인터루킨-2의 이중 역할”, Clinical Cancer Bulletin, springer.com. 호주는 2026년 6월에 이전에 치료받은 진행성 흑색종 환자를 대상으로 Amtagvi(lifileucel)를 승인하여 미국 이외 지역에서도 TIL 치료를 받을 수 있게 되었습니다. 이러한 발전은 세포 주입 후 투여되는 IL-2 병용 제품에 대한 수요를 뒷받침했습니다.
IL-2 수용체 편향형 유전자 조작 치료법의 성장
조작된 IL-2 프로그램은 효과기 T 세포 및 자연 살해 세포에 대한 IL-2Rβγ 또는 CD122/CD132 활성을 표적으로 삼는 동시에 CD25 또는 IL-2Rα 신호 전달을 억제합니다. 이러한 접근 방식은 조절 T 세포 활성화 및 혈관 독성을 제한하는 것을 목표로 합니다. 메디센나(Medicenna)는 MDNA11로 치료받은 체크포인트 억제제 내성 고형암 환자 12명에서 42%의 객관적 반응률과 83%의 질병 조절률을 보고했습니다. ABILITY-1 1/2상 연구에서는 18가지 암 유형에 걸쳐 55명의 단독 요법 환자에서 체크포인트 억제제 치료 실패 후 24%의 객관적 반응률을 보고했습니다.
알파 IL-2 변이제를 사용한 최초의 인체 대상 1상 연구에서 권장되는 2상 용량인 1,200 IU/kg에서 12개월 후 60%의 질병 조절률을 보고했습니다. 또한 이 연구에서는 혈관 누출 증후군 없이 CD8 T 세포 Ki67 증식이 60%, 자연 살해 세포 증식이 87%인 것으로 보고되었습니다. [2] D. Davar et al., “Pembrolizumab Plus High-Dose IL-2 in Advanced Clear Cell Renal Cell Carcinoma,” Nature Communications, nature.com. 아스트라제네카는 종양 내 CD8+ T 세포에만 활성을 제한하도록 설계된 CD8 유도 사이토카인인 AZD6750을 평가하고 있습니다. 릴베고스토미그와 병용하는 AZD6750의 1/2상 연구가 NCT07115043으로 등록 중입니다.
IL-2와 면역관문억제제 병용요법의 채택 증가
면역관문 억제제는 기능이 저하된 T세포에서 억제 신호를 제거하는 반면, IL-2는 T세포 증식과 효과기능을 촉진합니다. 치료 경험이 없는 진행성 투명세포 신세포암 환자를 대상으로 한 2상 연구에서 펨브롤리주맙과 고용량 IL-2 병용 요법의 객관적 반응률이 73%로 보고되었습니다. 또한, 완전 관해율은 42%였으며, 전체 생존기간 중앙값은 84개월을 초과했습니다. 2026년 5월 분석 결과, 환자의 42.3%는 5년 이상 치료 없이 지냈습니다.
신장 세포암에서 IL-2 단독 요법의 과거 객관적 반응률은 21%~24.7% 범위였으며, 이는 병용 요법에 대한 관심을 뒷받침합니다. 아테졸리주맙 및 베바시주맙과 함께 시믈루카푸스프 알파를 사용한 1b상 연구에서는 전이성 신장 세포암에 대한 삼중 요법군에서 47%의 객관적 반응률이 보고되었습니다. 또한 이 연구는 무진행 생존기간 중앙값이 18.3개월이고 종양 생검에서 T세포 및 자연 살해 세포의 지속적인 증식이 보고되었습니다. 이러한 결과는 인터루킨-2 시장 내에서 더 광범위한 면역 요법 전략에서 IL-2의 역할을 뒷받침합니다. [3] J. He et al., “저용량 IL-2 요법은 전신성 루푸스 환자의 조절 T세포를 회복시킵니다.” Nature Communications, nature.com.
자가면역 질환 치료에 있어 저용량 IL-2에 대한 수요 증가
저용량 IL-2는 항암 치료에서 나타나는 사이토카인 폭풍 없이 조절 T 세포를 증식시킬 수 있습니다. 전신성 루푸스 환자 152명을 대상으로 한 2b상 임상 연구에서, 100만 IU를 피하 투여한 그룹은 12주 차에 69.7%의 SRI-4 반응률을 보인 반면, 위약 그룹은 23.5%에 그쳤습니다. 이러한 차이는 24주 차까지 유의미하게 유지되었으며, P<0.001이었습니다. 또한, 고용량 투여 그룹은 항dsDNA 항체 수치가 낮았고 프레드니손 사용량도 감소했습니다.
베체트병 환자 60명을 대상으로 한 무작위 연구에서 저용량 IL-2 투여가 위약군의 구강 궤양 개수 1.57개에서 0.69개로 감소시키는 것으로 나타났으며(P=0.001), 심각한 부작용은 보고되지 않았습니다. 이러한 효과의 생물학적 상관관계는 조절 T세포의 증식으로 밝혀졌습니다. 전신성 홍반성 루푸스 임상시험은 중국 내 12개 병원에서 진행되어 중국이 임상적 근거를 제공하는 주요 국가임을 보여줍니다. 또한, 저용량 IL-2는 치료가 어려운 류마티스 관절염에 대한 연구도 진행되어 인터루킨-2 시장의 장기적인 자가면역 질환 치료 가능성을 뒷받침합니다.
제약 영향 분석
| 제지 | (~) CAGR 예측에 미치는 영향 | 지리적 관련성 | 영향 타임라인 |
|---|---|---|---|
| 고용량 IL-2 독성 및 중환자 치료 필요성 | -0.8 % | 전 세계적으로, 특히 중환자실 종양 치료 역량이 제한적인 남미와 중동 및 아프리카 지역에서 가장 큰 영향을 미쳤습니다. | 단기 (≤ 2년) |
| 기존 알데스루킨의 짧은 반감기와 잦은 투여 | -0.5 % | 전 세계적으로, 특히 외래 환자 프로토콜이 우선시되는 아시아 태평양 및 유럽에서 더 강한 압력이 가해지고 있습니다. | 중기(2~4년) |
| 면역관문 억제제 및 기타 면역요법제 대체 | -0.7 % | 면역관문 억제제 사용률이 가장 높은 북미와 유럽 | 중기(2~4년) |
| 복잡한 IL-2 기반 치료 경로에 대한 제한적인 보험금 지급 방침 | -0.4 % | 전 세계적으로, 특히 유럽 시스템에서는 다중 약제 항암제 가격 책정에 있어 명확한 격차가 존재합니다. | 장기 (≥ 4년) |
| 출처: 모르도르 정보 | |||
고용량 IL-2 독성 및 중환자 치료 요구 사항
고용량 알데슬루킨은 임상 안전성 측면에서 까다로운 조건을 요구합니다. 391명의 환자를 대상으로 한 연구에서 87%가 저혈압을 경험했고, 73%는 혈관 누출 증후군 또는 부종을 경험했습니다. 집중적인 모니터링이 필요하기 때문에 적절한 임상 인프라를 갖춘 대형 대학병원에서만 투여가 가능합니다. 브라질, 인도, 중동 및 아프리카 일부 지역의 제한적인 중환자실 종양학 병상 또한 환자 접근성을 더욱 제한합니다. 기존 알데슬루킨의 짧은 반감기는 인터루킨-2 시장에서 치료 부담을 증가시키는데, 8시간마다 투여해야 할 수도 있기 때문입니다. 주입 후 IL-2 독성 또한 종양침윤림프구(TIL) 치료에 영향을 미칩니다. 리필루셀 요법은 앞서 언급된 분석에서 7.5%의 치료 관련 사망률을 보였습니다. 아이오반스는 주입 후 IL-2 투여 없이 설계된 IL-12 결합 TIL 치료제인 IOV-5001에 대해 2026년 6월 FDA 임상시험계획승인(IND)을 받았습니다.
면역관문 억제제 및 기타 면역요법제 대체
PD-1 및 PD-L1 면역관문 억제제는 흑색종과 신세포암의 1차 치료제로 널리 사용되고 있으며, 이는 현재 IL-2 매출의 상당 부분을 차지합니다. 매달 정맥 또는 피하 투여하는 면역관문 억제제 요법은 집중적인 모니터링이 필요한 알데슬루킨의 다회 투여 요법보다 간편합니다. 이러한 편리성 덕분에 적절한 환자군에서 면역관문 억제제 치료가 선호됩니다. IL-2 시장에서 대체 압력은 알데슬루킨 단독 요법에서 가장 강하며, 병용 요법 및 유전자 조작 IL-2 제품에서는 그 압력이 상대적으로 약합니다. 고용량 IL-2 병용 요법은 일부 환자에서 여전히 지속적인 치료 효과를 제공할 수 있습니다. 앞서 언급된 신세포암 연구에서 완전 관해 환자는 5년 이상 치료 없이 지냈는데, 이는 면역관문 억제제 단독 요법으로는 흔히 볼 수 없는 결과입니다.
세그먼트 분석
제품 유형별: 맞춤형 변형 제품으로 수익 구조 재정의
알데슬루킨은 30년 이상 임상에서 사용되어 온 사실과 광범위하게 승인된 대체제가 없다는 점에 힘입어 2025년 제품 매출의 65.45%를 차지했습니다. 이러한 견고한 기반은 인터루킨-2 시장을 지속적으로 뒷받침하고 있습니다. 유전자 조작 인터루킨-2 수용체 작용제는 2026년부터 2031년까지 연평균 성장률(CAGR) 6.92%로 가장 빠르게 성장하는 제품군입니다. 2026년 1월까지 메디센나는 ABILITY-1 1/2상 연구에서 29개 암 유형에 걸쳐 110명 이상의 환자를 등록했으며, 2차 및 3차 치료 환경에서 50%의 객관적 반응률을 보고했습니다. 아나베온은 2026년 ASCO에서 ANV600의 1상 데이터를 발표하고, 2상 권장 용량을 설정했으며, 면역관문 억제제 치료 후 환자와 치료 경험이 없는 환자 모두에서 종양 크기 감소를 보고했습니다.
LYMPHIR 및 REMITORO라는 상품명으로 판매되는 데닐류킨 디프티톡스는 두 번째로 큰 제품군으로, 주로 피부 T세포 림프종 치료와 미만성 거대 B세포 림프종 치료제 개발에서 매출이 발생합니다. 페길화 IL-2 제품과 융합 단백질은 규모는 작지만 전략적으로 중요한 제품군입니다. 넥타는 2026년 7월 아토피 피부염 치료제 레즈페갈데슬루킨의 3상 ZENITH AD 임상시험을 시작했으며, 긍정적인 결과가 나올 경우 주요 자가면역 질환에 대한 최초의 승인된 페길화 IL-2 제품이 될 수 있습니다. 크리스탈은 2026년 2월 진행성 비소세포폐암 치료제 KB707에 대해 FDA의 RMAT 지정을 받았습니다. KB707은 흡입을 통해 국소적으로 IL-2 및 IL-12를 발현시켜 인터루킨-2 시장에 차별화된 전달 모델을 제시합니다.
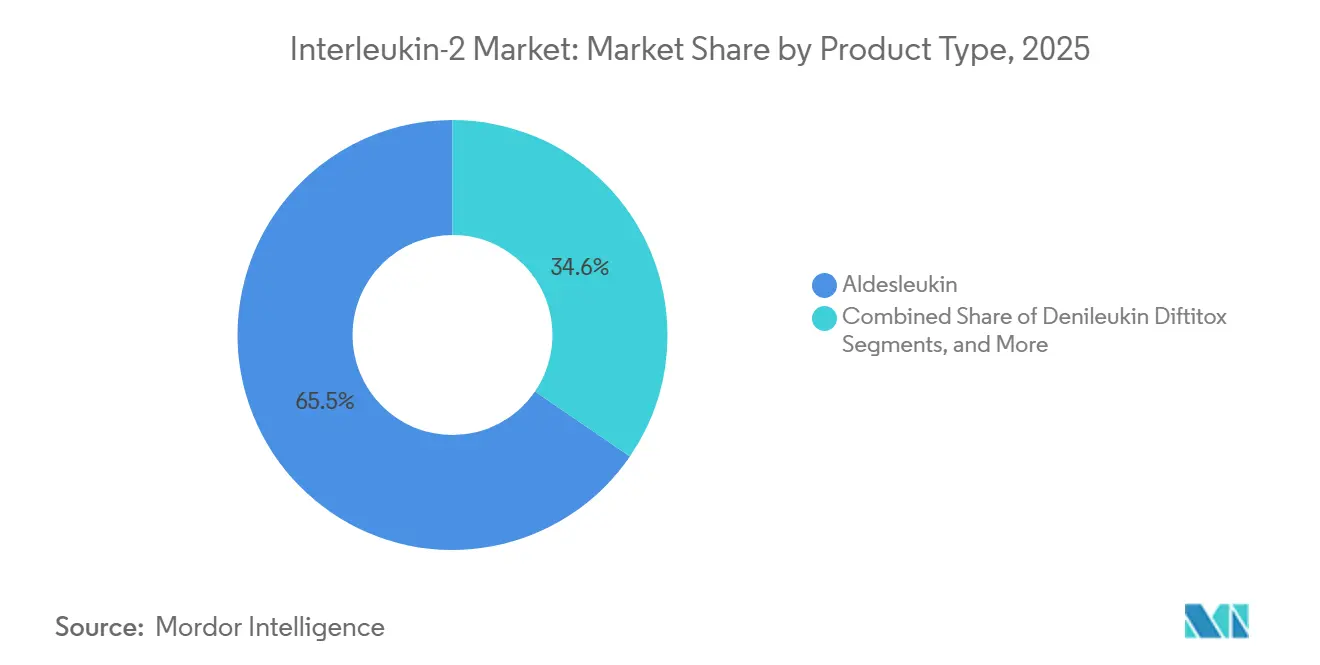
참고: 보고서 구매 시 사용 가능한 모든 개별 세그먼트의 세그먼트 공유
투여 경로별: 피하 투여가 더욱 활발해지고 있습니다.
2025년에는 정맥 투여가 투여 경로별 매출의 88.65%를 차지했는데, 이는 모니터링된 정맥 주입을 통한 고용량 알데슬루킨 사용을 반영합니다. 피하 투여는 2026년부터 2031년까지 연평균 7.44% 성장할 것으로 예상됩니다. 저용량 자가면역 질환 치료 프로토콜에서는 일반적으로 격일로 피하 주사를 사용하며, 유전자 조작 IL-2 제품은 외래 환자 투여를 지원하는 제형으로 점차 전환되고 있습니다. 혼합 분석 결과, 피하 면역 요법은 정맥 투여에 비해 치료 시간을 85~90% 단축하고, 환자당 연간 1,410유로(1,537달러)의 비용 절감 효과를 가져오며, 종양학 입원 병상 점유율을 40% 감소시키는 것으로 나타났습니다.
2026년 6월 설문조사에서 환자의 92%는 효능과 안전성이 동등할 경우 피하 투여를 선호했으며, 의료 전문가의 82%는 적합한 환자에게 병원 밖 투여를 지지했습니다. 이러한 선호도는 제형이 치료 환경과 의료진의 접근성에 영향을 미치기 때문에 제조업체들이 피하 투여에 적합한 제품을 개발하도록 장려합니다. SILVER 1b상 연구는 포도막 흑색종 환자를 대상으로 테벤타푸스프와 병용하여 저용량 피하 IL-2(125,000 IU/kg)를 평가하고 있습니다. 이 연구는 새로운 병용 요법에서 피하 IL-2의 사용이 증가하고 있음을 보여주며, 인터루킨-2 산업 전반에 걸쳐 접근성을 확대할 수 있습니다.
적응증별: 신장 세포암, 지속적인 병용 요법 데이터 기반으로 효능 강화
흑색종은 2025년 전체 항암제 매출의 35.66%를 차지할 것으로 예상되며, 리필루셀과 고용량 IL-2 TIL 병용요법, 알데슬루킨 병용요법, 그리고 T세포 림프증식성 질환에서 새롭게 주목받는 데닐루킨-디프티톡스 요법이 그 성장을 견인할 것입니다. 신세포암은 가장 빠르게 성장하는 적응증으로, 2026년부터 2031년까지 연평균 8.56%의 성장률이 예상됩니다. 펨브롤리주맙과 고용량 IL-2 병용요법은 73%의 객관적 반응률을 보였는데, 이는 기존 알데슬루킨 단독요법의 21%~24.7% 반응률과 비교했을 때 매우 높은 수치입니다. 이러한 결과는 지속적인 치료 중단 효과가 임상적으로 중요한 병용요법에 대한 관심을 높이고 있습니다.
자가면역 질환은 종양학 분야를 넘어 장기적인 성장 가능성을 제시합니다. 저용량 IL-2는 전신성 루푸스, 치료가 어려운 류마티스 관절염, 베체트병 연구에서 조절 T세포와 효과 T세포의 균형을 회복시키는 효과를 보였습니다. 전 세계 전신성 루푸스 환자 수는 약 5만 명으로 추산되며, 이는 현재 관련 수익을 창출하는 암 환자 수를 넘어섭니다. 또한, 전신성 루푸스 치료 기간은 대부분의 항암 치료보다 길 수 있습니다. 혈액암 분야에서도 데닐류킨 디프티톡스를 이용한 피부 T세포 림프종 치료가 지속적으로 주목받고 있으며, 미만성 거대 B세포 림프종에 대한 2상 임상 연구를 통해 관련 환자군이 확대되고 있습니다.
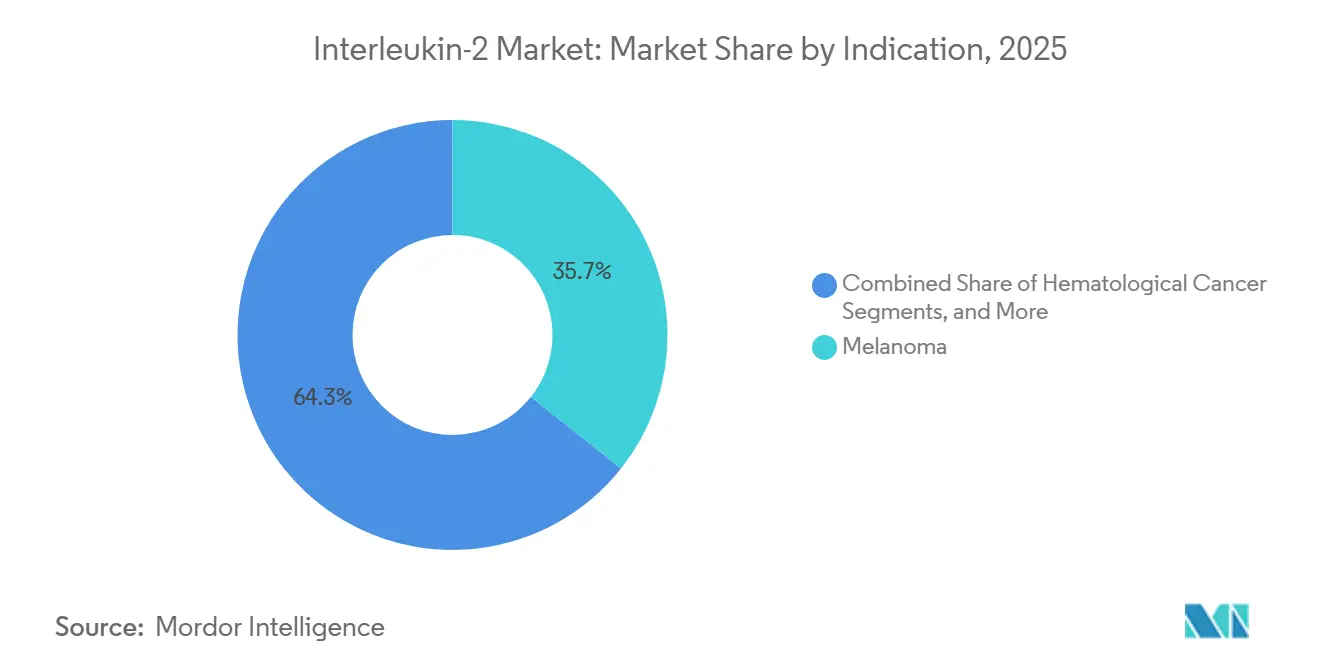
참고: 보고서 구매 시 사용 가능한 모든 개별 세그먼트의 세그먼트 공유
최종 사용자 관점: 전문 암 센터가 중요한 성장 거점으로 부상
고용량 알데슬루킨 치료에는 기관 차원의 치료 역량이 필요하기 때문에 2025년 최종 사용자 매출의 65.78%는 병원 및 클리닉에서 발생했습니다. 전문 암 센터는 2026년부터 2031년까지 연평균 9.22% 성장할 것으로 예상됩니다. 2026년 7월 기준, 아이오반스는 전 세계적으로 95개 이상의 암타그비(Amtagvi) 공인 치료 센터를 운영하고 있으며, TILVANCE-301 3상 임상시험은 여러 국가에서 환자 등록을 지속하고 있습니다. 이러한 네트워크는 특수 세포 치료 제공 및 관련 IL-2 투여를 지원하여 전문 센터를 핵심 도입 거점으로 자리매김하게 합니다.
암 전문 센터는 일반 병원보다 유전자 조작 IL-2 제품 및 병용 요법을 더 빠르게 도입할 수 있는데, 일반 병원은 엄격한 약품 목록과 표준화된 치료 프로토콜에 제약을 받을 수 있기 때문입니다. 대학 병원 및 연구 기관은 매출 규모는 작지만 최초 인체 투여 및 허가 임상 시험을 수행하는 중요한 기관입니다. 이러한 임상 시험을 통해 어떤 유전자 조작 제품이 상용화될지 결정됩니다. 저용량 자가면역 질환 치료 프로그램이 승인 단계로 나아가면서 류마티스 및 피부과 전문 클리닉이 네 번째 중요한 최종 사용자 범주로 부상하여 인터루킨-2 시장이 종양학 중심의 치료 환경을 넘어 확장될 가능성이 있습니다.
지리 분석
북미 및 유럽 인터루킨-2 시장
북미는 2025년 인터루킨-2 시장 매출의 39.34%를 차지할 것으로 예상됩니다. 미국은 FDA 승인을 받은 프로루킨(Proleukin)과 림피르(LYMPHIR) 제품을 보유하고 있으며, 리필루셀(lifileucel) 치료 센터 네트워크가 확장되고 있고, 고용량 인터루킨-2를 투여하고 임상 시험을 수행하는 대학 병원들도 있습니다. 캐나다는 발전 중인 종양학 의료비 상환 체계를 통해 시장 접근을 지원하고 있으며, 멕시코에서는 민간 종양 클리닉이 중요한 접근 경로입니다. 유럽은 독일, 프랑스, 영국을 중심으로 잘 구축된 종양학 인프라와 다국적 임상 시험 활동의 혜택을 받고 있습니다. 유럽 의약품청(EMA)은 2026년에 아이오반스(Iovance)가 재제출한 판매 허가 신청서를 검토하여 유럽에서 종양침윤림프구(TIL) 치료제를 이용할 수 있도록 지원했습니다.
아시아 태평양 인터루킨-2 시장
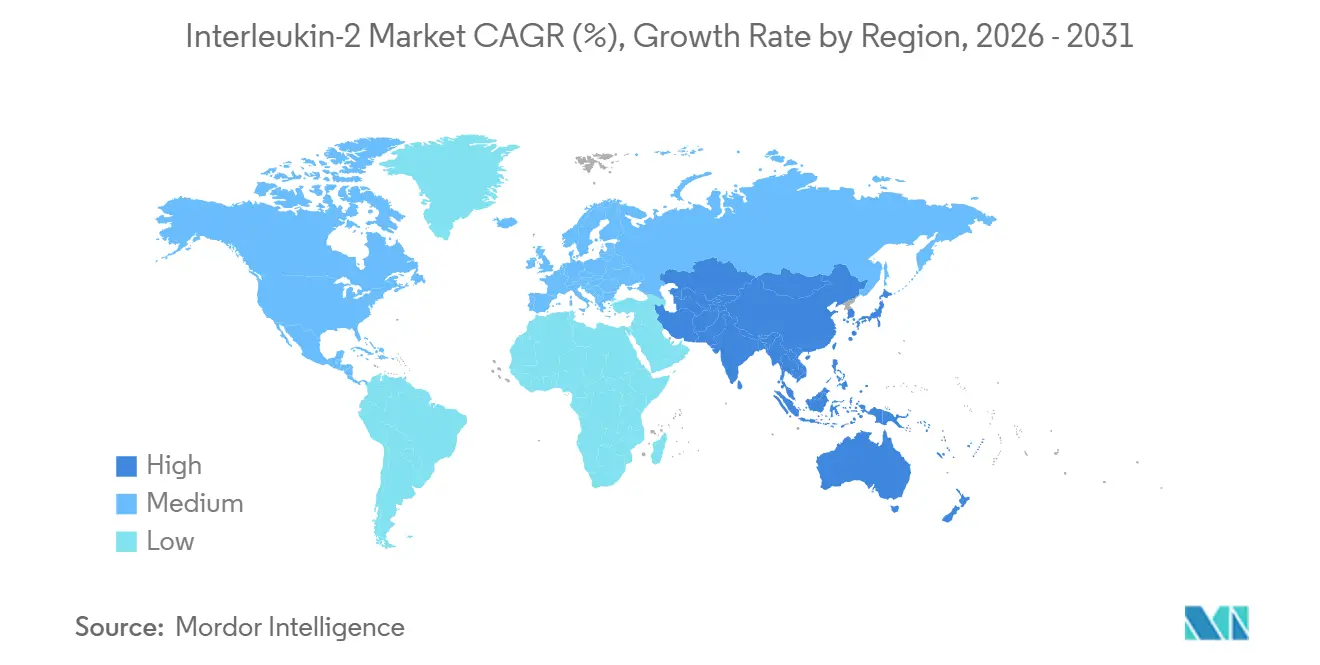
아시아 태평양 지역은 2026년부터 2031년까지 연평균 8.45%의 성장률을 기록하며 가장 빠르게 성장하는 지역입니다. 중국은 재조합 인간 IL-2를 이용한 종양학 연구, 공공 면역요법 연구 투자, 저용량 자가면역 질환 임상시험 등에 힘입어 2026년 아시아 태평양 지역 수요의 40~45%를 차지했습니다. 중국 내 12개 병원에서 진행된 전신성 루푸스 2b상 임상시험은 중국을 임상 증거 생산 및 치료 시장으로 자리매김하게 했습니다. 일본과 한국은 레미토로(REMITORO) 승인, 생산 능력, 생명공학 관련 활동에 힘입어 지역 매출의 30~35%를 차지했습니다.
중동 및 아프리카, 남미 인터루킨-2 시장
중동, 아프리카, 남미는 인터루킨-2 시장에서 여전히 작은 지역 시장입니다. 사우디아라비아와 아랍에미리트는 국가 차원의 종양학 프로그램을 확대하고 있지만, 중환자실(ICU) 요건으로 인해 일부 시설에서는 도입이 제한적입니다. 브라질은 규제 조화와 성장하는 민간 종양학 부문을 통해 남미에서 인터루킨-2 도입을 선도하고 있습니다. 두 지역 모두에서 보험 급여 시스템은 인터루킨-2 병용 요법 및 면역항암제 치료의 비용 구조에 완전히 적응하지 못하여, 입원 치료가 필요한 알데스루킨 요법보다는 외래 환자 투여가 가능한 유전자 조작 및 피하 주사 제품을 선호하고 있습니다.
경쟁 구도
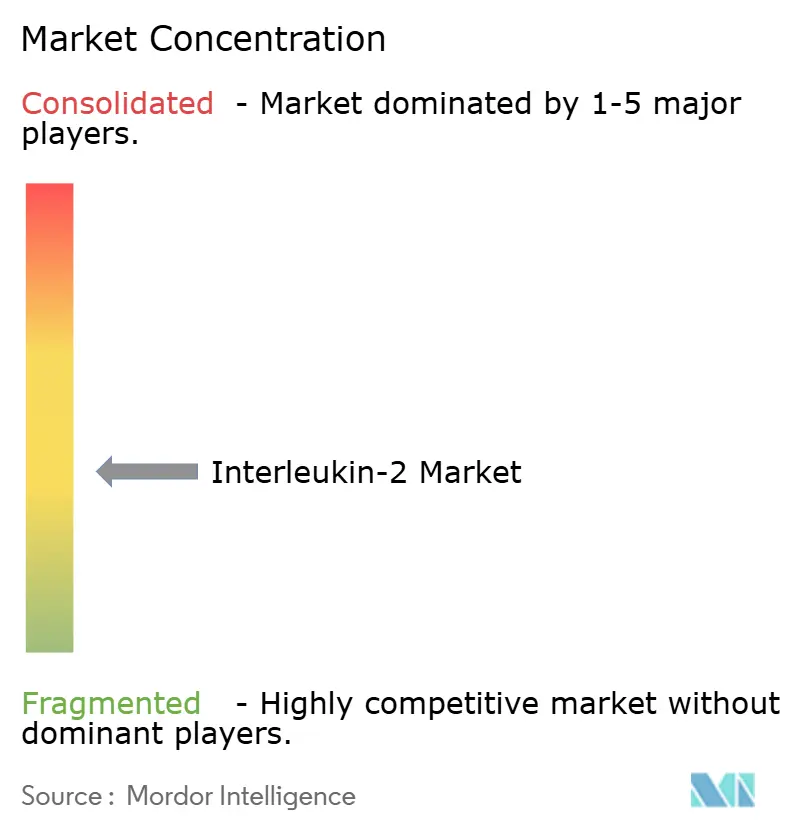
인터루킨-2 시장은 기업 수준에서는 비교적 세분화되어 있으며, 전체 매출의 10%대 중반 이상을 차지하는 기업은 없습니다. 제품 매출은 알데스루킨이 현재 시장 가치의 대부분을 차지하면서 더욱 집중되어 있습니다. 기존 프랜차이즈는 파이프라인 투자를 뒷받침하는 반면, 수용체 작용제, 융합 단백질, 페길화 변이체는 임상적 차별화와 내약성을 통해 경쟁하고 있습니다. 동료 평가를 거친 연구 논문에서는 2026년에 세 가지 IL-2 수용체 소단위를 모두 표적으로 하는 삼중특이성 VHH 기반 항체가 보고되었으며, 이는 현재 1상 및 2상 프로그램을 넘어선 잠재적인 제품 설계 가능성을 시사합니다.
아이오반스는 2026년 2분기에 9,900만 달러의 매출을 올리며 TIL-plus-IL-2 모델의 상업적 타당성을 입증했습니다. 2026년 6월 호주에서 암타그비(Amtagvi) 승인을 받으면서 해당 제품은 세 번째 글로벌 규제 시장으로 진출하게 되었습니다. 넥타르는 2026년 7월 중등도에서 중증 아토피 피부염 치료를 위한 레즈페갈데슬루킨(rezpegaldesleukin)의 두 건의 글로벌 3상 임상시험을 시작했습니다. 크리스탈의 진행성 비소세포폐암 치료제 KB707에 대한 FDA RMAT 지정은 개발 경로를 가속화할 수 있으며, 이는 인터루킨-2 시장에서 차별화된 임상 및 전달 전략을 반영합니다.
ILTOO Pharma는 전신성 루푸스 치료를 위한 저용량 IL-2를 개발 중이며, Philogen은 연조직 육종 치료를 위한 L19-IL2(Darleukin)의 FIBROSARC 3상 임상시험 등록을 완료했습니다. 이러한 프로그램들은 적응증 범위를 흑색종과 신세포암종 외에 확대하고 있습니다. Lifileucel은 비소세포폐암(NSCLC) 치료제로 FDA 신속심사 지정을 받았으며, KB707 RMAT 지정과 함께 이러한 신속심사 지정은 빠른 개발을 뒷받침합니다. 경쟁은 안전성, 투여 방식, 병용 요법에 대한 근거, 그리고 전문 의료기관에서의 접근성에 달려 있습니다.
인터루킨-2 산업 선도 기업
Iovance Biotherapeutics, Inc.
머크 앤코
주식회사 에이사이
Nektar 치료학
이노벤트 바이오로직스 주식회사
- *면책조항: 주요 플레이어는 특별한 순서 없이 정렬되었습니다.
최근 산업 발전
- 2026년 7월: 넥타르 테라퓨틱스는 중등도에서 중증 아토피 피부염을 앓는 12세 이상 환자를 대상으로 레즈페갈데슬레우킨의 글로벌 3상 ZENITH AD 임상시험 두 건을 시작했으며, 이는 2029년 생물학적 제제 허가 신청(BLA) 제출 가능성을 뒷받침합니다. 또한 FDA는 원형탈모증 환자 850명을 대상으로 하는 ZENITH AA 3상 등록 임상시험 한 건에 대해서도 승인했습니다.
- 2026년 6월: 아이오반스 바이오테라퓨틱스는 이전에 치료받은 진행성 흑색종 치료제인 암타그비(리필루셀)에 대해 호주 의약품관리국(TGA)의 승인을 획득하여 호주를 리필루셀의 세계 세 번째 규제 시장으로 만들었습니다.
- 2026년 5월: 아나베온은 ASCO 2026에서 ANV600(수네카푸스프 알파)의 1상 EXPAND-1 임상시험에서 긍정적인 결과를 발표하며, 2상 임상시험 권장 용량을 제시하고 모든 환자군에서 종양 크기 감소를 입증했습니다.
- 2026년 3월: 아이오반스는 리필루셀 치료를 받고 있는 절제 불가능하거나 전이성 흑색종 환자를 대상으로 IOV-3001의 1/2상 임상시험을 시작했습니다. 이 치료법은 투약 빈도를 줄이고 선택적으로 효과 T세포를 증식시키도록 설계되었습니다.
글로벌 인터루킨-2 시장 보고서 범위
보고서의 범위에 따르면, 인터루킨-2(IL-2)는 백혈구의 활동을 조절하는 사이토카인이라는 신호 전달 단백질의 일종으로, 신체의 면역 반응에 필수적입니다.
인터루킨-2(IL-2) 시장은 제품 유형, 투여 경로, 적응증, 최종 사용자 및 지역별로 세분화됩니다. 제품 유형별로는 알데스루킨, 데닐루킨 디프티톡스, 유전자 조작 IL-2 수용체 작용제, 페길화 IL-2 제품, IL-2 융합 단백질 및 기타 IL-2 제품이 포함됩니다. 투여 경로별로는 정맥 주사, 피하 주사 및 기타 투여 경로로 구분됩니다. 적응증별로는 신세포암, 흑색종, 혈액암, 자가면역 질환 및 기타 적응증으로 분류됩니다. 최종 사용자별로는 병원 및 클리닉, 대학병원 및 연구기관, 전문 암 센터 및 기타 최종 사용자로 구분됩니다. 지역별로는 북미, 유럽, 아시아 태평양, 중동 및 아프리카, 남미 지역을 대상으로 분석합니다. 본 보고서는 또한 전 세계 주요 지역 17개국의 시장 규모 및 동향을 추정하여 제시합니다. 본 보고서는 상기 부문에 대한 시장 규모 및 예측치를 가치(미화) 기준으로 제공합니다.
| 알 데스 류킨 |
| 데닐 류킨 디프 티 톡스 |
| 유전자 조작 IL-2 수용체 작용제 |
| 페길화된 IL-2 제품 |
| IL-2 융합 단백질 |
| 기타 IL-2 제품 |
| 정맥 |
| 피하 |
| 기타 |
| 신장 세포 암종 |
| 흑색 종 |
| 혈액암 |
| 자가 면역 질환 |
| 기타 징후 |
| 병원 및 진료소 |
| 대학병원 및 연구기관 |
| 전문 암 센터 |
| 기타 |
| 북아메리카 | United States |
| Canada | |
| Mexico | |
| 유럽 | 독일 |
| 영국 | |
| France | |
| 이탈리아 | |
| 스페인 | |
| 유럽의 나머지 | |
| 아시아 태평양 | China |
| India | |
| Japan | |
| Australia | |
| 대한민국 | |
| 아시아 태평양 기타 지역 | |
| 중동 및 아프리카 | GCC |
| 남아프리카 공화국 | |
| 중동 및 아프리카의 나머지 | |
| 남아메리카 | Brazil |
| Argentina | |
| 남아메리카의 나머지 지역 |
| 제품 유형별 | 알 데스 류킨 | |
| 데닐 류킨 디프 티 톡스 | ||
| 유전자 조작 IL-2 수용체 작용제 | ||
| 페길화된 IL-2 제품 | ||
| IL-2 융합 단백질 | ||
| 기타 IL-2 제품 | ||
| 투여 경로별 | 정맥 | |
| 피하 | ||
| 기타 | ||
| 표시로 | 신장 세포 암종 | |
| 흑색 종 | ||
| 혈액암 | ||
| 자가 면역 질환 | ||
| 기타 징후 | ||
| 최종 사용자 | 병원 및 진료소 | |
| 대학병원 및 연구기관 | ||
| 전문 암 센터 | ||
| 기타 | ||
| 지리학 | 북아메리카 | United States |
| Canada | ||
| Mexico | ||
| 유럽 | 독일 | |
| 영국 | ||
| France | ||
| 이탈리아 | ||
| 스페인 | ||
| 유럽의 나머지 | ||
| 아시아 태평양 | China | |
| India | ||
| Japan | ||
| Australia | ||
| 대한민국 | ||
| 아시아 태평양 기타 지역 | ||
| 중동 및 아프리카 | GCC | |
| 남아프리카 공화국 | ||
| 중동 및 아프리카의 나머지 | ||
| 남아메리카 | Brazil | |
| Argentina | ||
| 남아메리카의 나머지 지역 | ||
보고서에서 답변 한 주요 질문
2031년까지 인터루킨-2 시장의 예상 가치는 얼마입니까?
인터루킨-2 시장은 2026년 17억 8천만 달러에서 2031년 24억 4천만 달러에 이르러 연평균 6.50%의 성장률을 보일 것으로 예상됩니다.
인터루킨-2 제품 유형 중 가장 큰 매출 비중을 차지하는 것은 무엇입니까?
알데슬루킨은 종양 치료 분야에서의 확고한 사용에 힘입어 2025년 제품 매출의 65.45%를 차지할 것으로 예상됩니다.
IL-2 치료법 중 어떤 치료 분야가 가장 빠르게 성장하고 있습니까?
신장 세포 암종은 펨브롤리주맙과 고용량 IL-2 병용 요법 데이터에 힘입어 2031년까지 연평균 8.56% 성장할 것으로 예상됩니다.
유전자 조작 IL-2 제품이 개발되는 이유는 무엇일까요?
이러한 제품들은 기존 치료법과 관련된 CD25 신호 전달 및 혈관 독성을 감소시키면서 효과 T 세포와 자연 살해 세포를 자극하는 것을 목표로 합니다.
피하 투여 제형은 IL-2 치료법을 어떻게 변화시키고 있습니까?
피하 투여 방식은 2031년까지 연평균 7.44% 성장할 것으로 예상되며, 치료 시간 단축과 외래 환자 치료 확대에 기여할 수 있습니다.
IL-2 치료제 시장이 가장 빠르게 확장되고 있는 지역은 어디입니까?
아시아 태평양 지역은 2031년까지 연평균 8.45% 성장할 것으로 예상되며, 특히 중국은 2026년에 지역 수요의 40~45%를 차지하여 인터루킨-2 시장의 지역적 확장을 뒷받침할 것으로 전망됩니다.


