

시장 개관
| 학습 기간 | 2021 - 2031 |
|---|---|
| 산정기준연도 | 2025 |
| 예측 데이터 기간 | 2026 - 2031 |
| 시장 규모(2026년) | 40.27기가와트 |
| 시장 규모(2031년) | 65.2기가와트 |
| 성장률(2026년~2031년) | 10.12 % CAGR |
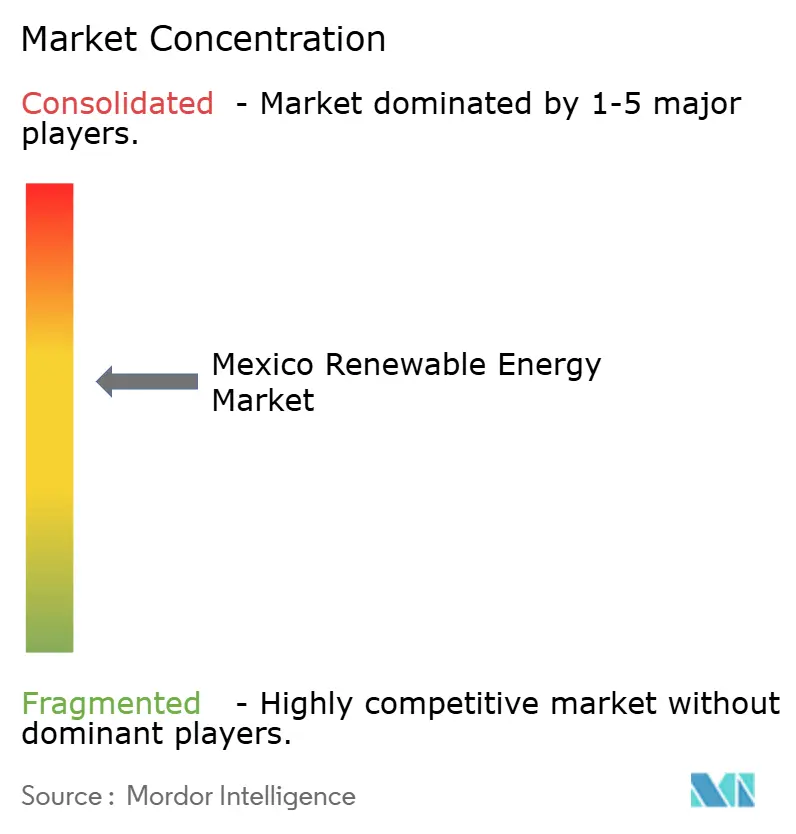
| 시장 집중 | 중급 |
주요 선수 *면책조항: 주요 플레이어는 특별한 순서 없이 정렬되었습니다. 이미지 © Mordor Intelligence. 재사용 시 CC BY 4.0에 따라 저작자 표시가 필요합니다. | |
Mordor Intelligence의 멕시코 재생 에너지 시장 분석
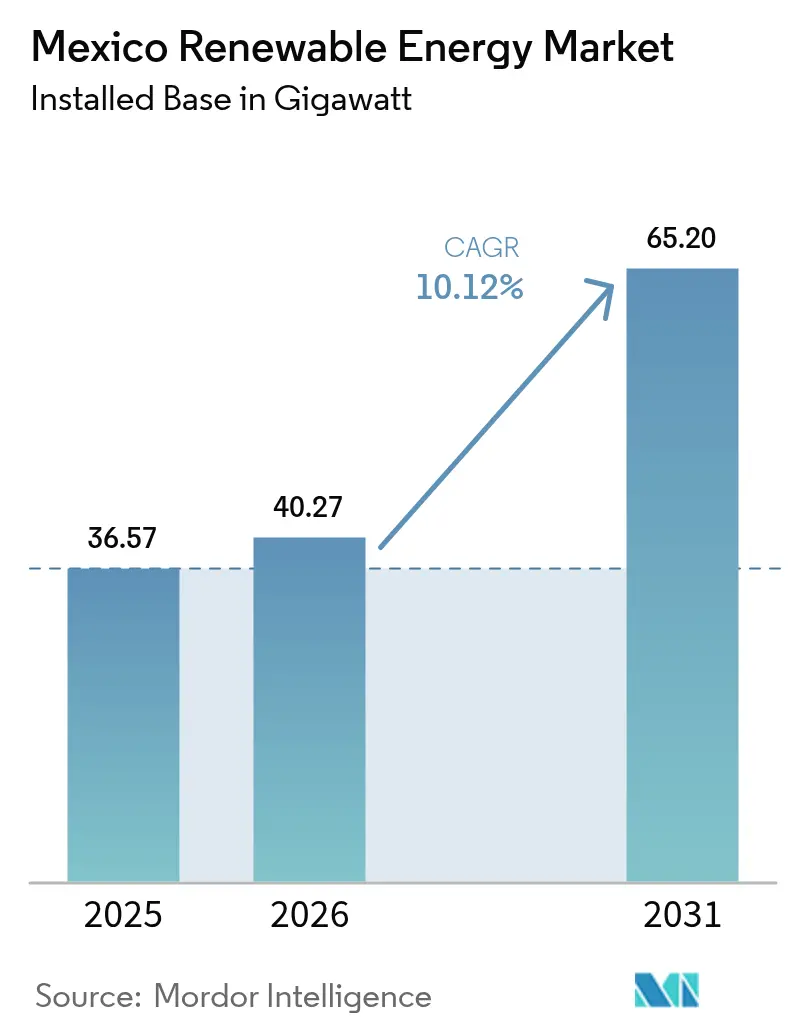
멕시코 재생에너지 시장 규모는 2025년 36.57기가와트에서 2026년 40.27기가와트로 성장할 것으로 예상되며, 2026년부터 2031년까지 연평균 10.12%의 성장률을 기록하여 2031년에는 65.2기가와트에 이를 것으로 전망됩니다.
강력한 연방 목표, 비용 경쟁력 있는 태양광 발전, 그리고 신규 개발은행 신용 한도가 이러한 확장의 토대를 마련하는 동시에, 새로운 전력 부문법은 연방전력위원회(CFE)를 통해 주 정부의 통제를 유지합니다. 개발업체들은 일조량이 높은 북부 주에 집중하고, 멕시코만 연안의 풍력 발전소를 재가동하며, 신규 발전소와 배터리를 연계하여 상호 연결 대기열을 해소하고 있습니다. 기업 전력 구매 계약(PPA)은 공공 서비스 조달을 점점 더 우회하여 10MW 미만의 분산형 발전 시스템으로 수요를 유도하고 있습니다. 한편, 페소화 변동성과 지역 생산 자재 사용 규정은 자금 조달의 어려움을 가중시켜 NAFIN과 Bancomext의 페소화 대출로의 급격한 전환을 촉발하고 있습니다.
주요 보고서 요약
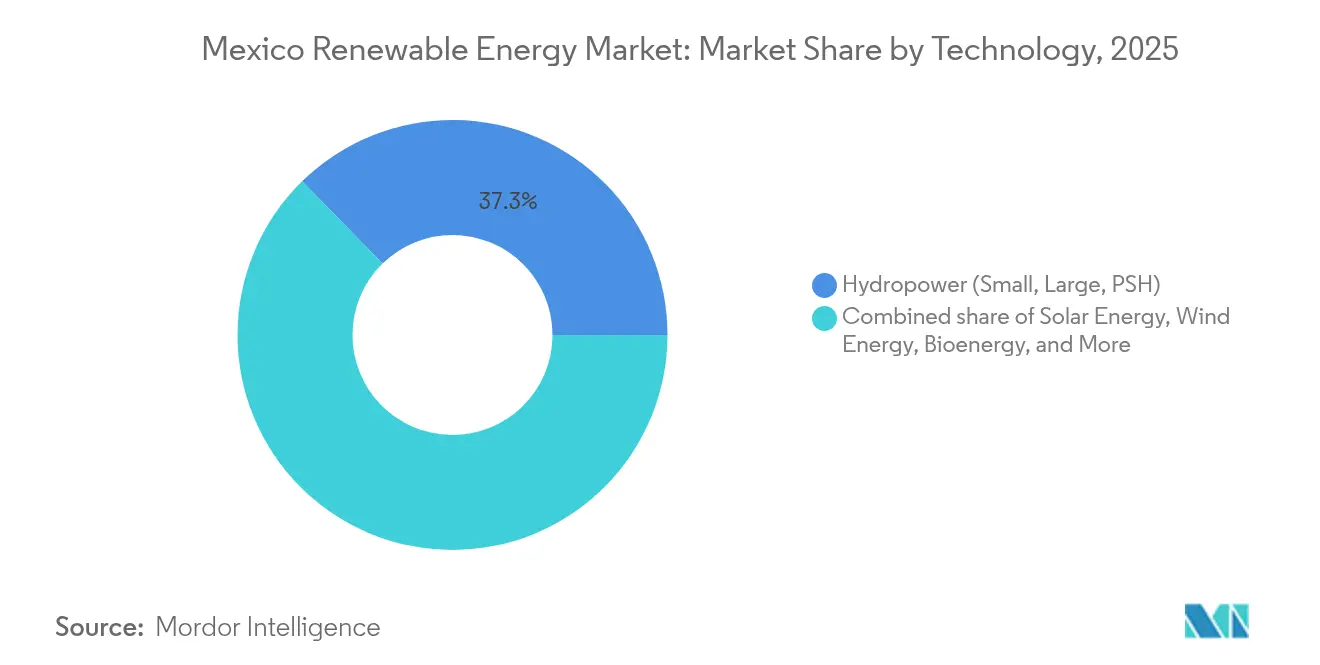
- 기술별로 보면, 수력 발전은 2025년 멕시코 재생 에너지 시장의 37.33%를 차지했고, 태양 에너지는 2031년까지 14.02%의 CAGR로 성장할 것으로 예상됩니다.
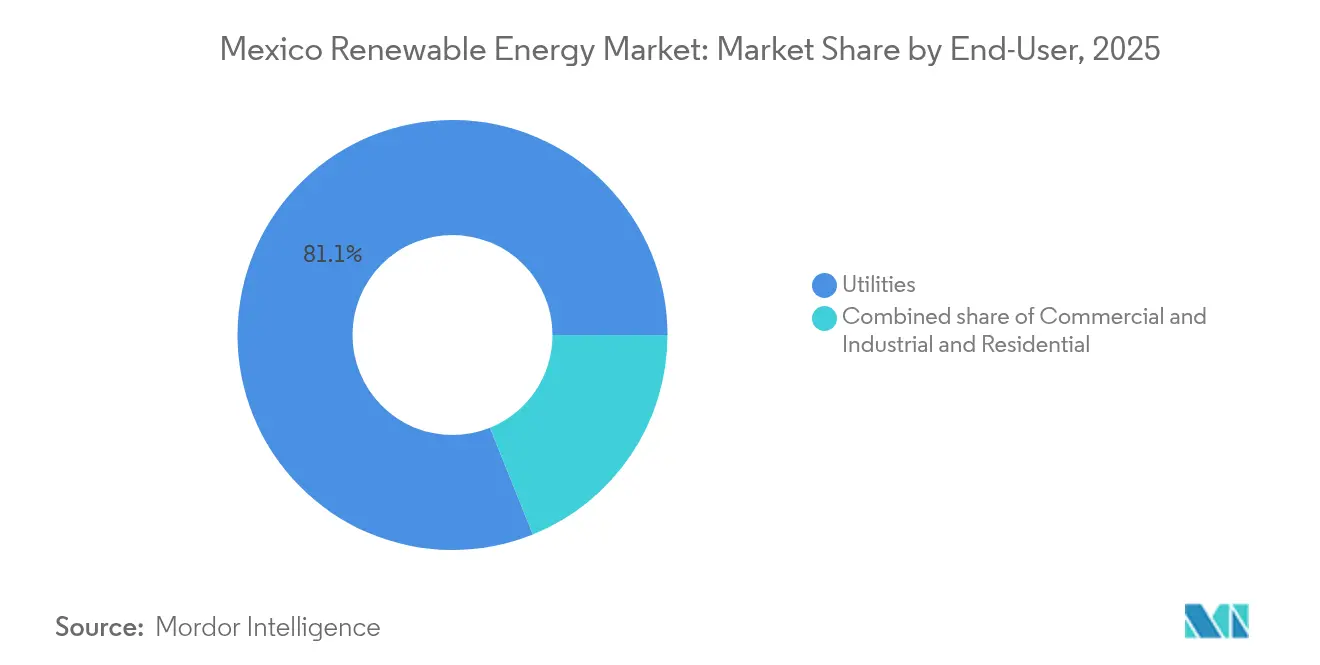
- 최종 사용자 기준으로 보면, 공익사업 부문은 2025년 멕시코 재생 에너지 시장 규모의 81.10%를 차지했고, 주거용 설비는 14.25% CAGR로 성장을 주도했습니다.
참고: 본 보고서의 시장 규모 및 예측 수치는 Mordor Intelligence의 독자적인 추정 프레임워크를 사용하여 생성되었으며, 2026년 1월 기준 최신 데이터 및 분석 정보를 반영하여 업데이트되었습니다.
멕시코 재생 에너지 시장 동향 및 통찰력
드라이버 영향 분석
| 운전기사 | (~) CAGR 예측에 미치는 영향 | 지리적 관련성 | 영향 타임라인 |
|---|---|---|---|
| 태양광 PV LCOE는 복합 사이클 가스 가격을 계속 낮추고 있습니다. | 2.8% | 전국적으로 북부 주(소노라, 치와와)와 유카탄 반도에서 가장 큰 이득을 얻었습니다. | 중기(2~4년) |
| 기업 지속 가능성 목표에 뒷받침되는 PPA(C&I 수요) | 1.9% | 전국, 산업 지역에 집중됨(Nuevo León, Querétaro, Guanajuato) | 단기 (≤ 2년) |
| 노후화된 북부 해안 농장의 풍력 재가동 가능성 | 1.5% | 오악사카, 타마울리파스, 누에보레온 | 중기(2~4년) |
| CEL 개혁에 따라 그리드 연결 배터리 하이브리드 승인 | 1.7% | 바하 캘리포니아와 소노라에 대한 국가적 초기 배치 | 장기 (≥ 4년) |
| 기후 연계 개발 은행 신용 한도(NAFIN, Bancomext) | 1.2% | 국가적으로 중소기업을 우선시하는 | 중기(2~4년) |
| 출처: 모르도르 정보 | |||
태양광 PV LCOE는 복합 사이클 가스보다 계속해서 낮은 가격을 유지하고 있습니다.
2024년 대규모 태양광 발전의 평균 균등화 발전비용(LCOE)은 51달러/MWh에 달해 연료 가격 변동을 고려해야 하는 가스 발전보다 현저히 낮았습니다. [1] 국제에너지기구(IEA), "재생에너지 2025 분석", iea.org 멕시코의 높은 태양 복사량(종종 2,000kWh/m² 초과)은 세계 최고 수준의 설비이용률을 달성하게 하고, 전력 배분 방식을 변화시켰습니다. 가스 발전소는 이제 피크 부하 발전으로 전환되면서 투자 손실을 초래하고 미국이 연간 약 1.6억 달러의 가스 수입 비용을 절감하는 효과를 가져왔습니다. [2] 엠버 클라이밋, "재생에너지를 통한 멕시코 가스 수입 절감", ember-climate.org 태양광 발전의 한계비용이 0에 가깝기 때문에 정오 시간대의 가격 최저점이 더욱 두드러지게 나타나고, 이에 따라 전력망 운영자는 전압 및 주파수 제어를 강화하게 됩니다. 개발업체들은 배터리 저장 장치를 함께 설치하여 전력 제한 위험에 대응하고, 피크 부하 감소 및 용량 시장 수익을 창출하여 프로젝트 수익률을 높입니다.
기업 지속 가능성 목표에 뒷받침된 PPA가 C&I 수요를 견인합니다.
제너럴 모터스를 포함한 다국적 제조업체들은 전 세계 탈탄소화 의무를 충족하기 위해 고정 가격 재생에너지 PPA를 체결하여 상업 및 산업용 설비의 연평균 성장률 14.60%를 달성하고 있습니다. 자가 공급 허가를 통해 기업은 기존의 공공사업 입찰을 피하고 민간 회선을 통해 양자 간 거래를 할 수 있으며, 청정 에너지 인증서는 규정 준수를 보장합니다. 19개 주에 걸쳐 운영되는 Grupo Bachoco의 26MW 분산형 태양광 프로그램은 통합 상업 및 산업용(C&I) 부하가 어떻게 공공사업 규모의 경제성을 달성할 수 있는지를 잘 보여줍니다. 15~20년 PPA 만기는 달러 인덱스 조항과 결합될 경우 페소화 변동에 대한 노출을 줄여 장기적인 사업 가능성을 보장합니다.
노후화된 북부 해안 농장의 풍력 재가동 가능성
타마울리파스 해안의 1세대 풍력 발전 자산은 수명 주기 성숙기에 접어들었습니다. 정격 용량을 두 배로 늘린 최신 터빈은 멕시코 재생에너지 시장의 연평균 성장률(CAGR)을 1.4%포인트 증가시킬 것입니다. 빅토리아 프로젝트는 이미 49.5MW 용량으로 연간 184GWh의 전력을 생산하여 72,345톤의 이산화탄소를 감축했습니다. 재가동은 기존 상호 연결권을 활용하고, 허가 절차를 단축하며, 토지 사용에 대한 지역 사회 협의를 간소화합니다. 셈프라 인프라스트럭처의 320MW 시마론 확장 사업은 검증된 풍력 발전 시스템과 전력망 접근성에 투자하는 투자자들의 전형적인 사례입니다.
CEL 개혁에 따라 그리드 연결형 배터리 하이브리드 승인
2025년 3월 에너지 저장 의무화는 재생에너지와 에너지 저장을 결합한 하이브리드 발전 시스템에 청정 에너지 인증서 자격을 부여하여, 목표 수익률을 1.2%p 높였습니다. Invenergy의 라 토바 발전소는 35MW 태양광 발전과 20MW 배터리를 결합하여 연료가 부족한 바하칼리포르니아수르 지역에 램핑, 주파수 및 용량 서비스를 제공합니다. 간소화된 상호 연결 프로토콜은 승인 시간을 단축하고, 표준화된 기술 규정은 전력망 규정 준수를 보장합니다. 개발자들은 새로운 급전 제도 하에서 상용 배터리 수익을 활용하여 간헐적 혼잡으로 인한 벌금을 회피합니다.
제약 영향 분석
| 제지 | (~) CAGR 예측에 미치는 영향 | 지리적 관련성 | 영향 타임라인 |
|---|---|---|---|
| Sistema Interconectado Nacional의 간헐적 정체 | -1.90 % | 국가 그리드 노드 | 단기 (≤ 2년) |
| 2028년 이후 계획 검토 정책 불확실성 | -2.10 % | 전국 | 장기 (≥ 4년) |
| 페소 가치 하락과 연계된 WACC 상승 | -1.10 % | 국가 재정 | 단기 (≤ 2년) |
| USMCA 규정에 따른 OEM 공급망 노출 | -0.80 % | 제조 허브 | 장기 (≥ 4년) |
| 출처: 모르도르 정보 | |||
Sistema Interconectado Nacional의 간헐적 혼잡
가변 용량 발전은 송전망 증설을 앞지르며 멕시코 재생에너지 시장 연평균 성장률(CAGR)을 1.9%p나 깎아먹었습니다. 5년 동안 신규 송전선은 2,600km에 불과했고, 4,038km는 아직 건설 중이어서 최대 생산량 시점에는 감축이 불가피합니다. 전력망 운영사인 CENACE는 주파수 균형을 맞추기 위해 열병합 발전에 의존하고 있는데, 이는 보조 서비스 비용을 증가시키고 태양광의 가격 경쟁력을 약화시킵니다. 계획된 ±500kV 회랑은 2027년까지 혼잡을 완화하는 것을 목표로 하고 있지만, 허가 지연으로 인해 일정이 지연될 위험이 있습니다. 개발업체들은 수익을 안정화하기 위해 하이브리드 저장 장치 또는 위치 기반 헤지 수단을 통해 위험 요소를 헤지합니다.
2028년 이후 국가 전력 계획 검토 정책 불확실성
2028년에 의무적으로 시행될 정책 검토는 투자자들이 CFE의 지배력 확대 가능성을 고려함에 따라 성장을 저해할 것으로 예상됩니다. [3] Lourdes Melgar, “Mexico's Electricity Reform and the State's Role,” Baker Institute for Public Policy, bakerinstitute.org 자율 규제 기관 해산과 같은 이전의 정책 번복 사례는 거버넌스의 예측 불가능성을 시사합니다. 2년밖에 되지 않는 청정에너지 인증서의 유효기간은 20년의 자산 수명과 충돌하여 수익 모델링을 복잡하게 만듭니다. 스폰서들은 규제 위험을 완화하기 위해 법률 변경 조항을 포함시키고 다자간 포괄적 보증을 모색하는 추세입니다.
세그먼트 분석
기술별: 수력 발전이 기저부하를 유지하는 가운데 태양광 발전 급증
수력 발전은 2025년 멕시코 재생에너지 시장 점유율 37.33%를 유지했는데, 이는 주로 치코아센(Chicoasén)과 라 앙고스투라(La Angostura)와 같은 기존 댐에 힘입은 것으로, 연중 안정적인 전력을 공급합니다. 이 부문은 기존 저수지, 성숙한 운영 및 유지보수(O&M) 체계, 그리고 신규 대형 댐에 비해 환경적 반대가 적다는 장점을 가지고 있습니다. 북부 주에서는 양수 발전 시설 개량이 검토 중이며, 이는 새로운 저수지 없이도 피크 감축의 유연성을 높일 수 있습니다. 태양광 발전은 지속적인 모듈 가격 하락과 분산형 옥상용 기업 전력구매계약(PPA)의 급증에 힘입어 2031년까지 연평균 14.02%의 성장률을 기록하며 멕시코 재생에너지 시장에서 가장 빠른 성장세를 보일 것으로 예상됩니다. CFE가 총 4.673GW 규모의 9개 공공사업용 태양광 발전소를 건설한다는 계획은 소노라, 치와와, 두랑고 지역의 저렴한 사막 지대에 태양광 발전 용량을 집중하는 CFE의 전략을 잘 보여줍니다.
리파워링은 풍력 발전의 경쟁력을 유지합니다. 테우안테펙 지협에 2.5GW 규모의 풍력 발전 시설을 건설하면 노후된 2MW 터빈을 5MW 이상의 터빈으로 교체하여 새로운 부지 임대 없이도 생산량을 늘릴 수 있습니다. 로스 아주프레스와 로스 우메로스의 지열 발전량은 약 950MW로 안정적으로 유지되어 자본 제약이 있는 확장 시추에도 불구하고 멕시코 재생에너지 산업에 귀중한 기저부하를 제공합니다. 바가스 및 도시 폐기물을 연료로 사용하는 바이오에너지 프로젝트는 베라크루스와 할리스코의 제당 공장 근처에서 운영되며, 잉여 전력을 전력망에 판매하고 현장에서 공정 열을 공급합니다. 해양 에너지는 아직 초기 단계이며, 해양 기술에 대한 규제 기준이 마련되지 않아 민간 투자가 활발히 이루어지지 않고 있습니다.
참고: 보고서 구매 시 사용 가능한 모든 개별 세그먼트의 세그먼트 공유
가장 세부적인 수준에서 자세한 시장 예측을 얻으세요
PDF 다운로드
최종 사용자별: 공공 서비스 제공업체가 지배력을 유지함에 따라 주거용 증가
2025년 전체 수요의 81.10%는 유틸리티 사업자가 차지했는데, 이는 2025년 개혁 이전에 체결된 CFE(전력공급계약) 및 기존 PPA(전력구매계약)의 법정 우선권을 반영한 것입니다. 2025년 3월 제정된 이 법은 CFE를 발전 점유율 54% 이상으로 보장하여 상업 개발사의 진입로를 제한하는 동시에 전력망 안정성을 강화하는 우선 하이브리드 프로젝트에 대한 구매를 보장합니다. 가정용 수요는 연평균 14.25% 성장하고 있으며, 2024년 분산형 발전 용량 1.2GW를 넘어섰습니다. 순계량 측정을 통해 잉여 전력을 소매 요금의 90%로 공제하여 일반적인 옥상의 경우 5~7년의 투자 회수 기간을 제공합니다. 멕시코시티, 몬테레이, 과달라하라와 같은 고소득 지역에서는 높은 요금과 편리한 자금 조달이 도입 패턴을 주도하는 지리적 클러스터링이 관찰됩니다.
상업 및 산업 구매자는 주간 전력 수요의 30~50%를 충당하는 비계량형(behind-the-meter) 어레이에 의존하고 있으며, 이는 2024년 평균 8% 인상된 전력망 요금 인상으로부터 보호해 줍니다. 누에보 레온의 자동차 부품 공급업체들은 현장 발전량을 극대화하기 위해 옥상 어레이와 지상형 카포트 시스템을 결합하는 추세가 증가하고 있습니다. 민간 PPA를 SENER에 보고해야 하는 규제 의무로 인해 서류 작업이 늘어나지만, 계약 물량은 감소하지 않았습니다. 가격 확실성과 ESG 신호가 행정 비용보다 더 중요합니다. 송전이 포화 상태에 도달한 분산형 발전이 도입됨에 따라, 중견 개발업체들은 멕시코 재생에너지 산업에서 수익성 있는 틈새 시장을 개척하고 있습니다.
참고: 보고서 구매 시 사용 가능한 모든 개별 세그먼트의 세그먼트 공유
가장 세부적인 수준에서 자세한 시장 예측을 얻으세요
PDF 다운로드
지리 분석
북부 지역인 소노라, 치와와, 누에보 레온은 태양광 발전 성장의 핵심 지역으로, 연간 일사량이 2,000kWh/m²를 넘어서며 거의 29%에 달하는 발전량을 달성하고 있습니다. 타마울리파스와 오아하카는 풍력 발전의 중심지로서, 전력망 상호 연결을 재활용하고 시운전을 가속화하는 재가동 캠페인을 진행하고 있습니다. 파이프라인은 부족하지만 관광 수요로 인한 전력 공급이 많은 유카탄 반도는 2029년까지 배터리 하이브리드와 태양광 피커 유닛을 결합하는 30억 달러 규모의 전력망 개편을 요구하고 있습니다.
멕시코시티와 과달라하라를 아우르는 멕시코 중부는 제조 클러스터를 위한 분산형 태양광 발전에 탁월한 성과를 보이고 있습니다. PPA는 재생에너지와 자발적 탄소 배출권을 결합하는 경우가 많아 기업의 탈탄소화 전략을 강화합니다. 바하칼리포르니아-샌디에이고 회랑 지역의 국경 간 사업 기회는 2027년 송전망 개선이 완료되면 청정 에너지 수출을 촉진하기 위해 USMCA 규제 체계를 통합하는 데 달려 있습니다.
남부 고지대는 수력 및 지열 기저부하를 활용하지만, 험준한 지형과 느린 통행권 확보라는 난관에 부딪히고 있습니다. 기후 회복력 계획은 현재 댐 안전과 풍력 발전 기반을 위협하는 저기압성 강우 패턴을 고려하고 있습니다. 코주멜 지역의 새로운 조수 전망은 해양 재생 에너지로의 초기 다각화를 시사하지만, 예측 기간 동안 상업적 영향은 미미할 것으로 예상됩니다.
규제 현황
멕시코의 재생에너지 개발은 2025년 3월에 제정된 전력 부문법(Ley del Sector Eléctrico)을 중심으로 추진되었으며, 이 법은 연방전력위원회(CFE)를 중심으로 발전 부문에 대한 공공 참여 체계를 구축했습니다. 2025년 10월에 발표된 규제법(Reglamento)은 인허가, 규정 준수 및 시장 규칙을 구체화했으며, 계획 및 연계 관리는 CENACE(멕시코 전력망 관리청)에서 담당합니다. 2026년에는 PLADESE(멕시코 전력망 개발 계획)가 인프라 개발의 핵심 로드맵으로 자리매김하여 용량 승인, 송전 우선순위 및 전력망 운영 요구 사항 간의 연계를 강화했습니다. 2026년 6월에 발표된 확장 계획은 2030년까지 32,000MW의 발전 용량을 추가하고 그중 70%를 재생에너지 및 청정 기술로 확보하는 것을 목표로 하며, 국가 계획 및 혼합 개발 방식을 현행 체계 하에서 재생에너지 용량 확대를 위한 주요 수단으로 강조합니다.
경쟁 구도
시장 주도권은 규제 변화에도 불구하고 재무 건전성을 유지할 수 있는 글로벌 유틸리티 기업과 국내 대기업의 적절한 집중도에 달려 있습니다. 이베르드롤라, 에넬, 악시오나는 각각 1.2GW 이상의 운영 용량을 확보하고 있으며, 디지털 O&M 플랫폼을 활용하여 다운타임을 줄이고 CENACE 보조 수익을 창출하고 있습니다. 셈프라 인프라스트럭처는 시마론과 같은 에너지 저장 연계 프로젝트로 다각화하여 가스, LNG, 재생에너지 전반에 걸친 기술적 시너지를 입증하고 있습니다.
CFE는 여전히 핵심 사업자로, 12.3억 달러를 재생에너지 추가 및 수력 발전 개량에 투자하는 동시에 전력망 스트레스 발생 시 민간 경쟁사를 제한할 수 있는 송전 특권을 유지하고 있습니다. Zuma Energía와 Cubico와 같은 국내 IPP는 규모나 토지 소유권의 복잡성으로 인해 대형 업체들이 간과하는 태양광 및 풍력 틈새 시장을 공략합니다. 자금 조달 접근성은 점점 더 승자의 차이를 만들고 있습니다. EIB, NADB 또는 NAFIN으로부터 혼합형 금융 트랜치를 확보한 업체들은 더 빠르고 더 낮은 금리로 계약을 체결합니다.
하이브리드 태양광+저장 장치 설계, LIDAR 풍력 발전소 검증, AI 기반 감축 예측을 중심으로 기술 차별화가 심화되고 있습니다. 공급망 현지화는 여전히 심각한 위험 요소로 남아 있습니다. 국내 블레이드 또는 모듈 조립에 투자하는 기업들은 USMCA 준수 문제를 사전에 예방하고 운송 기간을 단축하고자 합니다. 경쟁 우위는 단 하나의 최저 킬로와트시(kWh) 비용보다는 발전, 수요 대응, 그리고 전력망 서비스를 결합한 종합적인 솔루션에 달려 있을 가능성이 높습니다.
멕시코 재생 에너지 산업 리더
연방 전기 위원회(CFE)
이베르드롤라 SA
Acciona 에너지
에넬 그린 파워
주마 에네르기아
- *면책조항: 주요 플레이어는 특별한 순서 없이 정렬되었습니다.
시장 참가자 및 경쟁사에 대한 자세한 정보가 필요하십니까?
PDF 다운로드
최근 산업 발전
- 2026년 7월: 폴라리스 재생에너지(Polaris Renewable Energy)는 CFE와 총 249MW 규모의 태양광 프로젝트 3건에 대한 혼합 투자 계약을 체결했습니다. 이 계약은 민간 개발업체들이 새로운 혼합 투자 모델을 통해 대규모 발전소 건설에 참여하는 동시에 CFE가 지원하는 계약과 연계하여 전력 구매 구조를 구축하는 방식을 보여줍니다.
- 2026년 6월: CFE는 2026년 2월에 발표된 80개 이상의 제안서를 평가한 후, 첫 번째 혼합 개발 계획 입찰을 마무리하고 37개 재생 에너지 프로젝트에 걸쳐 총 7,411MW 규모의 계약을 체결했습니다. 이번 계약 규모는 재생 에너지 시장에 대한 대규모 중앙 집중식 진출 경로를 재확립하고, CFE 주도 계획과 연계된 수익성 있는 전력 구매 계약(PPA)의 기준을 제시합니다.
- 2024년 11월: 멕시코는 프로젝트 기반 로드맵과 실행 중심 프로그램을 담은 국가 전력 전략을 발표했습니다. 이 문서에는 단계별 구축 및 전력망 통합 고려 사항이 기술되어 있으며, 이는 이후 계획 및 구축 개혁의 기반이 되었습니다. 이러한 발전은 후속 계획 수립 및 실행 노력을 안내하는 공식적인 틀을 마련했습니다.
멕시코 재생 에너지 시장 보고서 범위
재생 에너지는 햇빛, 바람, 물의 흐름, 지열과 같은 재생 가능한 자원으로부터 수집된 에너지로, 자연적으로 보충됩니다.
멕시코 재생에너지 시장은 기술 및 최종 사용자별로 세분화됩니다. 기술별로는 태양열, 풍력, 수력, 바이오에너지, 지열, 해양 에너지로 세분화됩니다. 기술별로는 유틸리티, 상업 및 산업, 주거용으로 세분화됩니다. 각 부문의 설비 용량과 전망은 기가와트(GW) 단위로 표시됩니다.
기술 별
| 태양 에너지(PV 및 CSP) |
| 풍력 에너지(육상 및 해상) |
| 수력(소형, 대형, PSH) |
| 바이오 에너지 |
| 지열 |
| 해양 에너지(조수 및 파동) |
최종 사용자별
| 유틸리티 |
| 상업 및 산업 |
| 주거 |
| 기술 별 | 태양 에너지(PV 및 CSP) |
| 풍력 에너지(육상 및 해상) | |
| 수력(소형, 대형, PSH) | |
| 바이오 에너지 | |
| 지열 | |
| 해양 에너지(조수 및 파동) | |
| 최종 사용자별 | 유틸리티 |
| 상업 및 산업 | |
| 주거 |
다른 지역이나 세그먼트가 필요하신가요?
지금 사용자 정의
보고서에서 답변 한 주요 질문
2026년 멕시코 재생 에너지 시장 규모는 얼마일까요?
멕시코 재생 에너지 시장 규모는 2026년에 40.27GW에 도달하고, 2031년까지는 65.2GW에 이를 것으로 예상됩니다.
시장에서 가장 빠르게 성장하고 있는 기술은 무엇입니까?
태양광 발전은 모듈 비용 감소와 의무화된 배터리 하이브리드에 힘입어 2031년까지 연평균 14.02%의 성장률을 기록하며 성장을 주도할 것입니다.
새로운 전기 부문법은 민간 개발업체에 어떤 영향을 미칠까요?
이 법은 CFE를 위해 54%의 발전량을 남겨두고, 민간 기업이 46%를 사용할 수 있도록 하여 여전히 독립적인 성장을 가능하게 하는 혼합형 공공-민간 모델을 만들어냈습니다.
2025년 개혁 이후 청정 에너지 인증서가 중요한 이유는 무엇입니까?
복원된 CEL 제도를 통해 하이브리드 배터리 프로젝트는 거래 가능한 인증서를 획득하여 새로운 수익원을 창출하고 프로젝트의 자금 조달성을 높일 수 있습니다.
정책 불확실성은 새로운 프로젝트에 어떤 영향을 미치나요?
2028년 국가 전력 계획에 대한 기대로 자금 조달 범위가 확대되었고, 특히 해상 풍력과 첨단 지열 분야의 일부 그린필드 투자가 지연되었습니다.


