

스칸디나비아 주거용 부동산 시장 규모 및 점유율
시장 개관
| 학습 기간 | 2020 - 2031 |
|---|---|
| 산정기준연도 | 2025 |
| 예측 데이터 기간 | 2026 - 2031 |
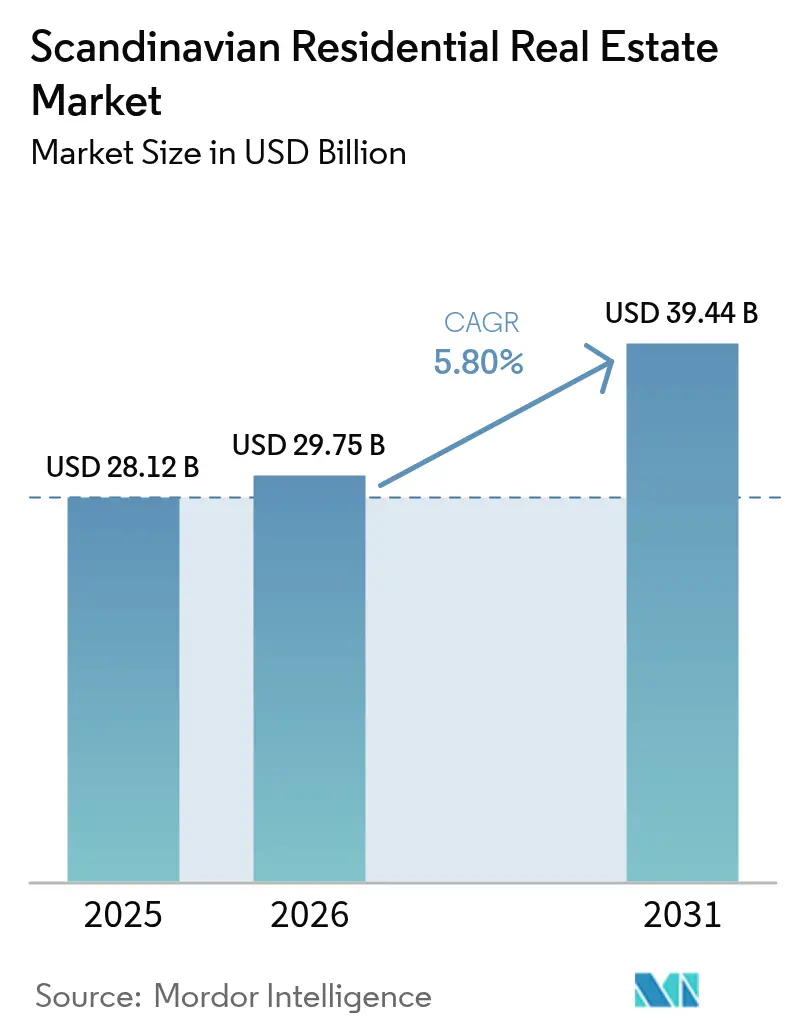
| 시장 규모(2026년) | USD 29.75 십억 |
| 시장 규모(2031년) | USD 39.44 십억 |
| 성장률(2026년~2031년) | 5.80 % CAGR |
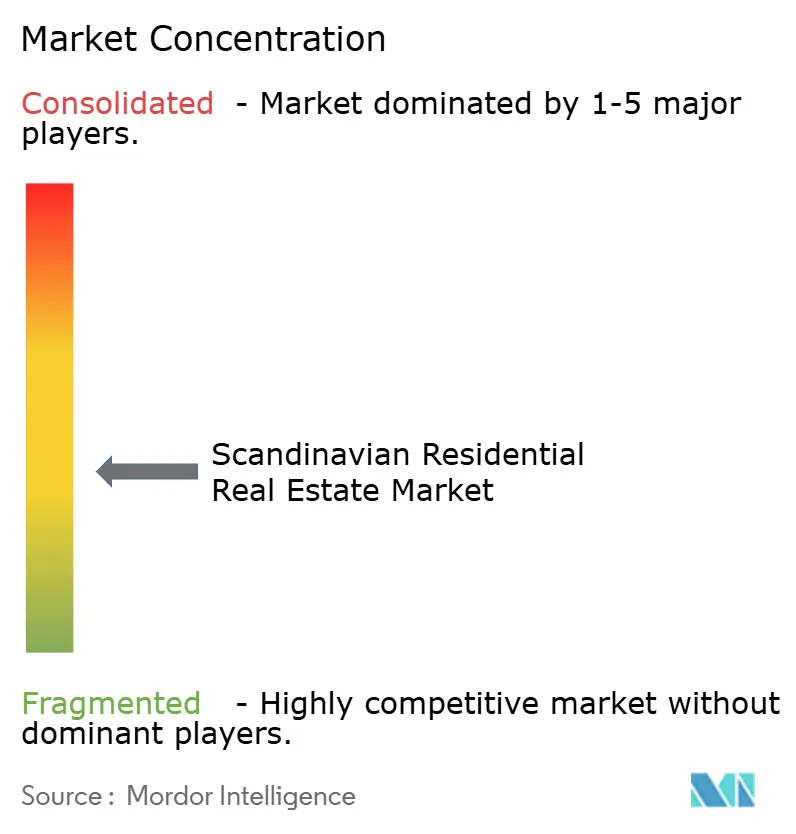
| 시장 집중 | 중급 |
주요 선수 *면책조항: 주요 플레이어는 특별한 순서 없이 정렬되었습니다. 이미지 © Mordor Intelligence. 재사용 시 CC BY 4.0에 따라 저작자 표시가 필요합니다. | |
Mordor Intelligence의 스칸디나비아 주거용 부동산 시장 분석
2026년 스칸디나비아 주거용 부동산 시장 규모는 297억 5천만 달러로 추산되며, 2025년 281억 2천만 달러에서 성장하여 2031년에는 394억 4천만 달러에 이를 것으로 예상되며, 2026년부터 2031년까지 연평균 5.80%의 성장률을 보일 것으로 전망됩니다. 정상화된 금리, 기관 자본의 급증, 그리고 임대로의 인구 구조 변화가 이러한 성장 궤도를 뒷받침합니다. [1] Erik Thedéen, “Monetary Policy Report April 2025,” Sveriges Riksbank, riksbank.se . 스웨덴의 빠른 금리 인하 주기, 덴마크의 2026년까지 지속적인 연간 4.2% 가격 상승, 그리고 노르웨이의 완화된 대출 조건은 거래량을 확대하고 가격 결정력을 강화합니다. [2] Michael Rasmussen, “Nordea Housing Market Outlook 2025,” Nordea, nordea.com . 도심 토지 공급 부족으로 고밀도 아파트 수요가 증가하고 있는 가운데, EU 기준에 부합하는 친환경 건축 규정은 스칸디나비아 주거용 부동산 시장 전반에 걸쳐 신규 건설 활동을 가속화하고 있습니다. 예측 가능한 임대 수익과 ESG(환경, 사회, 거버넌스) 지표에 매력을 느끼는 기관 투자자들은 이제 물류 및 인프라와 함께 주택을 핵심 투자 대상으로 여기고 있습니다.
주요 보고서 요약
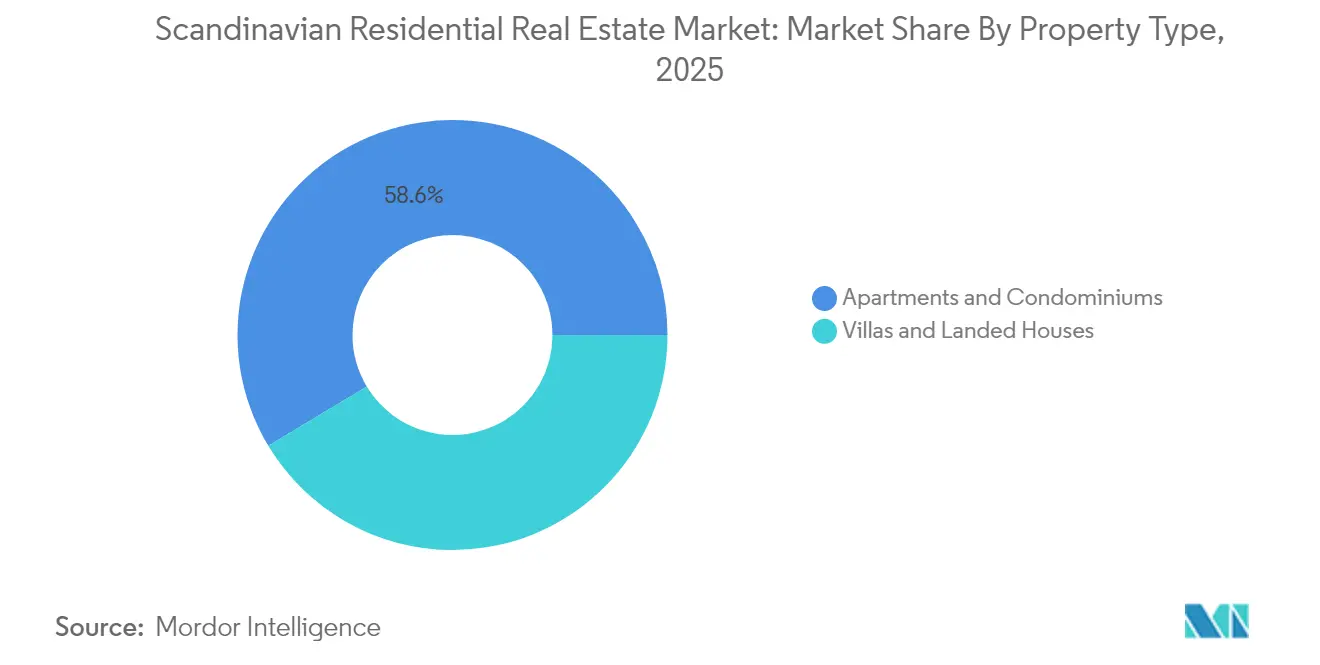
- 부동산 유형별로 보면, 아파트와 콘도미니엄은 2025년 스칸디나비아 주거용 부동산 시장 규모의 58.62%를 차지했으며, 2031년까지 연평균 6.02% 성장할 것으로 예상됩니다.
- 가격대별로 보면, 중저가 주택 시장은 2025년 스칸디나비아 주거용 부동산 시장 규모의 45.55%를 차지할 것으로 예상되며, 저가 주택 시장은 2031년까지 연평균 6.08% 성장할 전망입니다.
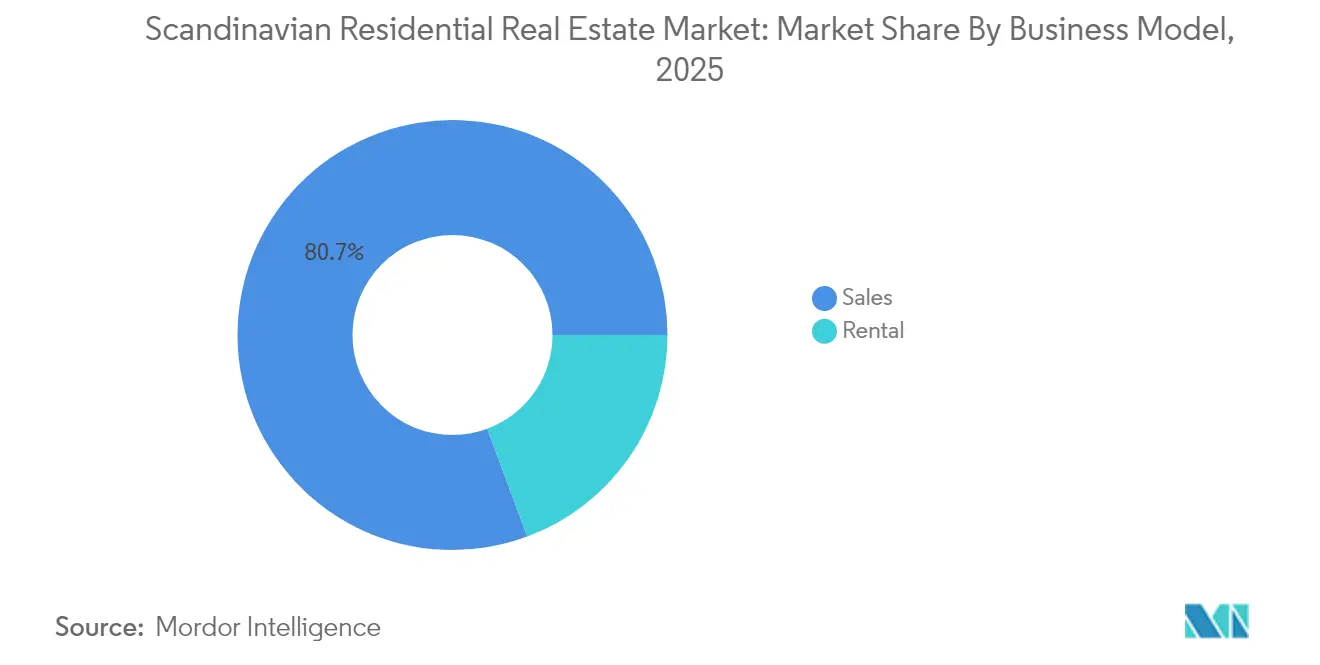
- 사업 모델별로 보면, 임대 주택은 2025년 스칸디나비아 주거용 부동산 시장 점유율의 19.35%를 차지했으며, 2031년까지 연평균 6.74%의 성장률을 보일 것으로 예상됩니다.
- 판매 방식별로 보면, 2025년 스칸디나비아 주거용 부동산 시장 규모에서 1차 거래가 차지하는 비중은 37.45%였으며, 2026년부터 2031년까지 연평균 6.79% 성장할 것으로 예상됩니다.
- 지리적으로 보면 스웨덴이 2025년 스칸디나비아 주거용 부동산 시장 점유율 47.60%로 선두를 차지할 것으로 예상되며, 덴마크는 2031년까지 연평균 6.86% 성장할 것으로 전망됩니다.
참고: 본 보고서의 시장 규모 및 예측 수치는 Mordor Intelligence의 독자적인 추정 프레임워크를 사용하여 생성되었으며, 2026년 1월 기준 최신 데이터 및 분석 정보를 반영하여 업데이트되었습니다.
스칸디나비아 주거용 부동산 시장 동향 및 통찰력
드라이버 영향 분석
| 운전기사 | (~) CAGR 예측에 미치는 영향 | 지리적 관련성 | 영향 타임라인 |
|---|---|---|---|
| 금리 정상화 및 예상되는 금리 인하 | 1.5% | 글로벌 시장에서 스웨덴과 노르웨이에 가장 강력한 입지를 구축하고 있습니다. | 단기 (≤ 2년) |
| 급속한 도시화와 가구 규모 축소 | 1.2% | 스웨덴과 덴마크의 도시 중심지들이 노르웨이로 파급 효과를 미친다 | 중기(2~4년) |
| 기관 투자 유입 및 REIT 확장 | 1.1% | 스톡홀름과 코펜하겐 | 중기(2~4년) |
| 친환경 주택 인센티브 및 EPC 규제 | 0.8% | EU 전역, 덴마크와 스웨덴의 조기 도입 | 장기 (≥ 4년) |
| 지방자치단체 토지 방출 개혁 | 0.7% | 국가 정책, 도시별 실행 | 장기 (≥ 4년) |
| 국경을 넘는 원격 근무자 유입 | 0.6% | 주요 도시 중심지 | 중기(2~4년) |
| 출처: 모르도르 정보 | |||
금리 정상화 및 예상 인하
스웨덴 중앙은행(Riksbank)의 기준금리는 2.25년까지 2025%로 인하될 예정이며, 노르웨이 중앙은행(Norges Bank)은 기준금리를 3.25%로 상향 조정하여 주택담보대출 상환 비용을 낮추고 대출 승인을 확대할 계획입니다. 스웨덴의 투자 규모는 66년 전년 대비 138.5% 증가한 2024억 스웨덴 크로나(SEK)를 기록했으며, 주택 자산은 전체 거래량의 28%를 차지했습니다. 덴마크의 주택 담보대출 쿠폰금리는 3.5% 안팎으로 안정화되어 국경 간 자본에 대한 지역 차익거래 기회를 창출했습니다. 계약금 규정 완화 이후 노르웨이 신규 주택 담보대출의 절반이 이미 생애 첫 주택 구매자로 구성되어 있어, 주택 수요 증가를 시사하고 있습니다. 또한, 신용 가격 하락은 기관 투자자들의 자금 배분을 활성화시켜 스칸디나비아 주택 부동산 시장의 구조적 호재로 작용하고 있습니다.
급속한 도시화와 가구 규모 축소
스톡홀름, 코펜하겐, 오슬로의 인구 집중과 소규모 가구 규모는 소형 아파트 수요를 증가시키고 있습니다. 평균 가구 수가 감소함에 따라 개발업체들은 저렴한 가격을 유지하면서도 제곱미터당 수익을 높일 수 있는 소형 유닛, 코워킹 라운지, 그리고 공유 편의시설을 우선시하고 있습니다. 오슬로 중심 지역은 6년에 2024%의 가격 상승률을 기록했는데, 이는 유연한 근무 추세에도 불구하고 도심 지역이 얼마나 높은 가치를 지니는지 보여줍니다. 따라서 스칸디나비아 주거용 부동산 시장은 통근 시간을 단축하고 편리한 라이프스타일을 제공하는 고밀도 프로젝트로 전환되고 있습니다. 원격 근무자들은 여전히 활기 넘치는 동네를 선호하며, 이는 도심 아파트의 가치 제안을 강화합니다.
기관 자본 유입 및 REIT 확장
주택 투자는 현재 유럽으로 유입되는 전 세계 국경 간 자금 흐름에서 10위를 차지하며, 21.63년 하반기에는 2% 증가한 2024억 45천만 달러를 기록했습니다. 외국인 투자자들은 같은 기간 덴마크 주택 거래의 XNUMX%를 차지했는데, 크로나 헤지 이점과 안정적인 수익률에 매료되었습니다. 스톡홀름 리츠(REITs)는 규제 완화로 발행 절차가 간소화되어 개인 투자자들이 기관 투자자들의 인수에 편승할 수 있게 되면서 유동성이 급증했습니다. 규모를 추구하는 연기금은 예측 가능한 수익과 ESG 준수를 약속하는 '빌트 투 렌트(Build-to-Rent)' 상품을 지원하여 스칸디나비아 주택 부동산 시장의 자본 풀을 확대하고 있습니다. 이제 운용사 경쟁은 레버리지보다는 실적과 지속가능성 점수에 집중되고 있습니다.
그린하우스 인센티브 및 EPC 규정
덴마크는 7.1년 2월부터 모든 신축 주택의 운영 배출량을 연간 2025kg CO₂e/m²로 제한할 예정이며, 이는 목재, 재활용 강철, 그리고 현장 재생 에너지로의 전환을 강제합니다. 2,000세대 규모의 대형 목재 주택 단지인 스톡홀름 우드 시티는 최소 환경 기준치를 초과 달성했을 때 발생하는 비용 및 브랜딩 효과를 잘 보여줍니다. 북유럽의 대출 기관들은 EPC 등급 프로젝트에 대해 이자율 리베이트를 제공하여 지속가능성을 저렴한 자본으로 전환합니다. 에너지 효율적인 주택은 임대료 프리미엄을 실현하고 공실 위험을 낮춰 스칸디나비아 주택 부동산 시장 전반의 현금 흐름 회복력을 강화합니다. 히트펌프 시스템과 스마트 계량 플랫폼을 통합하는 개발업체들은 사전 분양 속도 향상 및 수명 주기 비용 절감 효과를 보고하고 있습니다.
제약 영향 분석
| 제지 | (~) CAGR 예측에 미치는 영향 | 지리적 관련성 | 영향 타임라인 |
|---|---|---|---|
| 높은 가계 부채 | -0.9 % | 노르웨이와 스웨덴, 덴마크에서는 중간 정도의 효과 | 단기 (≤ 2년) |
| 거시건전성 대출 한도(LTV/DSI) | -0.7 % | 세 나라 모두 시행 방식은 각기 다릅니다. | 중기(2~4년) |
| 현대 목조 건축 분야의 숙련 노동력 부족 | -0.6 % | 스웨덴과 덴마크의 대규모 목재 건축 프로젝트가 노르웨이에 파급 효과를 미치고 있다. | 중기(2~4년) |
| 해안 주택의 기후 적응 비용 | -0.5 % | 덴마크와 노르웨이의 해안 지역, 스웨덴의 일부 지역 | 장기 (≥ 4년) |
| 출처: 모르도르 정보 | |||
높은 가계 부채
노르웨이 가계는 가처분 소득의 상당 부분을 주택담보대출 상환에 할당하고 있으며, 2023년 금리 급등 당시 14.5%가 심각한 재정적 부담을 겪었습니다. [3] José Manuel Campa, “ESRB Warning on Vulnerabilities in Residential Real Estate Sectors,” European Systemic Risk Board, esrb.europa.eu . 스웨덴과 덴마크 역시 높은 부채 대 소득 비율에 직면해 있으며, 유럽 시스템적 위험 위원회(ESRB)는 변동금리 대출 노출에 대한 경고를 발령했습니다. 과도한 레버리지는 스칸디나비아 주택 시장 전반에 걸쳐 주택 개량 활동을 저해하고 투기적 수요를 위축시킵니다. 학자금 대출과 치솟는 생활비에 시달리는 젊은 구매자들은 주택 구매를 미루면서 임대 수요는 유지되지만 매매 모멘텀은 둔화됩니다. 은행들은 이에 대응하여 대출 규모 증가를 희생하면서 자산 건전성 비율을 유지하기 위해 더욱 엄격한 대출 심사를 시행합니다.
거시건전성 대출 한도(LTV/DSI)
규제 당국은 LTV 상한선을 유지하고 부채 상환 한도를 부과하여 시스템적 위험을 억제함으로써 생애 첫 주택 구매자의 레버리지 상한선을 설정합니다. 노르웨이의 계약금 10% 인하로 주택 시장 진입은 용이해졌지만, 특히 오슬로의 고가 지역에서는 DSI 규정으로 인해 전반적인 차입 여력이 제약을 받고 있습니다. 스톡홀름 구매자들도 은행이 기존 쿠폰 금리보다 훨씬 높은 금리 완충 금리로 대출을 스트레스 테스트하는 것과 유사한 구매력 장벽에 직면합니다. 이러한 정책은 재정 안정성을 강화하는 동시에 스칸디나비아 주택 부동산 시장의 매매를 둔화시키고 가격 상승을 억제합니다. 개발업체들은 신용 한도로 인해 위축된 수요를 수익화하기 위해 임대 및 공동 거주 상품으로 전환하고 있습니다.
세그먼트 분석
부동산 유형별: 아파트가 도시 밀도를 주도합니다
아파트와 콘도는 58.62년 스칸디나비아 주거용 부동산 시장 점유율 2025%를 차지했으며, 6.02년까지 연평균 성장률 2031%로 가장 빠른 성장세를 보일 것으로 예상됩니다. 나머지 41.38%는 빌라가 차지하며, 통근 지역에서 개인 야외 공간을 선호하는 가족들에게 매력적입니다. 높은 토지 가격, 용도 제한, 그리고 대형 목재 모듈러 시스템은 아파트의 탁월한 건축 경제성을 제공하여 스칸디나비아 주거용 부동산 시장에서 지속적인 우위를 점유하고 있습니다.
스톡홀름 우드 시티의 2,000세대는 내장형 코워킹 공간, 전기차 충전 시설, 탄소 중립 인증이 친환경적인 도시 거주자들 사이에서 어떻게 프리미엄을 창출하는지 보여줍니다. 개발업체들은 또한 지자체가 제공하는 용적률 인센티브를 활용하여 대중교통 환승 센터와 복합 용도 시설을 통합합니다. 에너지 공유 열 시스템은 운영 비용을 절감하여 기관 투자자의 공실률 안정성을 강화하고 스칸디나비아 주거용 부동산 시장 규모 확대에 기여합니다.
참고: 보고서 구매 시 사용 가능한 모든 개별 세그먼트의 세그먼트 공유
가격대별: 중간 시장 지배력, 저렴한 가격 압박에 직면
45.55년 스칸디나비아 주택 부동산 시장의 2025%는 중형 주택이 차지하며, 맞벌이 가구를 위한 품질과 가격의 균형을 이루고 있습니다. 그러나 정책 지원으로 공급되는 저렴한 주택은 지방 토지 경매와 유리한 부가가치세 감면 혜택에 힘입어 연평균 6.08%의 성장률을 기록하고 있습니다.
덴마크의 공동 지분 담보 대출 제도는 구매자 기반을 확대하여 저렴한 건설업체와 협동조합 주택 조합에 호재로 작용하고 있습니다. 고급 주택은 수요 감소와 높은 양도소득세로 인해 여전히 틈새시장으로 남아 있습니다. 따라서 중견 시장은 경쟁이 치열해지는 스칸디나비아 주택 부동산 시장에서 점유율을 유지하기 위해 스마트홈 패키지와 유연한 레이아웃을 통해 차별화를 꾀해야 합니다.
비즈니스 모델별: 임대 급증으로 소유 패턴 변화
임대 주택은 19.35년 스칸디나비아 주택 부동산 시장 점유율의 2025%를 차지했지만, 이동성을 중시하는 전문가들과 엄격한 신용 규제에 힘입어 업계 최고 수준인 연평균 성장률 6.74%로 성장할 것으로 예상됩니다. 주택 소유의 부담 가능성이 감소함에 따라 매매 거래는 완만하게 증가할 것으로 예상됩니다.
기관 자금은 호텔급 서비스, 대용량 광대역 인터넷, 그리고 고객 유지율을 높이는 커뮤니티 앱을 제공하는 맞춤형 임대 플랫폼을 지원합니다. 코펜하겐의 임대료는 공급 부족 속에서 5년에 7~2024% 상승하여 채권 금리 대비 투자자 수익률 차이를 완화했습니다. 따라서 임대료 붐은 스칸디나비아 주거용 부동산 시장 전반의 현금 흐름 전망과 자산 배분 모델을 재편하고 있습니다.
참고: 보고서 구매 시 사용 가능한 모든 개별 세그먼트의 세그먼트 공유
판매 방식별: 주요 시장이 신축을 선도합니다.
37.45차 매매는 2025년 스칸디나비아 주거용 부동산 시장 규모의 6.79%를 차지했으며, 에너지 효율이 높은 재고에 대한 잠재 수요 증가에 힘입어 연평균 62.55% 성장할 것으로 예상됩니다. XNUMX차 매매는 XNUMX%로 비중이 크지만, EPC 기준을 충족하기 위해 고비용 개보수가 필요한 노후 재고를 처리해야 합니다.
개발업체는 모듈식 목재, BIM, 그리고 현장 PV 어레이를 활용하여 내재 탄소 배출량을 줄이고 납품 주기를 단축함으로써 녹색 대출 할인과 빠른 흡수율을 확보합니다. 구매자는 맞춤형 인테리어와 미래 지향적인 배선을 중시하며, 이는 스칸디나비아 주거용 부동산 시장의 총 개발 마진을 높이는 프리미엄을 입증합니다.
지리 분석
스웨덴 스칸디나비아 주거용 부동산 시장
스웨덴은 스톡홀름의 기술 주도 일자리 붐과 스톡홀름 우드 시티와 같은 획기적인 도시 목재 개발 사업에 힘입어 47.60년 스칸디나비아 주거용 부동산 시장 가치의 2025%를 차지했습니다. 138.5년 주택 투자액은 2024억 스웨덴 크로나(SEK)를 기록하며 66%의 반등을 기록했는데, 이는 자본 시장의 재유동화와 스칸디나비아 주거용 부동산 시장 규모 확대를 시사합니다. 금리 인하와 균형 잡힌 주택 정책은 소유 및 임대 부문 모두에서 수요를 유지하는 한편, EPC 인센티브는 친환경 개발업체에 대한 보상을 제공합니다.
덴마크 스칸디나비아 주거용 부동산 시장
덴마크는 스칸디나비아 주거용 부동산 시장에서 6.86년까지 연평균 성장률 2031%로 가장 빠르게 성장하는 지역으로, 코펜하겐의 61% 거래 점유율과 45%의 외국 자본 침투율을 기반으로 성장하고 있습니다. 주택 가격은 경색된 노동 시장과 인플레이션을 상회하는 임금 상승률에 힘입어 4.2년 2025%, 4.0년 2026% 상승할 것으로 예상됩니다. 2025년 XNUMX월부터 발효되는 배출량 상한제는 차세대 저탄소 주택에 대한 수요를 증폭시켜 덴마크의 규제 리더십을 강화하고 스칸디나비아 주거용 부동산 시장 규모의 추가 확장을 뒷받침할 것입니다.
노르웨이 스칸디나비아 주거용 부동산 시장
노르웨이는 부채 증가와 피오르드 주변 대도시권의 건설 가능 부지 부족에도 불구하고 의미 있는 입지를 유지하고 있습니다. 정부는 10년 2025월부터 계약금을 6%로 완화하여 주택 접근성을 확대하고, 기준금리 인하로 관리 비용을 완화하여 잠재 수요를 활성화하고 있습니다. 오슬로의 주요 지역은 통화 약세로 해외 구매자가 유입되고 친환경 건설 인센티브가 기관 투자자들을 유치함에 따라 2024년에 XNUMX%의 주택 가격 상승을 예상하고 있습니다. 노르웨이의 잉여 재생에너지는 고효율 주택의 기반이 되어 스칸디나비아 주택 부동산 시장에서 노르웨이를 차별화하는 역할을 하고 있습니다.
규제 현황
스웨덴에서는 2026년 5월 22일 의회가 임대 후 소유 주택법을 제정하여 임대 후 소유 계약에 대한 통일된 법적 틀을 마련했으며, 이 법은 2026년 7월 2일부터 시행되었습니다. 건축 규정 전환은 2026년 7월 1일에 완료되었는데, 스웨덴 건축청(Boverket)이 새로운 체계로 완전히 전환하면서 2025년 7월 시행 이후 기존 건축법(BBR)/환경안전법(EKS) 규정을 적용할 수 있는 유예 기간이 종료되었습니다. 2026년 6월 4일에는 특정 건축 유형에 대한 건축 허가 요건을 명확히 하기 위한 규제 심의(lagrådsremiss)가 진행되었으며, 이는 2027년 3월 1일부터 시행될 예정입니다. 덴마크에서는 사회건축청(Social- og Boligstyrelsen)이 2028년까지 포괄적인 건축 규제 프로그램을 단계적으로 시행하고 있으며, 다년간의 CO2e 배출 규제 강화 로드맵과 2026년의 정책 검토 시점, 그리고 2026년 말까지 목표로 하는 광범위한 현황 검토를 계획하고 있습니다.
가치 사슬 분석
스칸디나비아 주거용 부동산 가치 사슬은 토지 확보 및 도시 계획부터 개발, 자금 조달, 건설, 판매 또는 임대, 그리고 생애주기 운영에 이르기까지 전 과정을 아우릅니다. 지방 자치 단체는 토지 공급, 용적률 설정, 인허가 역량 등을 통해 초기 단계의 사업 타당성을 결정합니다. Veidekke와 Peab 같은 개발업체와 시공사는 설계, 조달, 시공을 총괄하며, 일정 단축과 시공 위험 관리를 위해 설계-시공 통합 모델을 점차 확대하고 있습니다. 자금 조달 및 인수 심사는 가치 사슬의 중심부에 위치하며, 은행은 건설 착공 전 높은 선분양률을 요구하는 경우가 많고, 기관 투자 자본은 임대형 주택 플랫폼에서 점점 더 중요한 역할을 담당합니다. 하류 단계에서는 부동산 중개업체, 포털, 자산 관리 회사가 임대 속도에 영향을 미치고, 감정 평가, 법률 및 기술 자문 서비스는 거래 및 규정 준수를 지원합니다.
공급망은 숙련된 노동력 확보와 수입 자재 노출에 민감하며, 특히 지속가능성 요건이 높아져 사양이 복잡해지고 초기 비용이 증가하는 경우 더욱 그렇습니다. 노르웨이에서는 Veidekke와 OBOS가 Nydalen에 진행한 설계 및 시공 프로젝트(아파트 153세대, 600억 노르웨이 크로네 이상)가 잘 알려진 개발업체-시공업체 파트너십과 재정적으로 탄탄한 파트너가 어떻게 제한된 공급망 속에서 프로젝트를 추진하는지 보여줍니다.
경쟁 구도
스칸디나비아 주거용 부동산 시장은 다소 분산되어 있습니다. Fastighets AB Balder는 216.9억 스웨덴 크로나의 자산을 관리하고 있으며, 신용 지표 보호를 위해 순부채비율 50%를 유지하고 있습니다. Heimstaden Bostad는 71,838채의 주택을 관리하고 있으며, 2.3억 스웨덴 크로나의 임대 수익과 97% 이상의 입주율을 기록하고 있습니다. 이는 기관 임대인들이 스칸디나비아 주거용 부동산 시장에 얼마나 큰 영향력을 행사하는지를 보여줍니다. Skanska는 콘도 분양 부진에도 불구하고 42.8년 3분기에 2024억 스웨덴 크로나의 매출을 기록한 후, 에너지 효율적인 주택 건설을 우선시하며 사업 파이프라인을 조정하고 있습니다.
프롭테크(PropTech) 경쟁자들이 늘어나고 있습니다. 오슬로에 본사를 둔 파인더블(Findable)은 9만 건의 부동산 파일에 대한 문서 규정 준수를 자동화하기 위해 2만 유로를 투자받았으며, 이는 데이터 기반 운영비(OPEX) 절감이 새로운 경쟁 우위임을 시사합니다. 베인 노르 이엔돔(Bane NOR Eiendom)은 텔레스코프(Telescope)와 협력하여 포트폴리오 전반에 AI 리스크 스코어링을 도입하고 지속가능성 보고와 자산 관리 대시보드를 결합했습니다. 이러한 파트너십은 디지털 군비 경쟁을 심화시키고 있으며, 스칸디나비아 주택 부동산 시장의 기존 기업들은 센서, IoT, 분석 기능을 통합하지 않으면 노후화될 위험을 감수해야 합니다.
연금 및 보험 자본이 안정적인 현금 흐름을 확보하기 위해 플랫폼 규모를 확대하려는 '빌트 투 렌트(Build-to-Rent)' 시장에서 기관 통합이 지속되고 있습니다. KLP Eiendom의 Ulven Boligutleie 인수는 노르웨이 임대 시장에서의 입지를 확대하는 한편, Brookfield의 스웨덴 데이터 센터 인프라에 대한 95억 스웨덴 크로나(SEK) 투자는 기술 분야 직원들을 위한 보조적인 주택 수요를 촉진할 수 있습니다. 전반적으로, 역량 차별화는 재무구조 건전성, ESG(사회·지배구조) 인증, 그리고 스칸디나비아 주택 부동산 시장의 운영 기술 도입 여부에 달려 있습니다.
스칸디나비아 주거용 부동산 업계 리더
릭스비겐
패스트타이츠 AB Balder
덴마크 주택
다데스 AS
베이데케 ASA
- *면책조항: 주요 플레이어는 특별한 순서 없이 정렬되었습니다.
최근 산업 발전
- 2026년 6월: 릭스뷔겐은 칼스크로나헴과 협력하여 칼스크로나 포트홀멘의 렙슬라가렌 블록 부지를 확보했습니다. 이번 부지 확보로 대규모 아파트 중심의 재개발 프로젝트가 가능해졌으며, 신규 주택 공급을 위한 지자체 간 협력이 강화되었습니다.
- 2026년 5월: 릭스비겐(Riksbyggen)은 헬싱보리 뤼데벡(Rydebäck)에서 자사의 보눔 브르프(Bonum Brf) 콘셉트에 따라 33세대 규모의 시니어 주택 건설을 시작했습니다. 이번 착공은 인구 구조 변화로 임대형 및 돌봄 지원형 주택에 대한 수요가 증가함에 따라 시니어 주거 및 서비스 중심형 커뮤니티 분야에서 지속적으로 전문성을 강화하고 있음을 보여줍니다.
- 2025년 2월: KLP Eiendom은 Ulven Boligutleie를 인수하여 노르웨이 주거용 임대 사업 영역을 확장했습니다. 이번 거래는 임대주택 사업에서 플랫폼 규모 확대를 뒷받침하며, 안정적인 현금 흐름을 창출하는 주택 자산에 대한 기관 투자자들의 관심을 보여줍니다.
범위 및 방법론
스칸디나비아 국가의 주거용 부동산 시장에 대한 완전한 평가에는 경제 평가, 시장 개요, 주요 부문에 대한 시장 규모 추정 및 보고서의 시장 부문에서 떠오르는 추세가 포함됩니다. 이 보고서는 이 부문의 성장 요인, 제한 및 기회와 같은 시장 동향을 조명합니다. 스칸디나비아 국가의 주거용 부동산 시장의 경쟁 환경은 활동적인 주요 플레이어의 프로필을 통해 묘사됩니다.
스칸디나비아 국가의 주거용 부동산 시장은 유형(빌라 및 토지 주택, 아파트 및 콘도미니엄) 및 국가(노르웨이, 스웨덴, 덴마크 및 기타 스칸디나비아 국가)별로 분류됩니다. 이 보고서는 위의 모든 부문에 대한 시장 규모 및 예측 값(USD billion)을 제공합니다.
| 아파트 및 맨션 |
| 빌라 및 토지 주택 |
| 경제적인 가격 |
| 중간 시장 |
| 럭셔리 |
| 세일즈 |
| 임대의 |
| 1차 (신축) |
| 2차 (기존 주택 재판매) |
| Norway |
| Sweden |
| Danmark |
| 속성 유형별 | 아파트 및 맨션 |
| 빌라 및 토지 주택 | |
| 가격대별 | 경제적인 가격 |
| 중간 시장 | |
| 럭셔리 | |
| 비즈니스 모델별 | 세일즈 |
| 임대의 | |
| 판매 모드별 | 1차 (신축) |
| 2차 (기존 주택 재판매) | |
| 국가 별 | Norway |
| Sweden | |
| Danmark |
보고서에서 답변 한 주요 질문
현재 스칸디나비아 주거용 부동산 시장 규모는 어느 정도입니까?
29.75년 시장 규모는 2026억 39.44천만 달러로 평가되었으며, 2031년까지는 XNUMX억 XNUMX천만 달러에 이를 것으로 예상됩니다.
어느 나라가 시장 점유율에서 앞서가고 있나요?
스웨덴은 스톡홀름의 기술 경제와 대규모 목재 프로젝트에 힘입어 시장 가치의 47.60%를 차지합니다.
친환경 건축 규정은 개발 비용에 어떤 영향을 미칩니까?
덴마크의 2025년 CO₂ 배출량 제한과 더 광범위한 EPC 규정은 대량 목재와 재생 에너지 사용을 장려하여 사전 비용을 높이지만 자금 조달 할인과 프리미엄 가격을 제공합니다.
어떤 부동산 유형이 성장 전망이 가장 좋을까?
아파트와 콘도미니엄은 도시화와 효율적인 토지 이용에 힘입어 6.02%의 가장 강력한 CAGR을 기록했습니다.


