

시장 개관
| 학습 기간 | 2020 - 2031 |
|---|---|
| 산정기준연도 | 2025 |
| 예측 데이터 기간 | 2026 - 2031 |
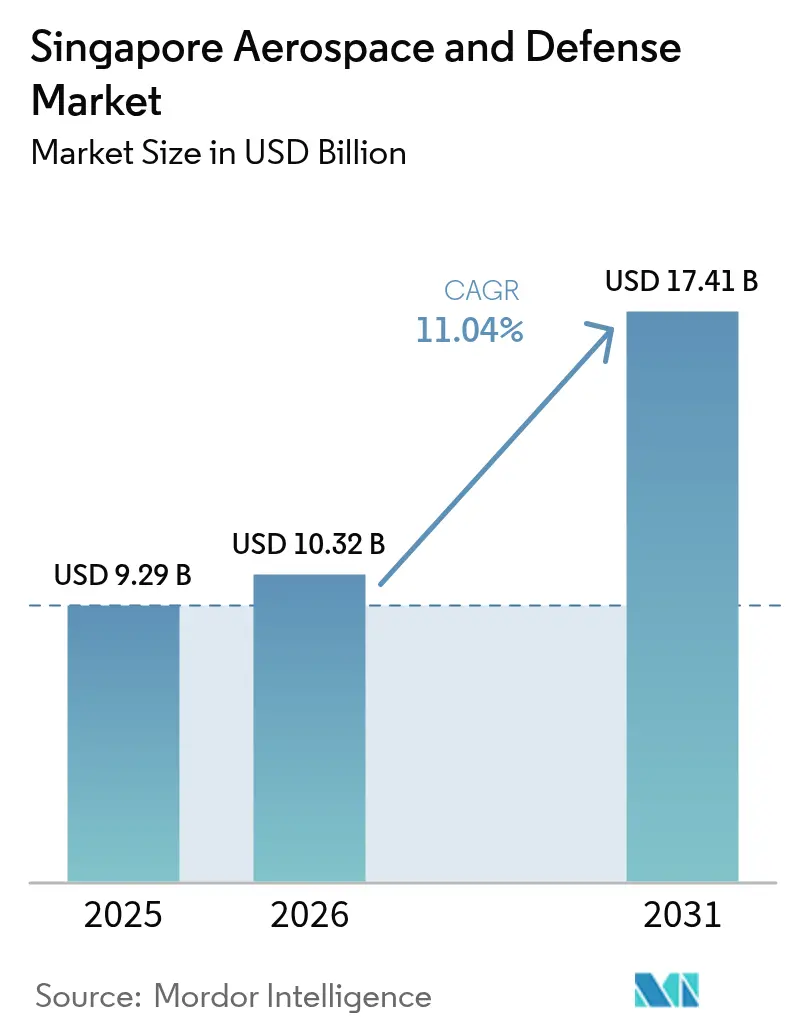
| 시장 규모(2026년) | USD 10.32 십억 |
| 시장 규모(2031년) | USD 17.41 십억 |
| 성장률(2026년~2031년) | 11.04 % CAGR |
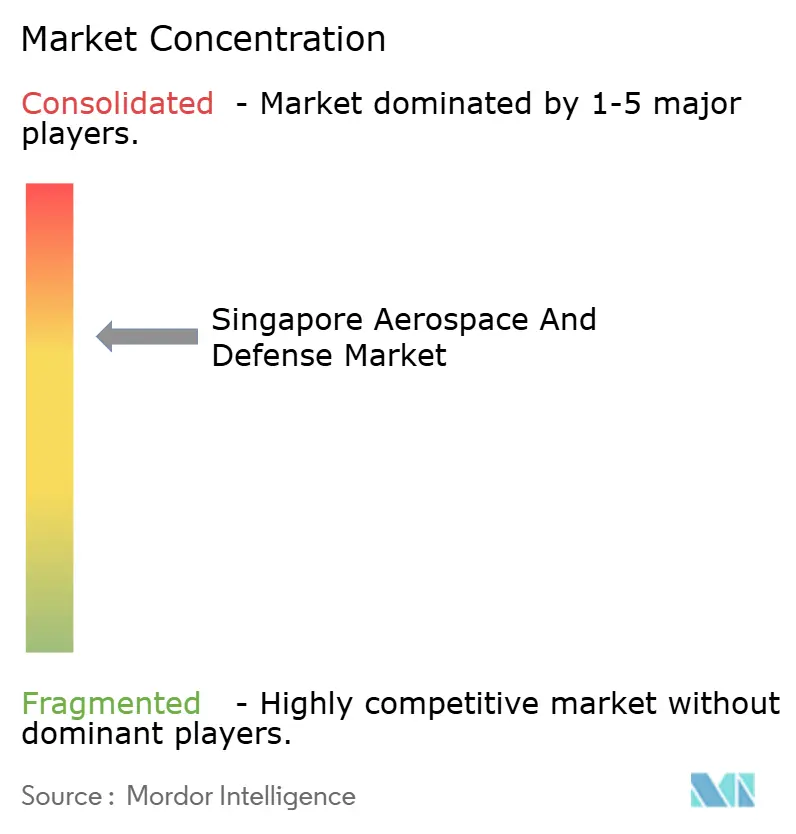
| 시장 집중 | 중급 |
주요 선수 *면책조항: 주요 플레이어는 특별한 순서 없이 정렬되었습니다. 이미지 © Mordor Intelligence. 재사용 시 CC BY 4.0에 따라 저작자 표시가 필요합니다. | |
Mordor Intelligence의 싱가포르 항공우주 및 방위 시장 분석
싱가포르 항공우주 및 방위산업 시장 규모는 2025년 92억 9천만 달러에서 2026년 103억 2천만 달러로 성장하고, 2031년에는 174억 1천만 달러에 이를 것으로 전망됩니다. 이는 2026년부터 2031년까지 연평균 11.04%의 성장률을 의미합니다. 이러한 빠른 성장세는 세 가지 핵심 요소에 기반합니다. 바로 꾸준한 국방 예산 확대, 전 세계 항공기 유지보수·수리·정비(MRO) 활동의 완전한 회복, 그리고 첨단 제조업 분야에 대한 지속적인 외국인 직접 투자입니다. 싱가포르의 2025 회계연도 국방 예산 23.4억 싱가포르 달러는 향후 몇 년간의 조달 계획을 뒷받침하며, 현지 계약업체들에게 장기적인 수요 전망을 제시합니다. [1] 출처: 싱가포르 국방부, “2025년 국방 예산”, mindef.gov.sg. 상업 항공 교통량의 회복과 함께 MRO(유지보수, 수리 및 정비) 서비스 방문량이 증가하고 있으며, 엔진 OEM(주문자 생산 방식) 업체의 생산 능력 증대는 국가 공급망을 강화하고 있습니다. 동시에 “제조업 2030” 전략에 따른 연구개발(R&D) 인센티브는 고부가가치 설계, 엔지니어링 및 우주 기술 분야로의 전환을 가속화하고 있습니다. [2] 출처: 싱가포르 경제개발청, “제조업 2030 인센티브 자료”, edb.gov.sg
주요 보고서 요약
- 산업별로 보면 MRO는 62.03년 싱가포르 항공우주 및 방위 시장 점유율 2025%를 차지했고, 제조, 설계 및 엔지니어링 부문은 14.41년까지 연평균 성장률 2031%로 성장할 것으로 예상됩니다.
- 유형별로 보면, 항공우주 부문은 71.62년에 매출의 2025%를 차지했고, 방위 부문은 12.18년까지 2031%로 가장 빠른 CAGR을 기록했습니다.
- 최종 사용자 기준으로 보면, 상업 항공은 67.98년 싱가포르 항공우주 및 방위 시장 규모의 2025%를 차지했으며, 군사 부문은 12.44년까지 2031%의 CAGR로 성장할 것으로 예상됩니다.
- 플랫폼별로 보면 고정익 항공기가 49.12년에 전체 활동의 2025%를 차지했고, 무인 항공기가 15.12년까지 2031%의 CAGR로 성장을 주도했습니다.
참고: 본 보고서의 시장 규모 및 예측 수치는 Mordor Intelligence의 독자적인 추정 프레임워크를 사용하여 생성되었으며, 2026년 1월 기준 최신 데이터 및 분석 정보를 반영하여 업데이트되었습니다.
싱가포르 항공우주 및 방위 시장 동향 및 통찰력
드라이버 영향 분석
| 운전기사 | (~) CAGR 예측에 미치는 영향 | 지리적 관련성 | 영향 타임라인 |
|---|---|---|---|
| 2030년까지 강력한 국방 예산 증가 | 2.1% | 국내, ASEAN으로의 파급 효과 | 장기 (≥ 4년) |
| 싱가포르 글로벌 허브 MRO 사업의 회복 | 1.8% | 글로벌, 아시아 태평양 지역에 집중 | 중기(2~4년) |
| "제조 2030"에 따른 이중 용도 R&D 인센티브 | 1.3% | 국내, 기술 수출 잠재력 보유 | 장기 (≥ 4년) |
| 엔진 OEM 생산능력 확대로 공급망 심화 | 1.6% | 지역 아시아 태평양, 글로벌 공급 통합 | 중기(2~4년) |
| 정부 지원 소형 위성 및 우주 기술 테스트베드 | 0.9% | 국가적, 지역적 우주 서비스 확장 | 장기 (≥ 4년) |
| SAF "Island-in-a-Box" 자율 훈련 범위 | 0.7% | 국가, 방위 수출 신청 가능 | 중기(2~4년) |
| 출처: 모르도르 정보 | |||
2030년까지 강력한 국방 예산 증가
국내총생산(GDP)의 약 3%에 해당하는 연간 예산을 통해 항공기 업그레이드, 스마트 훈련 시설, 기지 인프라 구축을 위한 예측 가능한 장기 자금이 확보됩니다. 2025 회계연도에는 23.4억 싱가포르 달러(미화 18.09억 19.34천만 달러) 규모의 품목별 예산이 운영 및 유지보수에 15.19억 43천만 싱가포르 달러(미화 2022억 XNUMX천만 달러)를 투입하여 지역 항공우주 부품 수리 공장의 안정적인 업무량을 보장합니다. XNUMX년 이후 XNUMX% 증가한 별도의 개발 예산안은 격납고 자동화 및 디지털 거리 계측 장비 구축에 사용되어 첨단 제조 업체의 주문 가시성을 강화합니다.
싱가포르 글로벌 허브 MRO 사업의 회복
창이 공항의 승객 흐름이 정상화됨에 따라 매장 방문량은 팬데믹 이전 최고 수준으로 회복되었습니다. SIA 엔지니어링이 주요 항공사들과 체결한 장기 서비스 계약은 거래 기반 MRO 수익의 안정성을 보여주며, 2019년 인력의 95% 이상으로 인력을 복원한 것이 처리량 회복을 뒷받침하고 있습니다. 싱가포르 항공 엔진 서비스(Singapore Aero Engine Services)의 최근 확장으로 500개의 숙련된 일자리가 추가되고 차세대 엔진 모듈 관련 역량이 국내에 도입되어 싱가포르가 전 세계 MRO 매출에서 두 자릿수 점유율을 유지할 수 있게 되었습니다. [3] 출처: 롤스로이스, “Partners in Progress: Singapore,” rolls-royce.com
"제조 2030"에 따른 이중 용도 R&D 인센티브
최대 300%의 강화된 세금 공제와 최대 50%의 환급 가능 투자 세액 공제를 통해 자율 시스템, 적층 제조 엔진 부품, 소형 위성 탑재체 시제품 제작의 실질 비용이 절감됩니다. 싱가포르 항공우주 프로그램은 OEM, 현지 공급업체, 공공 연구 기관을 지속가능성 및 첨단 소재 혁신에 중점을 둔 공동 테스트베드로 통합합니다. 현금 전환 옵션 형태의 유동성 지원은 중소기업의 참여를 확대하여 생태계 전반의 기술 확산을 가속화합니다.
엔진 OEM 생산능력 확대로 공급망 심화
GE 에어로스페이스는 11만 달러 규모의 스마트 팩토리 정비를 통해 세계 최대 규모의 부품 수리 센터에 로봇 공학, 첨단 계측, 데이터 기반 공정 제어 시스템을 도입하여 GE의 전 세계 엔진 수리 물량의 60% 이상을 처리하고 있습니다. 롤스로이스는 싱가포르에 와이드 코드 팬 블레이드 생산 시설을 통합하여 현지 인재 풀과 인프라 복원력에 대한 신뢰를 입증했습니다. 프랫앤휘트니의 지속적인 투자로 기어드 터보팬 생산량이 45% 증가하고, XNUMX차 복합재 및 판금 공급업체들이 셀레타 에어로스페이스 파크에 입주하게 되었습니다.
제약 영향 분석
| 제지 | (~) CAGR 예측에 미치는 영향 | 지리적 관련성 | 영향 타임라인 |
|---|---|---|---|
| 토지 부족과 노령화된 기술자 기반 | -1.4 % | 전국 단위, 지역별 인재 경쟁 | 중기(2~4년) |
| 미중 수출 통제로 항공전자 및 칩 시장 압박 | -1.1 % | 글로벌, 하이테크 분야에 집중 | 단기 (≤ 2년) |
| 신흥 동남아시아 허브 대비 높은 운영 비용 | -0.8 % | 동남아시아 지역 경쟁 | 장기 (≥ 4년) |
| 불안정한 지역적 긴장으로 조달 시기가 바뀌고 있습니다. | -0.6 % | 지역 아시아 태평양, 방위별 | 단기 (≤ 2년) |
| 출처: 모르도르 정보 | |||
토지 부족 및 노후화 기술자 기반
2030년까지 파야 레바 공군기지가 폐쇄되면 800헥타르의 도시 재개발 부지가 확보되지만, 항공우주 사업은 창이와 텡가 지역으로 집중될 것입니다. 새로운 다층 격납고와 자동화 크레인은 공간적 제약을 어느 정도 상쇄하지만 자본 집약도는 높아집니다. 한편, 인구 구조 변화로 인해 매년 1,700명의 항공우주 졸업생이 필요한데 비해 2,500명만이 취업 시장에 진입하게 되면서, 싱가포르 항공우주산업협회(AAISI)가 후원하는 신입사원 지원 및 중견사원 전환 프로그램이 활성화되고 있습니다.
항공전자 및 칩에 대한 수출 통제 압력
글로벌 반도체 가치 사슬의 핵심 거점인 싱가포르는 이중 용도 품목 운송에 대한 엄격한 감독을 시행해야 합니다. 강화된 단속 조치는 첨단 항공 전자 장비 및 AI 기반 임무 컴퓨터의 리드 타임을 연장하여 플랫폼 업그레이드를 지연시킬 수 있습니다. 동시에, 일부 미국 장비 제조업체의 싱가포르 이전은 현지 통합업체에게 공급 다각화 기회를 열어 단기적인 어려움을 부분적으로 완화할 것입니다.
세그먼트 분석
세그먼트 분석
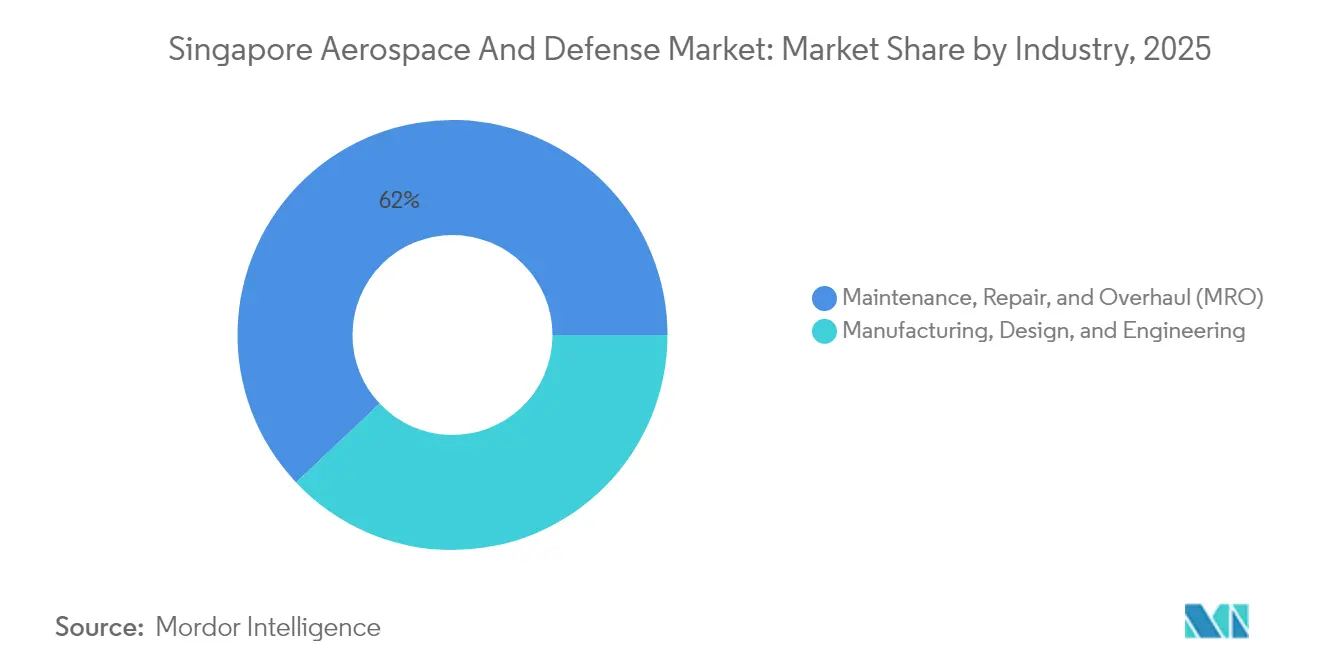
정비, 수리 및 분해검사(MRO) 부문은 62.03년 싱가포르 항공우주 및 방위 시장의 2025%를 점유했으며, 이는 130년간 축적된 노하우와 34개 이상의 서비스 공급업체로 구성된 생태계를 반영합니다. 이러한 강력한 시장 규모는 180개국 XNUMX개 공항을 아우르는 엔진 모듈, 랜딩기어, 항공전자 장비 계약의 탄탄한 기반을 보여줍니다. GE 에어로스페이스의 스마트 팩토리는 현재 세계 최대 규모의 GE 부품 수리 시설이며, 싱가포르 에어로 엔진 서비스(Singapore Aero Engine Services)는 XNUMX억 XNUMX천만 달러 규모의 시설 확장을 통해 복합재 팬 블레이드 복원 역량을 구축함으로써 MRO 부문의 매출을 더욱 강화하고 있습니다.
제조, 설계 및 엔지니어링 분야는 14.41년까지 연평균 2031%의 성장률을 기록할 것으로 예상되며, 이는 롤스로이스가 영국 외 모든 와이드 코드 팬 블레이드를 싱가포르에서 생산하기로 결정하고 프랫앤휘트니가 기어드 터보팬 부품 생산 능력을 확대한 데 따른 것입니다. 봄바디어가 290,000만 제곱피트(약 XNUMX만 제곱피트) 규모의 서비스 센터를 업그레이드하면서 추가적인 성장이 기대되며, 이는 고부가가치 OEM 브랜드 지원 솔루션으로의 전환을 강조합니다. R&D 테스트베드와 산업 라인 간의 긴밀한 연계는 A*STAR 공동 연구소에서 검증된 적층 제조 부품이 바로 생산에 투입되는 경우가 많아 혁신에서 시장 출시까지의 주기를 단축합니다.
참고: 보고서 구매 시 사용 가능한 모든 개별 세그먼트의 세그먼트 공유
가장 세부적인 수준에서 자세한 시장 예측을 얻으세요
PDF 다운로드
유형별: 방위 가속화 속 항공우주 리더십
항공우주 부문은 71.62년 매출의 2025%를 차지했는데, 이는 창이 공항의 대륙 간 환승 허브 역할과 셀레타 항공 공원의 70개 이상의 OEM 및 210차 입주 기업 클러스터에 힘입은 것입니다. 164.94년부터 2022억 XNUMX천만 싱가포르 달러(미화 XNUMX억 XNUMX만 달러) 규모의 정부 보조금이 소형 위성 탑재체, 지상국 분석, 그리고 우주 상황 인식 서비스를 지원하여 기존 민간 항공 분야를 넘어 다각화하는 데 기여하고 있습니다.
싱가포르 공군이 F-12.18 2031대를 도입하고 해군이 인빈시블급 잠수함 20대를 도입함에 따라 35년까지 국방 수입은 연평균 XNUMX% 성장할 것으로 예상됩니다. 이러한 프로젝트들은 복합재 항공 구조물 수리, 스텔스 코팅 정비, 수중 음향 시스템 등에 대한 수요를 증가시켜, MRO 전문가들이 기존 민수용 역량을 활용하여 새로운 군사 임무를 수행할 수 있도록 지원합니다.
최종 사용자 기준: 상업적 규모와 군사적 성장의 만남
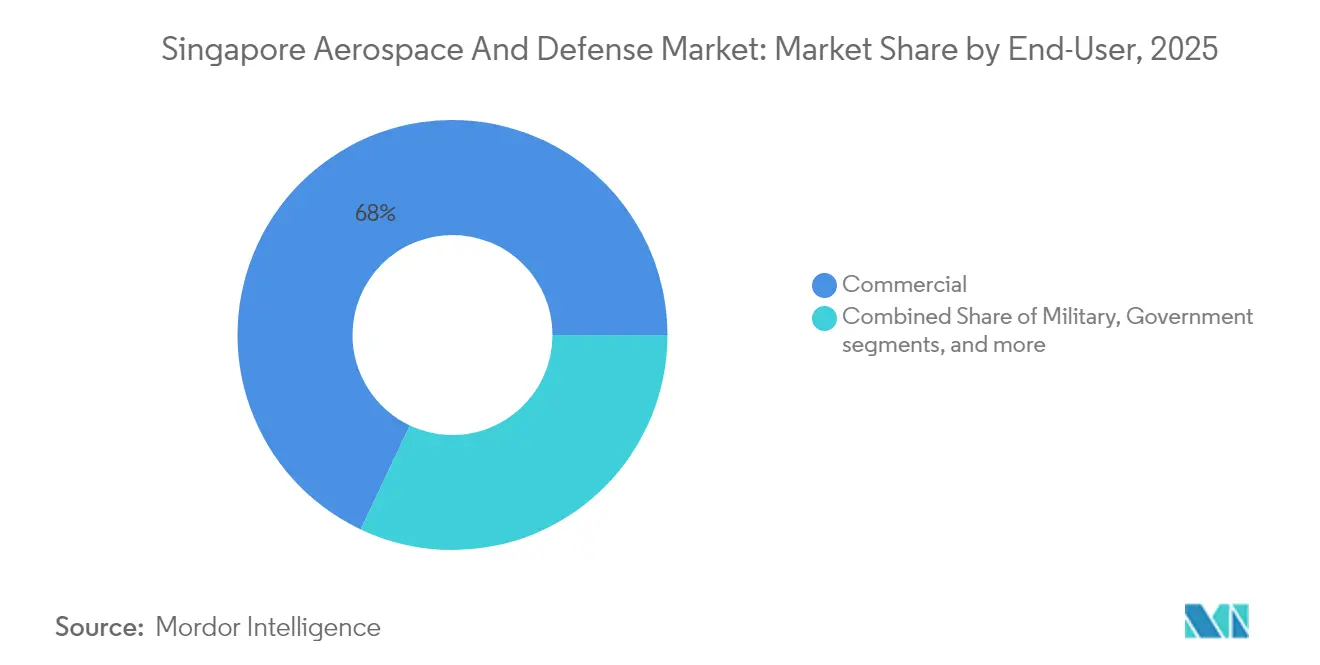
상업 항공은 67.98년 싱가포르 항공우주 및 방위 시장 규모의 2025%를 점유했는데, 이는 7,200개 도시를 연결하는 주 170편의 항공편과 창이 5터미널의 확장으로 연간 승객 수용량이 두 배로 증가하여 135억 XNUMX만 명으로 증가한 덕분입니다. SIA 엔지니어링이 모기업인 국적 항공사와 XNUMX년간 체결한 항공기 관리 협정과 같은 장기 MRO 계약은 안정적인 생산 기반을 확보하고 자본 투자 결정의 기반을 제공합니다.
군 현대화 계획에서 스텔스 항공기, 자율 수상함, 그리고 센서가 풍부한 도시형 훈련장을 강조함에 따라 군 최종 사용자 수요는 연간 12.44% 증가할 것으로 예상됩니다. 900억 싱가포르 달러(미화 706.85억 11,000만 달러) 규모의 SAFTI 시티 시설은 XNUMX개의 전투 추적 센서를 계측된 연습 공간에 연결하여 시뮬레이션 소프트웨어 및 실사격 원격 측정 하드웨어의 수출 경로를 열어줍니다.
참고: 보고서 구매 시 사용 가능한 모든 개별 세그먼트의 세그먼트 공유
가장 세부적인 수준에서 자세한 시장 예측을 얻으세요
PDF 다운로드
플랫폼별: 고정익 재단, UAV 혁신 지원
고정익 항공기는 광동체 정비(MRO) 라인과 RSAF의 고성능 전투기를 기반으로 49.12년 매출의 2025%를 차지했습니다. 이제 대부분의 정비 작업에 디지털 엔진 상태 관리 서비스가 포함되어 항공기 가용성을 높이는 예측 부품 교체 전략이 가능해졌습니다.
무인 항공기는 연평균 성장률 15.12%로 가장 빠르게 성장하는 플랫폼 분야를 형성합니다. 군 기지와 항만 구역에 자율 화물 드론을 조기에 배치하여 시간이 중요한 물류를 위한 도심 항공 모빌리티(UAM) 시험으로 확대하고 있습니다. 안전한 데이터 링크, 탐지 및 회피 알고리즘, 경량 복합 소재 기체에 대한 투자를 통해 싱가포르 기업들은 동남아시아 전역의 정부 및 민간 사업자에게 제품을 공급할 수 있는 입지를 확보했습니다.
지리 분석
728제곱킬로미터에 달하는 싱가포르의 국토는 말라카 해협을 사이에 두고 있으며, 세계 무역의 40분의 28과 아시아행 항공 화물의 약 5%를 담당합니다. 싱가포르는 4.0건의 자유무역협정(FTA)과 아시아 최초의 6,000G 단독 네트워크를 통해 항공우주 생산업체들에게 거의 마찰 없는 시장 접근성과 인더스트리 320(Industry XNUMX) 연결성을 제공합니다. 셀레타 항공우주단지(Seletar Aerospace Park)와 같은 특수 목적 시설은 출국장 접근성, 보세창고 클러스터, 인재 개발 센터를 통합하여 XNUMX헥타르 규모의 부지에 XNUMX명 이상의 전문가를 수용하고 있습니다.
공간 제약은 허브 앤 스포크 전략을 뒷받침합니다. 고부가가치 R&D 및 수명 제한 부품 점검은 국내에서 진행하는 반면, 노동 집약적인 기체 검사는 캄보디아, 필리핀, 베트남의 저비용 합작 투자 기지로 이전합니다. 이 모델을 통해 싱가포르는 지적 재산권이 풍부한 업무를 현지에서 유지하는 동시에 지역 공급망을 조율할 수 있습니다. 이러한 우위를 유지하기 위해 싱가포르 정부는 격납고 노동 생산성을 최대 25%까지 향상시키는 첨단 자동화 개량 사업에 자금을 지원하여 인접국과의 임금 격차를 해소합니다.
국제적 중립성과 탄탄한 법치주의는 아시아 지휘본부를 유치하려는 다국적 기업들의 싱가포르 제1기지 지위를 강화합니다. 미국 및 중국과의 안정적인 양자 관계는 국내 기업들에게 다각화된 조달 채널을 제공합니다. 그러나 강화된 수출 통제 제도 준수로 인해 항공전자 및 고급 칩셋 관련 절차가 복잡해지고 있습니다. 전반적으로 싱가포르는 국제 표준 준수 및 엄격한 지식재산권 보호 덕분에 통합 및 인증 거점으로 여전히 유리한 위치를 점하고 있습니다.
규제 현황
싱가포르의 항공우주 및 방위산업 활동은 국방 조달 관리와 전략 무역 규정 준수라는 두 가지 연관된 축을 중심으로 운영됩니다. 국방부(MINDEF)와 계약을 맺은 방위산업 공급업체는 공개 입찰, 견적 요청, 입찰 제안 방식 등 공공 부문 조달 규정을 준수하며, 공급업체 등록 및 정부 차원에서 관리하는 보안 의무를 이행합니다. 국방부 산하 산업자원정책국(IRPO)은 또한 국방 역량 관리, 기술 안보 및 산업 발전 정책을 수립하고, 민감한 프로그램 및 유지보수 사업에 필요한 요건을 설정합니다.
싱가포르 세관은 통제 대상 하드웨어, 소프트웨어 및 기술 데이터의 국경 간 이동에 대해 2002년 전략물자통제법(Strategic Goods (Control) Act 2002)에 따라 통제를 시행합니다. 이는 다자간 체제(호주 그룹, MTCR, 핵 공급국 그룹, 바세나르 협정)에 맞춰 구축된 전략물자통제목록(Strategic Goods Control List)을 통해 뒷받침되며, 확산에 민감한 최종 용도를 포괄하는 조항을 포함합니다. 항공우주 분야의 무역 촉진을 위해 싱가포르 국세청(IRAS)은 자격을 갖춘 항공우주 기업을 대상으로 승인 수입 GST 유예 제도(Approved Import GST Suspension Scheme, AISS)를 운영하여 항공기 부품 수입 시 발생하는 GST 관련 현금 흐름 부담을 줄이는 동시에 제도 조건 준수 및 기록 투명성을 요구합니다.
가치 사슬 분석
싱가포르의 가치 사슬은 셀레타르 항공우주 공원에 집중된 고부가가치 MRO(유지보수, 수리 및 정비)와 첨단 제조 시설을 중심으로 구축되어 있습니다. 이곳에서는 엔진 및 시스템 주요 업체와 현지 유망 기업들이 OEM 라이선스를 기반으로 수리, 부품 정비, 복잡한 통합 작업을 수행합니다. 상류 투입 요소로는 항공우주 등급 소재, 항공 전자 장비 및 전자 부품, 인증 부품 등이 있으며, 이들은 보세 물류 및 규제된 무역 경로를 통해 유통됩니다. 전략 물자 심사는 이중 용도 품목에 대한 관문 역할을 합니다. 사프란 일렉트리컬 앤 파워(Safran Electrical & Power)의 셀레타르 항공우주 공원 내 생산 및 정비 시설(2025년 12월 공개)과 같은 다국적 기업의 투자와 싱가포르 산업 진흥 기관이 지원하는 장기적인 역량 강화 프로그램이 이러한 클러스터 효과를 더욱 증진시키고 있습니다.
플랫폼 유지 및 개조에 대한 중간 단계 작업은 주요 현지 통합업체와 MRO 제공업체가 주도하며, 정부 연계 역량 개발 및 OEM 파트너십의 지원을 받습니다. 예를 들어, 2025년 6월 DSTA와 에어버스 헬리콥터는 H225M 헬리콥터와 플렉스로터 UAS를 활용한 유인-무인 공동 운용 방안을 모색하기 위한 계약을 체결했으며, 2025년 12월에는 ST 엔지니어링과 사프란이 국방 관련 기술 통합 및 수명주기 지원 분야로 협력을 확대하는 양해각서를 체결했습니다. 하류 단계에서는 항공사 및 방위산업 운영업체와의 계약을 통해 납품이 이루어지며, 디지털 프로세스(자동화, 데이터 기반 검사 및 추적성)를 활용하여 정비 시간 및 인력 제약을 관리하고 있습니다. 또한, 창이 공항 제5터미널과 같은 장기 인프라 시설에 대한 용량 계획은 MRO, 물류 및 애프터마켓 활동을 위한 구역 설정과 연계되어 있습니다.
경쟁 구도
시장 선두는 국내 유수 기업인 ST 엔지니어링과 SIA 엔지니어링 두 곳에 있습니다. 두 기업은 OEM 라이선스 부품 수리, 방위 시스템 통합, 그리고 스마트 교육 솔루션 분야에서 두각을 나타내고 있습니다. 두 기업의 규모를 합치면 GE 에어로스페이스, 롤스로이스, 프랫앤휘트니와 같은 엔진 업체들이 각기 셀레타(Seletar) 내에 본사를 두고 있으며, 셀레타는 1차 복합소재 및 센서 공급업체들을 끌어들이는 주요 거점입니다. 신규 진입 기업들은 우주 기반 분석, 적층 제조 부품, 무인 시스템 소프트웨어에 집중하며, 공공 지원금과 최근 국방과학기술청(Defence Science and Technology Agency)이 도입한 저지연 클라우드 인프라를 활용합니다.
차별화는 수직 통합과 디지털 성숙도에 달려 있습니다. 롤스로이스가 팬 블레이드 생산을 현지화하기로 결정함으로써 동남아시아 다른 지역에서는 따라 하기 어려운 심층적인 기술 경쟁력을 확보했습니다. 이에 따라 ST 엔지니어링은 광동체 검사 처리 시간을 20% 단축하는 머신러닝 기반 검사 로봇을 도입하고 있습니다. 한편, SIA 엔지니어링은 블록체인 기반 부품 추적 시스템을 시범 운영하며 감항성 데이터 경제를 위한 입지를 다지고 있습니다.
지속가능성 관련 주제가 입찰에서 부각되고 있습니다. 엔진 제조업체들은 팬 케이스의 50%를 재활용 소재로 사용하기로 약속했으며, 지역 연구원들은 지속가능한 항공 연료 혼합 연료(Power-to-Liquid)를 개발하고 있습니다. 이러한 친환경 인증 제도를 조기에 도입하는 기업들은 국제민간항공기구(ICAO)의 배출 기준을 충족하고자 하는 지역 항공사들로부터 향후 항공기 교체 패키지를 수주할 가능성이 높습니다.
싱가포르 항공우주 및 방위 산업 리더
SIA 엔지니어링 컴퍼니 리미티드
롤스 로이스 PLC
RTX 코퍼레이션
일반 전기 회사
싱가포르 기술 공학 주식 회사
- *면책조항: 주요 플레이어는 특별한 순서 없이 정렬되었습니다.
시장 참가자 및 경쟁사에 대한 자세한 정보가 필요하십니까?
PDF 다운로드
최근 산업 발전
- 2026년 6월: SIA 엔지니어링 컴퍼니 리미티드와 사프란 항공 엔진은 싱가포르에 CFM LEAP 엔진 유지보수(MRO) 시설을 설립하기 위한 합작 투자 계약을 체결했으며, 사프란이 51%, SIA 엔지니어링이 49%의 지분을 보유하게 됩니다. 이번 계약을 통해 LEAP 엔진의 신속한 유지보수 활동을 전용 플랫폼으로 통합하고 차세대 엔진 유지보수 분야에서 싱가포르의 역할을 확대할 수 있게 되었습니다. 또한, 특수 공구, 시험 역량 및 LEAP 엔진 수리 개발 지원을 위한 현지 생태계를 강화할 것입니다.
- 2025년 5월: 싱가포르는 티센크루프 마린 시스템즈와 인빈서블급 잠수함 2척 추가 도입 계약을 체결하여 싱가포르 해군 함대 규모를 6척으로 확대했습니다. 이 계약은 DSTA(싱가포르 국방과학기술청)가 관리하는 유지보수와 연계된 해군 시스템 통합, 유지보수 계획, 그리고 현지 공급 참여에 대한 장기적인 수요를 충족하는 것을 목표로 합니다. 또한, 다년간에 걸친 플랫폼 조달을 통해 국가 안보 대비 태세를 강화하려는 싱가포르의 의지를 보여줍니다.
- 2024년 2월: ST 엔지니어링은 에어버스 C295, 엠브라에르 C-390 지원 계약을 체결하여 싱가포르 내 기존 시설을 기반으로 한 정비창 수준의 유지보수 및 턴키 솔루션을 제공하기로 했습니다. 이러한 OEM 연계 지원 계약은 싱가포르의 군용 수송기 유지보수 역량을 강화하고, 부품 수리 및 중정비에 필요한 인증 및 역량 요건을 충족합니다. 또한, 싱가포르를 C295 항공기 운용을 위한 지역 지원 거점으로 자리매김함으로써 처리량 증대 기회를 확대합니다.
싱가포르 항공우주 및 방위 시장 보고서 범위
싱가포르의 항공우주 및 방위 시장에 대한 보고서는 최신 동향, 기술 개발, 혁신, 투자, 수출입 시나리오 및 시장에 영향을 미치는 기타 중요한 요소를 다루고 있습니다. 또한 국제 협력, 파트너십, 무기 및 방위 장비 개발, 우주 프로그램 및 기타 중요한 요소를 다룹니다.
싱가포르의 항공우주 및 방위 시장은 산업 및 유형별로 분류됩니다. 산업별로 시장은 설계 및 엔지니어링, 제조, 유지 관리, 수리 및 정밀 검사별로 분류됩니다. 유형별로 시장은 항공우주 및 방위산업으로 분류됩니다. 각 부문에 대해 시장 규모는 가치(USD) 기준으로 제공됩니다.
산업별
| 제조, 설계 및 엔지니어링 |
| 유지보수, 수리 및 정밀검사(MRO) |
유형에 의하여
| 우주항공 | 비행 |
| 우주 산업 | |
| 방위산업 |
최종 사용자
| 상업 보험 |
| 군 |
| 정부(비군사) |
| 개인 및 비즈니스 항공 |
플랫폼 별
| 고정익 항공기 |
| 회전익 항공기 |
| 무인 항공기 (UAV) |
| 토지 시스템 |
| 해군 시스템 |
| 미사일과 정밀 무기 |
| 우주 플랫폼 및 발사대 |
| 산업별 | 제조, 설계 및 엔지니어링 | |
| 유지보수, 수리 및 정밀검사(MRO) | ||
| 유형에 의하여 | 우주항공 | 비행 |
| 우주 산업 | ||
| 방위산업 | ||
| 최종 사용자 | 상업 보험 | |
| 군 | ||
| 정부(비군사) | ||
| 개인 및 비즈니스 항공 | ||
| 플랫폼 별 | 고정익 항공기 | |
| 회전익 항공기 | ||
| 무인 항공기 (UAV) | ||
| 토지 시스템 | ||
| 해군 시스템 | ||
| 미사일과 정밀 무기 | ||
| 우주 플랫폼 및 발사대 | ||
다른 지역이나 세그먼트가 필요하신가요?
지금 사용자 정의
보고서에서 답변 한 주요 질문
싱가포르 항공우주 및 방위 산업 시장의 현재 규모는 어느 정도입니까?
10.32년 시장 규모는 2026억 17.41천만 달러로 평가되었으며, 2031년까지는 XNUMX억 XNUMX천만 달러에 이를 것으로 예상됩니다.
현재 시장에서 가장 큰 점유율을 차지하는 부문은 어디입니까?
유지보수, 수리 및 점검(MRO) 서비스가 62.03년 매출의 2025%를 차지하며 가장 큰 비중을 차지합니다.
시장의 강력한 성장 전망을 뒷받침하는 요인은 무엇입니까?
세 가지 주요 동인은 국방 예산 증가, 글로벌 MRO 수요의 완전한 회복, 그리고 관대한 "제조 2030" R&D 인센티브입니다.
어떤 플랫폼 유형이 가장 빠르게 성장하고 있나요?
무인 항공기(UAV)는 가장 빠르게 확장되는 플랫폼으로, 15.12년까지 연평균 성장률 2031%를 기록할 것으로 예상됩니다.
롤스로이스의 팬 블레이드 통합은 싱가포르의 더 넓은 생태계에 어떤 경쟁 우위를 제공합니까?
롤스로이스 plc는 첨단 복합재 전문 지식을 대량으로 확보하여 1급 자재 공급업체를 유치하고 인접한 MRO 매장에 독점적인 수리 기술에 대한 우선적 접근 권한을 제공합니다.
미국-중국 간 항공 전자 및 반도체 수출 통제 조치의 변화에 국내 통합업체는 얼마나 노출되어 있습니까?
고급 미션 컴퓨터의 리드타임은 길어질 수 있지만, 미국의 칩 장비 제조업체가 싱가포르로 병행 이전하면서 대체 소싱 채널이 생겨 타격이 완화되고 있습니다.


