

우주 추진 시장 규모 및 점유율
시장 개관
| 학습 기간 | 2020 - 2031 |
|---|---|
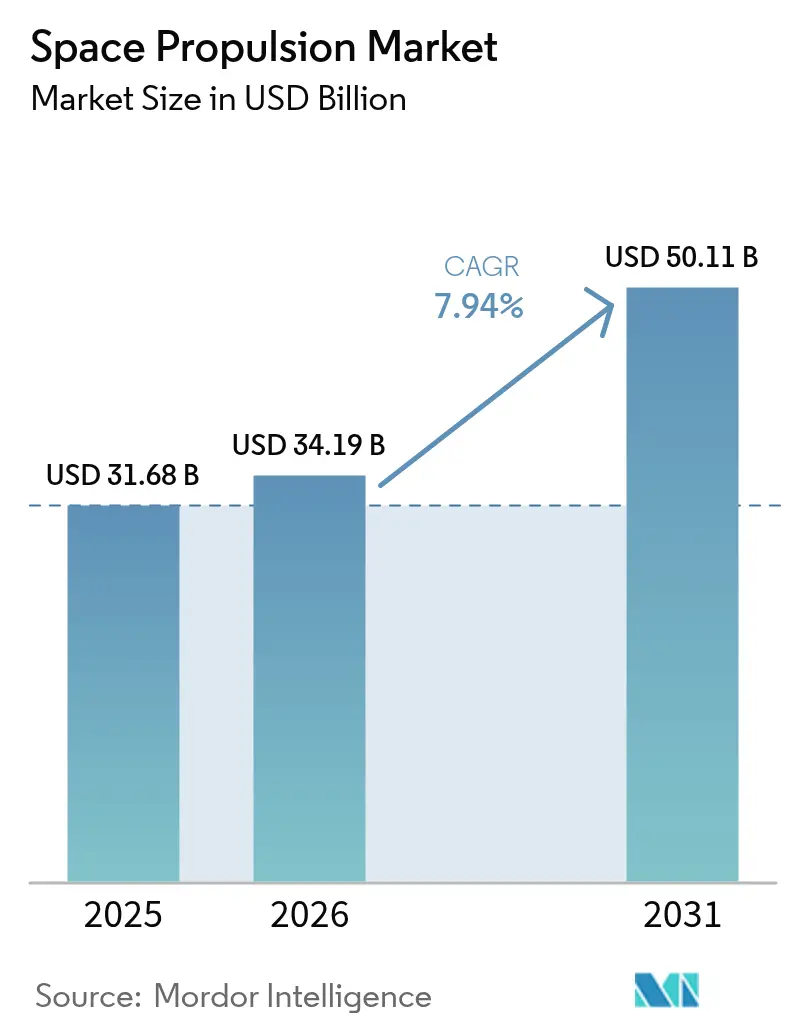
| 시장 규모(2026년) | USD 34.19 십억 |
| 시장 규모(2031년) | USD 50.11 십억 |
| 성장률(2026년~2031년) | 7.94 % CAGR |
| 가장 빠르게 성장하는 시장 | 아시아 태평양 |
| 가장 큰 시장 | 북아메리카 |
| 시장 집중 | 중급 |
주요 선수 *면책조항: 주요 플레이어는 특별한 순서 없이 정렬되었습니다. 이미지 © Mordor Intelligence. 재사용 시 CC BY 4.0에 따라 저작자 표시가 필요합니다. | |
Mordor Intelligence의 우주 추진 시장 분석
2026년 우주 추진 시장 규모는 341억 9천만 달러로 추산되며, 2025년 316억 8천만 달러에서 성장하여 2031년에는 501억 1천만 달러에 이를 것으로 전망됩니다. 2026년부터 2031년까지 연평균 7.94%의 성장률을 보일 것으로 예상됩니다. 이러한 성장은 세 가지 요인에 기인합니다. (1) 수백 개의 추진 시스템을 주문하는 대규모 국가 위성군 구축 프로그램, (2) 저궤도 너머 유인 우주 임무 수행을 위한 민간 부문의 경쟁, (3) 재사용 가능한 로켓으로 인한 발사 비용의 급격한 절감입니다. 대형 발사체, 심우주 탐사선, 소형 위성군, 그리고 새롭게 부상하는 우주 예인선과 같은 물류 분야에서 수요가 발생하고 있으며, 이는 화학 엔진, 전기 엔진, 그리고 실험용 핵 엔진에 대한 지속적인 자본 투자를 촉진하고 있습니다. 현재 기술 조달 주기는 표준화된 모듈의 대량 주문, 단축된 통합 일정, 그리고 수명 주기 연료 효율성을 중시하며, 이러한 모든 요소는 신뢰성을 희생하지 않고 생산 규모를 확장할 수 있는 공급업체에게 유리하게 작용합니다. 수출 통제 강화, 제논 부족, 그리고 아직 미성숙한 재급유 인프라는 단기적인 성장을 둔화시키지만, 핵열 추진 실증기와 현지 추진제 생산의 진전은 우주 추진 시장의 장기적인 전망을 긍정적으로 유지시켜 줍니다.
주요 보고서 요약
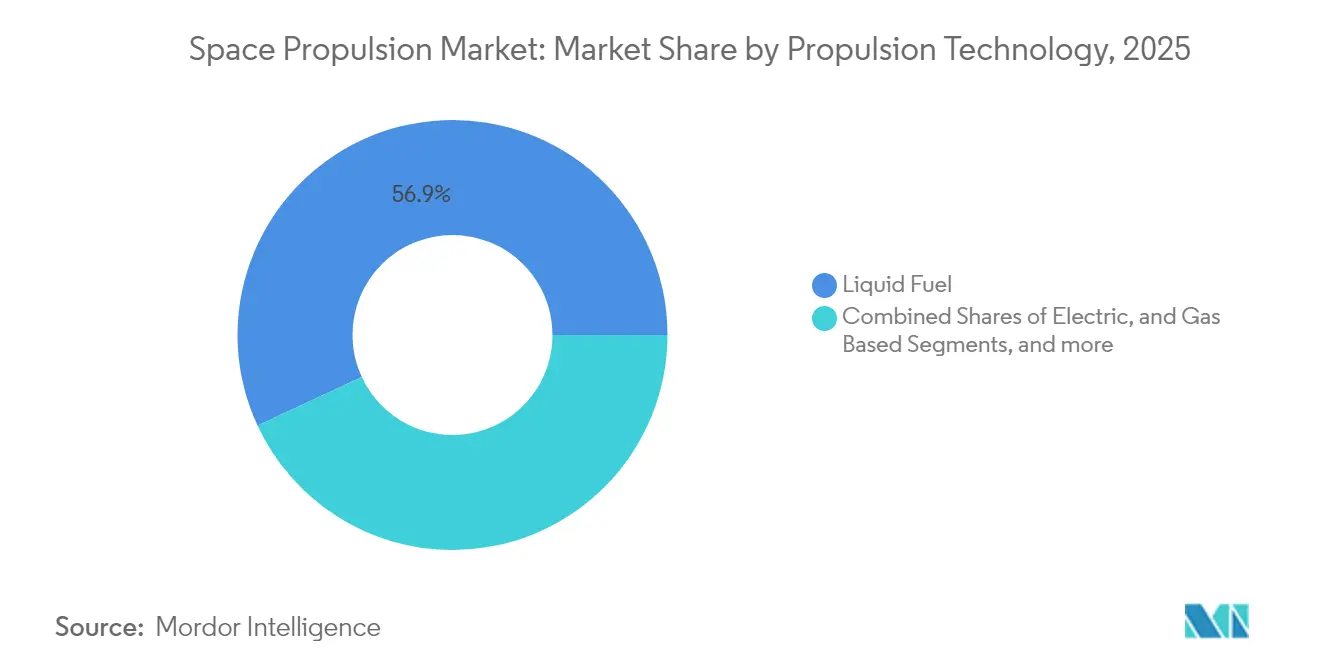
- 추진 기술별로 보면, 액체 연료 엔진은 2025년 우주 추진 시장 점유율의 56.92%를 차지했고, 전기 추진은 2031년까지 10.13%의 CAGR을 기록할 것으로 예상됩니다.
- 구성 요소별로 보면, 추진기는 2025년에 우주 추진 시장 규모의 47.31%를 차지했고, 전력 처리 장치는 2031년까지 8.51%의 CAGR로 확장될 것으로 예상됩니다.
- 플랫폼별로 보면, 위성은 2025년 수익의 57.76%를 차지했고, 우주 견인선은 2031년까지 9.09%의 CAGR로 가장 빠르게 성장하는 범주를 나타냅니다.
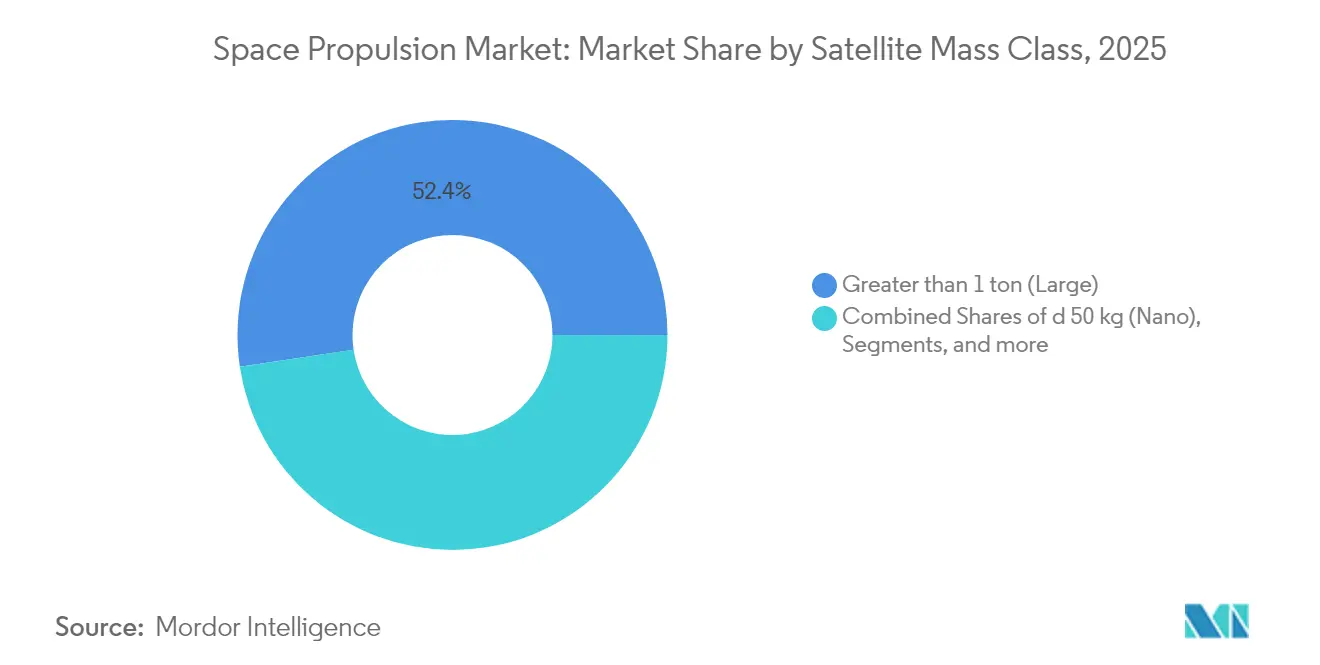
- 위성 질량 등급별로 보면, 대형 위성(1톤 이상)이 2025년 우주 추진 시장 규모의 52.35%를 차지한 반면, 나노 위성(50kg 이하)은 9.60% CAGR로 성장하고 있습니다.
- 지역별로 보면, 북미는 2025년 우주 추진 시장 점유율의 42.12%를 차지했고, 아시아 태평양 지역은 2031년까지 8.98%의 가장 높은 지역 CAGR을 기록했습니다.
참고: 본 보고서의 시장 규모 및 예측 수치는 Mordor Intelligence의 독자적인 추정 프레임워크를 사용하여 생성되었으며, 2026년 1월 기준 최신 데이터 및 분석 정보를 반영하여 업데이트되었습니다.
글로벌 우주 추진 시장 동향 및 통찰력
운전자 영향 분석
| 운전기사 | (~) CAGR 예측에 미치는 영향 | 지리적 관련성 | 영향 타임라인 |
|---|---|---|---|
| 정부의 대규모 별자리 자금 급증 | 1.8% | 북미와 유럽, 글로벌 스필오버 | 중기(2~4년) |
| 상업용 유인 임무 경쟁(달/화성) | 1.5% | 북미와 유럽, 아시아 태평양 지역 구축 | 장기 (≥ 4년) |
| 재사용 가능한 차량의 발사 비용 감소 | 1.2% | 글로벌 | 단기 (≤ 2년) |
| DARPA와 ESA 핵열 시연기 | 0.9% | 북미와 유럽 | 장기 (≥ 4년) |
| 궤도 파편 제거 명령 | 0.7% | 글로벌, 유럽에서 조기 도입 | 중기(2~4년) |
| 현장 추진제 생산 R&D | 0.6% | 북미 핵심, 아시아 태평양 확장 | 장기 (≥ 4년) |
| 출처: 모르도르 정보 | |||
정부 대규모 별자리 자금 급증
메가 컨스텔레이션 예산은 맞춤형 위성 단일 주문에서 반복 가능한 배치 주문으로 전환함으로써 조달 방식을 재편하고 있습니다. 유럽 연합은 IRIS² 보안 통신 네트워크에 27억 8천만 달러를 배정했고, 일본 우주전략기금은 2030년까지 국내 역량 개발을 위해 1조 엔(6.7억 달러)을 할당했습니다. [1] Space News Staff, “Japan Space Strategy Fund Allocation,” Space News, spacenews.com 영국은 추진 시스템 연구 개발 및 공장 시설 개선에 18억 4천만 파운드를 투입했습니다. [2] UK Government, “National Space Strategy,” GOV.UK, gov.uk 그 결과, 주요 계약업체들은 자동화 생산 라인, 모듈식 추진기 인터페이스, 디지털 트윈 등을 도입하여 우주 추진 시장 전반에 걸쳐 단위 비용을 절감하고 있습니다. 이러한 표준화는 상업 운영자들이 컨스텔레이션 주기 요구 사항에 맞는 기성품 엔진을 채택하도록 장려합니다.
상업용 유인 우주 탐사 경쟁(달/화성)
NASA의 아르테미스 프로그램은 2030년까지 930억 달러의 예산이 투입되었으며, 무인 우주선에 필요한 것보다 더 높은 수준의 유인 우주선 탑승 적합성 인증을 갖춘 추진 시스템을 요구합니다. SpaceX의 메탄-산소 스타십은 행성 간 이동을 위한 고추력 엔진의 유효성을 검증하는 통합 비행 시험을 계속 진행하고 있습니다. [3] SpaceX Communications, “Falcon Heavy Performance Data,” SpaceX, spacex.com. 유럽우주국( ESA)의 195억 5천만 달러 규모의 Explore 2040 계획은 달 화물 및 유인 우주선에 자금을 배정하고 있습니다. [4] European Space Agency, “Explore 2040 Strategy,” ESA, esa.int. 블루 오리진과 로켓랩은 대구경 발사체 개발을 통해 경쟁 압력을 가중시키고 있으며, 이는 심우주 추진 시스템의 신뢰성이 높은 가격을 요구할 것임을 시사합니다. 결과적으로 우주 추진 시장에서는 중복 엔진 구조, 고급 오류 감지 소프트웨어, 장기간 시험 캠페인에 대한 수요가 증가하고 있습니다.
재사용 가능한 차량의 발사 비용 감소
재사용 가능한 부스터 덕분에 2020년 이후 발사 비용이 거의 70%나 절감되었습니다. 2024년 저궤도(LEO) 발사에 사용되는 팰컨 헤비(Falcon Heavy)는 kg당 1,400달러에 머물렀습니다. 비용 절감 덕분에 위성 제작사들은 탑재량 증가와 이전에는 경제성이 없다고 여겨졌던 고성능 추진기를 장착할 수 있게 되었습니다. 아리안그룹(ArianeGroup)의 마이아스페이스(MaiaSpace)는 2027년까지 이와 유사한 효율을 목표로 재사용 가능한 로켓 개발 경쟁을 가속화하고 있습니다. 더 큰 규모의 예산은 더 큰 추진제 탱크, 듀얼 모드 추진 스택, 그리고 연소 시간이 더 긴 전기 추진기로 이어집니다. 이러한 경쟁 심화는 표준화된 추진-버스 인터페이스 조달을 강화하여 궤도 진입 시간을 단축하고, 우주 추진 시장이 단일 임무 우주선에서 빠르게 갱신 가능한 위성군으로 전환되는 것을 더욱 공고히 합니다.
DARPA 및 ESA 핵열 시연기
2024년 4억 9,900만 달러의 지원을 받는 DARPA의 DRACO 프로그램은 2027년 핵열 비행 시험을 추진하고 있습니다. 유럽우주국(ESA)은 보완 기술 성숙을 위해 1억 7,352만 달러의 예산을 책정했습니다. 핵열 엔진은 화학 시스템의 두 배에 달하는 추력과 전기 추진에 근접하는 비추력을 제공하여 45일간의 화성 화물 수송을 가능하게 합니다. 원자로 차폐, 고온 재료, 그리고 규제 준수는 기존 항공우주 대기업들에게 유리한 높은 진입 장벽을 형성합니다. 이러한 혁신은 경쟁 구도를 재편하고 2030년 이후 우주 추진 시장에 새로운 활력을 불어넣을 수 있습니다.
제약 영향 분석
| 제지 | (~) CAGR 예측에 미치는 영향 | 지리적 관련성 | 영향 타임라인 |
|---|---|---|---|
| 수출통제체제 강화(ITAR, MTCR) | -1.4 % | 전 세계적으로 국경 간 파트너십에 가장 큰 영향을 미침 | 단기 (≤ 2년) |
| 제한된 궤도상 연료 보급 인프라 | -1.1 % | 글로벌 | 중기(2~4년) |
| 지속적인 제논 공급 병목 현상 | -0.8 % | 글로벌, 전기 추진에 집중 | 단기 (≤ 2년) |
| NewSpace SPAC 투자자 철수 | -0.6 % | 북미, 유럽 | 단기 (≤ 2년) |
| 출처: 모르도르 정보 | |||
수출통제체제 강화(ITAR, MTCR)
미국 국무부는 2024년에 ITAR 정의를 확대하여 첨단 전기 추진기와 자율 유도 전자 장치를 포함하도록 함으로써 국경 간 추진 거래의 약 40%를 장악했습니다. 미사일 기술 통제 체제(MCR)도 마찬가지로 적용 범위를 소형 위성 엔진으로 확대했습니다. 유럽 공급업체들은 미국 자회사를 설립하거나 국내 공급망으로 전환하는 방식으로 대응하고 있으며, 아시아 운영사들은 인허가 지연을 피하기 위해 자국 엔진 프로그램에 자금을 지원하고 있습니다. 규정 준수 문서 작성으로 인해 일반적인 납품 일정에 최대 6개월이 소요되어, 위성 배치를 위한 생산 버퍼가 압축되고 있습니다. 이러한 장애물은 수요를 자국 공급업체로 집중시켜 글로벌 우주 추진 시장을 지역별 공급 블록으로 분산시키고 있습니다.
제한된 궤도상 연료 보급 인프라
NASA의 OSAM-1 임무 지연으로 첫 자율 연료 재장전 시연이 2026년 이후로 미뤄지면서, 운영사들은 임무 수행 시간을 보장하기 위해 추진제 적재량을 늘려야 하는 상황에 놓였습니다. 이러한 질량 제한은 탑재량에 제약을 가하고, 고성능이지만 연료 소모가 큰 추진기에 대한 관심을 꺾고 있습니다. Orbit Fab의 독자적인 "연료 저장소" 네트워크는 발전하고 있지만, 추진제 표준은 여전히 미정이며 파편화의 위험이 있습니다. 승인된 연료 공급 포트와 추진제 등급이 확보되지 않은 상황에서 위성 제작사들은 연료 재장전 가능한 엔진 투자를 꺼리고 있으며, 이는 우주 추진 시장의 단기 성장을 저해하고 있습니다.
세그먼트 분석
추진 기술로: 액체 연료 우세 지속
액체 엔진은 2025년 매출의 56.92%를 차지했습니다. 이는 고중량 추진제와 높은 추력 대 중량비가 여전히 필요한 중량 리프트 부스터와 고 델타 V 행성 탐사선에 대한 지속적인 수요로 인해 해당 연도의 주요 수익원이었기 때문입니다. 전기 엔진은 규모는 작지만, 위성 운영자들이 화학적 대안의 비추력 450초보다 3,000초 이상을 선호함에 따라 연평균 10.13% 성장할 것으로 예상됩니다. 하이브리드 가스 기반 시스템에 할당된 우주 추진 시장 규모는 비교적 정체되어 있으며, 자세 제어에 집중되어 있습니다. ThrustMe의 요오드 엔진은 2024년 궤도에 진입하여 제논 엔진 대비 40%의 비용 절감 효과를 보이며 대체 추진제의 선례를 만들었습니다. 전력 처리 장치(PPU)는 이제 200W CubeSat급에서 20kW GEO 버스급까지 확장 가능한 모듈형 랙에 탑재되어 플랫폼 통합업체가 여러 함대에서 공통 항공 전자 장비를 재사용할 수 있도록 지원합니다. 액체 및 전기 회선을 모두 사용하는 공급업체는 수요 변동에 대비하는 반면, 순수 전기 공급업체는 다년 프레임 계약을 체결하는 위성군을 공략합니다.
전기화는 발사 프로파일에 영향을 미칩니다. 일부 저궤도(LEO) 임무는 전기 궤도 상승 방식을 채택하여 추진제 질량 절감을 위해 초기 운용 능력을 희생합니다. 한편, 심우주 탐사선들은 고추력 화학 분사 연소와 수년간의 이온 탑재체 항해를 결합하여, 혼합 엔진 패키지를 조달 후보 목록에 올립니다. 이중 모드 방식은 적용 범위를 넓혀 우주 추진 시장이 단일 기술을 모든 임무에 적용하지 않고도 다양한 임무 아키텍처를 수용할 수 있도록 합니다.
참고: 보고서 구매 시 사용 가능한 모든 개별 세그먼트의 세그먼트 공유
구성 요소별: 추진기 선도 시장 통합
추진기는 2025년 부품 매출의 47.31%를 차지했는데, 이는 엔진이 모든 추진 스택 중 가장 높은 부가가치 요소이기 때문입니다. Busek에 따르면, 통합 열풍으로 기업들은 밸브, PPU, 제어 전자 장치를 단일 스키드로 통합하여 위성 조립 기간을 30% 단축하고 있습니다. 전기 엔진이 킬로와트급 위성군을 향해 출력 곡선을 따라 상승함에 따라 PPU는 연평균 8.51% 성장합니다. 첨단 복합재 탱크는 라이너 질량을 줄이고, 3D 프린팅 추진제 관리 장치는 정지궤도 유지를 위한 잔류 연료 소모량을 개선하여 전반적인 효율을 향상시킵니다.
추진제 공급 시스템은 원격 측정 데이터를 지상 AI에 전송하는 상태 센서를 통합하여 예측 정비를 가능하게 합니다. 노즐 혁신 기업들은 재사용 가능한 부스터에서 수천 번의 열 사이클을 견딜 수 있는 경사 합금을 활용합니다. 부품 간 융합으로 인해 이제 고객들은 전체 추진 모듈을 포괄하는 제안 요청서를 발행하여 전문가들이 파트너십이나 인수를 추진하게 됩니다. 우주 추진 시장은 인기 위성 버스에 적합한 드롭인 "추진 제품군"을 제공할 수 있는 공급업체에게 유리합니다.
위성 대량 클래스별: 대형 위성이 리더십 유지
대형 플랫폼(1톤 이상)은 2025년 매출의 52.35%를 차지했는데, 이는 GEO 통신과 고해상도 이미징이 여전히 충분한 전력 예산과 강력한 정지궤도 유지 예비력에 의존하기 때문입니다. 그러나 나노 위성은 운영사들이 단일 유닛 고장에도 서비스를 중단하지 않는 분산형 아키텍처를 선호함에 따라 연평균 9.60%의 성장률을 기록할 것으로 예상됩니다. Dawn Aerospace의 밀리뉴턴 추진기는 1U 크기의 공간에 탑재되어 3kg 정도의 작은 큐브샛(CubeSat)도 정밀하게 조준할 수 있습니다.
마이크로(51~500kg) 및 미니(501kg~1톤)급은 하이브리드 화학/전기 패키지를 채택하여 성능 격차를 해소합니다. 규제 폐기물 규정은 간소화된 인허가로 인해 200kg 미만의 대형급에 인센티브를 부여하여 나노소재의 활용을 더욱 촉진합니다. 그럼에도 불구하고, 고부가가치 방송, 광대역 및 기상 임무는 단기적으로 우주 추진 시장을 장악할 수 있는 수톤급 버스 주문을 계속하고 있습니다. 부품 공급업체들은 큐브용 밸브를 소형화하고 대형 우주선용 극저온 펌프를 확장함으로써 이러한 양극단을 모두 해결합니다.
참고: 보고서 구매 시 사용 가능한 모든 개별 세그먼트의 세그먼트 공유
플랫폼별: Space Tugs가 전문화된 성장을 주도합니다
위성은 2025년 매출의 57.76%를 차지했으며, 우주 예인선은 9.09%의 연평균 성장률(CAGR)로 가장 빠르게 성장하는 플랫폼으로 부상했습니다. 예인선은 라스트 마일 배송, 이송 궤도에 갇힌 위성 구조, 그리고 잔해 제거 작업을 수행합니다. 임펄스 스페이스는 2025년에 1억 5천만 달러를 투자하여 고속 연소와 경제적인 정지 상태를 유지할 수 있는 혼합 모드 엔진을 장착한 예인선의 양산을 시작했습니다.
발사체는 화학 엔진의 농도를 유지하지만, 메탄과 "친환경" 추진제는 신규 업체들에게 틈새 시장을 열어줍니다. 궤도 이동체는 예인선과는 달리, 여러 대의 소형 위성을 여러 대의 발사체에 분산 배치하여 위성 배치에 집중합니다. 심우주 탐사선은 수는 적지만, 맞춤형 전기 엔진이나 계획된 원자력 엔진을 장착합니다. 이러한 다각화로 인해 추진 시스템 공급업체는 다양한 플랫폼에 적합한 모듈식 인터페이스를 제공해야 하며, 이는 우주 추진 시장의 총 수익 창출 가능성을 확대합니다.
지리 분석
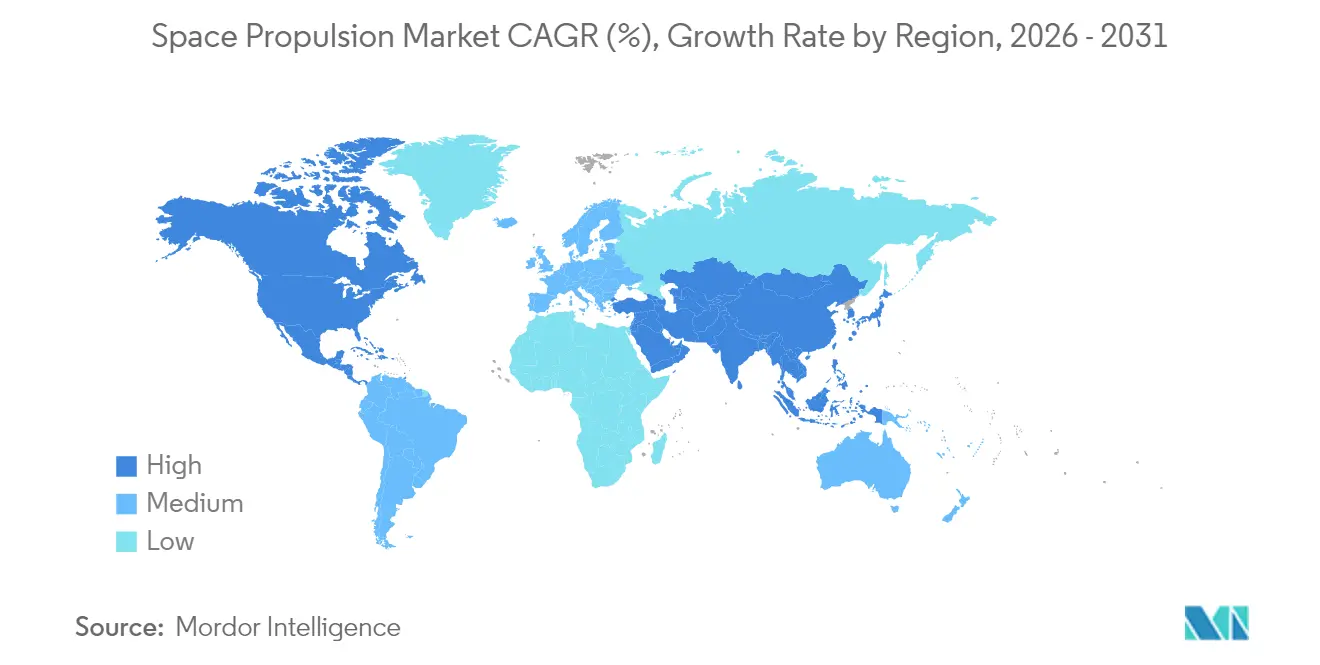
북미는 2025년 매출의 42.12%를 차지하며 선두를 달렸는데, 이는 NASA의 25억 달러 예산과 30억 달러를 초과하는 국방부 우주 지출에 힘입은 것입니다. 수출 통제 규정은 정부 주문을 국내 공급업체로 유도하여 기존 업체들에게 예측 가능한 수요 흐름을 제공합니다. 캐나다는 Telesat의 Lightspeed 위성군과 Artemis Gateway 참여를 통해 가중 성장에 기여하고 있습니다. 이 지역 생태계는 제조 인력, 테스트 인프라, 그리고 자본을 집적하여 우주 추진 시장에서 가장 큰 단일 지역 시장을 유지하고 있습니다.
아시아 태평양 지역은 연평균 성장률 8.98%로 가장 빠른 성장을 기록했습니다. 중국의 국가 주도 프로그램은 2024년에 13억 달러를 돌파했으며, 유인 달 탐사를 위한 메탄 엔진과 고추력 케롤록스 엔진 개발에 집중하고 있습니다. 인도는 2033년까지 44억 달러 규모의 우주 경제를 구축하고, ISRO와 민간 자본을 액체 및 전기 추진 연구 개발에 집중할 계획입니다. 일본은 6.4억 달러 규모의 기금을 통해 국내 추진기 생산 라인과 원자로 부품 시제품 개발을 지원하고 있습니다. 한국은 소형 위성 추진력 구축에 2억 달러를 투자하여 공급망을 분산시키고 국내 조달을 확대하는 지역 간 경쟁을 보여줍니다.
유럽은 ESA의 195억 5천만 달러 규모의 Explore 2040 예산과 프랑스, 독일, 영국의 국가 차원의 이니셔티브를 통해 전략적 자율성을 유지하고 있습니다. Safran과 ArianeGroup은 화학 및 하이브리드 엔진 프로그램을 주도하고 있으며, Exotrail과 ThrustMe는 전 세계 고객을 유치하는 전기 추진기 혁신을 추진하고 있습니다. 영국은 추진력 제조 확대를 위한 24억 2천만 달러 규모의 계획을 통해 스코틀랜드와 이스트 미들랜즈 지역의 시설을 지원하며, 이는 정부 지원 리쇼어링을 시사합니다. 유럽의 수출 통제는 미국과 동등한 수준으로 유지되고 있어 블록 내 협력을 장려하지만, 제3국 구매자에게는 장애물이 되어 우주 추진 시장의 글로벌 조달 패턴을 지역 허브로 미묘하게 유도하고 있습니다.
기타 국가 참여국인 브라질, 이란, 사우디아라비아, 아랍에미리트는 탐사 로켓부터 궤도 발사체까지 사업을 확장하며, 국가별 규제 체계에 맞춰 점진적으로 엔진 수요를 확대하고 있습니다. 지역화된 프로그램은 수입 하위 시스템으로 시작하는 경우가 많지만, 국산 추진기로 전환하면서 우주 추진 시장의 세계적 영향력을 점차 확대하고 있습니다.
경쟁 구도
혁신과 파트너십이 미래의 성공을 이끈다
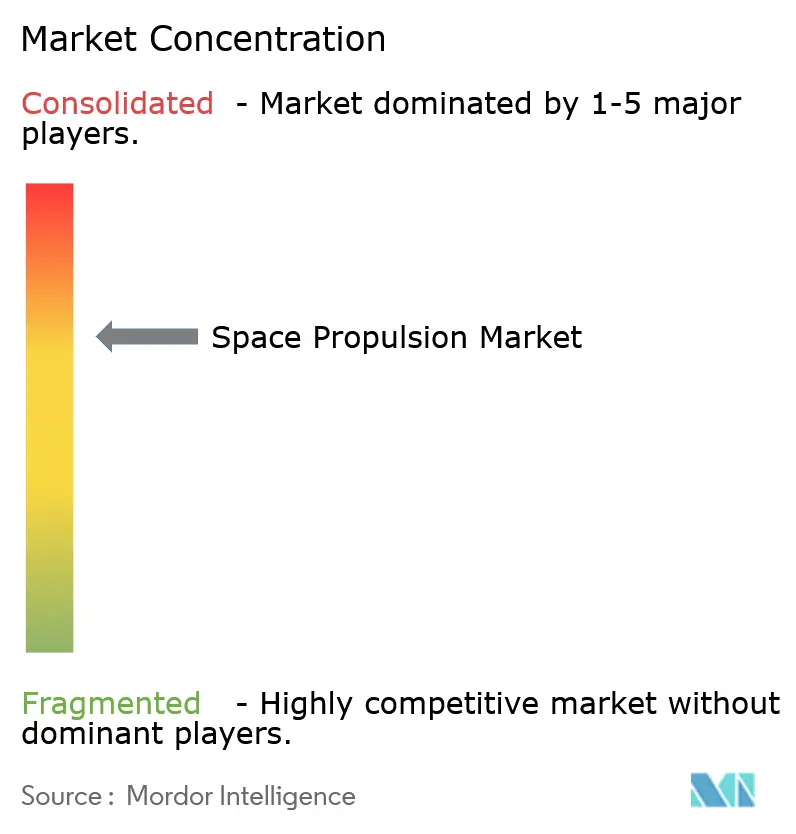
우주 추진 시장은 적당히 집중되어 있습니다. Aerojet Rocketdyne(L3Harris Technologies, Inc.), Space Exploration Technologies Corp., 그리고 Northrop Grumman은 풍부한 엔지니어링 경험과 인증된 생산 공정을 활용하여 발사 및 심우주 계약을 주도하고 있습니다. Rocket Lab, Exotrail, ThrustMe, 그리고 Busek은 NewSpace 사업자들에게 매력적인 가격대로 고속 생산 전기 추진기를 제공함으로써 상업용 위성군 점유율을 확대하고 있습니다. 홀 효과 및 대체 추진제 추진기에 대한 특허 출원은 2024년에 45% 증가하여 지적 재산권 창출의 물결을 입증했습니다.
수직 통합이 주요 전략 주제입니다. SpaceX는 엔진, 챔버, 터보 펌프, 제어 전자 장치를 한 지붕 아래에서 생산하여 부품 전문 업체의 마진을 압박하고 있습니다. 이에 따라 공급업체들은 4단계 사업(Phase Four)이 Redwire와 협력하여 추진 및 버스 제조를 통합하는 것처럼 협력하거나, 추진기와 PPU를 결합하는 합병을 추진합니다. 핵-열 관련 사업에는 특수 연료 제작 및 원자로 용기 전문 지식이 필요하기 때문에 방위 핵 포트폴리오를 갖춘 대기업이 유리합니다.
발사체 추진 시스템의 시장 진입 장벽은 여전히 높습니다. 그럼에도 불구하고, 전기 추진기 틈새시장은 큐브샛(CubeSat)과 OTV(무인항공기) 분야를 겨냥한 벤처 캐피털의 투자를 받는 신생 기업들을 양산하고 있습니다. ITAR(국제우주정거장법)과 같은 규제 필터는 미국의 방위 프로그램을 기존 업체에 유리하게 만드는 반면, 유럽의 주권 강화는 공급업체들을 고립시킵니다. 표준화된 연료 보급 인터페이스와 잔해 제거 추진 시스템에 대한 수요 증가는 기존 대기업이나 스타트업이 주도적인 위치를 차지하지 못하는 미개척 분야를 제시하며, 예측 기간 동안 경쟁 양상이 불투명하게 만듭니다.
우주 추진 산업의 선두주자
우주 탐사 기술 공사
아리안그룹 GmbH
블루 오리진 엔터프라이즈, LP
노스 롭 그루먼 코퍼레이션
Aerojet Rocketdyne(L3Harris Technologies, Inc.)
- *면책조항: 주요 플레이어는 특별한 순서 없이 정렬되었습니다.
최근 산업 발전
- 2025년 6월: 혼다 자동차 주식회사의 자회사인 혼다 연구개발 주식회사는 재사용 가능한 실험용 로켓의 발사 및 착륙 시험을 독자적으로 개발하여 수행했습니다. 로켓의 크기는 길이 6.3m, 지름 85cm이며, 건조 중량은 900kg, 습윤 중량은 1,312kg입니다.
- 2025년 6월: 데저트 웍스 프로펄션(DWP)은 투리온 스페이스 코퍼레이션의 TIE-20 이온 추진기를 위해 개발된 여러 프로토타입 방전 및 중화 음극의 초기 테스트를 완료했습니다.
- 2025년 6월: NASA는 L3Harris Technologies와 협력하여 RS-25 로켓 엔진의 첫 번째 고온 연소 시험을 수행했습니다. 이 엔진은 아르테미스 달 탐사 캠페인의 일환으로 스페이스 론치 시스템(SLS) 로켓의 다섯 번째 발사에 동력을 공급할 예정입니다.
글로벌 우주 추진 시장 보고서 범위
추진 기술은 전기, 가스 기반, 액체 연료로 구분됩니다. 지역은 아시아 태평양, 유럽, 북미로 구분됩니다.| 전기 |
| 가스 기반 |
| 액체 연료 |
| 추진기 |
| 추진제 공급 시스템 |
| 전력 처리 장치 |
| 탱크와 PMD |
| 노즐 |
| 50kg 이하(나노) |
| 51–500 kg (마이크로) |
| 501kg–1톤(미니) |
| 1톤 이상(대형) |
| 위성 |
| 차량 발사 |
| 궤도 이동체 |
| 심우주 탐사선 |
| 스페이스 터그 |
| 북아메리카 | United States |
| Canada | |
| 아시아 태평양 | Australia |
| China | |
| India | |
| Japan | |
| 대한민국 | |
| 뉴질랜드 | |
| Singapore | |
| 나머지 아시아 태평양 지역 | |
| 유럽 | France |
| 독일 | |
| 러시아 | |
| 영국 | |
| 유럽의 나머지 | |
| 세계의 나머지 | Brazil |
| 이란 | |
| Saudi Arabia | |
| United Arab Emirates | |
| 세계의 나머지 |
| 추진 기술로 | 전기 | |
| 가스 기반 | ||
| 액체 연료 | ||
| 구성 요소 별 | 추진기 | |
| 추진제 공급 시스템 | ||
| 전력 처리 장치 | ||
| 탱크와 PMD | ||
| 노즐 | ||
| 위성 대량 클래스별 | 50kg 이하(나노) | |
| 51–500 kg (마이크로) | ||
| 501kg–1톤(미니) | ||
| 1톤 이상(대형) | ||
| 플랫폼 별 | 위성 | |
| 차량 발사 | ||
| 궤도 이동체 | ||
| 심우주 탐사선 | ||
| 스페이스 터그 | ||
| 지리학 | 북아메리카 | United States |
| Canada | ||
| 아시아 태평양 | Australia | |
| China | ||
| India | ||
| Japan | ||
| 대한민국 | ||
| 뉴질랜드 | ||
| Singapore | ||
| 나머지 아시아 태평양 지역 | ||
| 유럽 | France | |
| 독일 | ||
| 러시아 | ||
| 영국 | ||
| 유럽의 나머지 | ||
| 세계의 나머지 | Brazil | |
| 이란 | ||
| Saudi Arabia | ||
| United Arab Emirates | ||
| 세계의 나머지 | ||
시장 정의
- 어플리케이션 - 위성의 다양한 용도나 목적은 통신, 지구관측, 우주관측, 항법 등으로 분류됩니다. 나열된 목적은 위성 운영자가 자체 보고한 목적입니다.
- 최종 사용자 - 위성의 주요 사용자 또는 최종 사용자는 민간(학술, 아마추어), 상업, 정부(기상, 과학 등), 군사로 설명됩니다. 위성은 상업용 및 군사용으로 다용도로 사용될 수 있습니다.
- 발사체 MTOW - 발사체 MTOW(최대 이륙 중량)는 탑재체, 장비, 연료의 무게를 포함하여 이륙 시 발사체의 최대 중량을 의미한다.
- 궤도 클래스 - 위성 궤도는 크게 GEO, LEO, MEO의 세 가지 등급으로 나뉩니다. 타원 궤도 위성은 원지점과 근지점이 서로 크게 다르며, 이심률이 0.14 이상인 위성 궤도를 타원형으로 분류합니다.
- 추진기술 - 이 부문에서는 다양한 유형의 위성 추진 시스템이 전기, 액체 연료 및 가스 기반 추진 시스템으로 분류되었습니다.
- 위성 질량 - 이 부문에서는 다양한 유형의 위성 추진 시스템이 전기, 액체 연료 및 가스 기반 추진 시스템으로 분류되었습니다.
- 위성 하위 시스템 - 추진제, 버스, 태양광 패널, 기타 위성 하드웨어를 포함하는 모든 구성 요소 및 하위 시스템이 이 세그먼트에 포함됩니다.
| 키워드 | 정의 |
|---|---|
| 태도 제어 | 지구와 태양을 기준으로 한 위성의 방향입니다. |
| 인텔샛 | 국제전기통신위성기구(International Telecommunications Satellite Organization)는 국제 전송을 위한 위성 네트워크를 운영합니다. |
| 정지 지구 궤도(GEO) | 지구가 적도 위 35,786km(22,282마일)를 공전하는 정지궤도 위성은 지구가 축을 중심으로 회전하는 것과 동일한 방향 및 속도로 회전하므로 하늘에 고정된 것처럼 보입니다. |
| 저궤도 (LEO) | 저궤도 위성은 지구 위 160~2000km에서 궤도를 돌며 전체 궤도를 도는 데 약 1.5시간이 걸리고 지구 표면의 일부만 덮습니다. |
| 중간 지구 궤도 (MEO) | MEO 위성은 LEO 위성 위와 GEO 위성 아래에 위치하며 일반적으로 북극과 남극 위의 타원 궤도 또는 적도 궤도를 따라 이동합니다. |
| VSAT(Very Small Aperture Terminal) | 초소형 조리개 단자는 일반적으로 직경이 3m 미만인 안테나입니다. |
| 큐브위성 | CubeSat은 10cm 큐브로 구성된 폼 팩터를 기반으로 하는 소형 위성 클래스입니다. CubeSats의 무게는 단위당 2kg을 넘지 않으며 일반적으로 건축 및 전자 장치에 시중에서 판매되는 구성 요소를 사용합니다. |
| 소형 위성 발사체(SSLV) | 소형위성발사체(SSLV)는 XNUMX개의 고체추진단과 액체추진 기반의 속도조정모듈(VTM)을 단말단으로 구성한 XNUMX단 발사체이다. |
| 스페이스 마이닝 | 소행성 채굴은 지구 근처 물체를 포함하여 소행성과 기타 소행성에서 물질을 추출하는 가설입니다. |
| 나노 위성 | 나노위성은 무게가 10kg 미만인 모든 위성으로 느슨하게 정의됩니다. |
| 자동 식별 시스템(AIS) | 자동식별시스템(AIS)은 주변의 다른 선박, AIS 기지국, 위성과 전자 데이터를 교환하여 선박을 식별하고 위치를 찾는 데 사용되는 자동 추적 시스템입니다. S-AIS(위성 AIS)는 AIS 서명을 탐지하기 위해 위성을 사용하는 경우를 설명하는 데 사용되는 용어입니다. |
| 재사용 가능한 발사체(RLV) | 재사용 가능한 발사체(RLV)는 실질적으로 온전하게 지구로 돌아가도록 설계되어 XNUMX회 이상 발사될 수 있거나 향후 발사 작업에 사용하기 위해 발사 운영자가 회수할 수 있는 차량 단계를 포함하는 발사체를 의미합니다. 비슷한 발사체. |
| 최고점 | 지구 표면에서 가장 멀리 있는 타원형 위성 궤도의 지점입니다. 지구 주위의 원형 궤도를 유지하는 지구 동기 위성은 먼저 22,237마일의 원지점을 갖는 고도의 타원형 궤도로 발사됩니다. |
연구 방법론
Mordor Intelligence는 모든 보고서에서 XNUMX단계 방법론을 따릅니다.
- 1단계: 주요 변수 식별: 강력한 예측 방법론을 구축하기 위해 1단계에서 식별된 변수와 요인을 사용 가능한 과거 시장 수치와 비교하여 테스트합니다. 반복적인 과정을 통해 시장 예측에 필요한 변수를 설정하고 이를 기반으로 모델을 구축한다.
- 2단계: 시장 모델 구축: 과거 및 예측 연도에 대한 시장 규모 추정은 수익 및 수량 기준으로 제공되었습니다. 판매량을 판매량으로 변환하는 경우 평균 판매 가격(ASP)은 각 국가의 예측 기간 동안 일정하게 유지되며 인플레이션은 가격 책정의 일부가 아닙니다.
- 3단계: 확인 및 마무리: 이 중요한 단계에서 모든 시장 수치, 변수 및 분석가 호출은 연구 대상 시장의 주요 연구 전문가로 구성된 광범위한 네트워크를 통해 검증됩니다. 응답자는 연구 대상 시장의 전체론적 그림을 생성하기 위해 수준과 기능에 따라 선택됩니다.
- 4단계: 연구 산출물: 신디케이트 보고서, 맞춤형 컨설팅 할당, 데이터베이스 및 구독 플랫폼.




