

텍사스 화물 및 물류 시장 규모 및 점유율
시장 개관
| 학습 기간 | 2020 - 2031 |
|---|---|
| 산정기준연도 | 2025 |
| 예측 데이터 기간 | 2026 - 2031 |
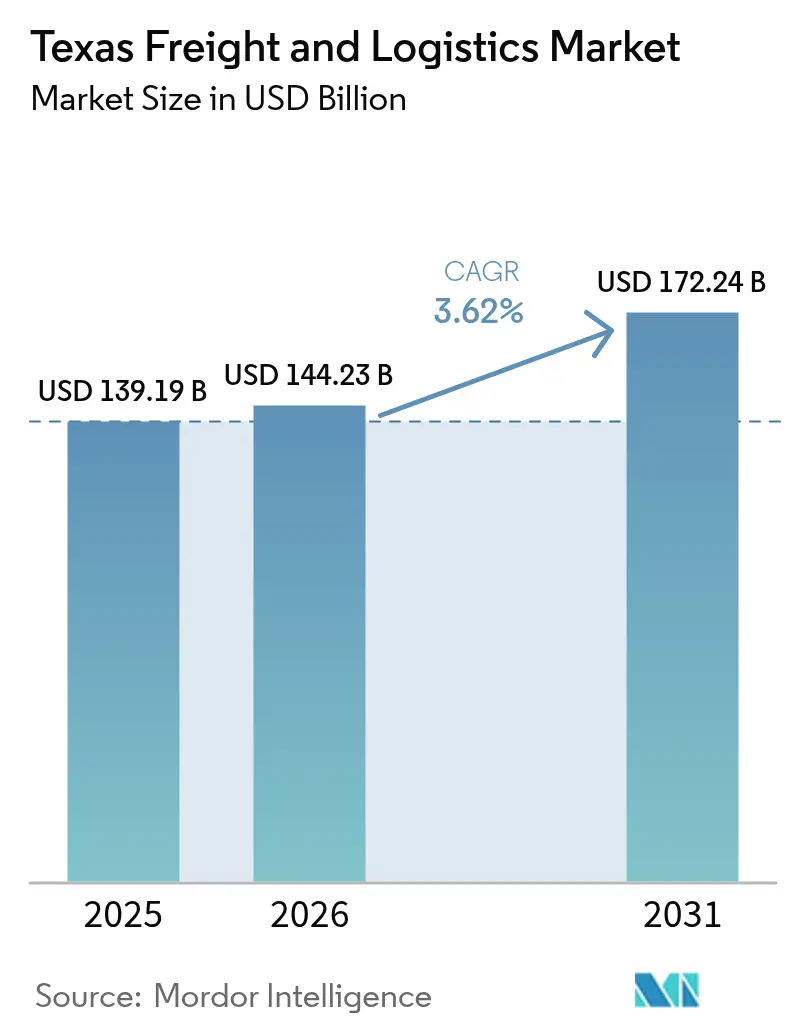
| 시장 규모(2026년) | USD 144.23 십억 |
| 시장 규모(2031년) | USD 172.24 십억 |
| 성장률(2026년~2031년) | 3.62 % CAGR |
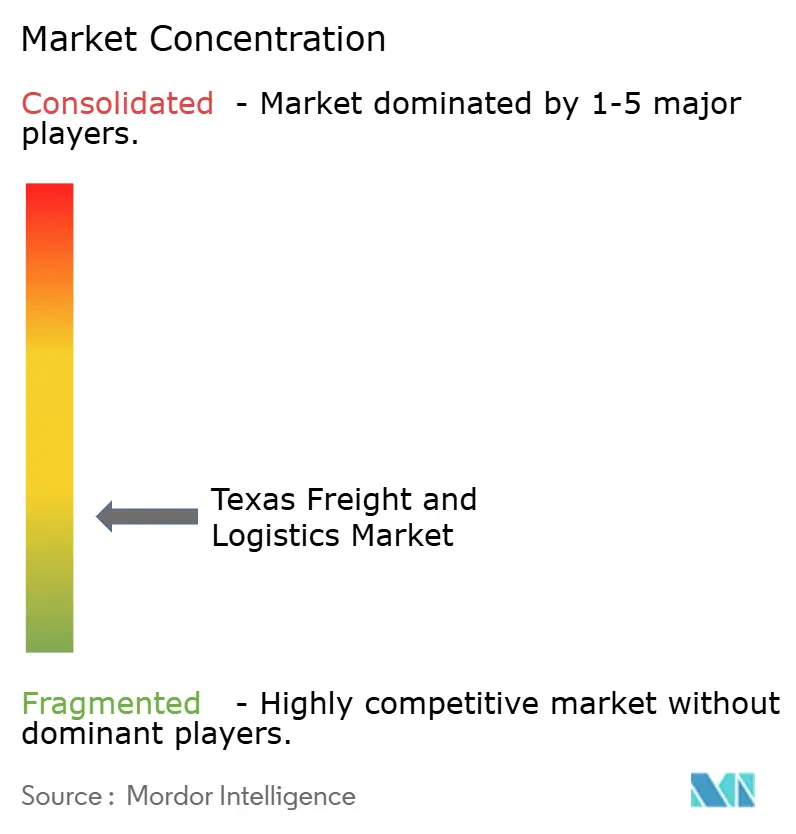
| 시장 집중 | 높음 |
주요 선수 *면책조항: 주요 플레이어는 특별한 순서 없이 정렬되었습니다. 이미지 © Mordor Intelligence. 재사용 시 CC BY 4.0에 따라 저작자 표시가 필요합니다. | |
Mordor Intelligence의 텍사스 화물 및 물류 시장 분석
텍사스 화물 및 물류 시장 규모는 2025년 1,391억 9천만 달러였으며, 2026년 1,442억 3천만 달러에서 2031년 1,722억 4천만 달러로 성장할 것으로 예상되며, 예측 기간(2026~2031년) 동안 연평균 성장률(CAGR)은 3.62%입니다.
시장의 꾸준한 성장은 멕시코로 향하는 미국의 주요 관문으로서 텍사스의 역할에 기인합니다. 멕시코에서는 국경 간 무역이 급증하는 반면, 니어쇼링(Nearshoring) 활동은 가속화되고 있습니다. 반도체 제조 대형 프로젝트, 재생에너지 증설, 그리고 광범위한 전자상거래 물류 네트워크는 도로, 철도, 항공, 해상, 파이프라인 자산 전반에 걸친 화물 흐름을 증폭시켜 개별 부문의 변동에도 불구하고 수요를 안정적으로 유지합니다. 텍사스 화물 및 물류 시장은 CHIPS 법과 인플레이션 감축법에 따른 정부 인센티브의 혜택을 받고 있으며, 이는 대형 화물 운송을 지원하는 대형 운송업체의 장기적인 프로젝트 가시성을 높여줍니다. 20개의 전국 및 지역 업체가 온도 조절 창고부터 AI 기반 국경 간 중개까지 다양한 틈새 수요를 충족하고 있어 경쟁 강도는 여전히 완만합니다. 구조적 역풍(주로 I-35 및 I-10 도로의 트럭 주차 공간 부족, 휴스턴과 댈러스-포트워스의 연계 철도 혼잡 지점, 허리케인으로 인한 걸프 해안 교통 중단)으로 인해 성장이 둔화되었지만, 더 넓은 확장 궤적은 탈선되지 않았습니다.
주요 보고서 요약
- 물류 기능별로 보면, 화물 운송이 2025년에 61.85%의 매출 점유율을 기록하며 선두를 달렸고, 화물 운송은 2031년까지 3.87%의 CAGR로 확대될 것으로 예상됩니다.
- 화물 운송 수단별로 보면, 도로는 2025년 텍사스 화물 및 물류 시장 점유율의 65.60%를 차지했고, 항공 화물은 가장 빠른 4.02% CAGR 전망을 보였습니다.
- CEP 목적지별로 보면, 국내 운송은 2025년 텍사스 화물 및 물류 시장 규모에서 87.12%의 점유율을 차지했으며, 국제 CEP는 2031년까지 4.16%의 CAGR로 성장할 것으로 예상됩니다.
- 온도 조절 창고를 통해 비온도 시설이 2025년 텍사스 화물 및 물류 시장 규모의 73.55%를 차지한 반면, 온도 조절 공간은 2031년까지 4.05%의 CAGR로 성장할 것으로 예상됩니다.
- 화물 운송 수단별로 보면, 항공 서비스는 2025년에 부문 매출의 42.62%를 차지했으며 2031년까지 4.09%의 CAGR을 기록할 것으로 예상됩니다.
- 최종 사용자 기준으로 보면 도매 및 소매업은 2025년 텍사스 화물 및 물류 시장 점유율의 27.10%를 차지했으며 4.32% CAGR로 가장 빠르게 성장하고 있습니다.
참고: 본 보고서의 시장 규모 및 예측 수치는 Mordor Intelligence의 독자적인 추정 프레임워크를 사용하여 생성되었으며, 2026년 1월 기준 최신 데이터 및 분석 정보를 반영하여 업데이트되었습니다.
텍사스 화물 및 물류 시장 동향 및 통찰력
드라이버 영향 분석
| 운전기사 | (~) CAGR 예측에 미치는 영향 | 지리적 관련성 | 영향 타임라인 |
|---|---|---|---|
| 전자상거래 풀필먼트 붐 | 0.8% | 댈러스-포트워스, 휴스턴, 오스틴 대도시권 | 중기(2~4년) |
| 멕시코에서의 니어쇼어링 흐름 | 0.9% | 남부 텍사스 국경 지역, I-35 회랑 | 단기 (≤ 2년) |
| 에너지 전환 대형화물 | 0.6% | 걸프 코스트 석유화학 회랑, 동텍사스 | 장기 (≥ 4년) |
| 연결 화물 복도 기술 조종사 | 0.4% | 댈러스-휴스턴-샌안토니오 삼각 지대 | 중기(2~4년) |
| 신속한 창고 자동화 | 0.5% | 주 전역의 주요 도시 유통 센터 | 단기 (≤ 2년) |
| 연방 CHIPS/IRA 반도체 보조금 | 0.7% | 오스틴-샌안토니오 회랑 | 장기 (≥ 4년) |
| 출처: 모르도르 정보 | |||
전자상거래 풀필먼트 붐, 유통 환경 재편
아마존의 대형 소포 배송 서비스 확대는 전자상거래 성장을 주도하는 부피가 큰 상품 처리에 대한 결정적인 변화를 의미합니다. [1] Karen Hao, “Amazon Expands Large-Package Delivery Network,” Reuters, reuters.com . 텍사스 유통 센터들은 가구, 가전제품, 주택 개량 용품을 더욱 효율적으로 처리하기 위해 하역 공간을 재구성하고 자동 분류 시스템을 도입하고 있습니다. 온라인 식품 주문 증가에 따라 냉장 창고 운영업체들은 식료품의 신속한 배송을 위해 시설을 개조하고 있습니다. 로봇 공급업체들은 AI 기반 재고 관리 시스템이 수동 피킹을 대체할 때 두 자릿수 처리량 증가를 보고하며, 주요 지역인 댈러스-포트워스와 휴스턴 지역의 재고 회전율을 높이고 있습니다. 이러한 생산성 향상은 배송 시간 단축과 인건비 절감을 통해 텍사스 화물 및 물류 시장의 경쟁력을 강화합니다.
멕시코에서 국경을 넘는 트럭 운송량 증가로 인한 니어쇼어링 흐름
멕시코가 미국의 최대 무역 파트너로 중국을 제치고 부상하면서 라레도, 파르, 엘파소의 트럭 통행량이 급증했습니다. [2] David Luhnow, “Mexico Becomes America's Top Trade Partner,” Wall Street Journal, wsj.com . 자동차 및 전자 부품은 이제 I-35 고속도로를 통해 대량으로 운송되어 기존 휴게소와 교량의 수용 능력에 부담을 주고 있습니다. 운송 시간을 단축하기 위해 중개업체들은 예측 분석을 활용하여 통관 데이터를 사전 처리하고 비수기에 물류 거점을 마련합니다. 이중 언어 구사 능력을 갖춘 배차팀과 C-TPAT 인증을 보유한 운송업체는 인근 지역 제조업체와의 장기 계약 수주 경쟁에서 우위를 점합니다. 이러한 변화는 탄력적인 지역 네트워크를 구축하고자 하는 전국적인 공급망 관리자들에게 텍사스 화물 및 물류 시장의 전략적 중요성을 더욱 높이고 있습니다.
에너지 전환 투자로 대형 화물 급증
엑손모빌, 옥시덴탈을 비롯한 주요 기업들은 멕시코만 연안을 따라 블루 수소, 탄소 포집, 풍력 발전 프로젝트에 수십억 달러를 투자하고 있으며, 각 프로젝트에는 수백 톤에 달하는 모듈이 필요합니다. [3] Jennifer A. Dlouhy, “ExxonMobil Plans USD 20 Billion Low-Carbon Investment,” Bloomberg, bloomberg.com . 중량물 운송 전문 업체들은 경로 조사, 교량 엔지니어링 승인, 야간 이동 호송 등 시골 고속도로 관련 업무에 대한 높은 운임을 확보하고 있습니다. 파이프라인 및 압축기 스테이션 건설이 동시에 진행되면서 특수 트레일러와 장비 설치팀에 대한 꾸준한 수요가 발생하고 있습니다. 주 정부 기관의 허가 개혁으로 프로젝트 기간이 단축됨에 따라 화주들은 규정 준수 실적이 입증된 운송업체와 다년간의 운송 계약을 체결하고 있습니다. 따라서 텍사스 화물 및 물류 시장은 전반적인 경기 변동과 무관한 특화된 대형 화물 수익원을 누리고 있습니다.
커넥티드 화물 회랑 기술 시범 사업으로 자산 회전율 개선
TxDOT의 연결 및 자동화 교통(Connected and Automated Transportation) 이니셔티브는 댈러스-휴스턴-샌안토니오 삼각지대에 도로변 센서와 차량-인프라 통신 시스템을 구축합니다. [4] 텍사스 교통부, "연결 및 자동화 교통 연구", txdot.gov . 실시간 경로 업데이트는 트럭 운송 차량의 피크 시간대 지연을 줄여주고, 예측 정비 알림은 계획되지 않은 가동 중지 시간을 줄여줍니다. 초기 현장 데이터에 따르면 시범 구간에서 평균 속도가 향상되어 운송업체는 장거리 트랙터를 사용하여 주당 추가 운행을 할 수 있게 되었습니다. 화주들은 이러한 신뢰성에 대한 보상으로 물량 약정을 제공하며, 이는 텍사스 화물 및 물류 시장에서 디지털 기술을 활용하는 운송업체의 경쟁력을 강화합니다.
제약 영향 분석
| 제지 | (~) CAGR 예측에 미치는 영향 | 지리적 관련성 | 영향 타임라인 |
|---|---|---|---|
| 심각한 트럭 주차 부족 | -0.6 % | I-35 라레도-댈러스; I-10 엘파소-휴스턴 | 단기 (≤ 2년) |
| 철도 용량 부족 지점 | -0.4 % | 휴스턴 선박 통로; 댈러스-포트워스 | 중기(2~4년) |
| 걸프 해안 극심한 기상 혼란 | -0.5 % | 휴스턴 메트로, 걸프 석유화학 회랑 | 장기 (≥ 4년) |
| 운전자 및 창고 인력 부족 | -0.3 % | 농촌 지역과 소규모 도시 | 중기(2~4년) |
| 출처: 모르도르 정보 | |||
I-35 및 I-10 회랑을 따라 심각한 트럭 주차 공간 부족
라레도-댈러스 구간의 트럭 정류장은 저녁 시간대에 설계 용량의 100%를 초과하여 운영되어 운전자들이 고속도로 갓길에 정차해야 합니다. 합법적인 주차 공간을 확보하는 데 소요되는 시간 손실은 생산성을 저하시키고 주차료를 증가시킵니다. 팬데믹 이후 변경되지 않은 운행 시간 제한은 안전한 주차 공간이 부족한 상황에서 운영상의 어려움을 가중시킵니다. 새로운 휴게소 건설을 위한 주 정부 보조금은 아직 수년이나 더 소요될 것으로 예상되어, 운송업체는 일정에 더 많은 시간 여유를 두어야 합니다. 이러한 비효율성은 텍사스 화물 및 물류 시장의 연평균 성장률을 저해합니다.
걸프 해안 극심한 기상 변화로 인한 보험 및 경로 변경 비용 증가
2024년 허리케인 베릴은 휴스턴 선박 항로를 4일간 폐쇄하고 걸프 지역 절반에 서비스를 제공하는 물류 센터의 전력 공급을 중단시켰습니다. 이후 보험사들은 폭풍 해일 발생 지역 내 창고의 보험료를 인상했습니다. 현재 운송사들은 석유화학 수출업체와 중서부 구매자를 연결하는 항로에 수백 마일을 추가하는 허리케인 우회로를 미리 계획하고 있습니다. 이러한 비용 급증은 걸프 지역 인프라에 기반을 둔 운송업체의 경쟁력에 부담을 주고 있습니다.
세그먼트 분석
최종 사용자 산업별: 도매 및 소매 무역이 이중 리더십을 주도
도매 및 소매업은 2025년 텍사스 화물 및 물류 시장 규모의 27.10%를 차지했으며, 2026년부터 2031년까지 연평균 성장률 4.32%로 가장 높은 성장률을 기록할 것으로 예상됩니다. 아마존과 기존 대형 유통업체의 대형 풀필먼트 센터 확장으로 텍사스는 전국적인 재고 집적 거점으로 자리매김했습니다.
반도체, 항공우주, 기계 제조업체들이 국내 및 수출 고객을 대상으로 생산량을 늘리면서 제조업이 2위를 차지하고 있습니다. 에너지 추출 및 가공은 여전히 핵심 분야이지만, 재생에너지 분야로의 다각화로 인해 화물 운송 비중이 대형 터빈과 수소 모듈로 기울고 있습니다. 건설 물류는 산업 자본지출 주기에 따라 견조한 수준을 유지하고 있으며, 쇠고기, 면화, 곡물 등 농산물 수출은 특수 냉장 및 벌크 화물의 상당한 수준을 유지하고 있습니다.
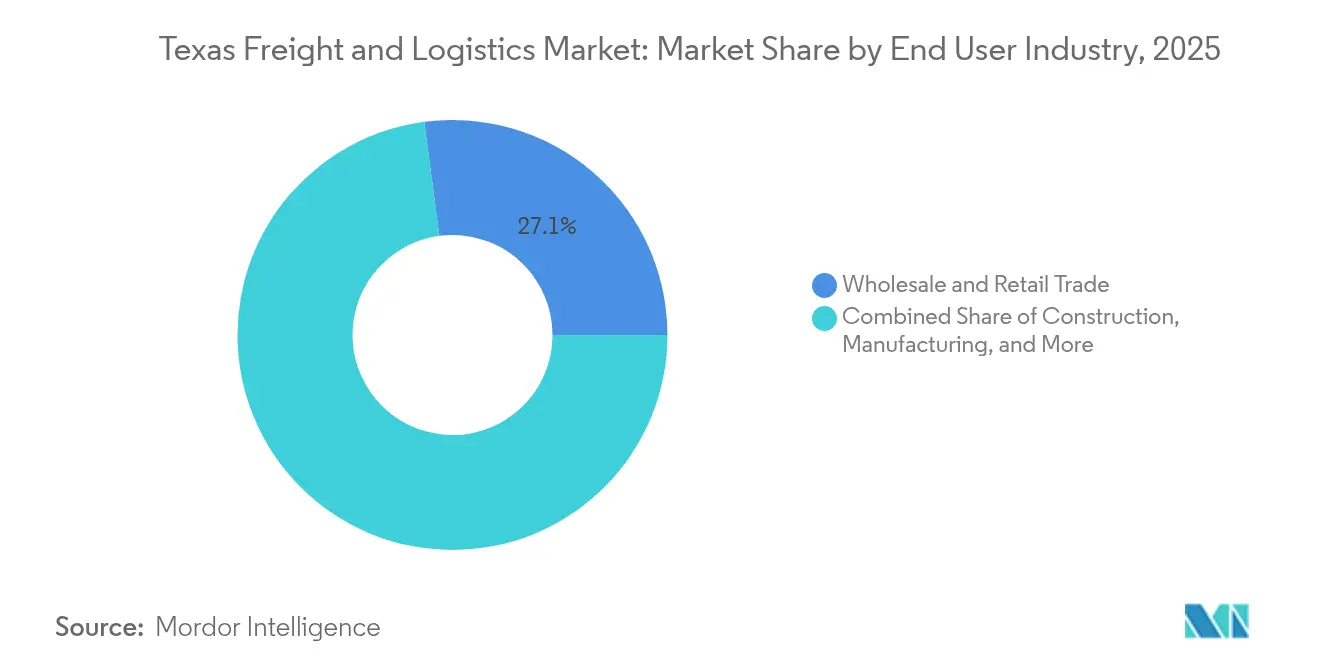
참고: 보고서 구매 시 사용 가능한 모든 개별 세그먼트의 세그먼트 공유
물류 기능별: 화물 운송이 시장 리더십을 굳건히 함
화물 운송은 2025년 텍사스 화물 및 물류 시장 규모의 61.85%를 차지하며, 멕시코 공장, 걸프만 연안 정유소, 그리고 내륙 소비 중심지를 연결하는 대륙 횡단 운송 허브로서의 텍사스의 역할을 강조합니다. 탄탄한 복합 운송 연결성을 통해 운송업체는 도로, 철도, 그리고 수로를 원활하게 전환하여 정제 연료부터 소매 상품에 이르기까지 다양한 상품의 흐름을 지원할 수 있습니다. 기존 3PL 업체는 규모의 경제를 활용하여 계약 가격을 확정하는 반면, 전문 중량물 운송 업체는 반도체 공장 및 수소 공장으로 향하는 장비에 대한 프리미엄을 확보합니다.
2031년까지의 전망에 따르면, 니어쇼링(Nearshoring)으로 인해 통관, 무역 규정 준수 컨설팅, 그리고 복합 운송 조정에 대한 수요가 증가함에 따라 화물 운송업은 연평균 3.87% 성장할 것으로 예상됩니다. 택배, 특송, 소포(CEP) 전문 업체들은 소매업체가 통제하는 배송 네트워크와의 경쟁이 심화됨에 따라 지역별 분류 센터 밀도와 실시간 가시성을 통한 차별화를 추진하고 있습니다. 창고 및 보관 업체들은 자동화를 통해 운영 비율을 줄이는 한편, 지속가능성 감사 및 공급망 리스크 모델링과 같은 부가가치 "기타 서비스"는 ESG 중심 화주들 사이에서 인기를 얻고 있습니다.
택배, 익스프레스 및 소포 목적지별: 국내 배송량이 증가
국내 CEP는 2025년 텍사스 화물 및 물류 시장 규모에서 87.12%의 점유율을 차지하며 압도적인 우위를 점했습니다. 이는 미국 남부 및 중부 지역의 인구 밀집 지역과의 근접성을 반영합니다. 당일 및 익일 배송에 대한 기대감으로 인해 운송업체들은 신속한 지역 배송을 위해 오스틴과 샌안토니오에 마이크로 풀필먼트 노드를 집중 배치해야 하는 부담을 안고 있습니다.
멕시코발 선박 보충 전략이 성숙해짐에 따라 국제 CEP 항로는 2026년부터 2031년까지 연평균 4.16% 성장할 것으로 전망됩니다. 간소화된 321조 규정에 따라 라레도와 브라운스빌에서 국경 간 전자상거래 소포가 교차하며, 이는 내장형 세관 데이터 도구를 제공하는 중개업체에게 유리합니다. 가구, 가전제품, 운동 기구 구독이 가속화됨에 따라 대형 소포 부문이 소형 소포 부문보다 빠르게 성장하여 CEP 선도업체들이 대형 분류 시스템에 투자하게 되었습니다.
창고 및 보관 온도 제어: 자동화를 통해 비온도 운영을 재구성합니다.
2025년 비온도 창고는 텍사스 화물 및 물류 시장 규모의 73.55%를 차지하며 전자제품, 자동차, 일반 상품 재고를 처리합니다. 로봇 도입으로 단위당 작업 시간이 단축되어 처리량과 재고 감소 관리가 향상됩니다.
온도 조절 시설은 규모는 작지만, 제약 및 식료품 부문에서 거의 완벽한 콜드체인 무결성을 요구함에 따라 2026년부터 2031년까지 연평균 4.05%의 성장률을 기록할 것으로 예상됩니다. 아메리콜드(Americold)가 새로 인수한 휴스턴 공장은 이동식 랙과 AS/RS 크레인을 도입하여 기존 구성 대비 팔레트 밀도를 두 배로 높였습니다. FDA와 USDA 규정은 규정 준수 기준을 높여 신규 진입 기업에게는 어려움을 야기하지만, 기존 콜드체인 전문 기업의 가치 확보를 강화합니다.
화물 운송 모드별: 도로 우세는 모달 시프트 압력에 직면
도로 운송업체는 2025년 텍사스 화물 및 물류 시장 점유율 65.60%를 유지했는데, 이는 라스트마일 배송, 국경 간 트럭 운송, 석유화학 제품 운송에 필요한 유연성에 힘입은 것입니다. I-35 고속도로의 일관된 차선 밀도는 500마일(800km) 미만의 여정에서 철도 대비 경쟁력 있는 운임을 제공하는 유리한 백홀 비율을 뒷받침합니다.
항공 화물은 전체 물동량에서 한 자릿수 중반 수준에 불과하지만, 반도체 부품 운송과 익일 배송 전자상거래가 가속화됨에 따라 연평균 성장률(CAGR) 4.02%(2026-2031년)로 모달 성장을 주도할 것입니다. 철도는 지속적인 자본 지출에도 불구하고 터미널 혼잡을 겪고 있으며, 휴스턴 해협의 확장으로 바지선과 컨테이너 물동량이 증가하고 있습니다. 이산화탄소 파이프라인 마일리지는 조용히 확대되어 텍사스 화물 및 물류 시장 수익 기반을 다각화하는 CCS 프로젝트를 지원하고 있습니다.
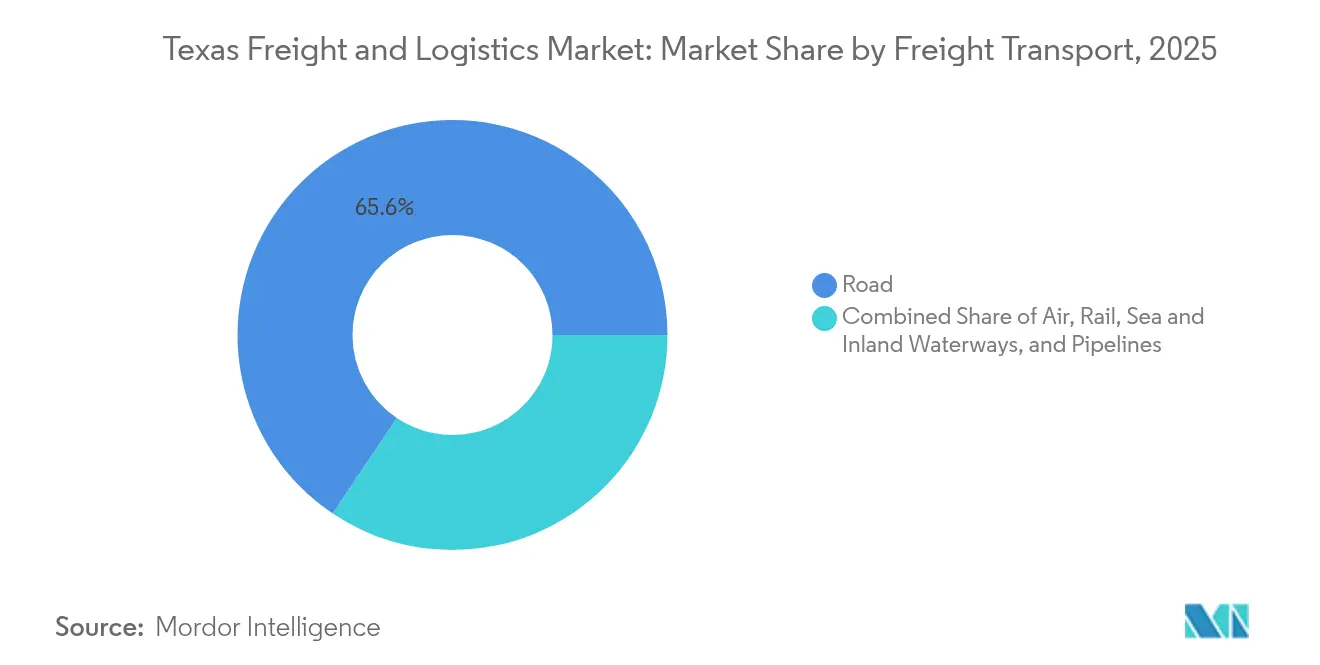
참고: 보고서 구매 시 사용 가능한 모든 개별 세그먼트의 세그먼트 공유
화물 운송 모드별: 제약에도 불구하고 항공 서비스가 성장을 주도
항공 화물 운송은 2025년에 운송 수익의 42.62%를 차지했으며 2031년까지 4.09%의 CAGR을 기록할 것으로 예상됩니다. 반도체 공장은 장비 도착을 엄격한 건설 이정표에 맞춰 조정하며, 전용 전세 서비스에 프리미엄을 지불합니다.
해상 및 내륙 수로 포워딩은 휴스턴 항의 석유화학 수출 주도권과 컨테이너 무역 성장에 기반을 두고 있습니다. 텍사스 주요 공항의 물동량 병목 현상으로 인해 시간이 중요한 화물들이 샌안토니오와 같은 2차 허브로 이동하는 경우가 종종 발생하는데, 이는 텍사스 화물 및 물류 시장에서 서비스 수준을 유지하기 위해 포워더에게 요구되는 민첩성을 보여줍니다.
지리 분석
댈러스-포트워스, 휴스턴, 샌안토니오를 중심으로 한 텍사스 트라이앵글은 주 인구의 70%와 물류 인프라의 대부분을 집중시켜, 빈 마일(empty-mile) 운송료를 낮추는 고밀도 차선 네트워크를 구축합니다. 댈러스-포트워스는 1등급 철도와 2등급 철도의 이중 접근성을 갖추고 있으며, 중심부에 위치하여 전국적인 화물 운송 통합의 중심지 역할을 하고 있습니다. 또한, 휴스턴의 석유화학 단지는 확장 중인 선박 수로 준설 프로젝트를 통해 벌크 및 컨테이너 수출을 담당하고 있습니다. 주 교통 계획은 연결 회랑 기술을 적용하여 이러한 대도시 간 화물 흐름을 동기화함으로써 텍사스 화물 및 물류 시장의 전국적인 역할을 강화하고 있습니다.
웹, 이달고, 엘파소와 같은 국경 카운티는 급증하는 니어쇼어링 물동량을 처리하고 있으며, 라레도만이 미국-멕시코 트럭 무역의 상당 부분을 처리하고 있습니다. 교량 확장과 통합된 화물 사전 검사 프로그램으로 국경 정차 시간이 단축되었지만, 트럭 주차 공간 부족과 제한된 화물 적재 공간은 여전히 남아 있습니다. 리오그란데 밸리는 멕시코와 미국 운송업체 간 화물을 운송하는 크로스도크 시설을 점차 늘려가고 있으며, 이는 텍사스 화물 및 물류 산업에서 이 지역의 입지를 더욱 공고히 하고 있습니다.
규제 현황
텍사스 화물 운송 사업자는 연방 자동차 운송 안전국(FMCSA)의 주간 운송 규정(안전, 운전 시간 및 차량 기준)과 텍사스 주 차량국(TxDMV)의 주내 운송 자격 요건이라는 두 가지 체제 하에서 운영됩니다. 주내 운송 사업자는 일반적으로 유효한 미국 교통부(USDOT) 번호와 함께 TxDMV 번호 인증서를 보유해야 하며, 주간 운송 사업자는 통합 운송 사업자 등록(UCR) 요건도 충족해야 합니다. 이는 텍사스 전역의 운송 경로에 걸쳐 사업자 등록, 감사 준비 및 문서화 관행에 영향을 미칩니다.
대형 및 과중량 화물 운송은 허가제로 운영됩니다. 텍사스 차량관리국(TxDMV)은 휴스턴, 프리포트, 베이포트 주변의 멕시코만 항만 회랑을 지원하는 복합 운송 컨테이너 허가를 포함하여 자체 허가 발급을 위해 텍사스 허가 및 경로 최적화 시스템(TxPROS) 사용을 의무화하고 있습니다. 이와 동시에 텍사스 교통부(TxDOT)는 텍사스 화물 이동성 계획(Texas Freight Mobility Plan)을 통해 주 전체의 복합 운송 정책 및 투자 우선순위 설정을 위한 프레임워크를 구축하고 있으며, 2027년 업데이트 작업을 위해 2026년에는 데이터 조사 및 공급망 검토를 통해 회랑 및 시설 계획 수립에 필요한 정보를 수집하고 있습니다.
가치 사슬 분석
텍사스 화물 및 물류 가치 사슬은 국경 관문(라레도 및 기타 남부 텍사스 항구)과 멕시코만 연안 해상 거점(휴스턴, 브라운스빌, 갤버스턴 항 포함), 1급 및 단거리 철도 연결망, 공항, 그리고 텍사스 트라이앵글 지역 전반에 걸친 촘촘한 유통 센터 네트워크를 연결합니다. 서비스 제공은 운송업체(트럭 운송, 소량 화물 운송, 하역, 중량물 운송), 통관 및 운송 방식 선택을 관리하는 포워더 및 브로커, 그리고 재고 완충 및 부가 가치 서비스를 지원하는 창고 제공업체(상온 및 온도 조절)에 의해 이루어집니다. 항만 중심의 활동은 주 경제의 핵심 기반이기도 하며, 텍사스 주 GDP의 28%를 차지하고 약 153,000개의 직접 일자리를 창출하여 항만 중심의 트럭 운송, 철도 하역 및 환적의 중요성을 강조합니다.
운영상의 마찰은 주요 간선도로(I-35 포함)의 교통 체증과 트럭 주차 공간 부족으로 인한 체류 시간 및 대기 시간 증가 등 알려진 병목 현상에서 나타납니다. 복합 운송 터미널과 국경 허브에서도 간헐적인 대기 행렬이 발생하여 화주들은 가시성 도구와 예약 기반 운영 방식을 활용하게 됩니다. 2026년의 용량 및 연결성 개선 사업은 이러한 공급망 강화의 주요 사례입니다. 브라운스빌 항은 브라조스 아일랜드 항만 수로 개선 프로젝트(입구 수심 54피트, 주 수로 수심 52피트로 확장)를 완료했고, 갤버스턴 항은 39-40번 부두에 1억 600만 달러 규모의 화물 접안 시설 확장 공사를 완료했으며, 미국 지상교통위원회는 라레도에 게이트웨이 국제 철도 공원과 유니온 퍼시픽을 연결하는 2.6마일 단거리 철도 노선 건설을 승인하여 국경 간 화물 흐름에서 철도 기반 유통 및 환적 옵션을 강화했습니다.
경쟁 구도
텍사스 화물 및 물류 시장은 트럭 운송, 창고업, 포워딩, 소포 및 통합 솔루션 분야의 주요 사업자들을 보유하고 있습니다. 전국적인 소포 운송 대기업인 FedEx와 UPS는 대형 화물 증가에 대응하기 위해 허브 재배치와 지상 네트워크 재설계를 시행하고 있으며, FedEx의 네트워크 2.0 개편을 통해 중복 핸드오프를 줄이고 배송 리드타임을 단축하고 있습니다. 자산 집약적인 트럭 운송업체인 JB Hunt, Schneider, Werner는 기존 라인 홀 역량에 중개 및 최종 마일 서비스를 추가하여 더 넓은 지갑 점유율을 확보하고 있습니다.
텍사스 물류 및 풀필먼트 서비스(Texas Logistic & Fulfillment Service)와 같은 지역 전문 업체들은 지역 용도 구역 지식을 활용하여 전국 경쟁 업체보다 빠르게 대형 화물 운송 허가를 확보하고 반도체 및 에너지 전환 프로젝트에서 방어적인 틈새 시장을 개척하고 있습니다. 어라이브 로지스틱스(Arrive Logistics)와 레드우드 로지스틱스(Redwood Logistics)와 같은 혁신적인 중개 업체들은 AI 기반 화물 매칭 엔진을 활용하여 빈 화물 운송 거리를 줄이고 예측 예상 도착 시간을 향상시켜 실시간 가시성을 원하는 화주에게 어필하고 있습니다.
M&A는 여전히 전략적 요소입니다. DSV가 DB Schenker를 14.9억 달러에 인수하면서 특히 국경 간 포워딩 분야에서 규모의 경제가 강화되었습니다. Americold와 Lineage Logistics가 휴스턴과 샌안토니오에 위치한 온도 조절 창고를 인수하여 제약 및 식료품 계약을 확보하면서 콜드체인 통합이 진행되고 있습니다. 기존 기업과 스타트업 모두 자율주행 야드 트랙터와 창고 로봇 기술에 대한 특허를 출원하고 있는 것은 텍사스 화물 및 물류 시장 전반의 비용 구조를 재정의할 기술 경쟁을 예고하고 있습니다.
텍사스 화물 및 물류 산업 리더
페덱스 공사
UPS Inc.
종합 품질 물류
슈나이더
Penske 물류
- *면책조항: 주요 플레이어는 특별한 순서 없이 정렬되었습니다.
최근 산업 발전
- 2026년 7월: 갤버스턴 항은 39-40번 부두에 1억 600만 달러를 투자하여 화물 접안 시설을 확장하고 서부 항만 화물 단지의 규모를 넓혔으며, 1,410피트 길이의 새로운 접안 시설을 추가했습니다. 접안 시설 길이와 터미널 면적이 늘어나면서 선박 입항 유연성이 향상되고 일반 화물 및 프로젝트 화물의 급증에도 원활하게 대응할 수 있게 되어 지역 운송, 창고 및 특수 하역 서비스 제공업체에 도움이 될 것입니다.
- 2026년 2월: 토탈 퀄리티 로지스틱스(TQL)는 멕시코 국경 간 서비스를 확장하기 위해 라레도에 새로운 사무소를 개설하고 세계무역항 인근에 20만 평방피트 이상의 저장 공간과 75개의 도크 도어를 갖춘 환적 시설 3곳을 추가했습니다. 이번 확장을 통해 국경 통과 시간을 단축하는 크로스 도킹 및 환적 워크플로우 역량을 강화하고, 생산 및 재고 보충을 멕시코-텍사스 항로로 이전하는 화주들을 지원할 수 있게 되었습니다.
- 2025년 7월: 슈나이더는 CPKC 네트워크를 활용하여 멕시코와 텍사스에서 미국 남동부 지역으로 직송 복합 운송 서비스를 추가했습니다. 이는 철도 기반 국경 운송 경로를 찾는 화주들에게 더 다양한 운송 방식을 제공하며, 텍사스 복합 운송 터미널, 환적 사업자, 그리고 트럭 운송만을 넘어 서비스 비용을 최적화하려는 중개업자들에게 중요한 의미를 갖습니다.
텍사스 화물 및 물류 시장 보고서 범위
화물 및 물류는 항공, 철도 및 도로를 포함한 다양한 모드를 통해 국내 및 국제 시장에서 상품을 운송하는 것을 말합니다. 경제 및 경제 부문의 기여도 평가, 시장 개요, 주요 부문에 대한 시장 규모 추정, 시장 부문의 새로운 트렌드, 시장 역학 및 지리적 동향을 포함한 텍사스 화물 및 물류 시장에 대한 완전한 배경 분석 , COVID-19 영향이 이 보고서에 포함되어 있습니다.
텍사스 화물 및 물류 시장은 기능(화물 운송, 화물 포워딩, 창고 및 부가 가치 서비스) 및 최종 사용자(건설, 석유 및 가스 및 채석, 농업, 어업, 임업, 제조 및 자동차, 유통)별로 분류됩니다. 거래 및 기타 최종 사용자). 이 보고서는 위의 모든 세그먼트에 대한 시장 규모 및 예측 값(USD billion)을 제공합니다.
| 택배, 특급 및 소포(CEP) | 목적지 유형별 | 국내의 |
| 국제 노동자 동맹 | ||
| 해상/항공 국제운송 | 운송 수단별 | 비행기 |
| 바다와 내륙 수로 | ||
| 기타 | ||
| 화물 운송 | 운송 수단별 | 비행기 |
| 레일 | ||
| 도로 | ||
| 바다와 내륙 수로 | ||
| 파이프 라인 | ||
| 창고 및 보관 | 온도 조절에 의해 | 온도 조절 기능 없음 |
| 온도 제어 | ||
| 기타 서비스 | ||
| 농업, 어업 및 임업 |
| 건설 |
| 제조 |
| 석유 및 가스, 채광 및 채석 |
| 도소매 무역 |
| 기타 |
| 물류 기능별 | 택배, 특급 및 소포(CEP) | 목적지 유형별 | 국내의 |
| 국제 노동자 동맹 | |||
| 해상/항공 국제운송 | 운송 수단별 | 비행기 | |
| 바다와 내륙 수로 | |||
| 기타 | |||
| 화물 운송 | 운송 수단별 | 비행기 | |
| 레일 | |||
| 도로 | |||
| 바다와 내륙 수로 | |||
| 파이프 라인 | |||
| 창고 및 보관 | 온도 조절에 의해 | 온도 조절 기능 없음 | |
| 온도 제어 | |||
| 기타 서비스 | |||
| 최종 사용자 산업별 | 농업, 어업 및 임업 | ||
| 건설 | |||
| 제조 | |||
| 석유 및 가스, 채광 및 채석 | |||
| 도소매 무역 | |||
| 기타 | |||
보고서에서 답변 한 주요 질문
텍사스 화물 및 물류 시장의 현재 가치는 얼마입니까?
텍사스 화물 및 물류 시장 규모는 2026년에 1,391억 9천만 달러에 이를 것으로 예상됩니다.
2031년까지 시장이 얼마나 빨리 성장할 것으로 예상하시나요?
3.62년까지 172.24%의 CAGR로 확대되어 2031억 XNUMX천만 달러에 도달할 것으로 예상됩니다.
어떤 물류 기능이 가장 큰 점유율을 차지합니까?
화물 운송이 2025년 매출의 61.85%를 차지하며 선두를 차지했습니다.
가장 빠르게 성장하고 있는 최종 사용자 부문은 어디인가요?
도매 및 소매 거래는 2031년까지 4.32%의 CAGR로 성장할 것으로 예상됩니다.
반도체 프로젝트가 물류 수요에 어떤 영향을 미치고 있나요?
테일러와 셔먼에 있는 CHIPS 법에 따른 생산 시설에서는 전문적인 항공 및 중량물 운송이 필요하며, 이로 인해 프리미엄 화물 운송 서비스가 강화됩니다.
텍사스에서 트럭 운송 효율성을 제한할 수 있는 주요 과제는 무엇입니까?
I-35와 I-10 도로를 따라 트럭 주차 공간이 심각하게 부족해 운전자 생산성이 저하되고 배달 시간이 길어집니다.


