

백신 시장 규모 및 점유율
시장 개관
| 학습 기간 | 2020 - 2031 |
|---|---|
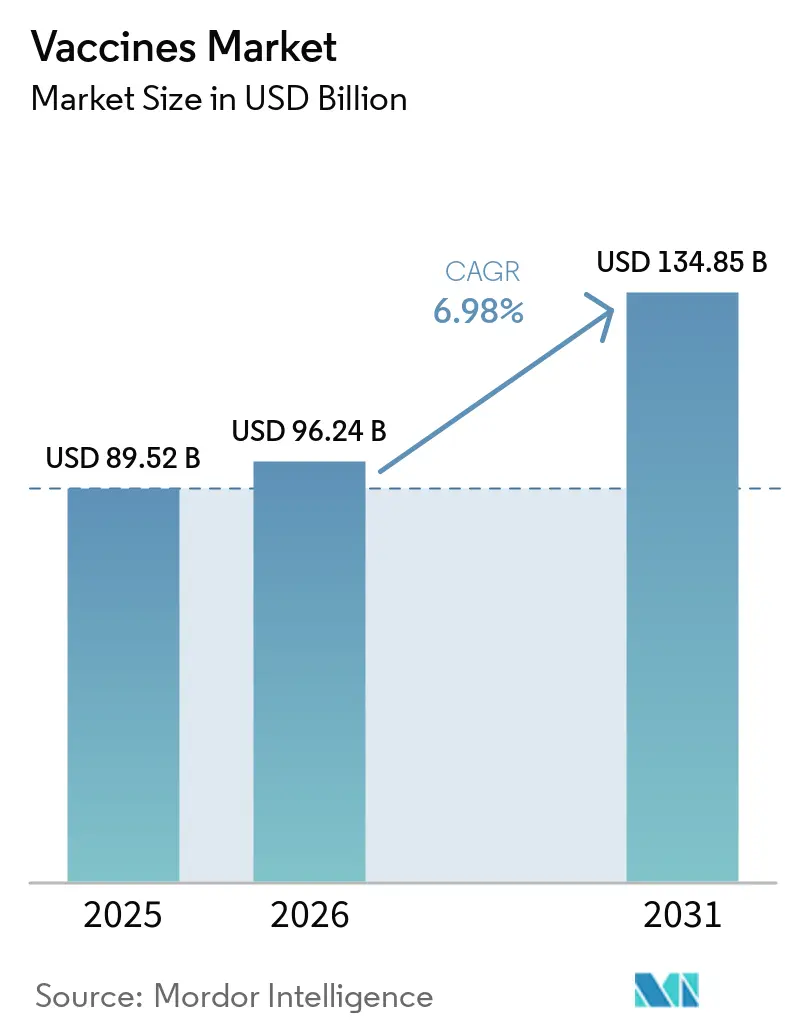
| 시장 규모(2026년) | USD 96.24 십억 |
| 시장 규모(2031년) | USD 134.85 십억 |
| 성장률(2026년~2031년) | 6.98 % CAGR |
| 가장 빠르게 성장하는 시장 | 아시아 태평양 |
| 가장 큰 시장 | 북아메리카 |
| 시장 집중 | 중급 |
주요 선수 *면책조항: 주요 플레이어는 특별한 순서 없이 정렬되었습니다. 이미지 © Mordor Intelligence. 재사용 시 CC BY 4.0에 따라 저작자 표시가 필요합니다. | |
Mordor Intelligence의 백신 시장 분석
백신 시장 규모는 2025년 895억 2천만 달러에서 2026년 962억 4천만 달러로 성장할 것으로 예상되며, 2026년부터 2031년까지 연평균 6.98%의 성장률을 기록하여 2031년에는 1,348억 5천만 달러에 이를 것으로 전망됩니다.
성인 및 노인 예방접종 수요 증가, mRNA 시설의 플랫폼 용도 변경 가속화, 저소득 및 중소득 국가(LMICs)의 접종률 제고 노력이 이러한 성장세를 뒷받침하고 있습니다. RSV 및 대상포진 백신 출시로 소아 접종 일정 외에도 수익 기반이 확대되고 있으며, Gavi의 재정 지원 확대로 57개 LMICs에 걸쳐 다년간의 백신 조달 전망이 확보되었습니다. 공급 측면에서도 강력한 성장세가 나타나고 있습니다. 인도와 중국 제조업체들은 2024년에 800억 회분의 백신을 추가로 공급했으며, CDMO(위탁개발생산기구)의 통합으로 완제품 생산 물량이 부족해지면서 대형 백신 개발사들이 수직적 통합을 추진하고 있습니다. 콜드체인 부족과 백신 접종 기피 현상은 여전히 구조적 제약으로 남아 있지만, 마이크로어레이 패치, AI 기반 항원 설계, 자가증폭 RNA와 같은 기술 발전은 비용과 속도를 향상시켜 이러한 어려움을 상쇄하고 있습니다.
주요 보고서 요약
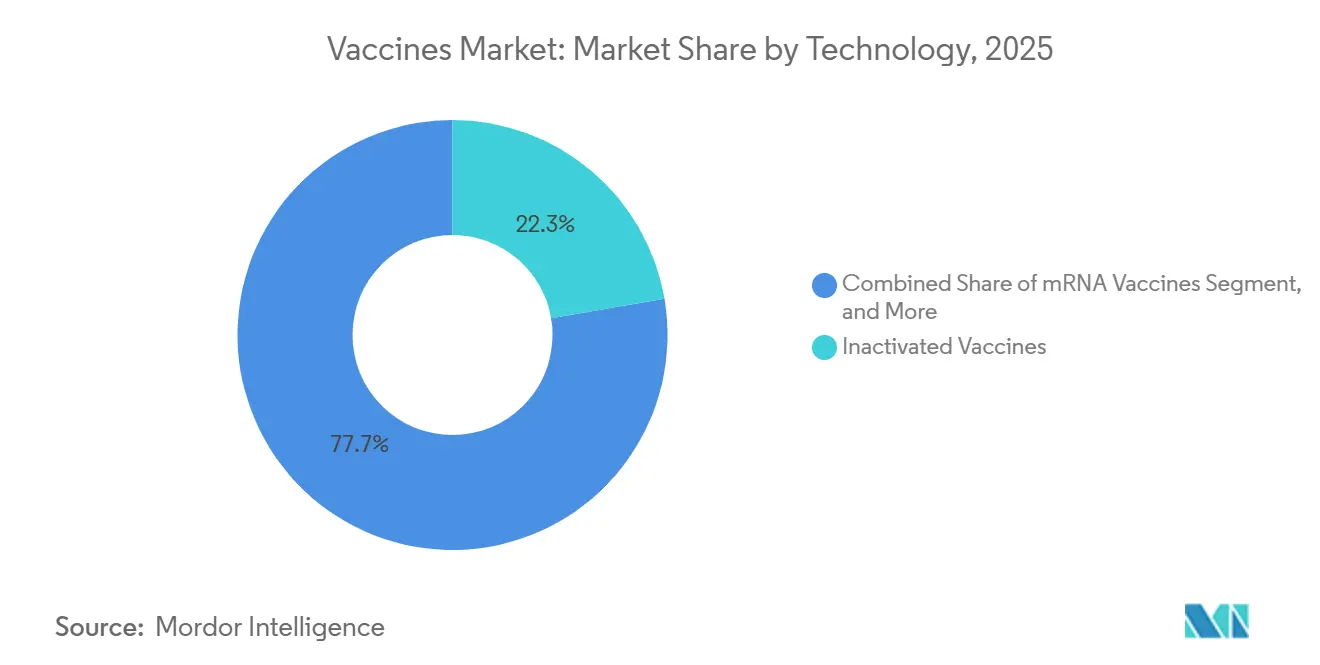
- 기술별로 보면, 불활성화 백신은 2025년 백신 시장 점유율의 22.31%를 차지할 것으로 예상되며, mRNA 플랫폼은 2031년까지 연평균 9.87%의 성장률을 보일 것으로 전망됩니다.
- 백신 종류별로는 다가 백신이 2025년 백신 시장 점유율의 66.73%를 차지했으며, 2031년까지 연평균 10.51%의 성장률을 보일 것으로 예상됩니다.
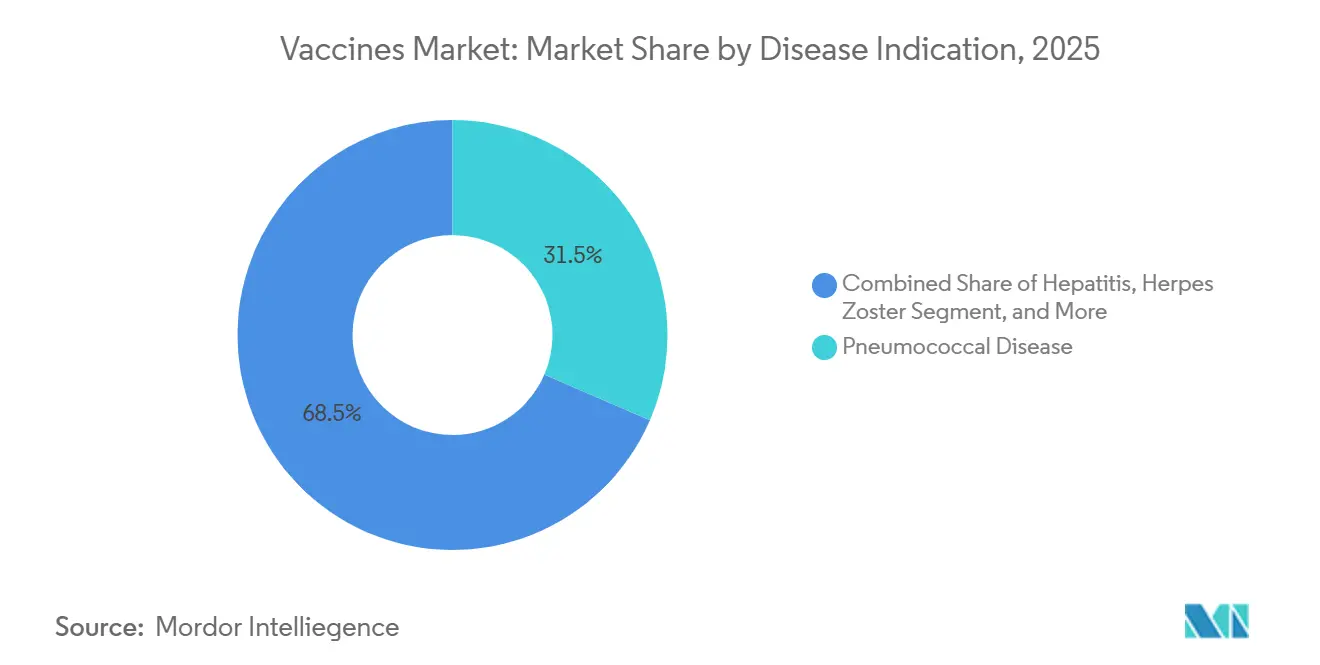
- 질병 적응증별로는 폐렴구균 백신이 2025년 31.48%의 시장 점유율로 선두를 차지했으며, RSV 백신은 2031년까지 연평균 8.63%의 성장률을 보일 것으로 예상됩니다.
- 투여 경로별로 보면, 비경구 투여는 2025년에도 전체 투여 경로의 44.46%를 차지하며, 2031년까지 연평균 12.45%의 성장률을 기록하며 가장 빠르게 확장되는 방식입니다.
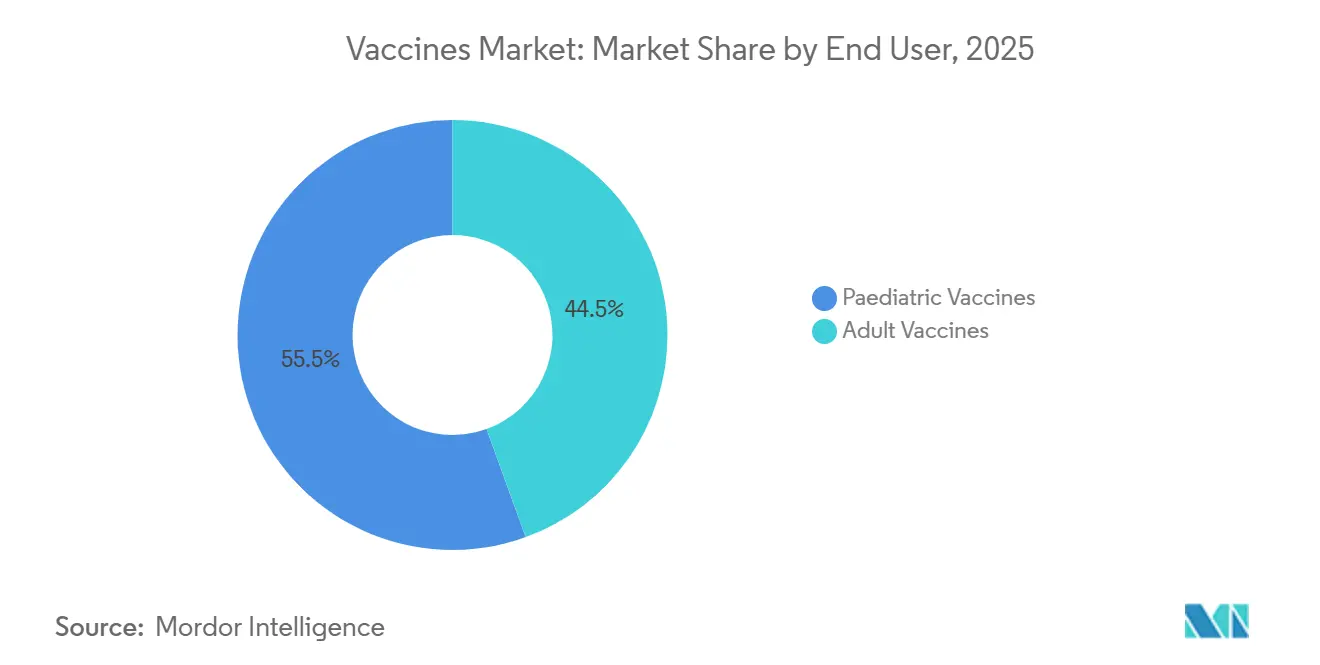
- 최종 사용자 기준으로 소아 환자가 2025년 백신 시장 점유율의 55.54%를 차지할 것으로 예상되며, 성인 예방 접종은 2031년까지 연평균 11.31% 성장할 것으로 전망됩니다.
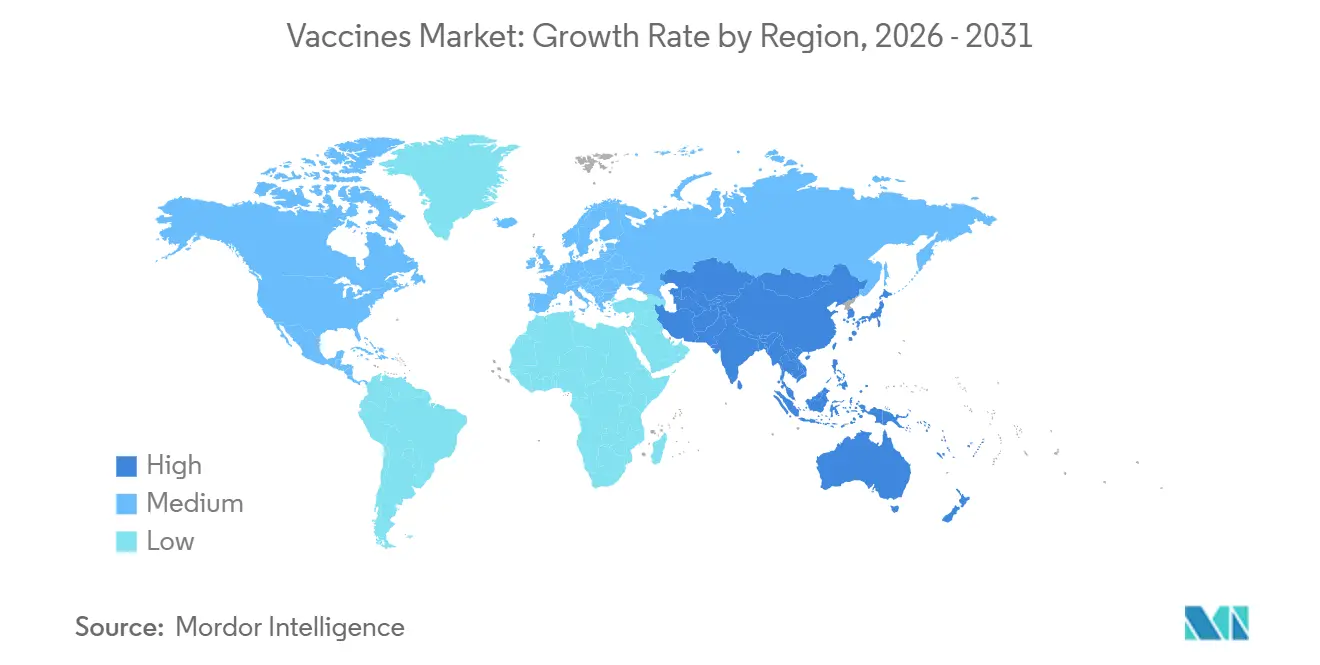
- 지역별로는 북미가 2025년 백신 시장 규모의 39.26%를 차지하며 가장 큰 비중을 차지할 것으로 예상되며, 아시아 태평양 지역은 전망 기간 동안 연평균 8.96%의 성장률을 보일 것으로 전망됩니다.
참고: 본 보고서의 시장 규모 및 예측 수치는 Mordor Intelligence의 독자적인 추정 프레임워크를 사용하여 생성되었으며, 2026년 1월 기준 최신 데이터 및 분석 정보를 반영하여 업데이트되었습니다.
글로벌 백신 시장 동향 및 통찰력
드라이버 영향 분석
| 운전기사 | (~) CAGR 예측에 미치는 영향 | 지리적 관련성 | 영향 타임라인 |
|---|---|---|---|
| 코로나19 플랫폼 가속화 | 1.2% | 전 세계적으로, 특히 북미, 유럽 및 아시아 태평양 선진 시장에서 가장 큰 영향력을 발휘합니다. | 단기 (≤ 2년) |
| 팬데믹 이후 정기 예방접종 보충 프로그램 | 0.9% | 전 세계적으로, 특히 사하라 이남 아프리카, 남아시아 및 라틴 아메리카에 집중되어 있습니다. | 단기 (≤ 2년) |
| 성인 및 노인 예방접종 의무화 확대 | 2.1% | 북미, 유럽, 일본, 한국, 호주 | 중기(2~4년) |
| 저소득 및 중간소득 국가의 정부 지원 국가 예방접종 계획 | 1.5% | 저소득 및 중간소득 국가(LMIC) 지역, 아시아 태평양 핵심 지역, 사하라 이남 아프리카, 라틴 아메리카로의 파급 효과 | 장기 (≥ 4년) |
| 바늘 없는 마이크로어레이 패치, 3상 임상 시험 진입 | 0.7% | 글로벌 시장, 호주, 싱가포르 및 열대 저소득 및 중간 소득 시장에서의 조기 도입 | 장기 (≥ 4년) |
| AI 최적화 항원 설계로 출시 기간 단축 | 0.5% | 북미와 유럽이 주도하는 글로벌 시장이며, 아시아 태평양 지역으로의 기술 이전이 이루어집니다. | 장기 (≥ 4년) |
| 출처: 모르도르 정보 | |||
코로나19 플랫폼 가속화 및 정기 예방접종 격차 해소
팬데믹 기간 동안 구축된 mRNA 인프라는 새로운 항원 개발 주기를 절반으로 단축시켰습니다. 모더나의 mRNA-1345 RSV 백신 후보는 핵심 임상 시험 시작 후 불과 18개월 만에 FDA 승인을 받았습니다. 바이오엔텍의 2상 임상 시험 중인 3가 독감-코로나19-RSV 부스터 백신은 50세 이상 성인의 3회 접종을 대체하여 비용 절감과 접종 순응도 향상 효과를 목표로 합니다. 한편, 2020년에서 2023년 사이에 6,700만 명의 어린이가 최소 한 번의 기본 접종을 받지 못해 각국 정부는 추가 접종을 위한 노력을 기울였습니다. 인도의 미션 인드라다누쉬 5.0은 2025년에 예방접종을 받지 못한 980만 명의 어린이에게 예방접종을 하기 위해 GPS 추적 차량 120,000대를 동원했습니다. [1] 인도 보건복지부, “미션 인드라다누쉬 5.0”, mohfw.gov.in 세럼 인스티튜트는 이에 대응하여 5가 백신 생산량을 늘려 같은 해에 전년 대비 34%의 생산량 증가를 보고했습니다.
성인 및 노인 예방접종 의무화 확대
일본의 개정 예방접종법은 65세 이상 시민에게 폐렴구균 및 대상포진 백신 접종을 의무화하여 연간 1,500만 회분의 백신 접종량을 추가하고, 최종 소비자 비용의 70%를 지원합니다. 미국 질병통제예방센터(CDC)는 2024년 6월 60세 이상 성인의 RSV 백신 접종을 권장했으며, 화이자는 2027년까지 국내 RSV 백신 매출이 20억 달러에 달할 것으로 예상합니다. 한국은 이와 유사한 모델을 채택하여 국민건강보험을 통해 노인 백신 접종 비용의 80%를 지원합니다. 경제성 데이터 또한 이러한 정책을 뒷받침합니다. 2024년 란셋 연구에 따르면, 노인의 RSV 감염으로 인한 입원을 한 건 예방할 때마다 의료 시스템에 약 1만 2천 달러의 직접적인 비용 절감 효과가 발생합니다.
저소득 및 중간소득 국가의 정부 지원 국가 예방접종 계획
Gavi의 2025년 재보충 자금은 57개국에 걸쳐 1.2억 회분의 백신 공급을 위해 90억 달러가 확보되었으며, PCV와 로타바이러스 백신 조달에 상당한 비중이 배정되었습니다. 나이지리아와 방글라데시는 팬데믹 관련 공급 부족으로 인한 지연 끝에 각각 2025년 초에 PCV13과 로타바이러스 백신을 도입했습니다. [2] UNICEF, “Cold-Chain Capacity Assessment 2024,” unicef.org 가격 차별은 여전히 심각합니다. 세럼 인스티튜트는 Gavi에 PCV를 회당 2.15달러에 공급하는 반면, 미국에서는 150달러에 공급하여 극명한 경제적 양극화를 보여줍니다. [3] 인도 세럼 연구소, "Gavi에 대한 5가 백신 공급", seruminstitute.com 중국의 일대일로 이니셔티브는 나이로비에 연간 5천만 도스의 불활성화 소아마비 및 B형 간염 백신을 생산할 수 있는 2억 달러 규모의 충전 및 마무리 공장을 추가했습니다. 그러나 기부자 의존도는 여전히 지속되고 있습니다. 2025년 글로벌 펀드 감사에 따르면 42개 저소득 및 중간소득 국가(LMIC)의 예방 접종 예산 중 18개 국가가 여전히 60% 이상을 외부 자금에 의존하고 있습니다.
바늘 없는 마이크로어레이 패치 및 AI 최적화 항원 설계
Vaxxas는 2025년 8월 고밀도 마이크로어레이 패치를 3상 임상시험에 진입시켰습니다. 이 기술은 5,000개의 용해성 돌출부를 통해 항원을 전달하여 콜드체인 및 숙련된 인력의 필요성을 없앴습니다. 규제 당국의 승인을 받을 경우, 임상시험 데이터에 따르면 열대 기후 지역에서 최종 배송 비용을 40% 절감할 수 있는 것으로 나타났습니다. 한편, Moderna는 2025년 2월 OpenAI와 협력하여 대규모 언어 모델을 활용한 에피토프 예측 기술을 개발함으로써 전임상 연구 기간을 18개월에서 6개월로 단축했습니다. 니파 바이러스 백신은 WHO가 발병을 발표한 지 9개월 만에 1상 임상시험에 진입하여 AI 기반 대응 속도 향상의 가능성을 보여주었습니다. GSK의 AI 기반 TLR7/8 보조제는 2025년 3월 Nature Immunology에 발표된 연구에서 고령 자원자의 항체 역가를 알루미늄 보조제 대비 60% 증가시키는 효과를 보였으며, 이는 첨단 항원 설계가 더욱 효과적인 바이러스 백신 후보 물질 개발을 어떻게 지원할 수 있는지를 보여줍니다.
제약 영향 분석
| 제지 | (~) CAGR 예측에 미치는 영향 | 지리적 관련성 | 영향 타임라인 |
|---|---|---|---|
| 외딴 지역의 냉장 유통망 병목 현상 | -0.9 % | 사하라 이남 아프리카, 남아시아, 라틴 아메리카 농촌 지역 | 중기(2~4년) |
| 변동성이 큰 대량 항원 공급 가격 | -0.7 % | 전 세계적인 현상이며, 특히 저소득 및 중간 소득 국가의 조달에 심각한 영향을 미칩니다. | 단기 (≤ 2년) |
| 소셜 미디어의 허위 정보가 백신 접종 기피 현상을 부추기고 있다. | -1.1 % | 유럽, 북미, 아시아 태평양 일부 지역 | 단기 (≤ 2년) |
| CDMO의 충전-마감 처리 능력 집중 | -0.6 % | 글로벌 공급망 병목 현상 | 중기(2~4년) |
| 출처: 모르도르 정보 | |||
콜드체인 병목 현상 및 변동성이 큰 대량 항원 공급 가격
사하라 사막 이남 아프리카의 의료 시설 중 WHO 인증 냉장 시설을 갖춘 곳은 22%에 불과하며, 농촌 진료소의 45%에서는 매달 8시간 이상 정전이 발생합니다. 인도는 2024년에 조달한 백신 접종량의 12%를 온도 이상으로 인해 폐기하여 8,700만 달러의 손실을 입었습니다. 태양열 발전식 냉장 장치는 폐기물을 30% 줄여주지만, 대당 5,000달러의 비용이 들어 확장성이 제한적입니다. 항원 공급 변동은 문제를 더욱 악화시킵니다. 빌트호벤 바이오로지컬스(Bilthoven Biologicals) 화재로 전 세계 불활성화 소아마비 바이러스 생산 능력의 18%가 소실되면서 2024년 1월부터 2025년 6월까지 가격이 42% 상승했습니다.
백신 접종 기피 현상과 CDMO의 충전 및 마무리 생산 능력 집중도
유럽에서는 MMR 백신 접종률이 집단 면역 목표치인 95% 아래로 떨어지면서 2023년에서 2025년 사이에 홍역 발병 사례가 세 배로 증가했습니다. 설문 조사에 참여한 부모의 28%는 온라인상의 잘못된 정보가 결정적인 요인이었다고 답했습니다. 프랑스는 현재 유치원 입학 시 MMR 백신 접종 증명을 의무화하여 6개월 만에 접종률을 89%에서 94%로 끌어올렸습니다. 공급 불안정성은 CDMO(위탁개발생산기관)의 집중도에서도 비롯됩니다. Emergent BioSolutions와 Catalent는 전 세계 무균 생산 라인의 약 40%를 장악하고 있습니다. 2024년 Catalent의 볼티모어 공장에서 발생한 FDA의 시정 조치로 인해 Novavax 백신 납품이 9개월 지연되어 3억 달러의 매출 손실이 발생했습니다. 화이자는 이와 유사한 위험에 대비하여 2025년 10월 칼라마주 공장에 연간 2억 회분의 mRNA 백신 완제품 생산 시설을 추가했습니다.
세그먼트 분석
기술별 분석: 불활성화 백신이 시장을 장악하고 있음에도 불구하고 mRNA 플랫폼의 시장 점유율이 증가하고 있다.
불활성화 백신은 중국의 저비용 생산 능력 확충과 저소득 및 중간소득 국가(LMIC)와의 대규모 계약 덕분에 2025년에도 백신 시장 점유율 22.31%를 유지할 것으로 예상됩니다. 그러나 mRNA 백신 파이프라인은 모더나와 바이오엔텍이 코로나19 백신 개발 인프라를 계절성 부스터 백신 생산에 재배치함에 따라 2031년까지 연평균 9.87%의 성장률을 보이며 가장 빠른 성장세를 나타낼 것으로 전망됩니다. 접합 백신 기술 관련 시장 규모는 여전히 상당하며, 화이자의 프레브나 20이 폐렴구균 백신 매출의 60%를 차지하고 있습니다. 생백신과 재조합 백신은 아시아에서 30% 저렴한 가격으로 출시되는 인도산 바이오시밀러의 등장으로 상품화 압력을 받고 있습니다. 바이러스 벡터 백신은 드물게 발생하는 혈전증 사례로 인해 유럽 규제 당국이 연령 제한 라벨을 부착하면서 성인용으로만 사용되고 있습니다. 2025년 NEJM에 발표된 하이브리드 면역 연구 데이터에 따르면 불활성화 백신 2회 접종 후 mRNA 부스터 접종을 시행했을 때 항체 지속성이 4배 증가하는 것으로 나타났으며, 이에 따라 중국은 적격 성인 3억 명을 대상으로 이종항원 요법을 승인했습니다.
중기 전망에 따르면 기술 경쟁은 물량보다는 가치에 의해 좌우될 것으로 보입니다. 2024년에서 2025년 사이에 모더나가 출원한 9건의 SA RNA 연구는 현재 예측이 검증될 경우 백신 접종량을 10배 줄이고 제조 비용을 60% 절감할 수 있을 것으로 기대됩니다. 저소득 및 중간 소득 국가(LMICs)의 개발자들은 저온 유통 제약을 극복하기 위해 효소가 필요 없는 RNA 복제 기술을 연구하고 있으며, 생백신은 확립된 제조 역량과 비용에 민감한 예방 접종 프로그램이 구매자 부문 전반에 걸쳐 기술 선택을 좌우하는 중요한 요소로 작용할 것입니다.
참고: 보고서 구매 시 모든 개별 부문의 시장 점유율을 확인할 수 있습니다.
백신 종류별: 다가 백신 제제가 소아 접종 일정에서 주를 이룬다
다가 백신은 2025년 전 세계 백신 시장의 66.73%를 차지했으며, 의료 시스템이 진료 접점을 통합함에 따라 2031년까지 연평균 10.51%의 성장률을 보일 것으로 예상됩니다. 세럼 인스티튜트의 5가 백신은 Gavi 프로그램에서 1.85달러에 판매되어 고가의 유럽 백신을 대체하고 2025년 저소득 및 중간소득 국가(LMIC) 주문량의 42%를 차지했습니다. 세계보건기구(WHO)가 2년 연속 B/야마가타 바이러스에 대한 예방 효과를 제공하지 못한 3가 백신을 4가 백신으로 하향 조정함에 따라 2025년 4가 독감 백신은 1억 8천만 도즈가 추가되었습니다.
성인용 단가항원 치료제가 소아 시장에 진출하고 있습니다. 대상포진 백신인 Shingrix와 Abrysvo는 미국에서 1회 접종량당 280~295달러에 판매되어, 판매량은 적지만 성인 시장에서 상당한 수익을 올리고 있습니다. 주사 바늘이 필요 없는 다가항원 패치는 향후 소아 시장에서 경쟁력을 확보할 수 있을 것으로 예상되지만, 규제 명확성이 매우 중요합니다. FDA가 2025년 12월에 발표한 초안에서는 비주사 다가항원 전달 방식의 효능 평가 기준이 모호하게 제시되었습니다.
질병별 적응증: RSV 백신, 가장 빠르게 성장하는 부문으로 부상
폐렴구균 백신은 2025년 매출의 31.48%를 차지했지만, RSV 백신은 새로 승인된 성인 및 임산부용 백신 제형으로 인해 이전에는 충족되지 않았던 수요가 발생하면서 연평균 8.63%의 성장률을 보이고 있습니다. 메디케어(Medicare)만 해도 연간 약 30억 달러에 달하는 RSV 관련 입원 비용을 부담해야 하는 상황으로, 예방 접종에 대한 의료계의 높은 수요를 입증하고 있습니다. 바이에른 노르딕(Bavarian Nordic)의 mResvia 백신이 2025년 3월 유럽에서 승인을 받으면서 경쟁은 더욱 심화될 전망입니다. 한편, HPV 백신은 중국이 2025년 1월 가다실 9(Gardasil 9)를 정부 지원 대상 백신 목록에 추가하면서 접종률이 급증했고, 이에 따라 3천만 회분의 추가 생산이 즉시 이루어졌습니다. 로타바이러스 백신 프로그램은 2024년 GSK 벨기에 공장에서 발생한 오염 사고로 공급량이 25% 감소하고 아프리카 지역 접종 일정이 지연되는 차질을 겪었지만, 2025년 중반에 재개되었습니다.
치쿤구냐와 니파 바이러스 같은 신종 병원균은 틈새시장의 존재 가능성을 보여줍니다. 발네바(Valneva)의 치쿤구냐 백신은 2024년 11월 FDA 승인을 받아 4개월 만에 브라질에서 8천만 달러 규모의 계약을 체결했습니다. 모더나(Moderna)의 니파 바이러스 백신 후보 물질은 발병 후 불과 9개월 만에 임상 시험에 진입했는데, 이는 백신 시장이 지역적 전염병에 대응하는 방식을 재정의할 수 있는 플랫폼의 유연성을 시사합니다.
참고: 보고서 구매 시 모든 개별 부문의 시장 점유율을 확인할 수 있습니다.
투여 경로별: 주사제 지배력이 무주사 방식의 등장으로 흔들림에 직면
주사제는 2025년 전체 백신 접종량의 44.46%를 차지했으며, 성인용 RSV, 폐렴구균, 대상포진 백신의 높은 수요에 힘입어 연평균 12.45% 성장할 것으로 예상됩니다. 자동 주사기와 사전 충전형 주사기는 인력 부족 문제를 완화해 줍니다. 특히 화이자의 원스텝 프레브나 20(Prevnar 20) 기기는 남아프리카공화국 시범 병원에서 접종 시간을 35% 단축했습니다. 경구 투여 방식은 여전히 소아과에 집중되어 있으며, 2026년 이후 IPV(불활성화 소아마비 백신)의 국제적 정책으로 인해 OPV(경구용 소아마비 백신)의 사용이 줄어들면서 연평균 4.1% 성장에 그칠 것으로 전망됩니다.
Vaxxas의 마이크로어레이 패치와 같은 대체 접종 경로는 냉장 보관 없이 92%의 혈청 전환율을 보여 열대 지역 저소득 및 중간 소득 국가(LMICs)에서 콜드체인 문제를 해결할 수 있는 대안으로 자리매김했습니다. Bharat Biotech의 iNCOVACC와 같은 비강 투여 백신 후보 물질은 점막 면역을 유도할 가능성이 있지만, 규제 승인 절차가 불확실합니다. 2003년 이후 FDA 승인을 받은 비강 투여 백신은 없습니다.
최종 사용자 기준: 성인 백신 접종률, 소아 백신 접종률 증가세 앞지르고 있다
소아용 백신 부문은 2025년 전체 백신 시장 점유율의 55.54%를 차지할 것으로 예상되는 반면, 성인 부문은 연평균 11.31%의 성장률을 보이며 가장 빠르게 성장하는 최종 사용자 부문입니다. 소아용 백신 접종률은 출생률 증가에 힘입어 정체 상태를 보이고 있습니다. 일본과 한국의 노인 의무 접종 정책은 대상포진 및 폐렴구균 부스터 백신 수요를 견인하고 있으며, RSV 백신 승인은 성인용 블록버스터급 백신 시장을 새롭게 개척하고 있습니다. 성인용 백신 1회 접종당 평균 매출은 2025년 87달러에 달할 것으로 예상되며, 이는 소아용 백신 1회 접종당 평균 매출의 7배에 해당하는 수치로, 수익성이 높은 포트폴리오로의 전환을 시사합니다.
2025년에는 소매 약국에서 미국 독감 예방 접종의 48%를 실시하여 의사 진료소를 거치지 않고 접종이 이루어지며, 야간 접종 기회도 확대될 것으로 예상됩니다. 소아 접종은 여전히 높은 접종량을 기록하고 있지만, 인도의 바이오시밀러 백신 경쟁 심화와 동아시아 지역의 출생아 수 감소로 인해 수익성 악화에 직면해 있습니다. 특히 일본의 출생아 수는 2025년에 730,000만 명으로 전년 대비 6% 감소할 것으로 전망됩니다.
참고: 보고서 구매 시 사용 가능한 모든 개별 세그먼트의 세그먼트 공유
지리 분석
북미는 고가의 성인용 백신 출시 덕분에 2025년 백신 시장 규모의 39.26%를 차지할 것으로 예상됩니다. RSV 백신은 미국에서 출시 첫 해에 1.8억 달러의 매출을 올렸고, 대상포진 백신은 2.4억 달러의 매출을 기록했습니다. 캐나다는 2025년 4월 RSV 백신을 공공 지원 대상 백신 목록에 추가하여 주 예산이 1억 2천만 캐나다 달러(8천8백만 미국 달러) 증가했습니다. 하지만 백신 접종 기피 현상은 여전히 시장 성장을 저해하는 요인입니다. 미국의 홍역 발병률은 2025년에 28% 증가하여 미국 질병통제예방센터(CDC)가 5천만 달러 규모의 인식 개선 캠페인을 벌이게 되었습니다.
아시아 태평양 지역은 연평균 8.96%의 성장률을 보이며 제조 규모의 경제 효과를 누리고 있는데, 세럼 인스티튜트와 바라트 바이오테크가 현재 Gavi 수요의 62%를 공급하고 있습니다. 중국은 RSV와 HPV 백신을 포함한 12개의 자국산 백신을 2025년까지 승인하여 수입 의존도를 낮추고 있습니다. 일본의 고령화는 성인 추가 접종 수요를 증가시키고 있으며, 호주는 모더나의 RSV 백신 승인을 신속하게 진행하여 미충족 수요 기준에 대한 규제 당국의 합의를 보여주고 있습니다. 그러나 인도와 인도네시아의 농촌 지역에서는 냉장 보관의 취약성이 여전히 문제이며, 온도에 민감한 항원의 변질률이 12%에 육박합니다.
유럽의 엄격한 규제와 분산된 조달 방식은 백신 출시 속도에 영향을 미칩니다. 바이에른에 위치한 노르딕사의 mResvia는 12개월 만에 유럽 지역에서 세 번째로 출시된 RSV 백신으로, 가격 경쟁을 심화시켰습니다. 프랑스의 미취학 아동 대상 MMR 백신 접종 의무화 정책은 6개월 만에 접종률을 5%포인트 끌어올렸으며, 독일과 이탈리아도 이 정책을 검토 중입니다. 아프리카의 수막염 벨트 지역에서는 나이지리아에서 1,800만 회분의 긴급 백신 접종 캠페인을 시작했지만, 물류 문제로 인해 전체 물량의 3분의 1이 접종 정점 이후에 도착했습니다. 남미에서는 브라질의 남아 대상 HPV 백신 접종 의무화와 아르헨티나의 미주개발은행(IDB) 지원 6천만 달러 규모 콜드체인 개선 사업이 백신 접종의 추진력을 보여주고 있지만, 아르헨티나의 거시경제 불안정으로 인해 로타바이러스 백신 입찰이 5개월 지연되었습니다.
경쟁 구도
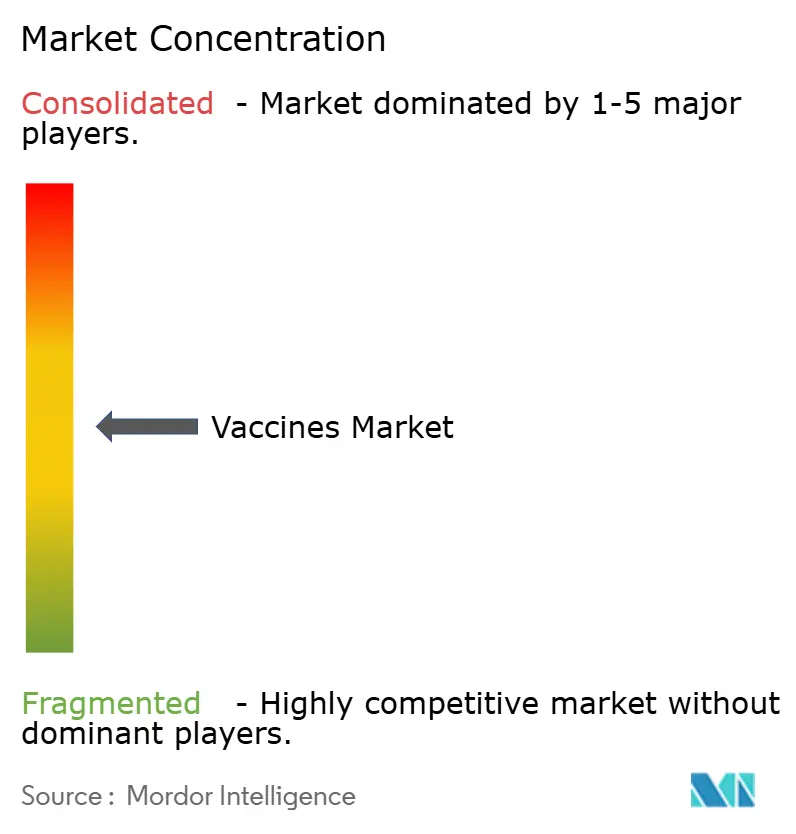
화이자, GSK, 사노피, 머크, 모더나 등 상위 5개 업체가 2025년 매출의 상당 부분을 차지하며 시장 통합이 어느 정도 진행될 것으로 예상됩니다. 핵심적인 차별화 요소는 플랫폼 활용입니다. 모더나는 지질 나노입자 기반 기술을 재활용하여 RSV 백신 승인을 18개월 만에 달성했고, 이는 바이오엔텍의 3가 부스터 백신 개발 전략에 영향을 미쳤습니다. 발네바의 치쿤구니아 백신 승인은 특히 국가 조달 계약과 연계했을 때 틈새시장 공략 전략의 타당성을 입증했습니다. 인도와 중국 공급업체들은 지속적으로 경쟁력 있는 가격을 제시하고 있으며, 2025년에는 Gavi 물량의 62%를 공급하며 저소득 및 중간소득 국가(LMIC) 입찰에서 다국적 기업으로부터 시장 점유율을 확보할 것으로 전망됩니다.
수직적 통합은 CDMO 병목 현상을 완화합니다. 화이자는 4억 5천만 달러를 투자하여 칼라마주 시설을 확장함으로써 연간 2억 회분의 mRNA 백신 생산 능력을 증대시켜, 노바백스의 카탈렌트 관련 지연 사태 이후 공급 불안정 위험을 줄였습니다. 특허 현황은 전략적 투자를 시사합니다. GSK는 2024~2025년에 고령자 대상 면역항암제 관련 특허 14건을 출원했고, 모더나는 saRNA의 저용량 잠재력에 대한 특허 9건을 출원했습니다. ICH의 2025년 가이드라인을 통한 규제 수렴으로 여러 관할권에 걸친 백신 배치 출시 평균 기간이 3개월 단축되었지만, 아프리카 54개 규제 기관 중 42곳은 여전히 개별 승인을 요구하여 저소득 및 중간 소득 국가의 백신 출시 주기를 연장시키고 있습니다.
백신 산업 리더
Merck & Co. Inc.
(주)모더나
화이자, Inc
Sanofi SA
Serum Institute of India Pvt Ltd
- *면책조항: 주요 플레이어는 특별한 순서 없이 정렬되었습니다.
최근 산업 발전
- 2026년 1월: 닥터 레디스 연구소는 인도 의약품관리국(DCGI)의 승인을 받은 인도 최초이자 유일한 C형 간염 백신인 헤박신(Hevaxin)을 출시하며 인도의 예방접종 분야에 중요한 진전을 이루었습니다. HEV 감염에 대한 능동 면역을 위해 개발된 헤박신은 위생 시설이 부족한 지역에서 심각한 공중 보건 문제를 야기하는 C형 간염 예방에 있어 매우 중요한 공백을 메워줍니다. 이번 출시는 인도의 백신 포트폴리오를 확장하고 미충족 의료 수요를 해결하는 데 있어 닥터 레디스의 역할을 강조합니다.
- 2026년 1월: CD 바이오파티클스는 수의학 분야에 획기적인 혁신을 가져올 첨단 동물 mRNA 백신 플랫폼 출시를 발표했습니다. 이 플랫폼은 염기서열 최적화, mRNA 생산, 지질 나노입자(LNP) 제형 및 전임상 시험을 포함한 포괄적인 솔루션을 제공합니다.
- 2024년 XNUMX월: Bavarian Nordic은 FDA 승인을 받은 Mpox 백신 JYNNEOS를 미국에서 상업적으로 출시하여 추가 조달, 환불, 유통 경로를 통해 접근성을 확대했습니다.
- 2026년 1월: 아프리카의 라고스 주 정부는 1,050만 명의 어린이를 대상으로 하는 대규모 홍역-풍진 예방 접종 캠페인을 시작했습니다. 이 계획은 면역 격차를 해소하고, 취약 계층을 보호하며, 주 전역에서 예방 가능한 질병의 위험을 줄이기 위해 마련되었습니다.
- 2025년 9월: 옥스퍼드 대학교는 엘리슨 공과대학(EIT)과 협력하여 백신 연구를 발전시키기 위한 획기적인 프로젝트에 착수했습니다. 1억 1,800만 파운드의 자금 지원을 받는 이 야심찬 프로그램은 인공지능을 활용하여 차세대 백신 발견 및 개발을 가속화할 것입니다. 이번 협력은 신종 감염병에 대한 대비를 강화하고 전 세계적으로 백신 접근성을 개선하는 것을 목표로, 세계 보건 및 의학 과학에 대한 옥스퍼드 대학교의 헌신을 보여줍니다.
글로벌 백신 시장 보고서 범위
보고서의 범위에 따르면, 백신은 특정 질병에 대한 면역을 제공하도록 설계된 생물학적 제제입니다. 백신은 신체의 면역 체계를 자극하여 바이러스나 박테리아와 같은 병원체를 인식하고 퇴치합니다. 백신은 전염병을 예방하고 사망률을 낮추며 전 세계적으로 공중 보건을 증진하는 데 중요합니다. 백신은 주사와 경구 복용을 포함한 다양한 방법을 통해 투여됩니다.
백신 시장은 기술, 유형, 질병 적응증, 투여 경로, 최종 사용자 및 지리적 위치에 따라 세분화됩니다. 기술에 따라 시장은 접합 백신, 불활성화 백신, 생백신, mRNA 백신, 재조합 백신, 독소이드 백신 및 바이러스 벡터 백신으로 세분화됩니다. 유형에 따라 시장은 단가 백신과 다가 백신으로 세분화됩니다. 질병 적응증에 따라 시장은 DTP, 간염, 대상포진, HPV, 인플루엔자, 수막구균 질환, MMR, 폐렴구균 질환, 소아마비, 로타바이러스, RSV 및 기타 질병 적응증으로 세분화됩니다. 투여 경로에 따라 시장은 경구 투여, 비경구 투여 및 기타 투여 경로로 세분화됩니다. 최종 사용자에 따라 시장은 성인 백신과 소아 백신으로 나뉩니다. 지리적 기준으로 시장은 북미, 유럽, 아시아 태평양, 중동 및 아프리카, 남미로 세분화됩니다. 이 보고서는 위에 언급된 세그먼트에 대한 가치(USD)를 제공합니다.
| 접합체 백신 |
| 비활성화 백신 |
| 약독화 생백신 |
| mRNA 백신 |
| 재조합 백신 |
| 톡소이드 백신 |
| 바이러스 벡터 백신 |
| 단가 백신 |
| 다가백신 |
| DTP |
| 간염 |
| 대상 포진 |
| HPV |
| 인플루엔자 |
| 수막 구균 성 질병 |
| MMR |
| 폐렴구균성 질병 |
| 소아마비 |
| 로타 바이러스 |
| RSV |
| 기타 징후 |
| 구강 복용 |
| 비경 구 |
| 기타 투여 경로 |
| 성인 백신 |
| 소아 백신 |
| 북아메리카 | United States |
| Canada | |
| Mexico | |
| 유럽 | 독일 |
| 영국 | |
| France | |
| 이탈리아 | |
| 스페인 | |
| 유럽의 나머지 | |
| 아시아 태평양 | China |
| Japan | |
| India | |
| Australia | |
| 대한민국 | |
| 아시아 태평양 기타 지역 | |
| 중동 및 아프리카 | GCC |
| 남아프리카 공화국 | |
| 중동 및 아프리카의 나머지 지역 | |
| 남아메리카 | Brazil |
| Argentina | |
| 남아메리카의 나머지 지역 |
| 기술 별 | 접합체 백신 | |
| 비활성화 백신 | ||
| 약독화 생백신 | ||
| mRNA 백신 | ||
| 재조합 백신 | ||
| 톡소이드 백신 | ||
| 바이러스 벡터 백신 | ||
| 백신 종류별 | 단가 백신 | |
| 다가백신 | ||
| 질병 표시별 | DTP | |
| 간염 | ||
| 대상 포진 | ||
| HPV | ||
| 인플루엔자 | ||
| 수막 구균 성 질병 | ||
| MMR | ||
| 폐렴구균성 질병 | ||
| 소아마비 | ||
| 로타 바이러스 | ||
| RSV | ||
| 기타 징후 | ||
| 투여 경로별 | 구강 복용 | |
| 비경 구 | ||
| 기타 투여 경로 | ||
| 최종 사용자별 | 성인 백신 | |
| 소아 백신 | ||
| 지리학 | 북아메리카 | United States |
| Canada | ||
| Mexico | ||
| 유럽 | 독일 | |
| 영국 | ||
| France | ||
| 이탈리아 | ||
| 스페인 | ||
| 유럽의 나머지 | ||
| 아시아 태평양 | China | |
| Japan | ||
| India | ||
| Australia | ||
| 대한민국 | ||
| 아시아 태평양 기타 지역 | ||
| 중동 및 아프리카 | GCC | |
| 남아프리카 공화국 | ||
| 중동 및 아프리카의 나머지 지역 | ||
| 남아메리카 | Brazil | |
| Argentina | ||
| 남아메리카의 나머지 지역 | ||
보고서에서 답변 한 주요 질문
현재 전 세계 백신 시장 규모는 얼마입니까?
백신 시장 규모는 2026년 73억 6천만 달러이며, 2031년에는 107억 8천만 달러에 이를 것으로 예상됩니다.
백신 분야에서 가장 빠르게 성장하는 부문은 무엇입니까?
성인 예방접종률은 RSV, 대상포진, 폐렴구균 추가 접종에 힘입어 연평균 11.31%의 성장률을 보이고 있습니다.
mRNA 기술은 백신 경제에 어떤 변화를 가져오고 있는가?
용도를 변경한 mRNA 시설 덕분에 개발 기간이 3년 미만으로 단축되었고, RSV 부스터와 같은 고수익 성인용 백신 출시를 지원할 수 있게 되었습니다.
왜 다가 백신이 소아 예방접종 일정에서 대부분을 차지하는가?
최대 6가지 항원을 한 번에 결합하는 다가 백신 제제는 병원 방문 횟수를 줄이고 복약 순응도를 향상시키며, 현재 소아 백신 접종량의 3분의 2를 차지하고 있습니다.
어느 지역이 가장 높은 성장 잠재력을 보입니까?
아시아 태평양 지역은 인도와 중국의 대규모 제조업과 일본, 호주, 한국의 성인 백신 접종 의무화 확대에 힘입어 연평균 8.96%의 성장률을 기록하며 선두를 달리고 있습니다.


