

풍력 터빈 기초 시장 규모 및 점유율
시장 개관
| 학습 기간 | 2021 - 2031 |
|---|---|
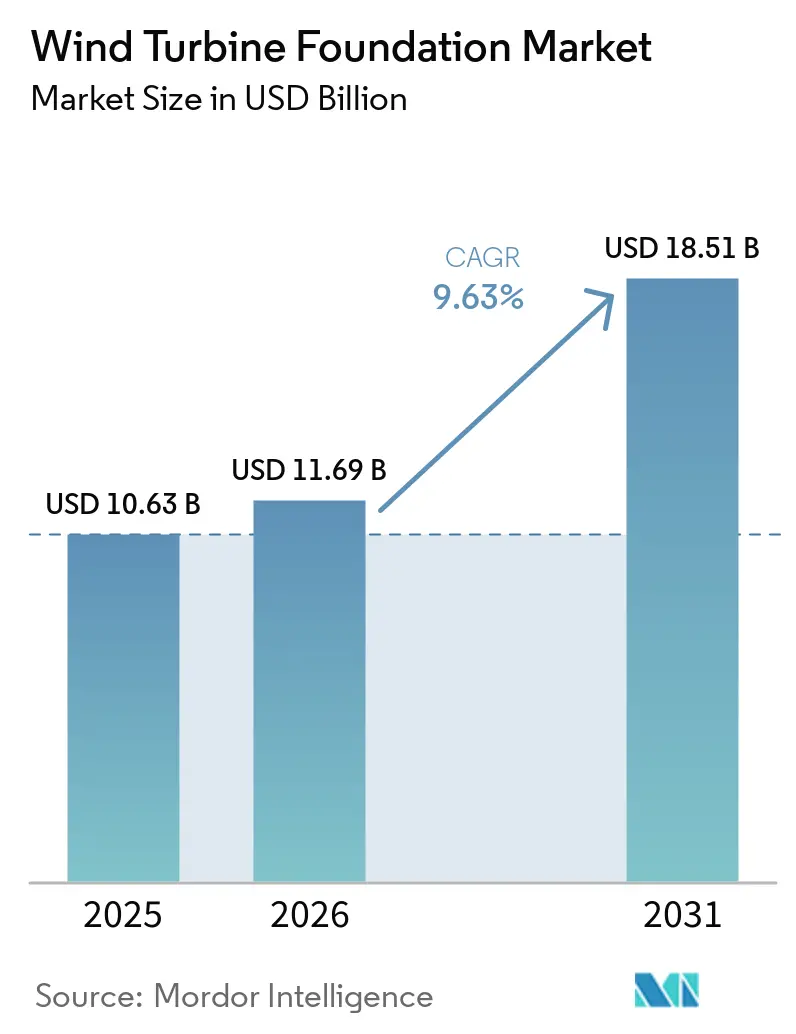
| 시장 규모(2026년) | USD 11.69 십억 |
| 시장 규모(2031년) | USD 18.51 십억 |
| 성장률(2026년~2031년) | 9.63 % CAGR |
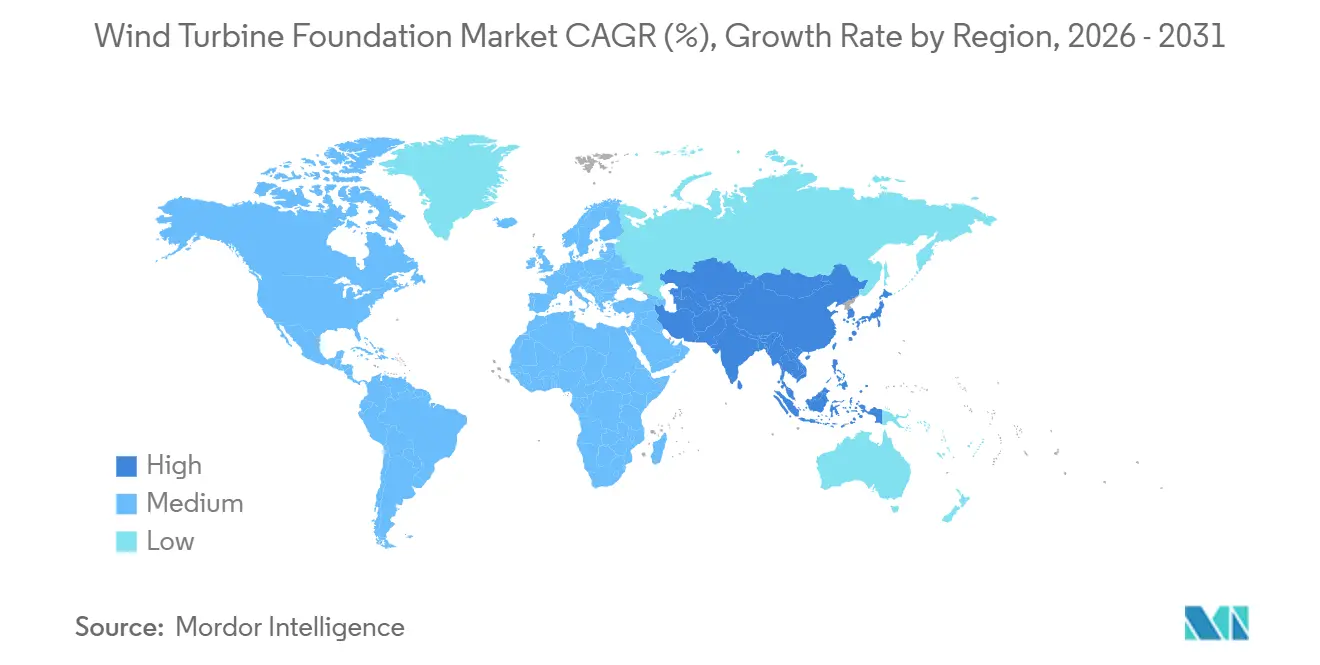
| 가장 빠르게 성장하는 시장 | 아시아 태평양 |
| 가장 큰 시장 | 유럽 |
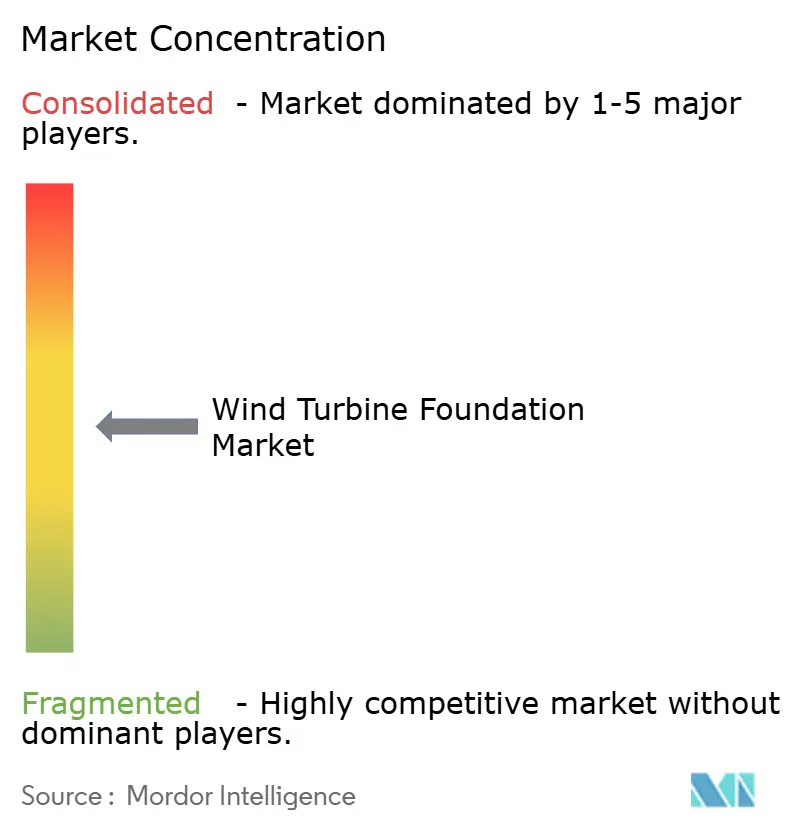
| 시장 집중 | 중급 |
주요 선수 *면책조항: 주요 플레이어는 특별한 순서 없이 정렬되었습니다. 이미지 © Mordor Intelligence. 재사용 시 CC BY 4.0에 따라 저작자 표시가 필요합니다. | |
Mordor Intelligence의 풍력 터빈 기초 시장 분석
풍력 터빈 기초 시장 규모는 2025년 106억 3천만 달러였으며, 2026년 116억 9천만 달러에서 2031년 185억 1천만 달러로 성장할 것으로 예상되며, 예측 기간(2026~2031년) 동안 연평균 9.63%의 성장률을 보일 것으로 전망됩니다. 해상 풍력 발전 허가의 빠른 진행, 15MW를 초과하는 터빈 용량 증대, 그리고 강판 공급 부족은 조달 전략의 변화를 가져오고 있습니다. 개발업체들은 부족한 초대형 모노파일 용량을 확보하기 위해 기초 발주를 선제적으로 진행하고 있으며, 부유식 풍력 발전 개념은 일본, 스코틀랜드, 캘리포니아 등 심해 지역에서 풍력 발전 부지를 확보하는 데 기여하고 있습니다. 에스비에르와 브레머하펜 항만 준설, 디지털 트윈 설계 워크플로우, 그리고 친환경 강재 구매 계약은 프로젝트 일정을 단축하고 내재 탄소 배출량을 줄이는 데 도움이 되고 있습니다. 동시에 EU의 탄소중립산업법과 미국의 인플레이션 저감법과 같은 정책적 인센티브는 수요 가시성을 높이고 부채 조건을 개선하고 있습니다.
주요 보고서 요약
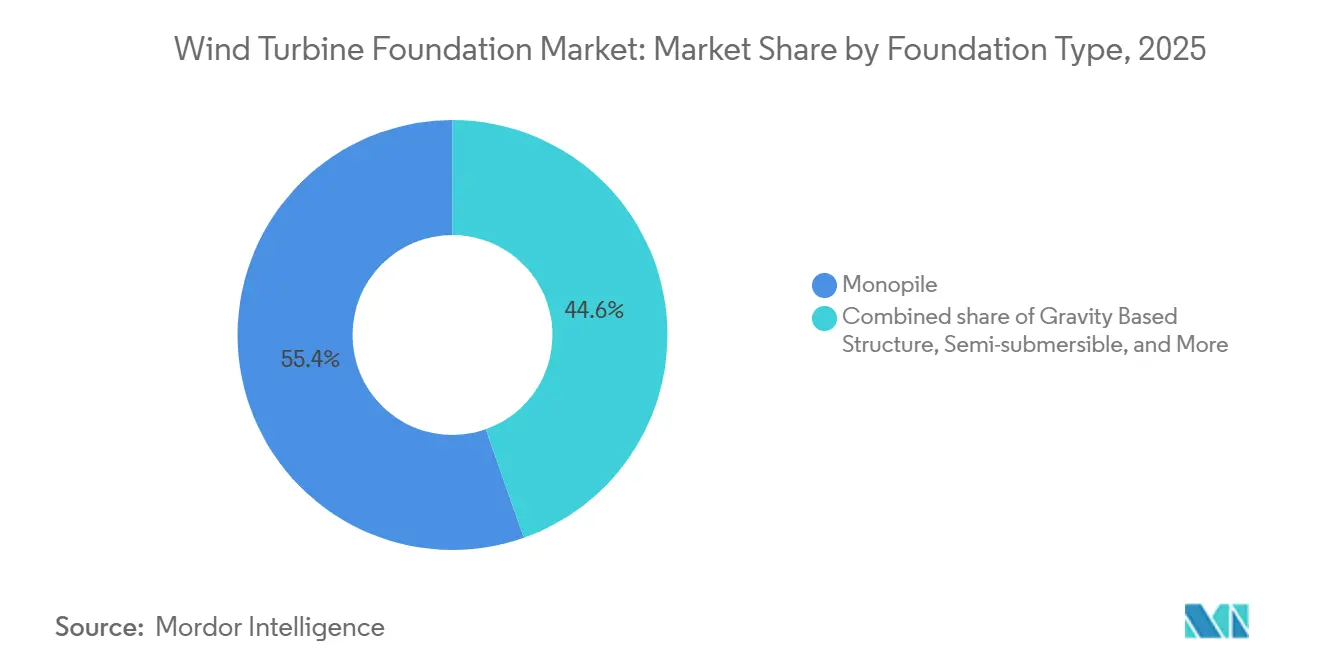
- 기초 유형별로는 모노파일이 2025년 풍력 터빈 기초 시장 점유율 55.4%로 선두를 차지할 것으로 예상되며, 반잠수식 기초는 2031년까지 연평균 27.8%의 성장률을 보일 것으로 전망됩니다.
- 소재 유형별로는 2025년에 강철이 67.1%의 점유율로 가장 높은 비중을 차지할 것으로 예상되며, 복합/하이브리드 소재는 2026년부터 2031년까지 연평균 14.4%의 성장률을 보일 것으로 전망됩니다.
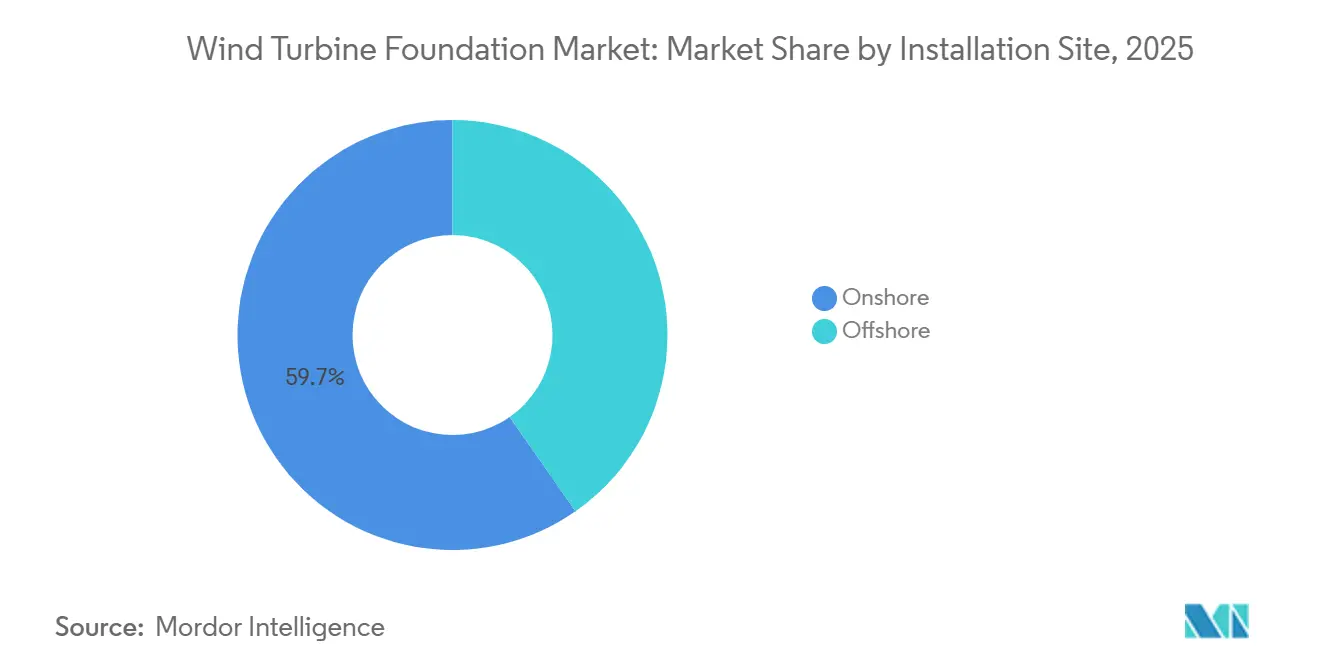
- 설치 장소별로 보면, 육상 설치 방식이 2025년에도 59.7%의 점유율을 유지할 것으로 예상되며, 해상 부유식 설치 방식은 2031년까지 연평균 28.0%의 성장률을 보일 것으로 전망됩니다.
- 터빈 정격 용량 기준으로 5MW 이상급은 2025년 설치량의 49.8%를 차지했으며, 2031년까지 연평균 11.3%의 성장률을 보일 것으로 예상됩니다.
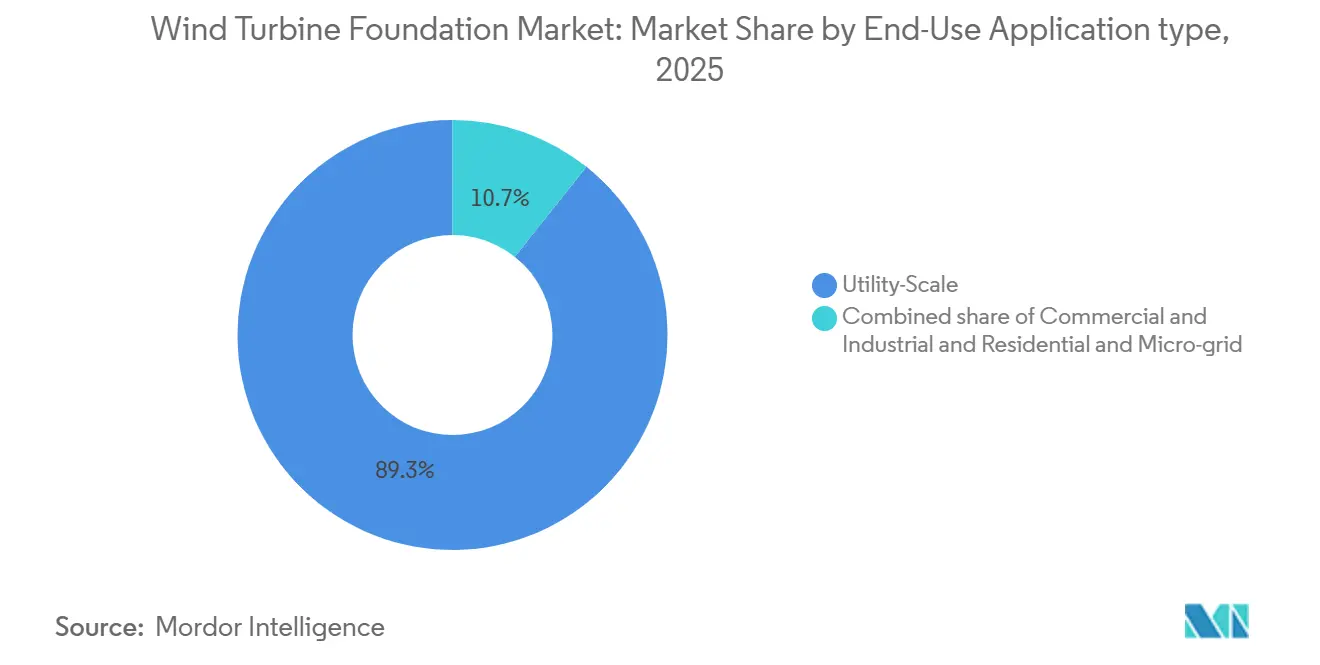
- 최종 사용 용도별로 보면, 2025년에는 대규모 발전 프로젝트가 89.3%의 점유율을 차지할 것으로 예상되는 반면, 주거용/마이크로그리드 프로젝트는 연평균 12.5%의 성장률로 점차 증가하고 있습니다.
- 지역별로는 유럽이 2025년 매출의 37.2%를 차지할 것으로 예상되며, 아시아 태평양 지역은 2031년까지 연평균 13.6%의 성장률을 기록하며 가장 빠르게 성장하는 지역입니다.
참고: 본 보고서의 시장 규모 및 예측 수치는 Mordor Intelligence의 독자적인 추정 프레임워크를 사용하여 생성되었으며, 2026년 1월 기준 최신 데이터 및 분석 정보를 반영하여 업데이트되었습니다.
글로벌 풍력 터빈 기초 시장 동향 및 통찰력
드라이버 영향 분석
| 운전기사 | (~) CAGR 예측에 미치는 영향 | 지리적 관련성 | 영향 타임라인 |
|---|---|---|---|
| 글로벌 탄소 중립 목표에 따른 신속한 해상 풍력 발전소 건설 | 3.2% | 유럽, 아시아 태평양, 미국 동부 해안 | 중기(2~4년) |
| 터빈 정격 출력 15MW 이상에는 초대형 기초가 필요합니다. | 2.8% | 북해, 대만, 중국, 미국 동해안 | 단기 (≤ 2년) |
| LCOE 하락으로 개발자 ROI 증가 | 1.9% | 유럽, 아시아 태평양 | 장기 (≥ 4년) |
| 대량 생산 모듈식 콘크리트 기초로 항구 병목 현상 해소 | 0.9% | 노르웨이, 네덜란드, 중국, 한국 | 중기(2~4년) |
| 디지털 트윈 기반 지반공학 모델링으로 맞춤형 설계 속도 향상 | 0.6% | 유럽, 북미 | 단기 (≤ 2년) |
| 재활용 가능한 기초 재료에 대한 수요 | 0.5% | 유럽연합, 북미 | 장기 (≥ 4년) |
| 출처: 모르도르 정보 | |||
글로벌 탄소 중립 목표에 따른 신속한 해상 풍력 발전소 건설
2050년까지 탄소 중립을 추구하는 정부들은 2024년에 이미 가동 중인 83GW에 더해 2025-2026년 동안 약 100GW의 해상풍력 발전 용량을 경매에 부쳤습니다. [1] 세계풍력에너지협의회, "2024년 세계 해상풍력 보고서", 세계풍력에너지협의회, gwec.net 유럽의 REPowerEU 청사진만 해도 2050년까지 300GW를 목표로 하고 있으며, 미국의 물가상승률 감소법(IRA)에 따른 청정에너지 인센티브는 프로젝트 내부수익률(IRR)을 최대 3%포인트까지 끌어올립니다. 중국의 제14차 5개년 계획은 2030년까지 50GW의 해상풍력을 목표로 하고 있으며, 이는 국내 건설 프로그램을 촉진하여 생산 능력을 능가하고 있습니다. [2] 세계풍력에너지협의회, “2024년 세계 해상풍력 보고서”, gwec.net 이에 따라 초대형 모노파일의 납기가 24개월까지 늘어나면서 개발업체들은 2029년까지의 물량 확보에 나서고 있습니다. 자동화 라인과 심해 부두를 갖춘 시프 그룹(Sif Group)과 같은 제작업체들은 프리미엄 가격을 확보하고 있으며, 시프 그룹의 2026 회계연도 EBITDA 전망치는 전년 대비 181% 증가했습니다. [3] 오프쇼어 윈드, “중국 해상풍력 용량 및 프로젝트 업데이트”, offshorewind.biz
터빈 정격 ≥15MW 까다로운 XXL 기초
차세대 터빈은 10MW 모델보다 40% 더 높은 추력 하중을 발생시키므로 모노파일은 직경 10m, 길이 120m, 무게 2,400톤에 달해야 합니다. [4] Sif Group, “Annual Report 2025 and Net-Zero Industry Act Strategic Project Status,” Sif Group, sif-group.com 항만 수심이 병목 현상으로 작용하며, 현재 에스비에르, 브레머하펜, 에이블 시튼, 마스플락테 II 항만만이 10m 이상의 모노파일을 처리할 수 있습니다. EEW와 CS Wind는 예정보다 일찍 노르들리히트 1 모노파일을 납품하여 로봇 용접을 통해 100m 길이 전체에 걸쳐 치수 공차를 5mm 이내로 유지할 수 있음을 확인했습니다. 현재 이 분야의 경쟁력은 120mm 이상의 판재를 압연할 수 있는 제철소와 실시간 품질 관리를 통합한 제작업체에 달려 있습니다. RWE가 2028년까지 320,000만 톤의 강판을 예약한 것은 대형 구매자들이 부족한 생산 능력을 어떻게 사들이고 있는지를 보여주는 사례입니다.
LCOE 하락으로 개발자 ROI 향상
해상풍력 발전비용(LCOE)은 터빈 크기 확대, 양산 확대, 그리고 경매 압력에 힘입어 2023년 약 125달러/MWh에서 2026년 42~52달러/MWh 범위로 하락했습니다. 일본의 노시로/미타네/오가 입찰은 정부 기준 가격보다 30% 낮은 가격에 낙찰되어 일부 아시아 태평양 시장에서 가스 발전과 비용 동등성을 확보할 수 있음을 시사했습니다. LCOE 하락은 자금 조달 스프레드를 개선하고 장기 기관 투자를 유치합니다. 개발업체들이 상업적 투자로 전환함에 따라 유지보수 비용이 최소화된 30년 수명의 기초 구조물에 대한 수요가 증가하고 있습니다. 대만의 외르스테드(Ørsted)가 적용한 흡입식 버킷 재킷과 같은 시범 사업은 설치 기간을 20% 단축하고 수중 소음을 줄였습니다. 결과적으로, 환경 인허가가 엄격한 지역에서 모듈식 콘크리트 및 버킷 재킷이 인기를 얻고 있습니다.
대량 생산 모듈형 콘크리트 기초로 항구 병목 현상 해소
베통빈드(BetongVIND)의 직렬 중력식 기초는 콘크리트 배합 최적화와 현지 시멘트 사용을 통해 강철 모노파일 대비 탄소 배출량을 80% 절감합니다. 페이코(Peikko)의 케이지 록(Cage Rock) 솔루션은 페로 제도 현장에서 터빈당 굴착량을 800m³ 줄이고 기초 직경을 10m 이상 축소했습니다. 콘크리트 세그먼트의 내륙 사전 제작을 통해 바지선을 이용해 해안으로 운반하여 조립할 수 있으므로 초대형 모노파일 물류의 주요 문제점인 심해 수심 제약을 해결할 수 있습니다. 톤당 93.6달러 이상의 탄소 가격 책정으로 콘크리트 대체재의 비용 경쟁력이 높아졌으며, 특히 EU 규정에서 2030년까지 70%의 재료 회수를 요구하는 상황에서는 더욱 그렇습니다. 철강 부족 위험을 줄이려는 개발업체와 저탄소 자산을 선호하는 은행들이 시장 수요를 강화하고 있습니다. 설계 표준이 발전함에 따라 모듈형 콘크리트는 풍력 터빈 기초 시장에서 더 큰 비중을 차지할 것으로 예상됩니다.
제약 영향 분석
| 제지 | (~) CAGR 예측에 미치는 영향 | 지리적 관련성 | 영향 타임라인 |
|---|---|---|---|
| 심해 부유 솔루션을 위한 높은 CAPEX | -1.4 % | 일본, 스코틀랜드, 캘리포니아, 지중해 | 중기(2~4년) |
| >120mm 강판의 글로벌 공급이 제한적입니다. | -0.8 % | 유럽, 북미 | 단기 (≤ 2년) |
| 얕은 흘수 항구로 인해 XXL 모노파일 물류가 지연됨 | -0.5 % | 발트해, 베트남, 걸프 해안 | 단기 (≤ 2년) |
| 불분명한 인양 책임으로 인한 금융 비용 증가 | -0.3 % | 북해, 미국 동부 해안, 대만 | 장기 (≥ 4년) |
| 출처: 모르도르 정보 | |||
심해 부유 솔루션을 위한 높은 CAPEX
부유식 기초 구조물 건설 비용은 메가와트당 약 340만 유로이며, 이 중 플랫폼 제작 및 운송 비용이 최대 140만 달러, 설치 및 계류 비용이 최대 450만 유로에 달합니다. 선박 임대료는 하루에 23만 4천 달러에서 35만 1천 달러에 이르며, 플랫폼당 10~15일 동안 사용되므로 설치 비용은 고정식 해상풍력 발전소보다 50~70% 높습니다. 현재 부유식 발전의 균등화 발전 단가는 킬로와트시당 0.20달러를 넘으며, DNV는 2050년까지 메가와트시당 67달러로 점진적으로 하락할 것으로 예상하여 단기적으로 사업 타당성이 낮습니다. 항만 시설 개선 비용 또한 막대합니다. 미국 서부 해안만 해도 대규모 조립을 시작하기 전에 새로운 통합 부두와 크레인 설비 확충에 최소 1.2억 달러가 필요합니다. 총 자본 비용이 메가와트당 2.92만 달러 아래로 떨어지기 전까지는 대부분의 부유식 발전 프로젝트는 일본, 스코틀랜드, 캘리포니아 등 정부 보조금을 받는 시범 지역에만 국한될 것으로 보입니다.
120mm 이상 강판의 글로벌 공급이 제한적입니다.
15MW급 터빈용 모노파일에는 120mm 이상의 강판이 필요하지만, 전 세계적으로 이 등급의 강판을 공급할 수 있는 압연 공장은 10곳도 채 되지 않아 구조적 병목 현상을 초래하고 있습니다. 미국 국내 후판 가격은 2026년 3월 톤당 1,115달러까지 치솟았고, 납기일은 3개월 이상으로 늘어나 개발업체들은 장기 예약 계약을 체결할 수밖에 없었습니다. RWE는 Steelwind로부터 2028년까지 32만 톤의 강판을 확보하여 소규모 구매자들의 현물 공급을 줄이고 경쟁을 심화시켰습니다. 유럽 제철소들은 2027년 이후 탄소 국경세가 톤당 58.5~93.6달러 추가됨에 따라 친환경 강판 프리미엄을 인상하고 있어 비용이 더욱 상승하고 있습니다. 2028년 딜린저 제철소에 새로운 설비가 가동될 때까지, 초대형 풍력 터빈 기초 공사 일정의 주요 병목 현상은 강재 공급으로 남을 것입니다.
세그먼트 분석
기초 유형별: 모노파일이 지배하면서 반잠수정 급증
모노파일 방식은 2025년 풍력 터빈 기초 시장 규모의 55.4%를 차지하며, 수심 60m 이내에서 비용 효율성을 입증했습니다. 하지만 반잠수식 방식은 부유식 풍력 발전이 수심 100m 이상 해역으로 확대됨에 따라 연평균 27.8%의 성장률을 기록할 것으로 예상됩니다.
재킷 기초 공법은 아시아 태평양 지역에서 주목받고 있으며, 외르스테드(Ørsted)의 그레이터 창화(Greater Changhua) 프로젝트는 공사 기간을 20% 단축하는 성과를 거두었습니다. 중력식 구조물은 노르웨이에서 다시 주목받고 있으며, 탄소 배출량 80% 감축을 목표로 하고 있습니다. 일본의 11.7기가와트(GW) 규모 입찰과 스코틀랜드 BW 이데올(BW Ideol)의 파이프라인에 힘입어 부유식 기초 공법은 현재 234MW(MW) 규모로 운영 중이며, 244GW(MW) 규모의 파이프라인을 보유하고 있습니다. BW 이데올의 댐핑 풀(Damping Pool)과 프린시플 파워(Principle Power)의 윈드플로트(WindFloat)와 같은 혁신 기술은 효율성을 향상시켜 설치 시간을 최대 60%까지 단축함으로써 기초 기술에 상당한 변화를 가져오고 있습니다.
재질 유형별: 복합재 하이브리드 소재, 철강 패권에 도전
2025년에도 풍력 터빈 기초 시장에서 철강은 67.1%의 점유율을 차지하며 안정적인 공급망과 우수한 강도 대비 중량 성능을 보여주었습니다. 그러나 2026년 3월 톤당 1,115달러에 달하는 강판 가격 상승과 2027년까지 톤당 58~93달러가 추가될 탄소 국경세는 개발업체들이 더욱 친환경적인 소재로 눈을 돌리도록 유도하고 있습니다. 복합재 및 하이브리드 기초는 절대적인 규모는 작지만, 해체 시 70%의 자재 회수를 요구하는 EU의 순환 경제 규정에 힘입어 2031년까지 연평균 14.4%의 성장률을 기록할 것으로 예상됩니다. BW Ideol의 Damping Pool과 같은 하이브리드 강철-콘크리트 반잠수식 기초는 내재 배출량을 40% 줄이고 수명 종료 시 해체를 간소화합니다. REFRESH 시험에서는 재활용 유리섬유 매트가 신규 소재와 동일한 특성을 보이며 2050년까지 예상되는 2,500만 톤의 풍력 터빈 블레이드 폐기물을 처리할 수 있는 잠재력을 보여주었습니다.
모듈형 거푸집 덕분에 내륙에서 콘크리트를 타설한 후 바지선으로 운반할 수 있어 초대형 모노파일 설치 시 물류를 저해하는 흘수 제한 문제를 해결할 수 있게 되면서 콘크리트 중력식 기초가 새롭게 주목받고 있습니다. 페이코(Peikko)의 케이지 록(Cage Rock) 암반 고정 시스템은 플랫나하지(Flatnahagi) 풍력 발전소에서 콘크리트 사용량을 15%, 철근량을 17% 절감하여 소규모 섬 풍력 발전 단지의 경제성을 향상시켰습니다. 딜린저(Dillinger)의 퓨어 스틸+(PURE STEEL+) 라인은 2027~2028년 출시 예정으로 기존 강판 대비 55~60%의 CO₂ 배출량 감축을 목표로 하고 있어, 기존 철강 업체들조차 저탄소 공급에 주목하고 있음을 보여줍니다. 탄소 가격 규제가 강화됨에 따라 개발업체들은 초기 비용과 향후 탄소 배출권 상계 혜택을 비교 검토하게 되면서 더욱 다양한 자재를 조달하게 될 것입니다. 결과적으로 철강이 여전히 시장 점유율 1위를 차지하고 있지만, 복합재 및 하이브리드 솔루션이 풍력 터빈 기초 시장의 차세대 성장을 주도할 것으로 예상됩니다.
설치 장소별: 해상 부유식 태양광 발전이 육상 태양광 발전보다 앞서나가고 있다
육상 풍력 터빈 기초는 낮은 자본 지출(CAPEX)과 짧은 인허가 주기 덕분에 2025년에도 시장 규모의 59.7%를 차지할 것으로 예상됩니다. 페이코(Peikko)의 암반 고정식 설계는 터빈당 굴착량을 800m³ 줄여주며, 토양 조건이 좋지 않은 육상 부지에도 적용 가능하여 산악 및 도서 지역의 수요를 지속적으로 유지하고 있습니다. 고정식 해상 풍력 터빈 기초는 도거 뱅크(Dogger Bank), 엠파이어 윈드(Empire Wind), 코스탈 버지니아(Coastal Virginia) 프로젝트와 같이 초대형 모노파일을 사용하는 프로젝트들의 성장에 힘입어 중간 비중을 차지하고 있습니다. 그러나 부유식 해상 풍력 터빈 기초는 연평균 28.0%의 성장률을 기록하며 급증할 것으로 예상되며, 수주 지역의 분포를 변화시킬 전망입니다.
부유식 풍력 발전은 전 세계 해상 풍력 자원의 80%가 존재하는 수심 60m 이상의 심해를 활용할 수 있게 해줍니다. 일본의 16.8MW 규모 고토(Goto) 시범 프로젝트는 2024년에 상업 운전을 시작했으며, 2025년에 예정된 11.7GW 규모의 일본 해상 풍력 발전 입찰에 대한 기대감을 높였습니다. 스코틀랜드와 캘리포니아는 5.5GW 이상의 부유식 풍력 발전 부지를 확보했는데, 여기에는 반잠수식 또는 장력식 플랫폼이 필요하며, MW당 약 3.97만 달러의 자본 지출 프리미엄이 부과됩니다. 하지만 정부 지원 제도와 도매 가격 상승으로 격차가 줄어들고 있습니다. 에스비에르와 브레머하펜의 준설 프로젝트가 마무리됨에 따라 유럽은 여전히 고정식 해상 풍력 발전 시장을 주도할 것이며, 아시아 태평양 지역은 새로운 부유식 풍력 발전 사업의 대부분을 차지할 것입니다. 이러한 상호 작용으로 인해 육상 풍력 발전 물량은 여전히 많지만, 가치 성장 측면에서는 해상 풍력 발전, 특히 전체 풍력 터빈 기초 시장 규모를 확대하는 부유식 솔루션이 더욱 중요해질 것으로 예상됩니다.
참고: 보고서 구매 시 사용 가능한 모든 개별 세그먼트의 세그먼트 공유
터빈 등급별: 메가와트급 규모 확장에 따른 기초 구조물 수요 변화
2025년 설치량의 49.8%는 5MW 이상 터빈이 차지할 것으로 예상되며, 연평균 11.3%의 성장률을 보이고 있어 풍력 터빈 기초 시장은 더욱 무겁고 직경이 큰 하부 구조물 쪽으로 방향을 틀고 있습니다. 베스타스의 V236-15MW와 지멘스 가메사의 SG 14-236 DD는 최대 120m 길이, 2,400톤 무게의 모노파일을 필요로 하는데, 이는 기존 8MW 모델에 비해 두 배나 많은 강철이 요구되는 것입니다. 중국은 밍양(Mingyang)과 CSSC 하이좡(Haizhuang)의 18MW 모델로 바로 넘어가는 추세이므로, 기초 사양은 이제 60% 더 높은 추력 하중을 견뎌야 합니다.
2~5MW급 풍력 터빈 기초는 육상 재가동 및 연안 프로젝트에 여전히 중요하지만, 전력망이 타워당 더 높은 출력을 선호함에 따라 성장세는 둔화될 것으로 예상됩니다. 2MW 미만 터빈은 마이크로 그리드, 섬, 외딴 산업 부하 등에서 틈새시장을 공략하지만, 이러한 소형 터빈 기초는 전 세계적인 시장 점유율에 큰 영향을 미치지 못합니다. 따라서 풍력 터빈 기초 시장 점유율은 15MW 이상급에 집중되고 있으며, 전 세계적으로 제조 라인이 100m 길이에서 5mm 미만의 치수 공차를 유지하는 자동 용접 셀로 전환되고 있습니다. 직경 10m를 초과하는 부품에 대한 항만 용량 제한으로 인해 유럽의 4대 주요 항만에서만 경쟁력 있는 시장 진입이 제한되고 있으며, 이는 인프라가 중요한 진입 장벽임을 보여줍니다. OEM 프로토타입이 20MW급으로 발전함에 따라 140mm 이상의 강판 두께가 요구될 수 있으며, 이는 제철소에 부담을 주고 저탄소강 공급의 전략적 가치를 높이고 있습니다.
적용 분야: 유틸리티 규모 지배력과 마이크로 그리드 잠재력
기가와트급 규모의 풍력 발전 단지만이 설치 선박과 대형 크레인의 투자 비용을 상각할 수 있기 때문에, 2025년에는 대규모 풍력 터빈 기초 시장 점유율이 89.3%에 달할 것으로 예상됩니다. 엠파이어 윈드, 도거 뱅크, 장쑤 다펑과 같은 기업들은 수백 건의 모노파일 주문을 통해 2029년까지 생산 라인을 가동시키고 있습니다. 개발업체들은 Sif, EEW, Bladt와 같은 업체들과 다년간의 생산 능력 계약을 체결하여 일정을 확보하지만, 가격 협상력은 제한됩니다.
주거용 및 마이크로그리드 애플리케이션은 섬 지역과 전력망에서 벗어난 광산 지역에서 에너지 안보를 중시하고 비용이 많이 드는 해저 케이블 설치를 피하려는 움직임이 늘면서 연평균 12.5%의 성장률을 보이고 있습니다. 이러한 프로젝트는 기존 장비를 사용하여 설치할 수 있고, 대규모 발전소 대비 자본 지출(CAPEX)을 최대 40%까지 절감할 수 있는 모듈식 중력식 기초 또는 암반 고정식 패드를 활용합니다. 데이터 센터를 포함한 상업 및 산업 구매자는 전기 요금 인플레이션에 대비하기 위해 계량기 후단 계약을 체결하여 맞춤형 기초에 2~3MW급 터빈을 설치할 여지를 확보하고 있습니다. 절대적인 규모는 작지만, 맞춤형 설계와 플랜트 균형 설비 통합을 통해 지역 제조업체에 더 높은 수익률을 제공합니다. 현지 부품 사용 및 재활용 관련 정책 규제가 강화됨에 따라 마이크로그리드 기초는 주류 도입에 앞서 복합 하이브리드 소재의 시험 무대가 될 수 있습니다. 요컨대, 대규모 발전소 주문이 전체 물량을 뒷받침하지만, 다양한 수요가 고객 기반을 확대하고 풍력 터빈 기초 시장 전반의 회복력을 강화하고 있습니다.
지리 분석
유럽은 북해 해상풍력발전소 건설과 에스비에르 및 브레머하펜 항만 시설 개선에 힘입어 2025년까지 전 세계 풍력 터빈 기초 시장 점유율 37.2%를 차지할 것으로 예상됩니다. 에스비에르 항은 항로 수심을 12.8m로 깊게 하고 복합 터미널을 확장하여 직경 10m가 넘는 초대형 모노파일의 선적을 가능하게 했습니다. 독일의 겐나커 및 빈단커 프로젝트에는 80개 이상의 초대형 모노파일이 필요하며, 영국의 도거 뱅크 및 혼시 3 프로젝트에는 250개 이상의 모노파일이 필요합니다. 시프 그룹의 마스플락테 II 공장은 연간 200개의 모노파일을 생산하여 유럽에 2030년까지 충분한 생산 여유를 제공합니다. 외르스테드의 그레이터 창화 현장에 설치된 흡입식 버킷 재킷은 소음에 민감한 북해 해역에 적용 가능성을 검토 중입니다.
아시아 태평양 지역은 2031년까지 연평균 13.6%의 성장률을 기록하며 풍력 터빈 기초 시장 규모를 꾸준히 확대해 나가는 가장 빠르게 성장하는 지역입니다. 중국은 이미 광둥성에 23.5GW, 장쑤성에 11.3GW 규모의 풍력 발전 설비를 운영하고 있으며, 두 지역 모두 15MW 이상의 대형 터빈으로 전환하고 있어 120mm 이상의 두꺼운 강판을 필요로 합니다. 대만은 2026년 1월 그레이터 창화 2b 및 4 풍력 발전 단지에 66개의 석션 버킷 재킷 기초를 완공하여 현지 조선소에서 복잡한 격자 구조물을 처리할 수 있음을 입증했습니다. 일본은 2025년에 4개 지역에 걸쳐 11.7GW 규모의 풍력 발전 설비 계약을 체결했으며, 100m 이상의 수심에 설치할 수 있는 반잠수식 풍력 터빈에 기대를 걸고 있습니다. 한국의 GS 엔텍은 베트남과 필리핀 수출 물량을 충족하기 위해 2026년 초까지 모노파일 생산 능력을 두 배로 늘릴 계획입니다.
북미는 설치량 면에서는 뒤처지지만, 미국 동부 해안을 따라 5.8GW 규모의 탄탄한 파이프라인을 보유하고 있어 풍력 터빈 기초 구조물 시장에서 점유율을 점차 확대하고 있습니다. 엠파이어 윈드(Empire Wind)와 코스탈 버지니아 오프쇼어 윈드(Coastal Virginia Offshore Wind)는 2025년에 XXL 모노파일 230개를 설치했지만, 연방 정부의 공사 중지 명령으로 인해 건설이 일시적으로 중단되고 자금 조달 스프레드가 상승했습니다. 캘리포니아의 4.6GW 규모의 부유식 해상풍력 발전소 건설은 메가와트당 약 3.97만 달러의 비용이 드는 반잠수식 플랫폼으로 수요를 전환시킬 것입니다. 캐나다는 2030년까지 5GW의 해상풍력 발전 용량을 계획하고 있으며, 브라질과 모로코는 각각 1GW 이상의 환경 허가를 확보했습니다. 이러한 새로운 파이프라인은 북미와 일부 신흥 시장이 기존의 유럽 및 아시아 허브와의 격차를 꾸준히 좁혀나갈 것임을 시사합니다.
경쟁 구도
풍력 터빈 기초 시장은 Sif Group, EEW, Bladt Industries, Steelwind Nordenham, Navantia-Windar 등 주요 업체들이 전 세계 해상 풍력 발전 설비 용량의 약 절반을 점유하며 비교적 집중되어 있습니다. Sif Group은 2026년 3월 EU 탄소 중립 산업법에 따라 "전략 프로젝트" 지위를 획득하여, 연간 최대 직경 11m의 모노파일 200개를 생산할 수 있는 Maasvlakte II 공장에 대한 인허가 절차를 신속하게 진행하고 정부 지원을 받을 수 있게 되었습니다. EEW와 CS Wind는 2026년 2월 Nordlicht 1 모노파일을 예정보다 앞당겨 납품하며 로봇 용접 라인의 효율성을 입증했습니다. Dillinger와 Sif는 친환경 철강 추가 계약을 체결하여 내재 탄소 배출량을 55~60% 감축하고 2027년부터 저배출 강판 공급을 확보함으로써, 탄소 국경 조정이 증가함에 따라 양사 모두 프리미엄 가격을 확보할 수 있게 되었습니다.
설치 계약업체들이 수익성 확보와 일정 관리를 위해 상류 부문으로 진출하고 있습니다. DEME는 추가 터빈 설치 및 케이블 부설선을 구매하여 프로젝트 일정을 10~15% 단축하고 2025년 24억 5천만 달러 매출에 30.7%의 EBITDA 마진을 달성했습니다. Van Oord의 새로운 Calypso호는 2025년 9월 1.4GW 규모의 Sofia 해상풍력발전소에서 첫 케이블 설치 작업을 완료하며 수직 통합의 이점을 입증했습니다. Jan De Nul은 Les Alizés 중량물 운반선을 이용하여 덴마크 Thor 발전소에 최대 1,500톤의 모노파일을 설치하며 한 번에 100m 길이의 부품을 운반할 수 있는 능력을 보여주었습니다. Seaway 7은 Gennaker의 기초 구조물 운송 계약을 수주하여 케이블 설치 외에도 엔지니어링, 조달, 건설 및 설치(EPC)를 포함한 전체 엔지니어링, 조달, 건설 및 설치(EPC) 서비스까지 사업 영역을 확장했습니다.
성장 잠재력이 큰 분야는 부유식 및 저탄소 솔루션입니다. BW Ideol의 반잠수식 플랫폼인 Damping Pool은 2025년 5월 15MW 터빈에 대한 DNV 인증을 획득했으며, Fos3F 공장 건설을 위해 1억 4,742만 달러의 공공 자금을 유치하여 심해 풍력 발전 분야에서 선두 자리를 확보했습니다. Principle Power의 WindFloat 장력 지지식 플랫폼은 스코틀랜드의 풍력 발전 프로젝트 추진을 위해 프랑스에서 제작 계약을 체결했으며, Peikko와 BetongVIND는 내재된 CO₂ 배출량을 최대 80%까지 줄이는 모듈식 콘크리트 기초를 확대 적용하고 있습니다. 강판 부족 현상은 장기 구매 계약이 없는 소규모 조선소들을 압박하고 있으며, 개발업체들이 다년간의 계약 체결을 요구함에 따라 시장 통합이 가속화되고 있습니다. 전반적으로 풍력 터빈 기초 시장은 자동화된 초대형 제작 설비, 안정적인 친환경 강재 공급, 그리고 자체 설치 설비를 갖춘 업체들에게 유리하며, 부유식 플랫폼의 수요 증가에도 불구하고 현재 상위 업체들이 시장 점유율을 유지할 것으로 예상됩니다.
풍력 터빈 기초 산업 리더
시프 그룹
EEW 그룹
블래트 인더스트리즈
스틸윈드 노던햄
램볼(엔지니어링 설계 공유)
- *면책조항: 주요 플레이어는 특별한 순서 없이 정렬되었습니다.
최근 산업 발전
- 2026년 3월: 이 지위는 해상풍력의 신속한 보급을 지원하고 유럽의 산업 기반을 강화하기 위해 인허가 및 자금 조달에 우선권을 부여합니다.
- 2026년 2월: EEW와 CS Wind는 예정보다 앞당겨 노르들리히트 1 모노파일 첫 번째 제품을 납품했습니다.
- 2026년 1월: Ørsted는 Greater Changhua 2b 및 4 발전소에 66개의 흡입식 버킷 재킷 설치를 완료했습니다.
- 2025년 5월: 미국산 강판 가격은 공급 부족으로 톤당 1,115달러까지 치솟았고, 수입품은 관세에도 불구하고 톤당 970~990달러에 거래되었다.
글로벌 풍력 터빈 기초 시장 보고서 범위
풍력 터빈 기초는 터빈 타워를 지지하기 위해 설계된 구조물로, 육상에서는 지면에, 해상에서는 해저에 단단히 고정됩니다. 중력, 풍압, 동적 하중을 포함한 수직 및 수평 하중을 안전하게 지반으로 전달하여 기울어짐, 침하 또는 전복을 방지함으로써 안정성을 확보합니다.
풍력 터빈 기초 시장은 기초 유형, 재료 유형, 설치 장소, 터빈 용량, 최종 용도 및 지역별로 세분화됩니다. 기초 유형별로는 중력식 구조물, 모노파일 기초 및 기타 기초 유형으로 구분됩니다. 재료 유형별로는 콘크리트, 강철 및 복합/하이브리드 재료로 구분됩니다. 설치 장소별로는 육상, 해상 고정식 및 해상 부유식 설치로 구분됩니다. 터빈 용량별로는 2MW 미만, 2~5MW 및 5MW 이상 터빈으로 구분됩니다. 최종 용도별로는 대규모 발전소 및 기타 용도로 구분됩니다. 본 보고서는 북미, 유럽, 아시아 태평양, 남미 및 중동/아프리카를 포함한 주요 지역의 풍력 터빈 기초 시장 규모 및 전망을 다룹니다. 각 부문별 시장 규모 및 전망은 가치(USD)를 기준으로 산출되었습니다.
| 중력 기반 구조 |
| 모노 파일 |
| 재킷 |
| 삼각대 |
| 반잠수식 |
| 기타 |
| 콘크리트 |
| 강철 |
| 복합/하이브리드 |
| 육상 | |
| 난바다 쪽으로 부는 | 고정저 해상 |
| 해상 부유 |
| 2MW 이하 |
| 2~5MW |
| 5MW 이상 |
| 유틸리티 규모 |
| 상업 및 산업 |
| 주거 및 마이크로그리드 |
| 북아메리카 | United States |
| Canada | |
| Mexico | |
| 유럽 | 독일 |
| 영국 | |
| France | |
| 스페인 | |
| 러시아 | |
| 핀란드 | |
| Sweden | |
| 튀르키예 | |
| Netherlands | |
| 유럽의 나머지 | |
| 아시아 태평양 | China |
| India | |
| Japan | |
| 대한민국 | |
| Australia | |
| Vietnam | |
| 아시아 태평양 지역의 나머지 | |
| 남아메리카 | Brazil |
| Argentina | |
| Chile | |
| 남아메리카의 나머지 지역 | |
| 중동 및 아프리카 | Saudi Arabia |
| 남아프리카 공화국 | |
| Egypt | |
| Morocco | |
| 중동 및 아프리카의 나머지 |
| 기초 유형별 | 중력 기반 구조 | |
| 모노 파일 | ||
| 재킷 | ||
| 삼각대 | ||
| 반잠수식 | ||
| 기타 | ||
| 재료 유형별 | 콘크리트 | |
| 강철 | ||
| 복합/하이브리드 | ||
| 설치 사이트별 | 육상 | |
| 난바다 쪽으로 부는 | 고정저 해상 | |
| 해상 부유 | ||
| 터빈 정격(용량)별 | 2MW 이하 | |
| 2~5MW | ||
| 5MW 이상 | ||
| 최종 용도별 | 유틸리티 규모 | |
| 상업 및 산업 | ||
| 주거 및 마이크로그리드 | ||
| 지리학 | 북아메리카 | United States |
| Canada | ||
| Mexico | ||
| 유럽 | 독일 | |
| 영국 | ||
| France | ||
| 스페인 | ||
| 러시아 | ||
| 핀란드 | ||
| Sweden | ||
| 튀르키예 | ||
| Netherlands | ||
| 유럽의 나머지 | ||
| 아시아 태평양 | China | |
| India | ||
| Japan | ||
| 대한민국 | ||
| Australia | ||
| Vietnam | ||
| 아시아 태평양 지역의 나머지 | ||
| 남아메리카 | Brazil | |
| Argentina | ||
| Chile | ||
| 남아메리카의 나머지 지역 | ||
| 중동 및 아프리카 | Saudi Arabia | |
| 남아프리카 공화국 | ||
| Egypt | ||
| Morocco | ||
| 중동 및 아프리카의 나머지 | ||
보고서에서 답변 한 주요 질문
풍력 터빈 기초 시장 규모는 얼마나 됩니까?
The wind turbine foundation market size is forecast to reach USD 18.51 billion by 2031, up from USD 11.69 billion in 2026 with CAGR of 9.63%.
현재 가장 큰 비중을 차지하는 재단 유형은 무엇입니까?
모노파일이 2025년 설치량의 55.4%를 차지하며 가장 큰 비중을 차지했습니다.
2031년까지 가장 빠르게 성장할 것으로 예상되는 지역은 어디인가요?
아시아 태평양 지역은 연평균 13.6%의 성장률을 기록할 것으로 예상됩니다.
강판 부족 현상이 프로젝트 일정에 어떤 영향을 미치고 있습니까?
120mm 이상 판재 공급 부족으로 모노파일 자재 조달 기간이 24개월로 연장되었고, 이로 인해 장기 예약 계약이 체결되는 추세입니다.
반잠수식 기초가 인기를 얻는 이유는 무엇일까요?
이 기술 덕분에 100m가 넘는 수심에서도 부유식 해상풍력 단지를 건설할 수 있게 되어 일본, 스코틀랜드, 캘리포니아 등지에서 해상풍력 발전이 가능한 지역이 확대되고 있습니다.
기초 설계에서 디지털 트윈은 어떤 역할을 하나요?
그들은 설계 주기를 절반으로 줄이고 자재 사용을 최적화하여 비용을 절감하고 자산 수명을 연장합니다.


