

시장 개관
| 학습 기간 | 2019 - 2031 |
|---|---|
| 산정기준연도 | 2025 |
| 예측 데이터 기간 | 2026 - 2031 |
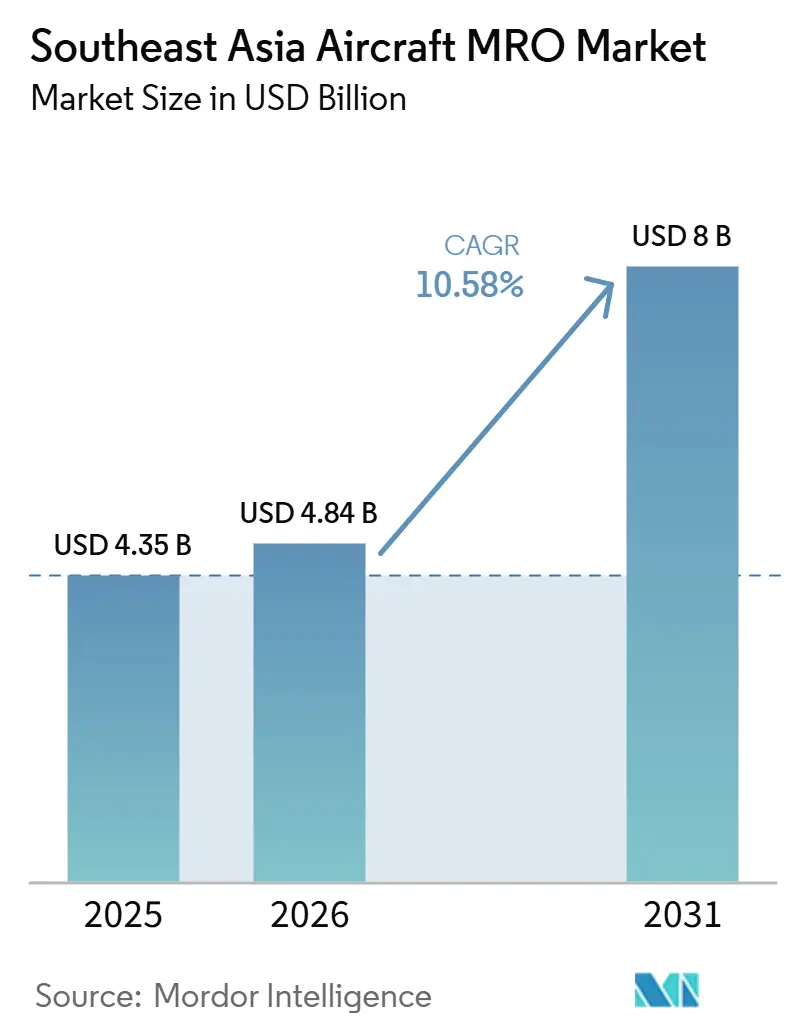
| 시장 규모(2026년) | USD 4.84 십억 |
| 시장 규모(2031년) | USD 8 십억 |
| 성장률(2026년~2031년) | 10.58 % CAGR |
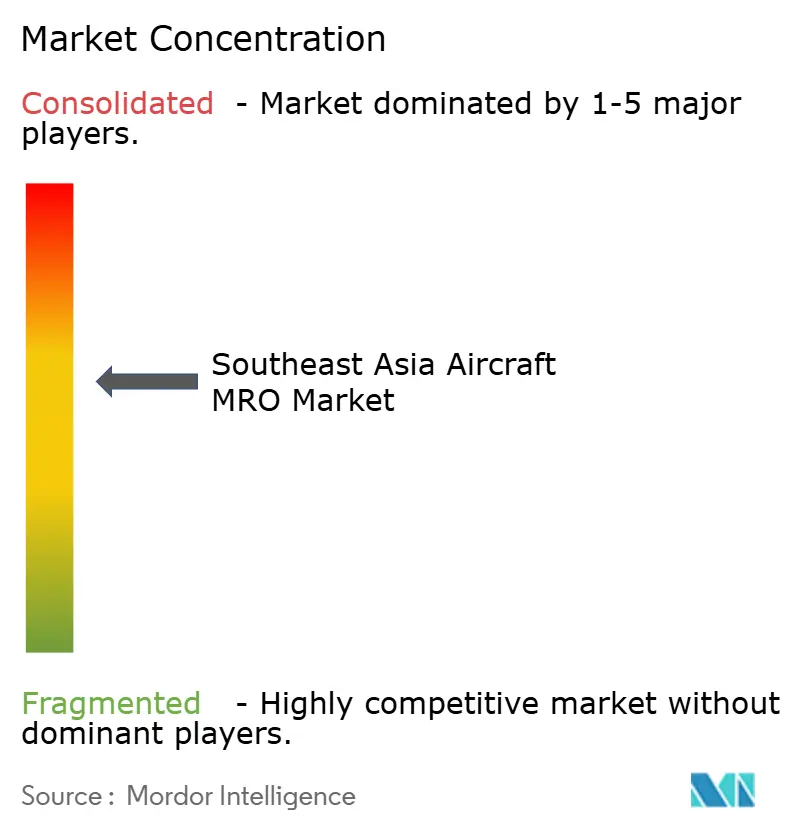
| 시장 집중 | 중급 |
주요 선수 *면책조항: 주요 플레이어는 특별한 순서 없이 정렬되었습니다. 이미지 © Mordor Intelligence. 재사용 시 CC BY 4.0에 따라 저작자 표시가 필요합니다. | |
Mordor Intelligence의 동남아시아 항공기 MRO 시장 분석
동남아시아 항공기 MRO(유지보수, 수리 및 정비) 시장 규모는 2025년 43억 5천만 달러에서 2026년 48억 4천만 달러로 성장할 것으로 예상되며, 2026년부터 2031년까지 연평균 10.58%의 성장률을 기록하며 2031년에는 80억 달러에 이를 것으로 전망됩니다. LEAP 엔진을 탑재한 A320neo 및 B737 MAX 계열 기종으로의 기종 확대로 엔진에 대한 관심이 집중되고 있지만, 고압 터빈(HPT) 블레이드 부족으로 항공사들은 월 최대 120만 달러에 달하는 비용으로 예비 엔진을 임대해야 하는 상황이며, 정비 소요 기간은 300일을 초과하고 있습니다. 항공사들은 자체 정비 부서를 확장하는 방식으로 대응하고 있으며, 각국 정부는 한 자릿수 세율 정책을 통해 새로운 격납고, 시험 시설 및 부품 수리 시설 투자를 유치하기 위해 경쟁하고 있습니다. 예측 분석 기술 또한 이러한 성장을 가속화하여 예정되지 않은 항공기 이탈을 거의 25%까지 줄이고 부족한 정비 공간을 확보하는 데 기여하고 있습니다. 마지막으로, 화물기 개조로 인해 기체당 1.2~18회의 추가 중정비 횟수가 늘어나고 있으며, 이는 향후 10년간 두 자릿수 성장을 뒷받침하는 구조적인 호재입니다.
주요 보고서 요약
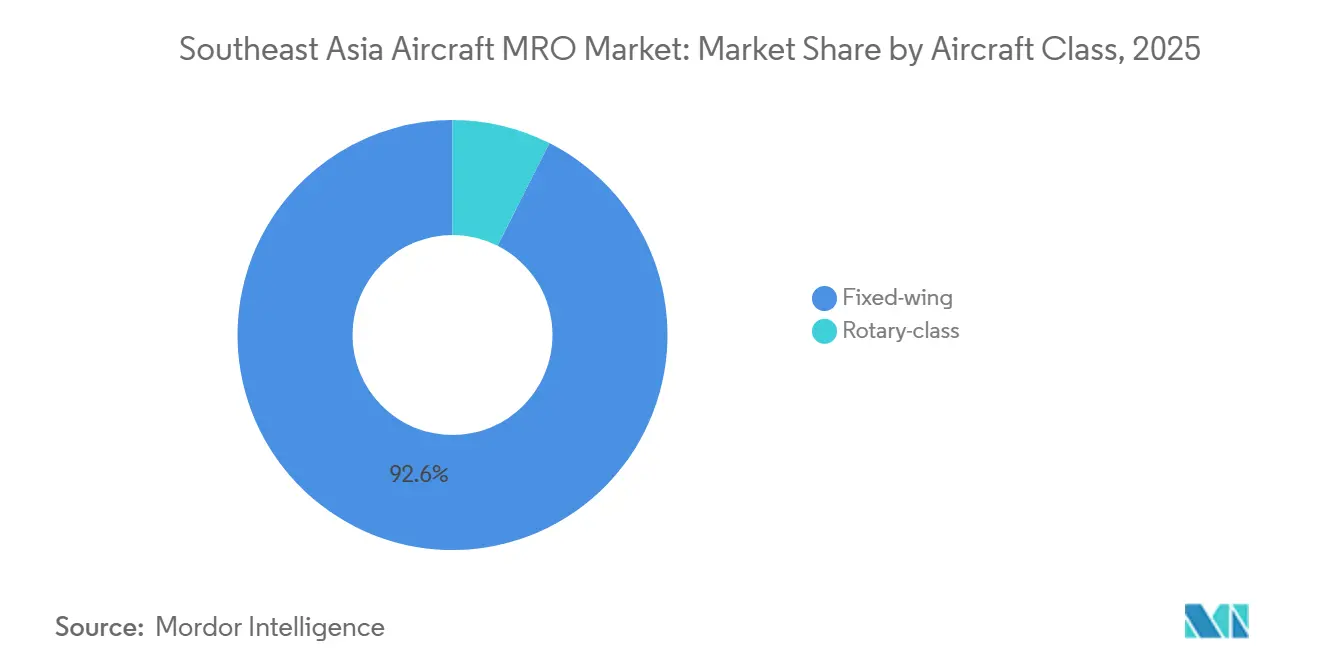
- 항공기 종류별로 보면, 고정익 항공기가 2025년 지출의 92.56%를 차지했으며, 회전익 항공기 관련 사업은 2031년까지 연평균 11.87% 성장할 것으로 예상됩니다.
- MRO 유형별로 보면, 엔진 정비는 2025년 동남아시아 항공기 MRO 시장 점유율의 45.74%를 차지할 것으로 예상되며, 부품 수리는 2031년까지 연평균 12.25%의 성장률을 보일 것으로 전망됩니다.
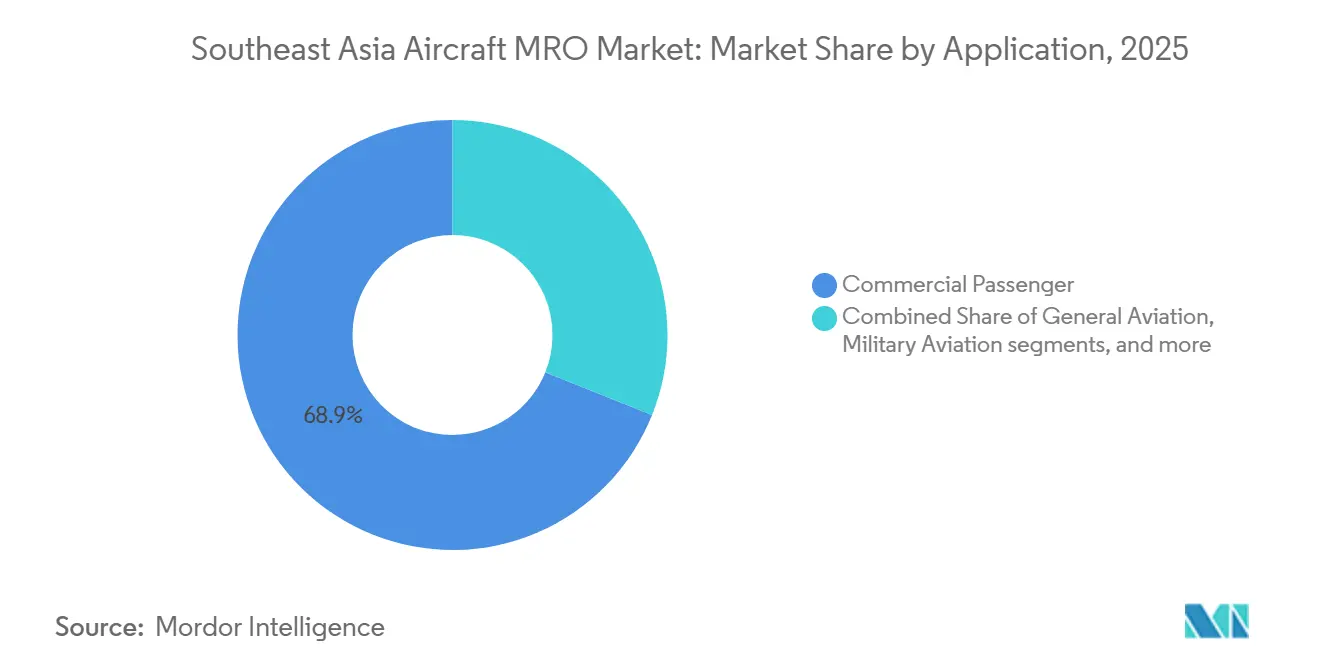
- 용도별로 살펴보면, 상업용 여객기는 2025년 수익의 68.93%를 창출했으며, 일반 항공은 비즈니스 제트기 확대에 힘입어 2031년까지 연평균 12.78% 성장할 것으로 예상됩니다.
- 서비스 제공업체별로 보면, 항공사 계열 정비소가 2025년 매출의 53.67%를 차지했으며, 독립 정비소는 부품 수리 및 화물기 개조에 집중하여 2031년까지 연평균 11.65%의 성장률을 기록할 것으로 예상됩니다.
- 지역별로는 싱가포르가 2025년 매출의 33.25%를 차지하며 선두를 달렸고, 태국은 12억 달러 규모의 우타파오 항공 도시 계획에 힘입어 2031년까지 연평균 12.11%의 성장률을 기록할 것으로 예상됩니다.
참고: 본 보고서의 시장 규모 및 예측 수치는 Mordor Intelligence의 독자적인 추정 프레임워크를 사용하여 생성되었으며, 2026년 1월 기준 최신 데이터 및 분석 정보를 반영하여 업데이트되었습니다.
동남아시아 항공기 MRO 시장 동향 및 통찰력
운전자 영향 분석
| 운전기사 | (~) CAGR 예측에 미치는 영향 | 지리적 관련성 | 영향 타임라인 |
|---|---|---|---|
| 여객기 기종을 LEAP 엔진을 장착한 협동체 항공기로 확대 도입 | 2.1% | 싱가포르, 말레이시아, 태국, 인도네시아 | 중기(2~4년) |
| 항공사 계열사의 자체 MRO(유지보수, 수리 및 정비) 역량 확대를 통해 외부 업체 지출 감소 | 1.8% | 싱가포르, 인도네시아, 태국 | 단기 (≤ 2년) |
| 디지털 트윈 및 예측 유지보수 도입으로 정비 시간 단축 효과 15% 이상 달성 | 1.5% | 싱가포르와 말레이시아에서의 조기 도입 | 중기(2~4년) |
| 싱가포르-말레이시아 간 엔진 테스트 셀 투자에 대한 국경 간 세제 인센티브 | 1.3% | 싱가포르, 말레이시아 | 장기 (≥ 4년) |
| OEM의 "개방형 생태계" 프로그램(CFM, Pratt & Whitney)은 새로운 SEA 독립 업체를 인증합니다. | 1.2% | 태국, 베트남, 필리핀 | 중기(2~4년) |
| 화물기 개조 사업의 업사이클링으로 인해 거래량이 급증하고 있습니다. | 1.4% | 싱가포르, 인도네시아, 태국 | 단기 (≤ 2년) |
| 출처: 모르도르 정보 | |||
LEAP 엔진을 장착한 협동체 여객기로의 기폭 확대
이 지역의 항공사들은 연료 소모량 15% 감소와 탄소 배출량 감소를 기대하며 CFM56 및 V2500 엔진에서 LEAP-1A 및 LEAP-1B 엔진으로의 전환을 가속화하고 있습니다. GE Aerospace는 2027년까지 말레이시아와 싱가포르에서 LEAP 엔진 정비 처리량을 두 배로 늘리고 두 개의 새로운 시험 시설을 설치하기 위해 75만 달러를 투자하고 있습니다. [1] GE Aerospace, “GE Aerospace Invests $75 Million to Expand LEAP Engine MRO Capacity,” geaviation.com. ST Engineering은 동남아시아 최초로 독립적인 LEAP 인증을 획득하여 셀레타르 공항을 연간 500회 이상의 정비 방문을 위한 중립 허브로 자리매김했습니다. 이러한 업그레이드는 효율성을 향상시키지만, 특수 CMC 라이너, 미세 메쉬 연료 노즐 및 추가 보어스코프 포트로 인해 특수 공구가 필요하며 기술자 재교육에 18~24개월이 소요됩니다. 2024년에 인증받은 CFM의 내구성 향상 키트는 비행 시간을 2,000 사이클 연장하지만, 운영자는 블레이드 냉각 여유를 모니터링하기 위해 디지털 트윈을 도입해야 합니다.
항공사 계열사 내부 MRO 역량 확대
환율 변동, 특히 2025년까지 인도네시아 루피아(IDR)가 미국 달러 대비 7% 하락할 것으로 예상되면서 항공사들은 위험 노출을 줄이기 위해 부품 및 라인 정비 사업을 자체적으로 운영하는 데 집중하고 있습니다. GMF AeroAsia는 15억 달러 규모의 계획을 통해 2030년까지 수카르노하타 공항에 격납고 4개를 추가하고 케르타자티에 24시간 연중무휴 부품 정비소를 건설할 예정입니다. 타이항공은 에어버스와 협력하여 우타파오 항공도시에 광동체 항공기 정비 기지를 설립하고 2028년까지 지역 매출의 20%를 확보하는 것을 목표로 하고 있습니다. 싱가포르항공 엔지니어링은 A350과 B787 정비 작업을 자체적으로 수행함으로써 2024/25 회계연도 분기 매출을 전년 동기 대비 12% 증가한 3억 2,550만 싱가포르 달러(2억 5,291만 달러)를 기록했습니다. 이러한 추세는 협동체 항공기 정비 분야에서 독립 정비업체의 입지를 약화시키지만, 항공사 정비업체가 필요한 기술력을 갖추지 못한 광동체 및 화물기 개조 분야에서는 기회를 창출하고 있습니다.
디지털 트윈 및 예측 유지보수 투자 수익률(ROI)
예측 분석을 통해 예정되지 않은 부품 제거 횟수를 약 5분의 1로 줄이고 정비소 방문 시간을 단축할 수 있습니다. ST 엔지니어링의 디지털 트윈 플랫폼은 연간 8만 개의 부품을 처리하며 랜딩 기어 액추에이터와 APU의 정비 시간을 15% 단축했습니다. IATA는 AI 기반 계획을 통해 2030년까지 전 세계 항공 부문에서 연간 50억 달러를 절감할 수 있을 것으로 예상하며, 특히 동남아시아는 높은 일일 가동률을 바탕으로 전체 절감액의 12%를 차지할 것으로 전망합니다. [2] 국제항공운송협회, "MRO 시장 전망 2024-2030", iata.org. 롤스로이스의 인텔리전트엔진은 트렌트 엔진당 12,000시간의 비행 시간 데이터를 수집하여 6개월 후 블레이드 마모를 예측하고, HPT 블레이드의 리드 타임을 25% 단축하는 선제적 부품 주문을 가능하게 합니다. 광동체 항공기와 화물기는 가동 중단 시간 하루당 15만 달러의 손실을 입을 수 있기 때문에 이러한 기술의 혜택을 가장 크게 누릴 수 있습니다.
싱가포르-말레이시아 국경 간 세금 인센티브
2025년 1월에 개장한 조호르-싱가포르 특별경제구역은 1억 싱가포르 달러(미화 77.70만 달러) 이상의 항공우주 투자에 대해 법인세율 5%, 개인소득세율 15%를 제공합니다. GE 에어로스페이스는 이 제도를 활용하여 노동집약적인 LEAP 시험 셀 작업을 비용 효율적인 조호르와 물류 속도가 빠른 싱가포르로 분산하고 있습니다. 프랫앤휘트니는 이 구역의 인력 육성 프로그램과 연계된 5천만 싱가포르 달러(미화 38.85만 달러)의 보조금 지원을 받아 2025년 싱가포르 엔진 센터에 GTF 생산 라인을 추가했습니다. 툴링에 필요한 원가가 8~10% 절감됨에 따라 이 지역은 북미를 제외하고 세계에서 가장 비용 효율적인 LEAP 및 GTF 정비 거점이 되었습니다.
제약 영향 분석
| 제지 | (~) CAGR 예측에 미치는 영향 | 지리적 관련성 | 영향 타임라인 |
|---|---|---|---|
| LEAP/GTF 보어스코프 자격증을 소지한 기술자의 장기적인 인력 부족 현상 | -1.6 % | 태국, 베트남, 필리핀; 지역 전반으로 파급 효과 발생 | 중기(2~4년) |
| HPT 블레이드 공급망 병목 현상으로 납기가 300일 이상 지연되고 있습니다. | -1.9 % | 싱가포르 및 말레이시아 엔진 정비소 | 단기 (≤ 2년) |
| 수입 예비 부품에 대한 환율 연동 비용 압력 | -0.9 % | 인도네시아, 태국, 필리핀, 베트남 | 단기 (≤ 2년) |
| 크롬 무함유 박리 및 도장 공정의 지속가능성 규정 준수 비용 증가 | -0.7 % | 싱가포르, 말레이시아, 태국 | 장기 (≥ 4년) |
| 출처: 모르도르 정보 | |||
LEAP/GTF 기술직 인력 부족 현상이 장기적으로 지속되고 있습니다.
보어스코프 자격증을 소지한 기술자 일자리는 팬데믹 기간 동안 12% 감소했으며 아직 회복되지 못했습니다. 신입 기술자를 LEAP 또는 GTF 표준에 맞추는 데는 약 2년이 걸리고, 각국 규제 기관의 인증 대기 기간으로 인해 6~9개월이 추가됩니다. 프랫앤휘트니의 분말 금속 리콜로 인해 2025~2026년 동안 평균 350대의 항공기가 운항 중단되었고, 이로 인해 1,200건의 예상치 못한 정비 방문이 발생하여 관련 인력이 고갈되었습니다. 아시아개발은행(ADB)은 아시아 지역 항공기 증가에 발맞추기 위해 2030년까지 15,000명의 기술자를 추가로 확보해야 한다고 경고합니다. ST 엔지니어링의 2024년 견습 프로그램은 2027년까지 LEAP 인증 직원 500명을 양성하는 것을 목표로 하지만, 숙련된 직원들이 더 높은 임금을 제공하는 중동 지역으로 이직하면서 이직률이 15%를 넘습니다.
HPT 블레이드 공급 병목 현상
LEAP 엔진 제품군용 단결정 HPT 블레이드를 생산하는 글로벌 공급업체는 단 세 곳뿐이며, 생산 능력은 LEAP 납품량의 연간 20% 증가 속도를 따라가지 못하고 있습니다. 이에 따라 에어버스는 2024년 5월 A320neo 생산량을 줄였고, 교체 모듈을 기다리는 항공사의 MRO(유지보수, 수리 및 정비) 소요 기간은 300일로 늘어났습니다. 사프란은 2025년에 수명이 연장된 블레이드를 출시했지만, 개선된 주조 공정에도 불구하고 원료 합금에서 완제품까지 14개월이 소요됩니다. [3] Safran, “Safran Certifies Enhanced HPT Blade for LEAP-1B,” safran-group.com GE Aerospace는 말레이시아에 재활용 라인을 추가하여 2027년까지 사용된 LEAP 블레이드의 30%를 재정비할 예정이며, 이는 부족 현상을 완화하지만 완전히 해소하지는 못할 것입니다.
세그먼트 분석
항공기 종류별: 회전익 항공기의 고도 상승
고정익 항공기는 여전히 매출의 92.56%를 차지하며 2025년에도 지배적인 위치를 차지할 것으로 예상되지만, 헬리콥터 정비는 연간 11.87%의 성장률을 보이며 동남아시아 항공기 MRO 시장에서 뚜렷한 예외를 나타내고 있습니다. 웨스트스타 항공(Weststar Aviation)은 레오나르도(Leonardo)와 협력하여 2028년까지 AW139, AW169, AW189 중정비를 연간 200건 지원할 수 있는 말레이시아 최초의 지역 센터를 설립할 예정입니다. 싱가포르에 위치한 벨(Bell)의 아시아 서비스 센터는 15,500제곱미터로 확장되었으며, 2025년에는 180건의 헬리콥터 정비를 완료했습니다. [4] Bell Textron, “Bell Asia Service Center Expansion,” bellflight.com. 성장 동력으로는 해상 에너지 수요 증가, 의료 후송 서비스 확대, 수색 및 구조(SAR) 준비 태세 강화 필요성 등이 있습니다. 사프란 헬리콥터 엔진(Safran Helicopter Engines)은 2025년에 아리엘(Arriel)과 마킬라(Makila) 헬리콥터 정비를 320건 처리했으며, 이는 전년 대비 14% 증가한 수치입니다. 한편, 시코르스키와 현지 파트너사인 마이콥터는 2024년 말레이시아에 S-76 지원 센터를 개설하여 해외 운영사들이 72시간 이내에 엔진을 교체할 수 있도록 했습니다. 따라서 동남아시아의 회전익 항공기 유지보수(MRO) 시장 규모는 2031년 이전에 상당한 수준으로 성장할 것으로 예상됩니다.
가장 세부적인 수준에서 자세한 시장 예측을 얻으세요
PDF 다운로드
MRO 유형별: 부품 수리 속도가 엔진 수리 속도를 앞지르고 있습니다.
부품 서비스는 2031년까지 연평균 12.25%의 성장률을 기록할 것으로 예상되며, 엔진 부문을 앞지를 전망입니다. 이는 동남아시아 항공기 MRO 시장에서 엔진이 2025년 지출의 45.74%를 차지했음에도 불구하고 나타나는 현상입니다. 디지털 트윈 기술은 비정상적인 진동이나 열 응력이 감지되는 즉시 부품 교체를 자동화하여 항공기 운항 중단(AOG) 발생률을 약 4분의 1로 줄이고, 항공전자, 랜딩 기어, APU 관련 사업 부문으로 매출을 이동시키고 있습니다. ST 엔지니어링은 현재 연간 23,500개 부품 번호에 걸쳐 80,000개의 부품을 처리하고 있으며, 48시간 이내 정비 완료라는 약속을 지키기 위해 3억 달러 규모의 회전 부품 재고를 유지하고 있습니다.
예측 정비는 더 작은 작업 범위를 더 자주 수행하는 방식을 선호하며, 이는 정비창을 항상 바쁘게 유지하면서도 대기 시간을 단축하는 효과를 가져옵니다. SIA 엔지니어링과 SR 테크닉스의 합작 투자 회사인 아시아 태평양 항공기 부품 서비스(Asia Pacific Aircraft Component Services)는 2024년 허니웰 채널 파트너가 되었으며, 말레이시아에 600개 부품 번호를 취급하는 시설을 확장하고 있습니다. GMF 에어로아시아는 허니웰과의 계약을 통해 2025년 APU 시장에 진출하여 2027년까지 연간 150회 방문을 목표로 하고 있습니다. 결과적으로 동남아시아 항공기 MRO 시장에서 부품 정비 부문은 예측 기간 동안 다른 어떤 서비스 분야보다 빠르게 성장할 것으로 예상됩니다.
용도별: 일반 항공기가 가장 빠르게 상승합니다
2025년 전체 매출에서 상용 여객기가 68.93%를 차지했지만, 동남아시아 항공기 MRO 시장에서 비즈니스 제트기 정비가 연평균 12.78%의 성장률을 기록하며 가장 빠른 속도로 성장하고 있습니다. 젯 에비에이션 싱가포르는 2025년 3월 두바이와 시드니 간 유일한 에어버스 비즈니스 제트기 서비스 센터로 선정되어 연간 30대의 ACJ 중정비를 수행하게 되었습니다. 스탠다드에어로의 싱가포르 및 인도네시아 시설에서는 2025년에 140건의 허니웰 및 P&WC 엔진 정비를 담당했습니다.
화물 부문에서는 전자상거래의 성장세와 보잉의 2043년까지 지역 화물기 1,430대 도입 전망에 힘입어 화물기 MRO 시장이 연간 11.4% 성장하고 있습니다. 군용기 MRO 시장은 싱가포르가 록히드 마틴과 10억 9천만 달러 규모의 계약을 체결하여 F-16 전투기 전력을 현대화하는 등의 사례에 힘입어 성장하고 있습니다. 이러한 다양한 분야는 동남아시아 항공기 MRO 시장을 항공사별 경기 변동에 대한 완충 장치로 작용하고 있습니다.
가장 세부적인 수준에서 자세한 시장 예측을 얻으세요
PDF 다운로드
서비스 제공업체별: 독립 업체들이 격차를 좁히고 있다
2025년까지 항공사 직영 정비업체가 전체 매출의 53.67%를 차지할 것으로 예상되는 가운데, 독립 정비업체들은 연평균 11.65%의 성장률을 기록하며 동남아시아 항공기 MRO 시장 전체 성장률을 크게 앞지르고 있습니다. GMF AeroAsia는 타이비엣젯, 세부퍼시픽과 같은 외부 항공사에 서비스를 제공하고 있으며, 타이항공은 광동체 항공기 정비 사업 확보를 위해 에어버스와 합작 투자를 추진하고 있습니다. 독립 정비업체들은 유연한 가격 책정과 빠른 정비 시간을 통해 시장 점유율을 확대하고 있습니다. ST 엔지니어링은 풍부한 부품 재고 덕분에 평균 정비 시간을 15% 단축할 수 있습니다.
AAR CORP.는 2024년 타이항공과의 계약을 통해 수완나품 공항에 부품 유통 및 착륙장치 정비 서비스를 도입하고, 2027년까지 연간 250회 방문을 목표로 하고 있습니다. OEM 자체 시설인 사프란의 LEAP 센터와 롤스로이스의 Trent 센터는 전체 지출의 18%를 차지하며, 엔진 애프터마켓 마진 보호를 위해 규모를 확장하고 있습니다. 나머지 지출은 싱가포르와 인도네시아에 집중된 군수품 정비창에서 이루어집니다.
지리 분석
싱가포르 항공기 MRO 시장
싱가포르는 2025년 매출의 33.25%를 차지하며 동남아시아 항공기 MRO 시장의 중심 역할을 계속하고 있습니다. 싱가포르의 190개 MRO 기업은 19,500명의 직원을 고용하고 있으며 창이 공항의 잘 구축된 물류망의 혜택을 받고 있습니다. [5] 싱가포르 통계청, "싱가포르 항공우주 산업 통계", singstat.gov.sg. ST 엔지니어링은 10억 싱가포르 달러(7억 8천만 달러)를 투자하여 셀레타르 시설을 확장하고 2024년에 격납고 3개와 지역 최초의 독립형 LEAP 라인을 추가했습니다. 롤스로이스는 트렌트 정비소를 확장하여 연간 80대의 트렌트 7000 및 XWB 항공기를 처리할 수 있게 되었으며, 프랫앤휘트니는 5천만 싱가포르 달러(약 38.85만 달러)의 보조금을 지원받아 전용 GTF 라인을 추가했습니다.
태국 항공기 MRO 시장
태국은 2031년까지 연평균 12.11%의 성장률을 기록하며 가장 빠르게 성장하고 있습니다. 120억 달러 규모의 우타파오 항공 도시(U-Tapao Aviation City) 프로젝트는 8년간 법인세 면제와 무관세 부품 수입 혜택을 제공하여 에어버스-타이항공 합작 투자를 유치했으며, 이 합작 투자는 2028년까지 지역 중장비 점검 물량의 5분의 1을 차지하는 것을 목표로 하고 있습니다. AAR CORP.는 수완나품 공항에 12,000제곱미터 규모의 부품 센터에 1,800만 달러를 투자했으며, 사프란(Safran)은 라용에 LEAP 항공기 블레이드 수리 공장 설립을 검토하고 있습니다.
아시아 태평양 항공기 MRO 시장
인도네시아는 자카르타 인근에 위치한 GMF AeroAsia의 대규모 시설과 서자바에 새롭게 조성되고 있는 케르타자티 항공우주 단지 덕분에 2025년 매출의 22%를 차지할 전망입니다. 말레이시아, 필리핀, 베트남은 합쳐서 전체 지출의 18%를 차지합니다. 웨스트스타-레오나르도의 멜라카 헬리콥터 허브와 GE 에어로스페이스의 조호르 시험 시설은 말레이시아가 회전익 항공기 및 엔진 전문화에 집중하고 있음을 보여줍니다. 루프트한자 테크닉의 필리핀 지사는 2024년에 항공전자 및 착륙 장치 사업을 추가했으며, 베트남은 산업 단지 모델을 통해 OEM 라이선스 확보에 주력하고 있습니다.
규제 현황
동남아시아의 항공기 MRO(정비, 수리 및 오버홀) 감독은 각국의 민간 항공 당국을 통해 이루어지며, 승인 체계는 정비 조직 인증 및 지속적인 감항성 관리에 중점을 두고 있습니다. 싱가포르 민간 항공국(CAAS)은 SAR-145에 따라 승인된 정비 조직을 규제하고, 싱가포르-미국 정비 이행 절차 프레임워크를 포함한 양자 정비 협정을 통해 국경 간 인정을 강화하고 있습니다. 이 프레임워크는 특정 조건 하에서 상호 인정을 지원합니다. 2026년 CAAS는 SAR-145 적용 및 항공기 기종 목록(AC 145-20 및 AC 145-19)과 관련된 지침을 업데이트하여 승인된 정비 조직에 대한 문서화 및 범위 명확성에 대한 지속적인 강화를 시사했습니다.
이 지역 전반에 걸쳐 규정 준수 요건은 주권적이며 문서 중심적입니다. 말레이시아 민간항공국(CAAM)은 CAD 8601(CAAM Part 145)을 Part M에 따른 지속적인 감항성 요건과 함께 적용하고, 태국 민간항공국(CAAT)은 TCAR 8 Part 145에 따라 정비소를 인증하며, 필리핀 민간항공국(CAAP)은 2025년 7월에 PCAR Part 9의 정비, 정밀 검사 및 개조 수행 및 승인 권한에 대한 개정안을 제안하는 NPRM-003-2025를 발표했습니다. 베트남의 경우, 베트남 민간항공국(CAAV)이 발행한 항공 안전 규정을 통해 관련 체계를 관리하며, 이는 신규 사업자가 국제 항공사에 서비스를 제공하고 임대 반납 작업을 수행하는 데 필요한 승인을 얼마나 신속하게 확보할 수 있는지에 영향을 미칩니다.
가치 사슬 분석
동남아시아 항공기 MRO(유지보수, 수리 및 정비) 가치 사슬은 OEM 설계 권한 및 부품 공급(GE Aerospace, Rolls-Royce, Safran, Collins Aerospace)에서 시작하여, 정비 일정을 관리하는 운영사 및 CAMO(항공기 정비 및 운영 관리) 기능을 거쳐, 항공사 계열 정비업체(SIA Engineering Company, GMF AeroAsia, Asia Digital Engineering)와 부품, 구조물, 개조에 특화된 독립 MRO 업체에 이르기까지 포괄적으로 구성됩니다. 싱가포르는 탄탄한 생태계와 물류 연결성을 바탕으로 지역 흐름의 중심에 위치해 있으며, 말레이시아와 태국은 격납고, 공구, 특수 부품 작업을 위한 산업 단지와 공항 연계 단지를 확장하고 있습니다.
상류 부문에서는 고부가가치 엔진 및 핵심 부품 투입에 제약이 집중됩니다. 이러한 부품의 부족과 긴 리드 타임은 항공기 운항 중단(AOG) 위험을 높이고 정비 계획을 지연시켜 회전 부품 풀, OEM 인증 정비 프로그램, 유통 파트너에 대한 수요를 증가시킵니다. 중류 부문에서는 역량 강화와 OEM과의 파트너십이 정비 수행 장소를 결정하는 중요한 요소가 되고 있습니다. 예를 들어, 부품 및 시스템 업체들은 말레이시아에 사업 기반을 확대하고 있으며, 콜린스 에어로스페이스는 첨단 부품 정비 규모 확대를 위해 2026년 6월 수방 에어로테크 파크에 6,300만 달러를 투자하여 확장했습니다. 하류 부문에서는 항공사와 리스 회사가 신뢰성 목표, 리스 반납 조건, 문서 요구 사항 등을 통해 표준에 영향을 미치고 있으며, 이에 따라 MRO 업체들은 추적성을 유지하면서 정비 시간을 단축하는 디지털 워크플로, 예측 정비, 규정 준수 시스템에 투자하고 있습니다.
경쟁 구도
동남아시아 항공기 MRO 시장은 비교적 집중도가 높은 편으로, 상위 5개 업체인 ST 엔지니어링, SIA 엔지니어링, GMF 에어로아시아, 사프란, 롤스로이스가 2025년 매출의 58%를 차지할 것으로 예상됩니다. 항공사 계열 정비업체들이 협동체 항공기 정비 분야를 주도하고 있지만, 독립 업체와 OEM 업체들은 고부가가치 엔진 및 부품 분야에서 치열한 경쟁을 벌이고 있습니다. GE 에어로스페이스는 7,500만 달러를 투자하여 말레이시아와 싱가포르의 LEAP 설비 용량을 두 배로 늘릴 예정입니다. 한편, 프랫앤휘트니는 셀레타르에서 GTF 엔진 업그레이드를 진행하여 이 지역에서 이미 170대의 항공기에 동력을 공급하고 있는 엔진에 대한 OEM의 통제권을 유지할 것입니다.
기술은 핵심적인 차별화 요소입니다. ST 엔지니어링의 디지털 트윈 시스템은 평균 부품 교체 시간을 15% 단축하고 예측 분석 분야에서 일찌감치 선두 자리를 차지했습니다. 2024년부터 가동 중인 롤스로이스의 인텔리전트엔진은 블레이드 마모를 6개월 전에 예측하여 트렌트 엔진 운영사에 스케줄링 이점을 제공합니다. 아시아 디지털 엔지니어링, 수방 MRO와 같은 소규모 업체들과 베트남에서 성장하고 있는 업체 클러스터는 싱가포르의 거대 기업들과의 정면 승부를 피하기 위해 터보프롭, 비즈니스 제트기, 헬리콥터 시장을 공략하고 있습니다.
규제 장벽은 상당한 부담입니다. FAA와 EASA의 Part-145 승인을 동시에 받는 데 최대 2년이 소요될 수 있어 베트남과 필리핀 업체들의 시장 진출을 늦추고 있습니다. 반면 싱가포르와 말레이시아는 5%의 법인세율과 특별경제구역 내 신속한 인허가 절차를 통해 투자자들을 유치하고 있으며, 이러한 정책들이 허브로서의 위상을 강화하고 있습니다.
동남아시아 항공기 MRO 산업 리더
사프란 SA
SIA 엔지니어링 회사
싱가포르 기술 공학 주식 회사
롤스로이스 홀딩스 plc
PT GMF AeroAsia Tbk (가루다인도네시아항공)
- *면책조항: 주요 플레이어는 특별한 순서 없이 정렬되었습니다.
시장 참가자 및 경쟁사에 대한 자세한 정보가 필요하십니까?
PDF 다운로드
최근 산업 발전
- 2026년 6월: 싱가포르항공 엔지니어링 컴퍼니(SIA Engineering Company)와 사프란 항공 엔진(Safran Aircraft Engines)은 싱가포르에 CFM LEAP 엔진의 유지보수, 수리 및 정비 시설을 설립하기 위한 합작 투자를 체결했으며, 투자액은 1억 1,800만 달러로 알려졌고 지분 배분은 사프란이 더 큰 비중을 차지합니다. 이번 조치로 해당 지역의 LEAP 엔진 전용 정비 역량이 강화되고, A320neo 및 737 MAX 계열 항공기를 운항하는 항공사들을 위한 중립적인 엔진 허브로서 싱가포르의 입지가 더욱 공고해졌습니다.
- 2026년 5월: SIA 엔지니어링 컴퍼니는 말레이시아 술탄 압둘 아지즈 샤 공항(수방)에 항공기 정비 시설인 베이스 메인터넌스 말레이시아(Base Maintenance Malaysia Sdn. Bhd.)를 공식 개설했습니다. 이 시설은 여러 대의 항공기를 동시에 점검할 수 있도록 설계된 두 개의 격납고를 갖추고 있습니다. 추가된 격납고는 지역 중정비 처리량을 확대하고 항공사들에게 싱가포르 외 지역에서 정기적인 기지 정비를 위한 대안을 제공합니다.
- 2024년 9월: 캐피탈 A와 GMF 에어로아시아는 1,200만 달러를 투자하여 착륙 장치 유지보수(MRO) 서비스 구축을 위한 합작 회사를 설립했습니다. 이 파트너십은 정비 시간 단축과 인증 수준에 민감한 고부가가치 부품 시장을 목표로 하며, 현지 수리 가능성을 높이고 정비를 위한 장거리 운송 의존도를 줄이는 데 중점을 둡니다.
동남아시아 항공기 MRO 시장 보고서 범위
항공기 MRO는 항공기 또는 부품 및 구성 요소의 정밀 점검, 검사, 수리 또는 개조를 의미합니다. 본 연구는 동남아시아에서 MRO 작업을 선택하는 군용기, 상업용기 및 일반 항공기 기종의 MRO 활동으로 인한 수익을 포함합니다.
동남아시아 항공기 MRO 시장은 항공기 종류, MRO 유형, 적용 분야, 서비스 제공업체 및 지역별로 세분화됩니다. 항공기 종류별로는 고정익기와 회전익기로 구분됩니다. MRO 유형별로는 기체 중정비, 엔진 정비, 부품 정비, 정기 점검, 개조 및 업그레이드로 구분됩니다. 적용 분야별로는 상용 여객기, 상용 화물기, 군용기, 일반기로 구분됩니다. 서비스 제공업체별로는 항공사 계열 MRO, 독립적인 제3자 MRO, OEM 자체 MRO, 군용 정비창으로 분류됩니다. 본 보고서는 또한 해당 지역 6개국의 시장 규모 및 전망을 제공합니다. 각 부문별 시장 규모는 가치(USD) 기준으로 제시됩니다.
항공기 등급별
| 고정익 |
| 로터리 윙 |
MRO 유형별
| 기체 중정비 |
| 엔진 정비 |
| 구성 요소 유지 관리 |
| 라인 및 정기 점검 |
| 수정 및 업그레이드 |
애플리케이션
| 상업용 여객 |
| 상업용 화물/화물선 |
| 군 항공 |
| 일반 항공 |
서비스 제공자별
| 항공사 계열 MRO |
| 독립적인 제3자 MRO |
| OEM-Captive MRO |
| 군수창고 |
지리학
| Malaysia |
| Indonesia |
| Singapore |
| Thailand |
| Philippines |
| Vietnam |
| 항공기 등급별 | 고정익 |
| 로터리 윙 | |
| MRO 유형별 | 기체 중정비 |
| 엔진 정비 | |
| 구성 요소 유지 관리 | |
| 라인 및 정기 점검 | |
| 수정 및 업그레이드 | |
| 애플리케이션 | 상업용 여객 |
| 상업용 화물/화물선 | |
| 군 항공 | |
| 일반 항공 | |
| 서비스 제공자별 | 항공사 계열 MRO |
| 독립적인 제3자 MRO | |
| OEM-Captive MRO | |
| 군수창고 | |
| 지리학 | Malaysia |
| Indonesia | |
| Singapore | |
| Thailand | |
| Philippines | |
| Vietnam |
다른 지역이나 세그먼트가 필요하신가요?
지금 사용자 정의
보고서에서 답변 한 주요 질문
2031년까지 동남아시아의 유지보수 지출 규모는 얼마나 될까요?
동남아시아 항공기 유지보수(MRO) 시장은 2031년까지 8.00억 달러에 달할 것으로 예상되며, 연평균 10.58%의 성장률을 보일 것으로 전망됩니다.
지역 유지보수 예산에서 가장 빠르게 성장하는 서비스 분야는 무엇입니까?
부품 수리 시장은 디지털 트윈 진단 및 허니웰 라이선스 매장 확장에 힘입어 연평균 12.25%의 성장률을 기록하며 선두를 달리고 있습니다.
화물기 개조가 지역 MRO 업체에 중요한 이유는 무엇일까요?
여객기를 화물기로 개조할 때마다 12~18회의 중정비 작업이 추가되어 항공기당 최대 5.50만 달러의 추가 MRO 수익이 발생하고 정비창 활용률을 유지합니다.
어느 나라가 신규 엔진 설비에 가장 유리한 재정 조건을 제시합니까?
조호르-싱가포르 특별경제구역(SEZ)은 적격 항공우주 투자에 대해 법인세율 5%, 개인소득세율 15%를 적용하여 GE 항공우주와 프랫앤휘트니를 유치했습니다.
차세대 엔진 분야의 기술자 부족 현상은 얼마나 심각한가요?
해당 지역은 LEAP 및 GTF 정비 방문 수요가 현재 인력을 초과하여 처리 시간(TAT)이 300일 이상으로 길어지고 있기 때문에 2030년까지 약 15,000명의 공인 기술자를 추가로 확보해야 합니다.


